Себестоимость ремонта для подрядчика — затраты на выполнение согласованного объёма работ. Цена для заказчика дополнительно должна покрывать расходы компании и выбранную прибыль. Сумма за квадратный метр без состава работ и условий закупки не даёт надёжного бюджета.
Чтобы рассчитать конкретный объект, понадобятся обмеры, перечень работ, спецификация материалов и актуальные предложения исполнителей и поставщиков. Ниже — порядок расчёта без универсального «среднего ценника» на ремонт.
Содержание:
С чего начать расчёт?
Сначала зафиксируйте результат: какие помещения и поверхности ремонтируются, что демонтируется, какие инженерные системы меняются, какая отделка предусмотрена. Для каждой позиции укажите единицу измерения, объём, требования к качеству и границы ответственности. Отдельно запишите исключения: например, мебель и бытовая техника в расчёт не входят.
Дизайн-проект помогает уточнить спецификацию, сложность узлов и последовательность работ. Скрытое состояние основания до обследования остаётся неопределённостью: отметьте допущение и порядок уточнения, вместо того чтобы включать неизвестные работы в твёрдую сумму без объяснения.
Какие затраты включить?
- Материалы: количество по раскладке или норме выбранного продукта, цена, согласованный технологический запас.
- Работы: объём и ставка исполнителя, включая подготовку, монтаж и необходимые проверки.
- Обеспечение объекта: доставка, подъём, вывоз отходов, аренда инструмента и временные подключения.
- Управление работами: труд прораба и другие затраты, относимые на этот объект по вашему правилу.
- Общие расходы компании: учитываются при проверке полной экономики заказа, с последовательным распределением и без повторного включения.
Регион, удалённость объекта, требования к инженерии и условия доступа меняют конкретные строки расчёта. Проверяйте их предложениями на дату закупки. Колебание валюты само по себе не означает одинаковое процентное удорожание всего ремонта.
Учебный пример сметы
Условный ремонт включает материалы на 300 000 ₽, оплату работ 400 000 ₽, доставку и вывоз 40 000 ₽, аренду оборудования 20 000 ₽ и управление объектом 40 000 ₽. Плановая себестоимость по этим статьям составляет 800 000 ₽. Это арифметический пример, без рыночной оценки и расчёта налогов.
Если ещё 50 000 ₽ общих расходов компании относятся на этот заказ, для проверки полной экономики используйте 850 000 ₽. При условной цене 1 000 000 ₽ остаток после перечисленных затрат составит 150 000 ₽ до других неучтённых расходов и налогов. Называть его чистой прибылью рано.
Запас денег на неопределённость показывайте отдельной плановой строкой. Пока риск не реализовался, этот запас не становится фактическим расходом. Дату и состав каждого изменения сохраняйте.
Как связать расчёт с учётом в 101?
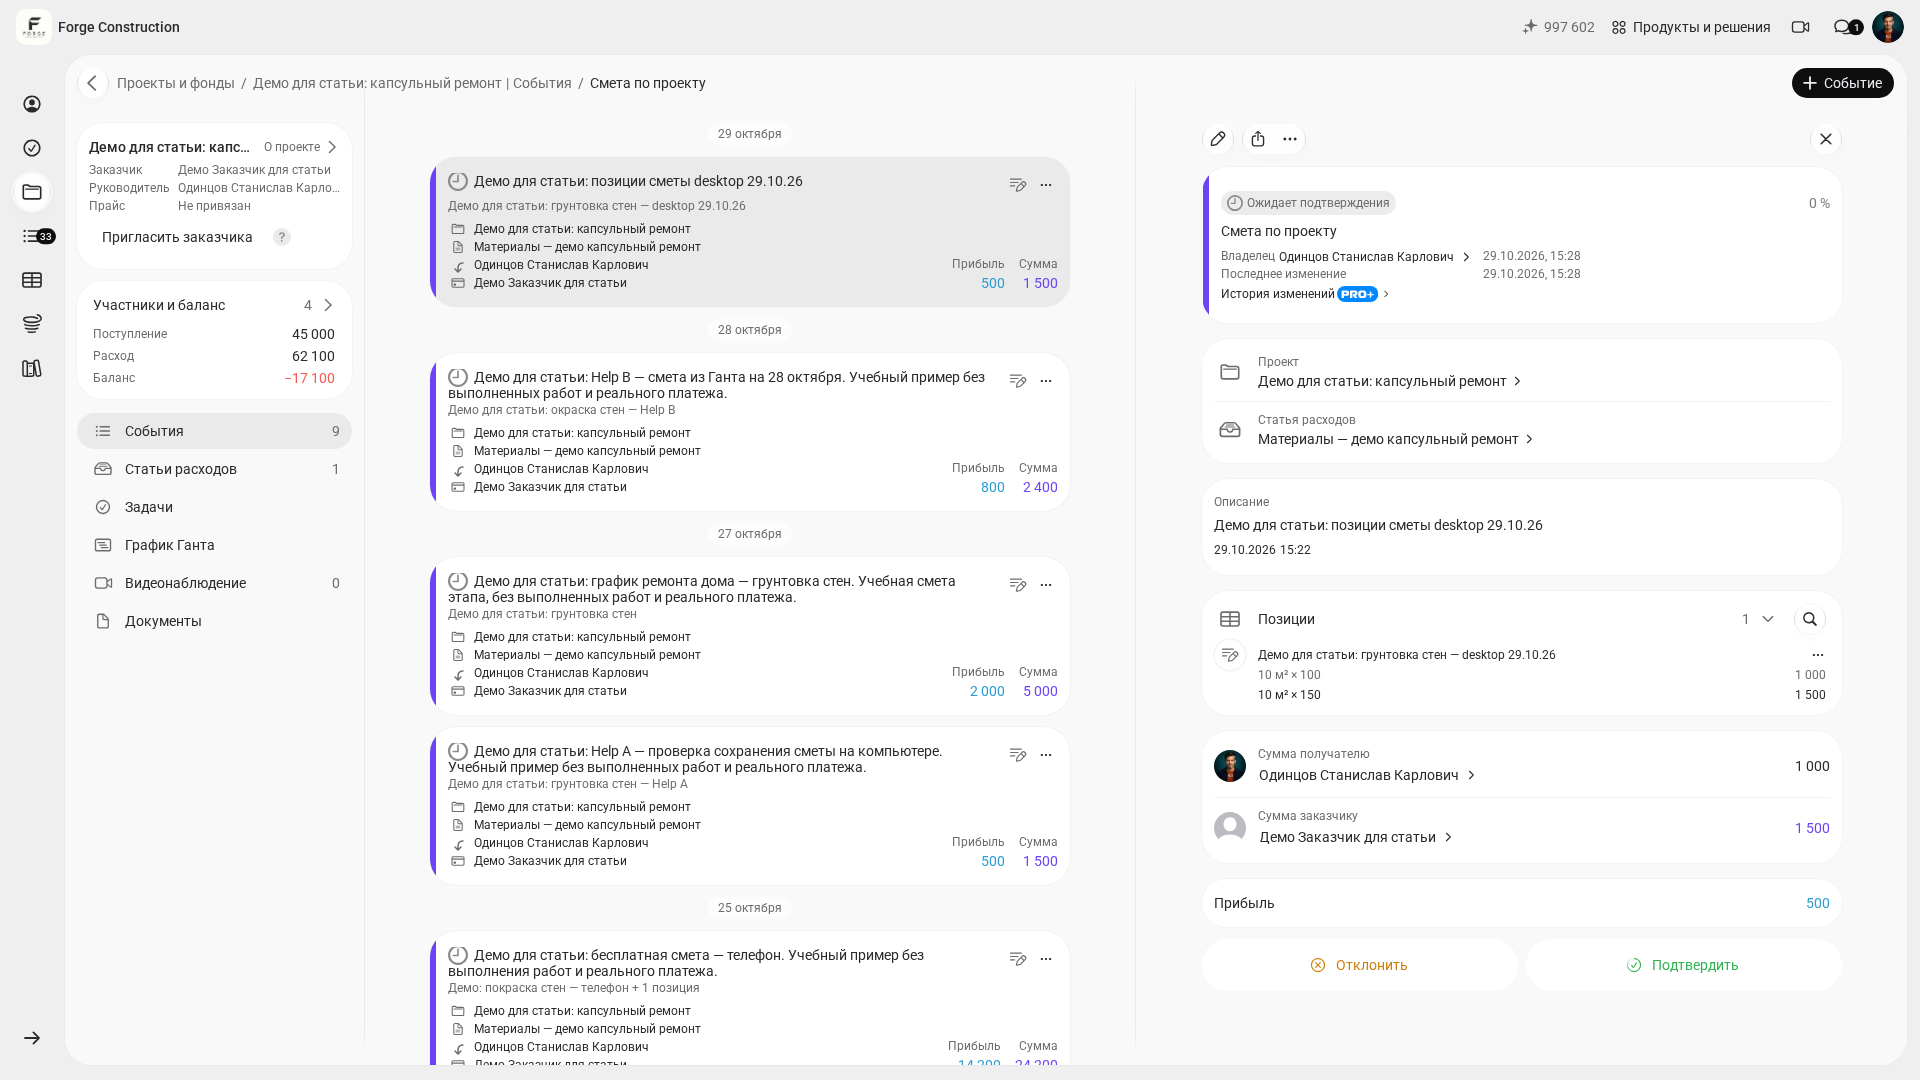
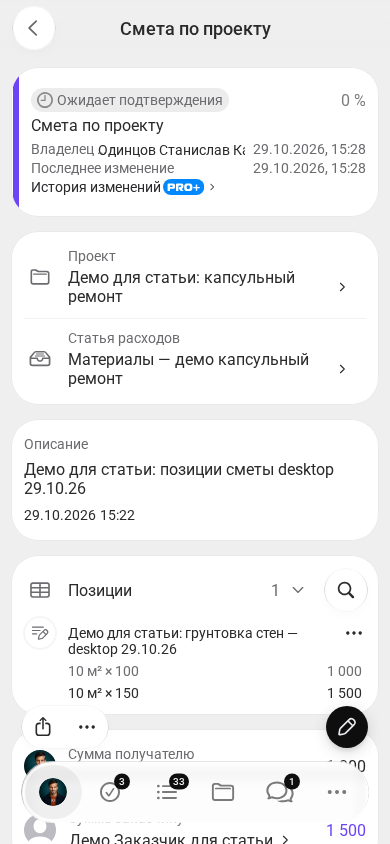
В 101 смета показывает запланированные позиции и суммы. На учебном примере ниже указаны 10 м² грунтовки, цены 100 и 150 ₽ за единицу и суммы 1 000 и 1 500 ₽. Состояние «Ожидает подтверждения» и прогресс 0% означают, что этот экран не подтверждает выполнение или оплату работ.
Подробный расчёт количества нужен до закупки: как рассчитать плитку, краску, покрытие и обои. Сам учёт не определяет нормы расхода материала и не заменяет обмеры.
Как контролировать фактические затраты?
Сопоставляйте план с документами по тому же объекту и составу работ. В отчёте 101 видны проект, статья расходов, позиция и две стороны расчёта. На учебном экране — 50 мешков смеси, 27 000 ₽ получателю и 29 100 ₽ заказчику. Разница 2 100 ₽ относится к этой записи и не равна чистой прибыли всей компании.
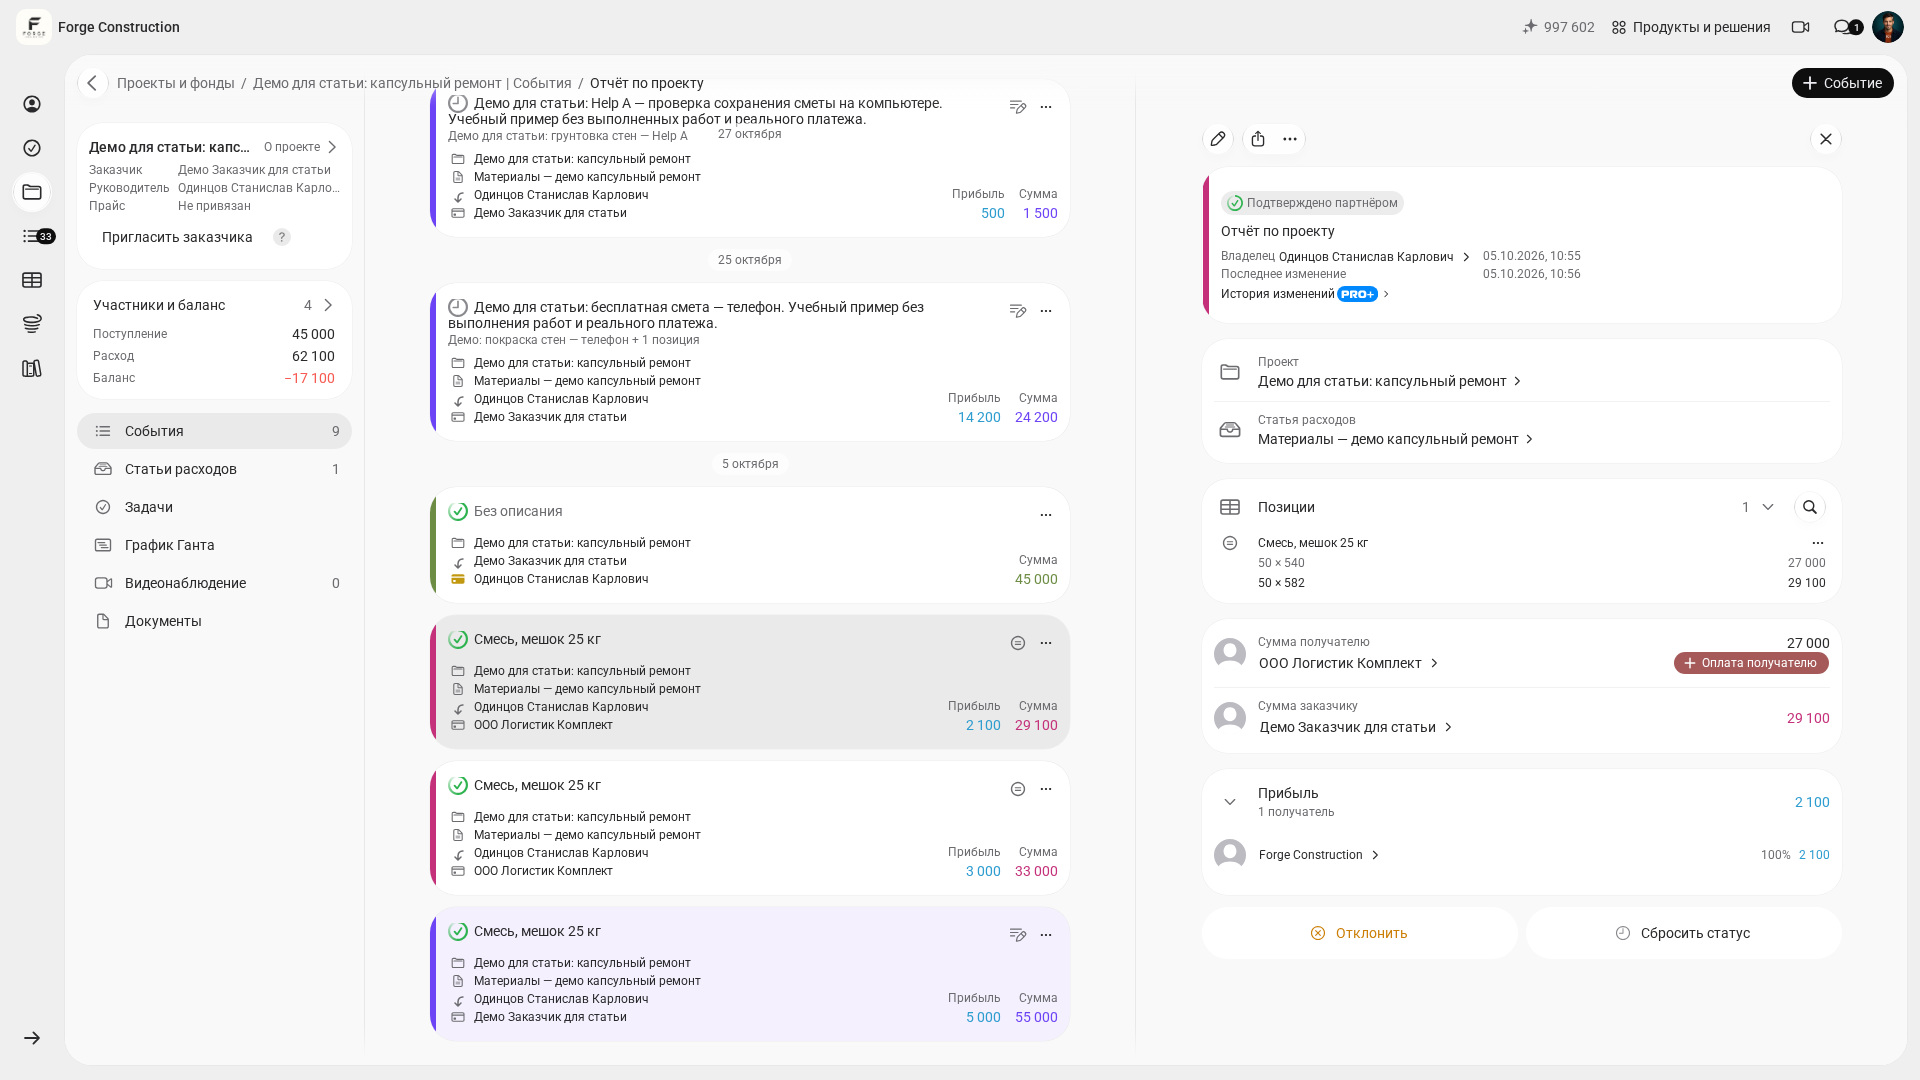
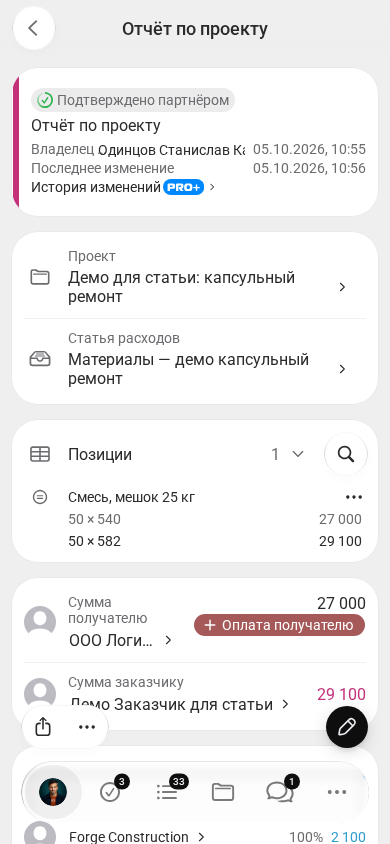
Подтверждённый отчёт и перевод денег — разные события: на кадре остаётся отдельная кнопка оплаты. Для проверки бюджета дополнительно учитывайте ещё не выполненные работы, неоплаченные обязательства и согласованные изменения. Крупный аванс заказчика тоже не означает, что весь остаток можно потратить свободно.
Что проверять при изменении бюджета?
Разберите причину отклонения: изменился объём, выросла закупочная цена, понадобилась доставка, возникла переделка или забытая позиция. Замена дорогого материала на другой требует проверки совместимости и согласования результата. Автоматической экономии от отечественного происхождения товара или новых технологий нет.
При сдаче сохраните итоговый состав затрат и документы по объекту. Следующий похожий ремонт можно оценивать по этой базе, обновляя цены, объёмы и условия. Подробнее о структуре бюджета — в статье «Статьи расходов в строительстве».