Одобренная ипотека не отвечает на все вопросы о расходах после покупки жилья. Отделка, доставка, временное проживание и изменения проекта могут потребовать отдельных денег. Для подрядчика важно понимать, какая сумма действительно согласована на работы и как заказчик планирует расчёты.
Сначала проверьте условия программы для семьи и объекта, затем составьте самостоятельный бюджет отделки. Эта статья не обещает одобрение кредита и не подменяет банковские условия расчётом в 101.
Содержание:
Где проверять условия семейной ипотеки?
Начните со страницы программы у оператора ДОМ.РФ и действующих условий выбранного банка. Проверьте категорию семьи, тип объекта, регион, историю льготных кредитов, состав заёмщиков, первоначальный взнос и требования к договору.
Не переносите ставку или условия из старой новости на любую новую сделку. Для покупки квартиры, вторичного жилья и строительства дома могут действовать разные требования. Итоговую применимость проверяйте до аванса и подписания договора, сохранив дату условий.
Какие суммы нужно разделить?
- Стоимость приобретаемого жилья или строительства по договору.
- Первоначальный взнос и расходы по кредитной сделке.
- Работы и материалы отделки, которые действительно входят в согласованный бюджет.
- Мебель, техника, переезд и временное проживание.
- Резерв на изменения, который заказчик может выделить отдельно.
Не считайте, что все эти расходы автоматически покрываются одной льготной ипотекой. Допустимый состав кредитования устанавливают правила программы и договор с банком. Подрядчик проверяет свой объём работ и согласованные источники оплаты.
Как подготовить смету отделки?
Разбейте работы на этапы и понятные позиции: единица, количество, материал, цена, доставка и допущения расчёта. Отдельно обозначьте, что не включено. Если объект ещё не передан, перечислите сведения, которые нужно уточнить после осмотра.
В смете 101 можно показать заказчику состав предварительного расчёта. Две суммы, адресованные получателю и заказчику, не являются автоматически суммой кредита и первоначальным взносом. Показанная смета также не доказывает согласование банка или готовность работ.
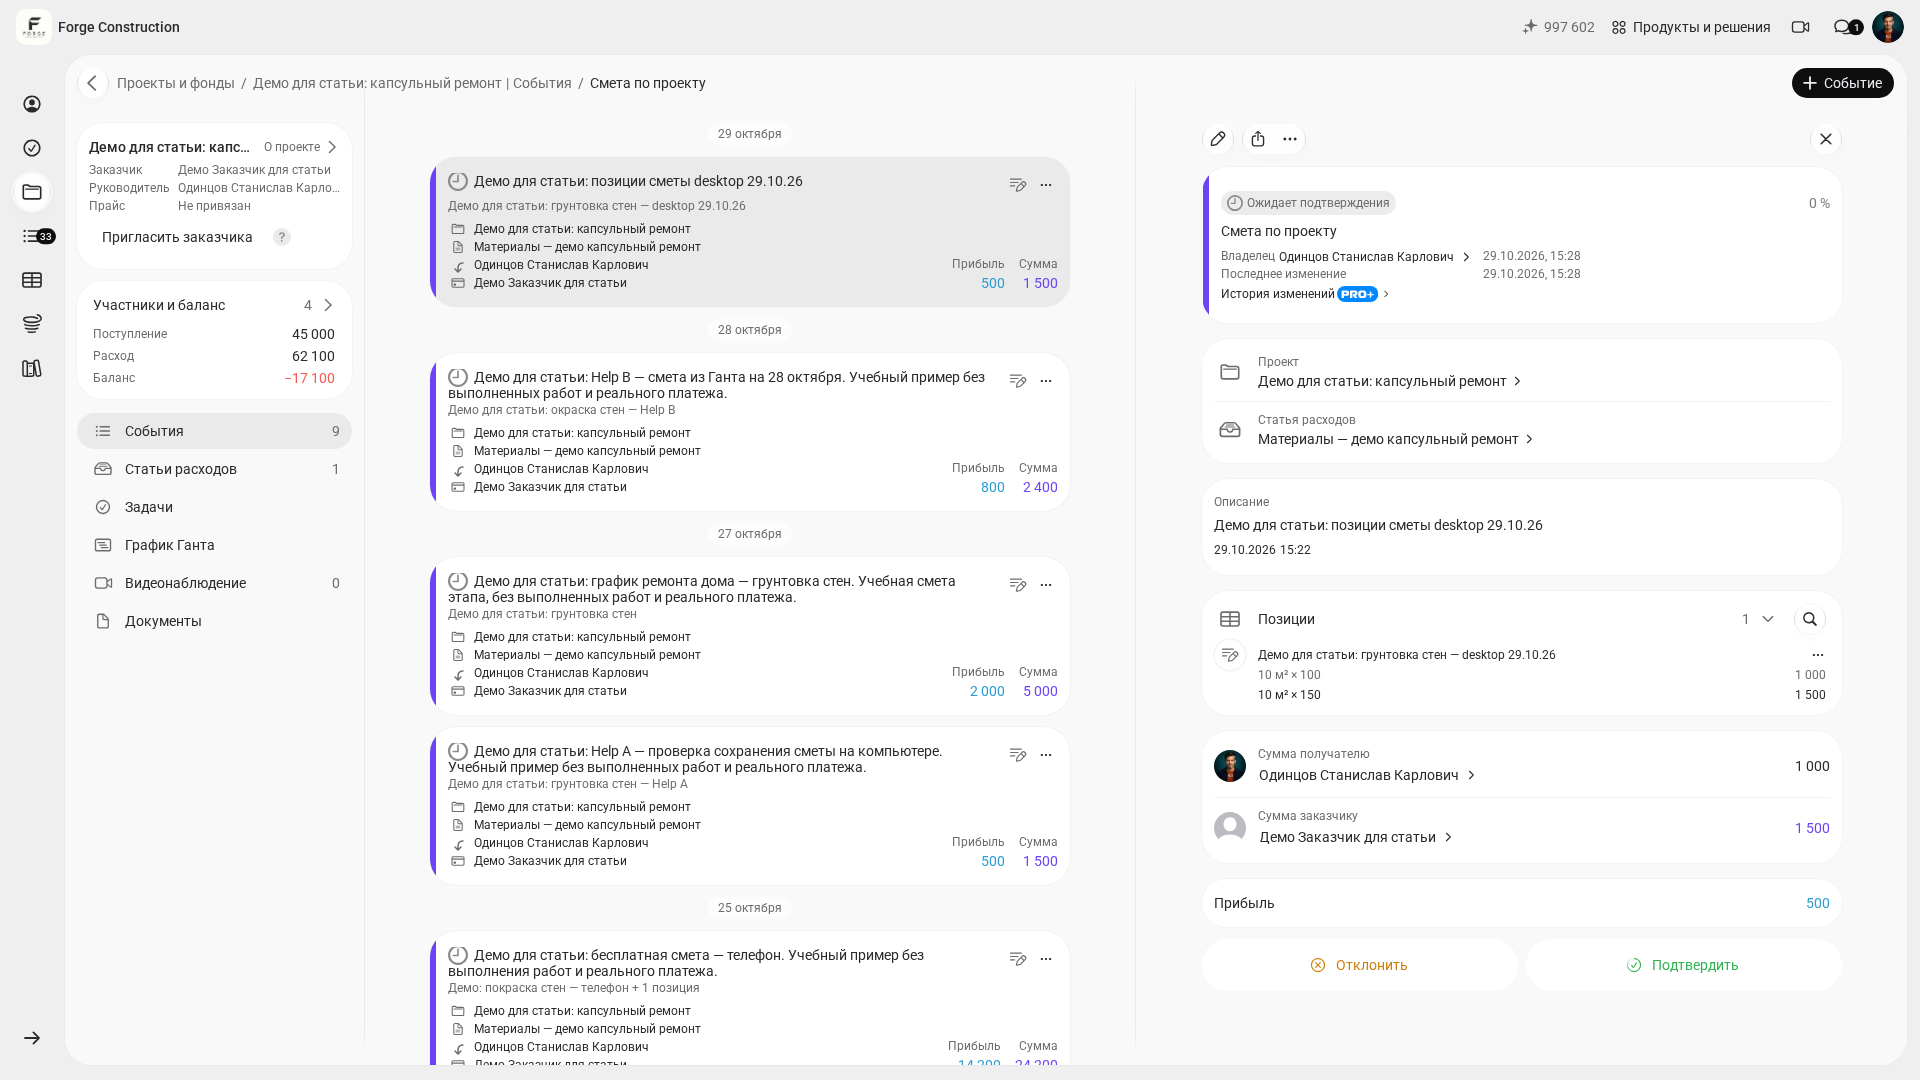
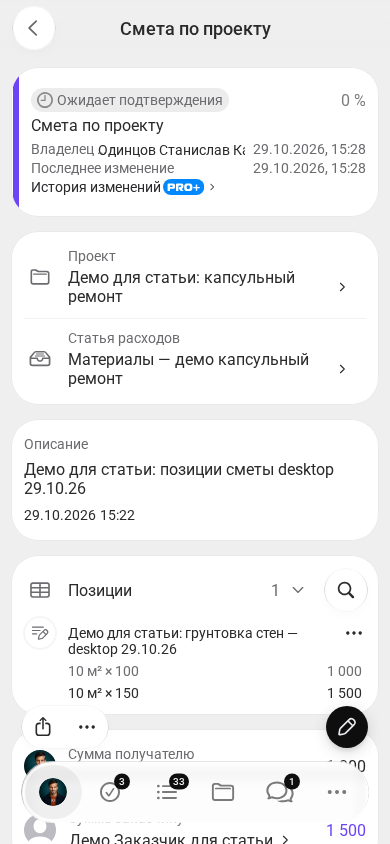
Учебный пример: отдельный бюджет ремонта
Допустим, заказчик располагает 1 200 000 ₽ именно на отделку после покупки. Работы рассчитаны в 500 000 ₽, материалы — в 480 000 ₽, доставка и вывоз — в 70 000 ₽. Согласованная часть составляет 1 050 000 ₽; до предела бюджета остаётся 150 000 ₽.
Эти 150 000 ₽ можно обсуждать как резерв, если деньги действительно доступны. Нельзя одновременно обещать их на мебель и на возможное удорожание работ. Все цифры учебные и не являются текущей рыночной оценкой стоимости ремонта или условиями ипотечного кредита.
Как контролировать расходы и расчёты по этапам?
После начала работ сравнивайте смету с фактическими объёмами, расходами и оплатами по тому же объекту. В 101 сведения об отчёте и оплате проверяют отдельно. Сохранённый отчёт помогает обсудить выполненный этап, но сам по себе не подтверждает банковское перечисление.
Перед следующим этапом проверьте: что принято, какие документы есть, сколько уже оплачено, какие изменения согласованы и хватает ли доступных денег на ближайшие закупки. Приложение не меняет ипотечный договор и не даёт автоматического доступа к кредитным средствам заказчика.
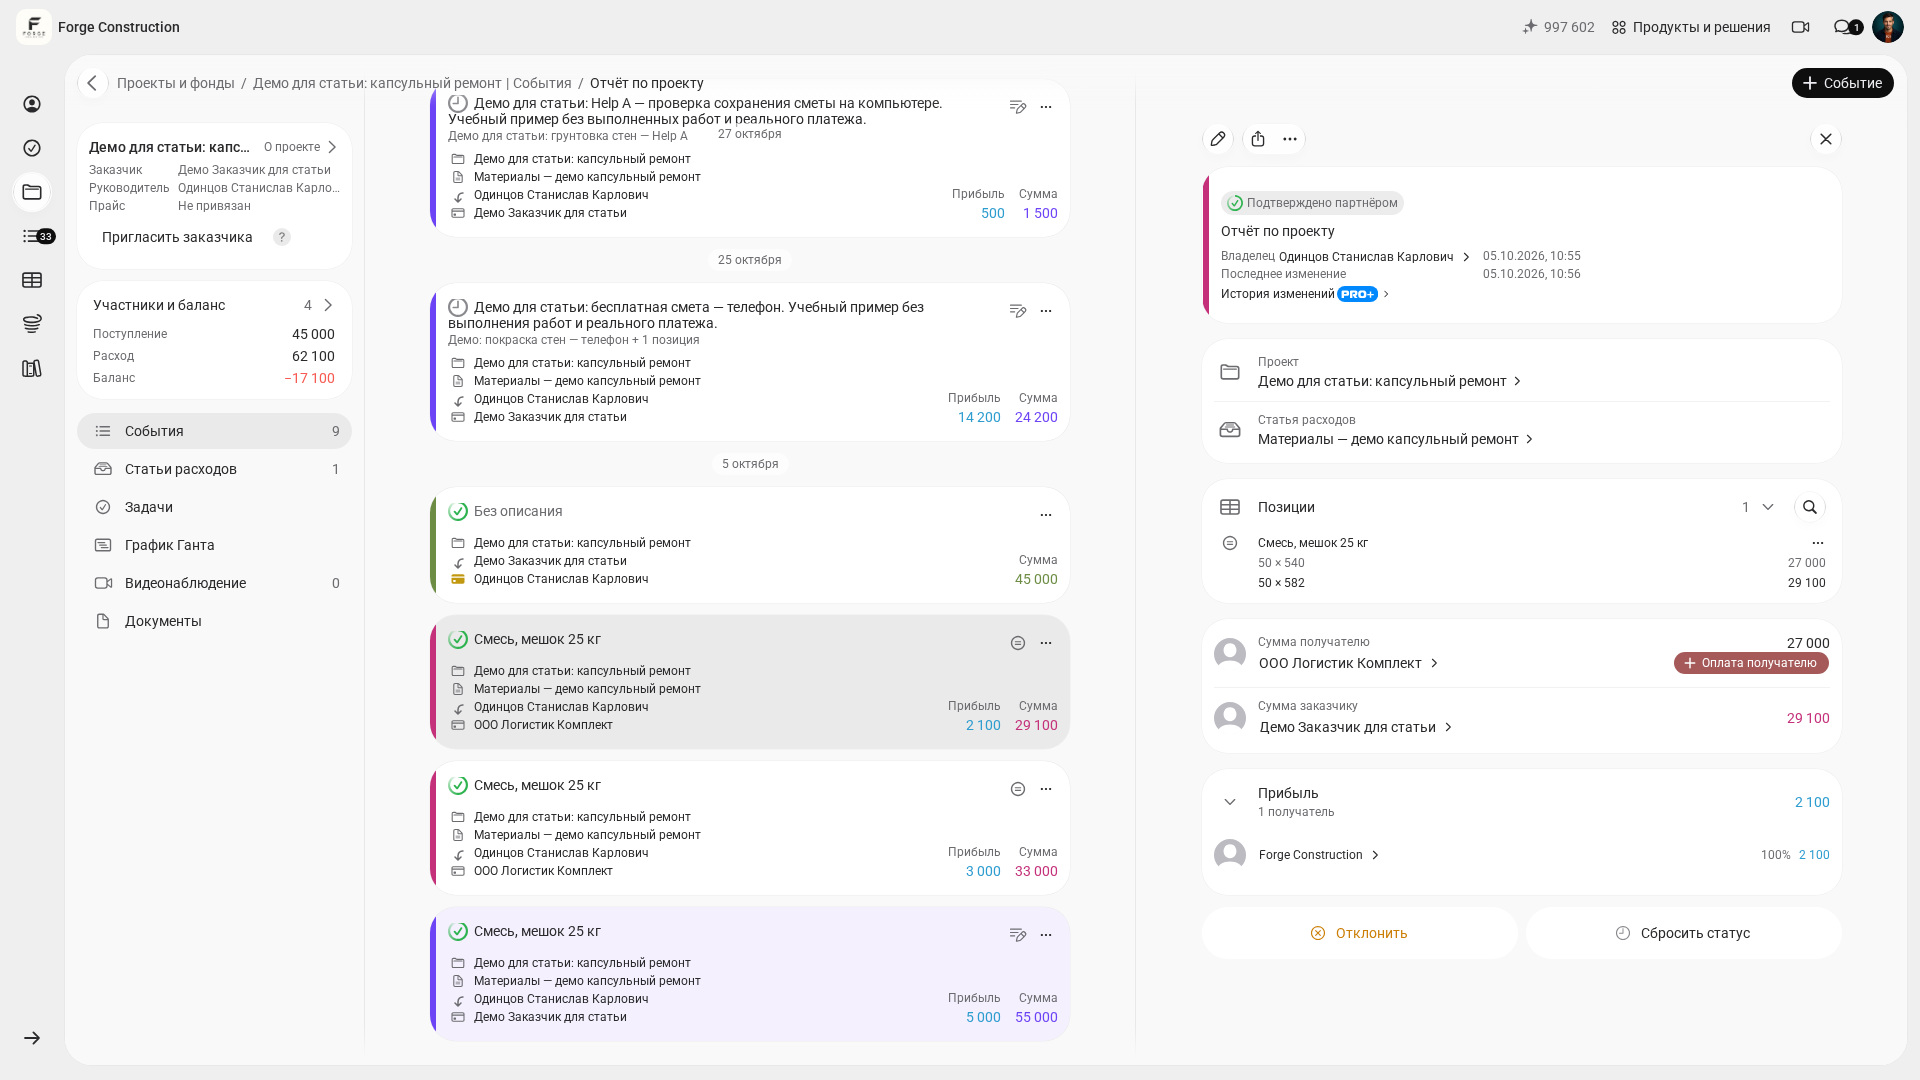
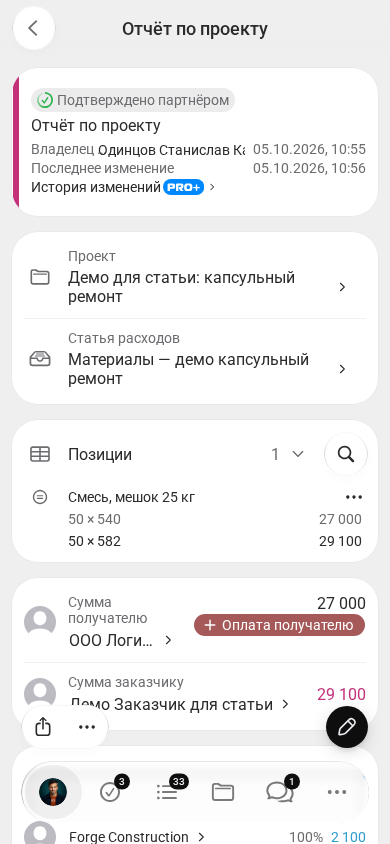
Что согласовать до выхода бригады?
- Подтвердить, что сделка и выбранный объект подходят семье по актуальным правилам банка.
- Определить самостоятельный состав и предел бюджета отделки.
- Подготовить смету с допущениями и исключениями.
- Согласовать этапы, документы и порядок оплат.
- Определить, как фиксируются изменения объёма и цены.
Для строительной команды главный результат — выполнимый договор и проверяемые расчёты по объекту. Ипотечное одобрение и учёт ремонта решают разные задачи.