
Содержание:
НДС на УСН: когда возникает обязанность платить
Это самое обсуждаемое изменение, которое будет стоить большинству компаний на УСН в 2025 году, много миллионов на налоги в 2026 году. Давайте разбираться в нюансах наступающих нам на пятки перемен.
Если в 2025 компания с доходом до 60 млн рублей могла спокойно работать без НДС, то теперь платить дополнительные проценты будут все, чей доход превышает 20 млн рублей.
Подытожим: если ваш годовой доход превысит допустимые 20 млн рублей в 2026 году, вы потеряете право на освобождение от НДС и должны будете начать его уплату с 1-го числа месяца, следующего за месяцем превышения.
Конечно, это не значит, что всем придется платить новую красивую ставку 22%. Законодатели предусмотрели для предпринимателей 3 варианта работы с НДС:
| Лимит дохода за год | Ставка НДС | Право на вычет «входного» НДС |
|---|---|---|
| свыше 20 млн ₽ до 272,5 млн ₽ | 5% (Пониженная) | Нет |
| свыше 272,5 млн ₽ до 490,5 млн ₽ | 7% (Пониженная) | Нет |
| свыше 20 млн ₽ до 490,5 млн ₽ | 22% (Стандартная) | Да |
Источник: ФНС России — индексированные лимиты УСН в 2026 году.
Новые ставки УСН: кому придется платить больше?
В 2026 году стандартные ставки УСН 6% для объекта «доходы» и 15% для объекта «доходы минус расходы» применяются при соблюдении условий режима; верхний лимит доходов составляет 490,5 млн ₽.
Основной целью этого изменения является поддержка масштабирования бизнеса. Хотя бы в плане налоговой ставки вас ждет стабильность.
| Лимит годового дохода на УСН в 2026 году | Ставка УСН «Доходы» | Ставка УСН «Доходы минус расходы» |
|---|---|---|
| До 490,5 млн ₽ | 6% | 15% |
Это отличная новость для растущих компаний (давайте видеть позитив тоже!)! Она позволяет вам существенно наращивать обороты в сфере строительства, отделки и дизайна, не опасаясь резкого скачка налоговой нагрузки по самому налогу УСН.
Изменения по страховым взносам с 2026 года
В 2026 году выросла единая предельная база страховых взносов и изменились условия льгот для МСП. Источник: ФНС России.
В 2026 году общий тариф — 30% в пределах годовой базы 2 979 000 ₽ на работника и 15,1% сверх неё. Регрессия сохранена. Пониженные тарифы МСП применяются при выполнении условий статьи 427 НК РФ; единого тарифа 21,5% для всех МСП нет. Источник: ФНС России.
Нагрузка зависит от права работодателя на пониженный тариф и размера выплат. Высокая зарплата сама по себе не означает отмену регрессии: по общему тарифу часть выплат сверх единой предельной базы в 2026 году облагается по ставке 15,1%. Источник: ФНС России.
Практический расчет налоговой нагрузки
Для примера возьмём бизнес в сфере отделки с доходом 50 млн ₽ без НДС и признаваемыми расходами 30 млн ₽. Предположим, что применяется НДС 5% сверх цены, а объект УСН — «доходы минус расходы» со ставкой 15%. Страховые взносы и иные налоги отдельно в этом примере не рассчитываются. Источник: ФНС России.
| Показатель | Сумма |
|---|---|
| Годовой доход (Выручка) | 50 000 000 руб. |
| Годовые расходы | 30 000 000 руб. |
| База УСН | 20 000 000 руб. |
Расчет налоговой нагрузки:
- Налог УСН (15%): 20 000 000 руб. × 15% = 3 000 000 руб.
- НДС (5%): 50 000 000 руб. × 5% = 2 500 000 руб.
- Итоговая налоговая нагрузка: 3 000 000 руб. +2 500 000 руб. = 5 500 000 руб 000 руб. = 5 500 000 руб.
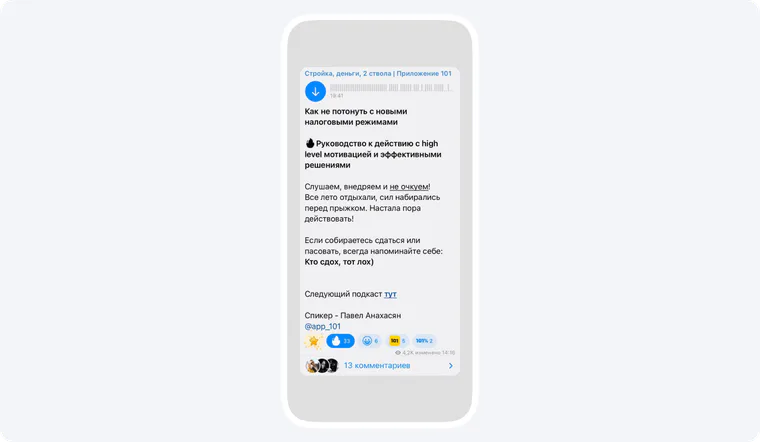
Расчет делаем с пониженной ставкой НДС, потому что большинство клиентов МСБ — физлица или «упрощенцы». Об этом мы записали вас вас подробный подкаст о предстоящих налоговых изменениях. Переходите в Telegram-канал Приложения 101, чтобы послушать его, пока едете за рулем или куда-то идете.
Шаги по подготовке к реформе
2 ключевых шага, которые помогут вам в этом и любом кризисе:
1. Внедрение управленческого учета в Приложении 101
Это единственное мобильное приложение, которое позволит вам навести порядок в финансах бизнеса без лишних хлопот. Запишитесь на бесплатную встречу с экспертом Приложения 101, чтобы разобраться в финансовых показателях бизнеса, начать контролировать деньги, которые проходят через компанию, и повысить прибыль с помощью современных инструментов.
На встрече вы узнаете, как:
- отказаться от Excel и бумажных чеков;
- ускорить выплаты от заказчиков;
- получить юридическую защиту своих действий, которая позволит уверенно чувствовать себя в спорных ситуациях.
Вместе с экспертом в прямом эфире вы сможете настроить приложение под нужды своей компании. Эксперт расскажет и покажет, как уже в течение недели вы найдете «потеряные» средства и освободите себе до 20 часов рабочего времени.
2. Присутствие в сообществе прогрессивных предпринимателей.
У нас есть Telegram-канал с множеством полезных материалов о ведении проектного бизнеса, налогах и учете. А также для вас мы создали открытый чат для обмена опытом, передачи заказчиков и общения на профессиональные темы.