Постоянные расходы относительно мало меняются при изменении объёма работ в выбранном периоде и диапазоне загрузки. Аренда одного офиса может оставаться прежней при трёх и четырёх объектах, но расширение компании потребует других площадей и затрат.
Регулярность платежа и его зависимость от объёма — разные признаки. Ежемесячная закупка материала может быть переменной, а разовый обязательный платёж не обязательно связан с количеством выполненных работ.
Содержание:
Как классифицировать расходы?
| Тип | Поведение в выбранном диапазоне | Пример для подрядчика |
|---|---|---|
| Постоянные | Сумма мало зависит от текущего объёма | Фиксированная аренда офиса |
| Переменные | Меняются вместе с объёмом | Материал на каждый метр работ |
| Смешанные | Есть фиксированная и переменная части | Оклад и доплата по результату |
| Ступенчатые | Меняются при достижении порога загрузки | Дополнительный прораб при расширении команды |
Один вид расхода может вести себя по-разному при разных условиях договора. Доставка за рейс зависит от числа рейсов, аренда оборудования за месяц — от времени, сдельная оплата — от принятого объёма. Сначала читайте условия, затем назначайте категорию.
Что включить в постоянную часть?
Соберите аренду, фиксированную оплату административной команды, подписки и другие обязательные затраты на выбранный период. Для каждой строки укажите сумму, дату платежа, срок договора и возможность пересмотра. Налоги и проценты требуют собственного расчёта; считать их всегда постоянными неправильно.
Признак «постоянный» не равен «накладной» или «непрямой». Производственная аренда и офисная аренда могут одинаково мало зависеть от объёма, но относиться к разным уровням себестоимости. Метод распределения общих расходов на объекты фиксируйте отдельно.
Зафиксируйте критерии классификации для своей компании: выбранный период, диапазон загрузки и условия изменения суммы. Управленческая модель должна помогать сравнивать решения; она не заменяет бухгалтерские и налоговые правила.
Учебный расчёт точки безубыточности
Условно за месяц постоянные расходы составляют 300 000 ₽: аренда 80 000 ₽, фиксированная административная оплата 180 000 ₽ и прочие постоянные затраты 40 000 ₽. Предположим, переменные затраты составляют 70% выручки. Доля маржинального дохода тогда равна 30%.
При этих допущениях выручка безубыточности = 300 000 / 0,30 = 1 000 000 ₽. При выручке 1 200 000 ₽ маржинальный доход составит 360 000 ₽, а остаток после указанных постоянных расходов — 60 000 ₽. Другие расходы и налоги в примере не рассчитаны.
Модель работает при сохранении структуры заказов, цен и доступной мощности. Если новый объект требует дополнительного руководителя или резко иной закупки материалов, пересчитайте исходные условия. Этот расчёт не определяет даты поступления денег.
Как проверять затраты по данным 101?
Сначала убедитесь, что операции отнесены к правильному проекту и статье. В учебном отчёте 101 ниже показана смесь в количестве 50 мешков, 27 000 ₽ получателю и 29 100 ₽ заказчику. Это пример детализации расхода по объекту, без доказательства постоянной части всей компании.
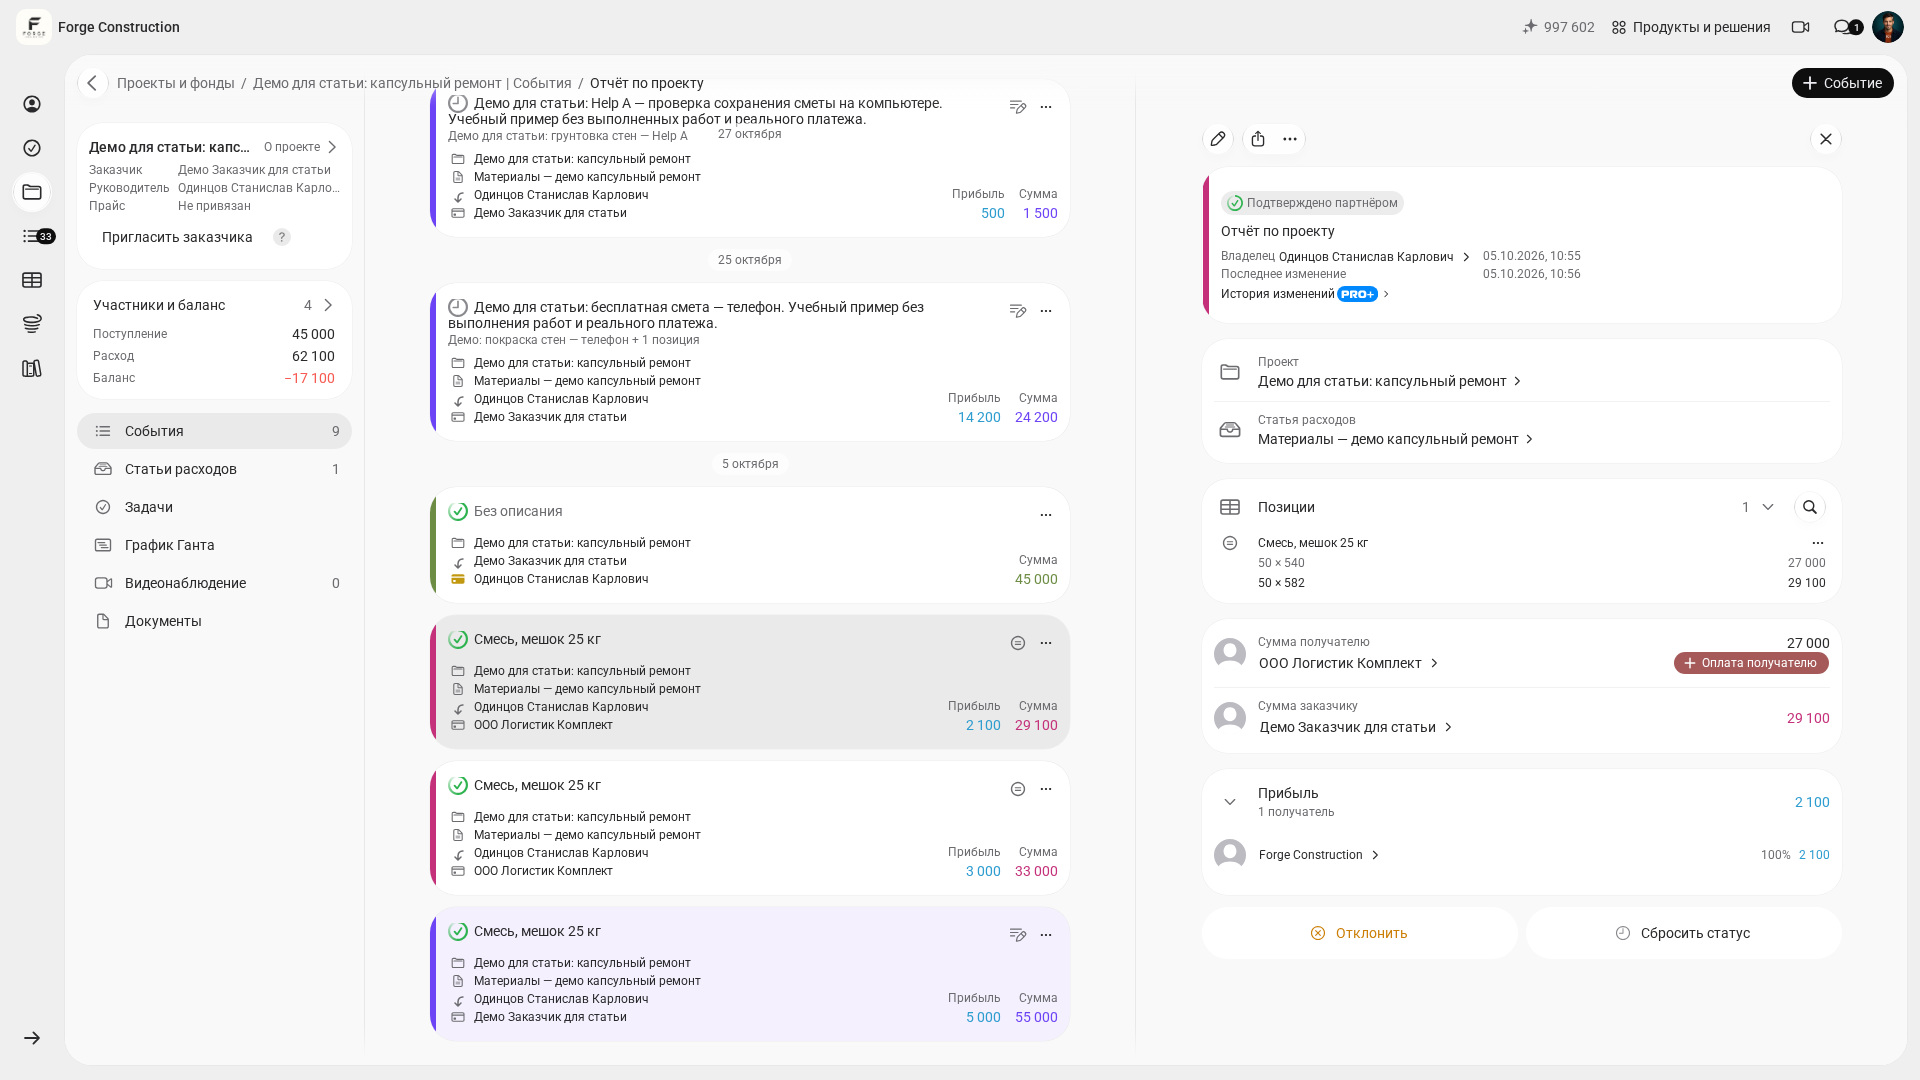
Оплата выделена отдельной кнопкой, поэтому подтверждённый отчёт не следует считать банковской выпиской. Для анализа постоянных расходов дополнительно соберите административные затраты, периодичность и обязательства. Проверяйте состав суммы до сравнения итогов.
Как сокращать расходы без случайных решений?
Начните с дублирующих подписок, неиспользуемых площадей, простоев и условий поставки. Оцените последствия изменения: срок договора, стоимость отказа, качество и способность команды выполнить обязательства. Уменьшение расхода полезно, если оно не создаёт большего убытка в другом месте.
Перевод сотрудников на процент или привлечение внешнего исполнителя требует проверки условий работы и законодательства. Он не гарантирует экономию: могут появиться дополнительные затраты на контроль, замены и координацию. Выбирайте решение по расчёту своей загрузки.
Что контролировать каждый месяц?
- Сравните плановую постоянную сумму с фактом и объясните отклонения.
- Проверьте, сохранился ли выбранный диапазон загрузки.
- Обновите условия продления аренды, услуг и подписок.
- Пересчитайте точку безубыточности при изменении цен и структуры работ.
- Сверьте даты обязательных выплат с денежным календарём.
Классификация нужна для решения конкретного вопроса. Полная структура затрат по объекту разобрана в статье «Статьи расходов в строительстве».