После ремонта заказчик может попросить договор, акты и подтверждения расходов для налогового вычета. Задача подрядчика — передать документы, соответствующие выполненной работе и расчётам. Решение о праве на вычет и его размере принимается по налоговым правилам, а не по наличию красивого отчёта.
Разберём сроки 3-НДФЛ и порядок подготовки документов по отделке. Отдельно покажем, где полезен учёт объекта в 101 и какие сведения он не заменяет.
Содержание:
Действует ли срок 30 апреля для вычета?
ФНС разграничивает две ситуации. Если декларация за 2025 год нужна исключительно для вычетов, срок 30 апреля 2026 года на неё не распространяется. Когда в этой же декларации есть доходы, которые необходимо задекларировать, применяется обязательный срок.
Не выбирайте срок только по желанию получить деньги раньше. Сначала определите основание подачи: только вычет или одновременно обязательная декларация по доходам. Для другой налоговой ситуации используйте относящееся к ней разъяснение ФНС.
За какой период собирают документы?
Декларация относится к конкретному налоговому году. В обычной ситуации возврата за прошлые периоды в 2026 году рассматривают 2023–2025 годы. Это не означает, что право на каждый вычет возникает в любой из этих лет или что все остатки вычетов устроены одинаково. У имущественного вычета и отдельных категорий налогоплательщиков есть особенности.
Сначала установите дату возникновения права и состав подходящих расходов, затем распределяйте документы по периодам. Если часть работ оплачена в разные годы, не складывайте всё автоматически в одну сумму без проверки оснований.
Когда расходы на отделку могут иметь значение для вычета?
Разъяснение ФНС от 27 мая 2026 года связывает вычет по отделке с условиями приобретения жилья и подтверждающими документами. В частности, в соответствующем договоре должно быть указано приобретение квартиры или комнаты без отделки. Произвольный ремонт любого жилья не становится подходящим расходом только потому, что подрядчик выдал акт.
Для подрядчика практический вывод простой: называйте работы и материалы по существу, отражайте фактический объём и оплату. Не обещайте клиенту, что налоговая примет любые расходы на мебель, оборудование или переделку планировки вместе с отделкой.
Что передать заказчику после работы?
- Договор с согласованным составом работ и приложениями.
- Документы по фактически выполненным этапам.
- Подтверждения оплаты и расходов в применимом к сделке виде.
- Понятное разделение работ, материалов и других покупок.
- Пояснение расхождений между предварительной сметой и фактическим объёмом.
Один документ не подтверждает сразу всё. Смета описывает расчёт, акт относится к выполнению, платёжный документ — к оплате. Проверяйте, кто указан стороной договора и плательщиком, а также что именно подтверждает каждая запись.
Как использовать 101 для подготовки сведений по объекту?
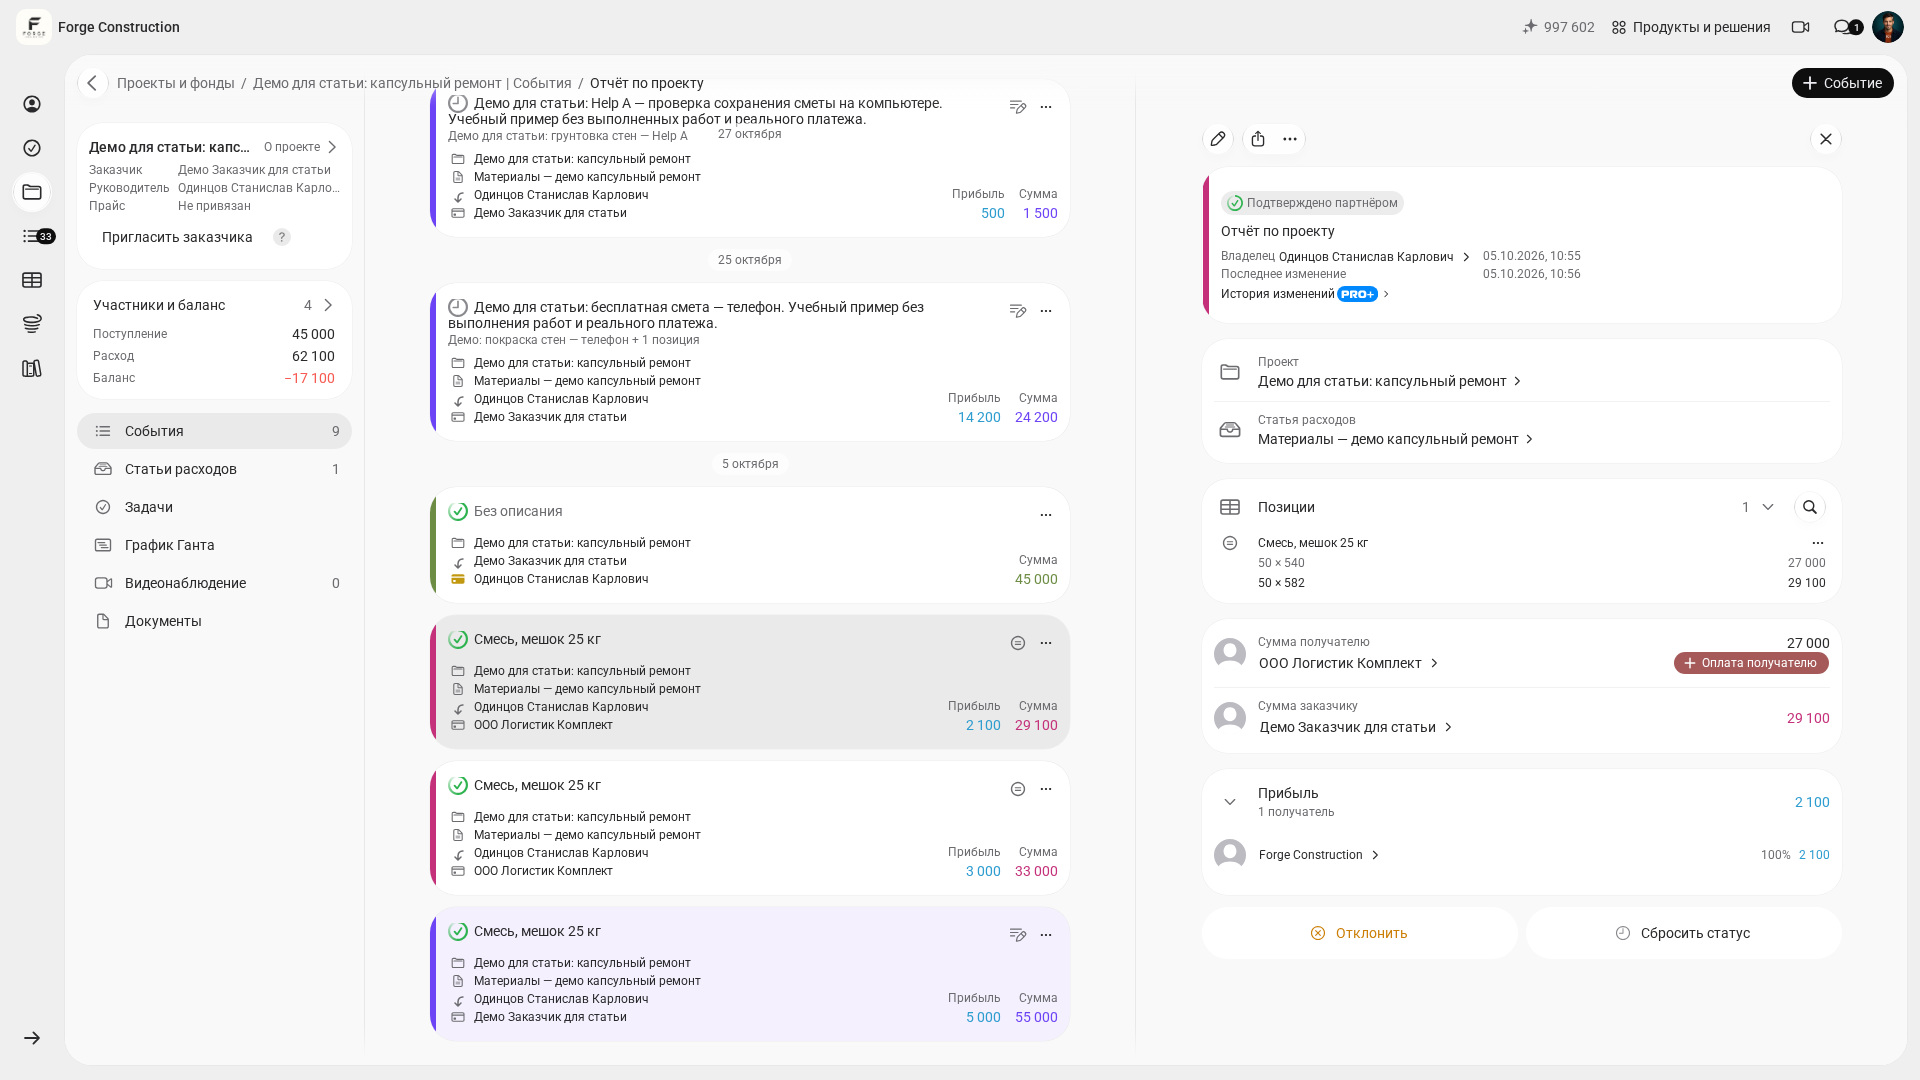
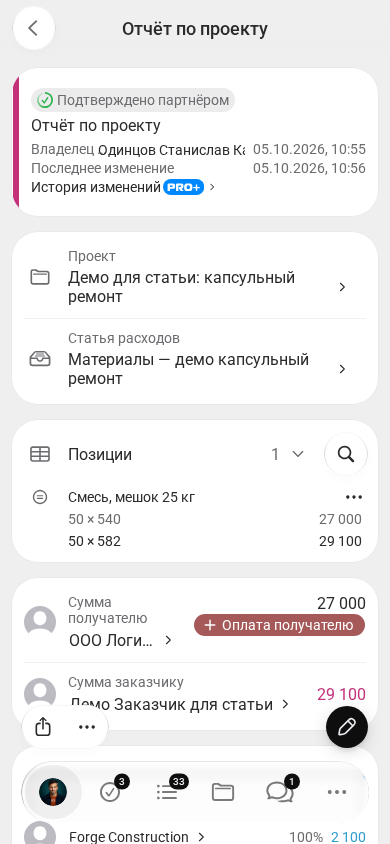
В 101 можно держать сведения о работах и расходах в контексте нужного проекта. Когда заказчик задаёт вопрос о сумме, проще начать с конкретного отчёта и сверить его с договором и документами. Подтверждение отчёта требует проверки содержания и зависит от прав участника.
Учётная запись помогает восстановить, что происходило на объекте. Она не является решением ФНС, не заменяет требуемую первичную документацию и не отправляет 3-НДФЛ за заказчика. Перед передачей материалов проверьте суммы, даты, получателя, состав работ и документ об оплате.
Как планировать ожидание возврата?
По разъяснению ФНС о камеральных проверках, общий срок проверки 3-НДФЛ — до трёх месяцев. Это не обещание, что деньги поступят ровно в этот день: результат проверки и последующее перечисление нужно учитывать отдельно.
Проверка декларации и перечисление возврата — разные этапы. Не обещайте заказчику конкретную дату поступления денег и не делайте её обязательным источником оплаты вашего этапа. Состояние проверки, требования и реквизиты сверяют в официальном налоговом кабинете.
Рабочий порядок: определить право на вычет, собрать пакет по выбранному году, проверить сведения, подать декларацию допустимым способом и следить за требованиями. Подрядчик помогает точными документами; личную налоговую ситуацию заказчик проверяет отдельно.