

Daftar isi:
Apa itu margin kontribusi?
Margin kontribusi adalah pendapatan penjualan dikurangi biaya variabel. Metrik ini menunjukkan jumlah uang yang tersisa setelah membayar biaya yang naik atau turun mengikuti produk, layanan, atau proyek. Biaya variabel yang umum mencakup bahan, upah berdasarkan hasil kerja, pengiriman, dan komisi penjualan.
Jumlah yang tersisa digunakan untuk menutup biaya tetap seperti sewa kantor, gaji manajemen, dan langganan perangkat lunak. Setelah biaya tetap tertutup, sisanya berkontribusi terhadap laba operasional.
Metrik ini sangat berguna dalam bisnis berbasis proyek. Perusahaan dapat menghitungnya untuk seluruh bisnis, sekelompok proyek, atau satu proyek. Analisis per proyek memudahkan tim melihat jenis pekerjaan yang menghasilkan imbal hasil memadai dan pekerjaan yang hanya menambah pendapatan.
Apa perbedaan margin kontribusi dan markup?
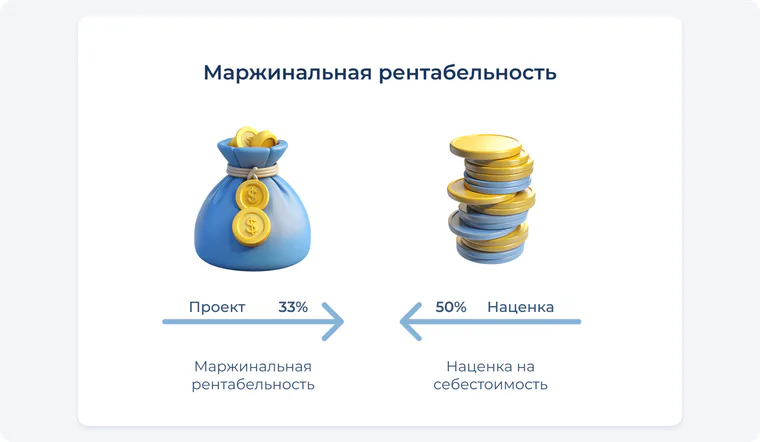
Markup membandingkan harga jual dengan biaya dasar yang digunakan untuk menetapkan harga tersebut. Jika biaya untuk memberikan suatu layanan adalah 1.000 unit moneter dan perusahaan menambahkan markup 50%, harga jualnya menjadi 1.500.
Margin kontribusi mengukur jumlah yang tersisa setelah biaya variabel aktual dikurangkan dari pendapatan aktual. Perhitungan ini dapat mengungkap biaya yang belum tercakup dalam markup awal, termasuk biaya pengiriman tambahan, pekerjaan alih daya, atau tenaga kerja khusus proyek.
| Metrik | Perhitungan | Kegunaan utama |
|---|---|---|
| Markup | Harga dikurangi biaya, lalu dibagi biaya | Menetapkan atau meninjau harga jual |
| Margin kontribusi | Pendapatan dikurangi biaya variabel | Mengukur jumlah yang tersedia untuk biaya tetap dan laba |
| Rasio margin kontribusi | Margin kontribusi dibagi pendapatan | Membandingkan proyek dengan ukuran berbeda |
Bagaimana cara menghitung margin kontribusi?
Rumusnya sederhana:
Margin kontribusi per unit = harga jual per unit − biaya variabel per unit
Misalkan sebuah proyek desain dan konstruksi menghasilkan pendapatan 15.000 unit moneter. Biaya tenaga kerja, pengiriman, dan biaya variabel proyek lainnya berjumlah 10.000. Margin kontribusinya adalah 5.000.
Jumlah 5.000 unit tersebut tersedia untuk menutup biaya tetap bisnis dan kemudian berkontribusi terhadap laba. Perhitungan ini tidak berarti proyek tersebut menghasilkan laba bersih 5.000 unit, karena biaya tetap belum dikurangkan.
Bagaimana cara menghitung rasio margin kontribusi?
Rasio margin kontribusi mengubah jumlah absolut menjadi persentase pendapatan:
Dalam contoh di atas, 5.000 dibagi 15.000 menghasilkan sekitar 33,3% setelah pembulatan. Artinya, sekitar sepertiga dari setiap unit pendapatan tersedia untuk menutup biaya tetap dan menghasilkan laba.
Rasio ini membantu membandingkan proyek kecil dengan proyek besar. Kontrak besar dapat menghasilkan margin kontribusi absolut yang lebih tinggi, sementara kontrak lebih kecil dapat menghasilkan rasio yang lebih kuat. Kedua sudut pandang penting ketika waktu, staf, atau peralatan terbatas.
Mengapa bisnis perlu memantau margin kontribusi?
Margin kontribusi membantu mengevaluasi proyek. Metrik ini menunjukkan pekerjaan yang menghasilkan pendapatan besar, tetapi menyisakan terlalu sedikit uang untuk menutup biaya operasional tetap.
Margin kontribusi juga mendukung keputusan penetapan harga. Margin yang lemah dapat menunjukkan harga terlalu rendah, biaya variabel yang perlu ditinjau, atau kombinasi layanan yang menghabiskan sumber daya terbatas tanpa memberikan imbal hasil memadai.
Manajer dapat menggunakan metrik ini untuk merencanakan kapasitas. Ketika jumlah tim, peralatan, atau jam kerja terbatas, margin kontribusi per sumber daya pembatas dapat memberikan perbandingan yang lebih jelas daripada pendapatan saja.
Metrik ini juga mengurangi ilusi yang muncul dari pertumbuhan pendapatan. Kenaikan pendapatan dapat terlihat mengesankan meskipun biaya variabel tumbuh dengan laju yang sama. Margin kontribusi menunjukkan kapasitas keuangan yang benar-benar dihasilkan oleh pertumbuhan tersebut.
Bagaimana cara memantau margin kontribusi di berbagai proyek?
Mulailah dengan kategori biaya yang konsisten. Catat pendapatan proyek dan pisahkan biaya variabel proyek dari biaya tetap perusahaan. Gunakan aturan klasifikasi yang sama di semua proyek agar rasionya tetap dapat dibandingkan.
Tinjau jumlah dan rasio margin kontribusi. Jumlah absolut menunjukkan total kontribusi terhadap biaya operasional tetap dan laba, sedangkan rasio menunjukkan seberapa efisien pendapatan menghasilkan kontribusi tersebut.
101 membantu tim proyek menjaga catatan keuangan tetap mutakhir dan meninjau profitabilitas proyek dalam satu ruang kerja. Hasil yang akurat tetap bergantung pada pencatatan pendapatan dan biaya yang konsisten serta tepat waktu.
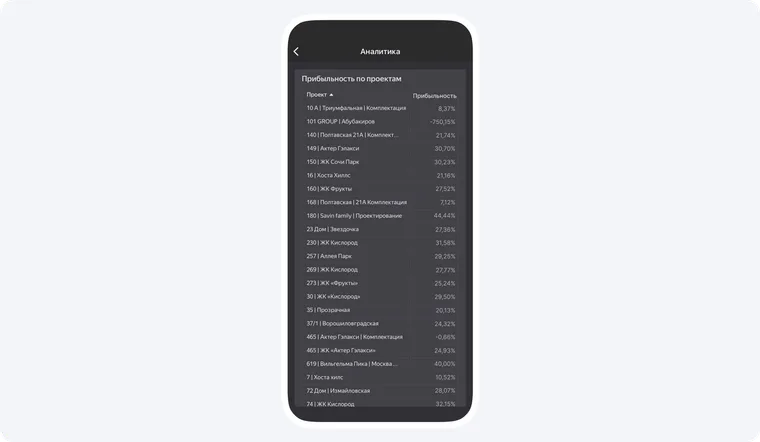
Pantau metrik dari waktu ke waktu dan selidiki perubahan yang terjadi. Satu persentase tidak dapat dijadikan target universal karena tolok ukur yang berguna bergantung pada layanan, struktur biaya, batas kapasitas, dan model bisnis.
Tinjauan bulanan singkat dapat menjadi frekuensi awal untuk mengubah margin kontribusi dari istilah akuntansi menjadi alat manajemen praktis. Frekuensi yang tepat bergantung pada ritme penjualan, durasi proyek, dan kebutuhan bisnis: bandingkan proyek, periksa perubahan biaya, lalu tentukan bagian harga atau pelaksanaan yang memerlukan perhatian.
Daftarkan tim untuk demonstrasi produk 101 agar dapat melihat cara data proyek dan indikator profitabilitas disatukan dalam satu alur kerja.