

المحتويات:
ما هامش المساهمة؟
هامش المساهمة هو مبلغ مطلق يساوي إيرادات المبيعات بعد طرح التكاليف المتغيرة. ويوضح مقدار المال المتبقي بعد سداد التكاليف التي ترتفع أو تنخفض مع حجم المنتج أو الخدمة أو المشروع.
قد تشمل التكاليف المتغيرة المواد، وأجور العمل المرتبطة بحجم التنفيذ، والتوصيل، وعمولات المبيعات. ويجب تطبيق تصنيف متسق للتكاليف عند مقارنة المشروعات أو الفترات.
يذهب المبلغ المتبقي أولًا إلى تغطية التكاليف الثابتة مثل إيجار المكتب ورواتب الإدارة واشتراكات البرمجيات، ثم يسهم ما يتبقى في الربح.
يفيد هذا المؤشر خصوصًا في الأعمال القائمة على المشروعات. ويمكن حسابه على مستوى النشاط كله، أو مجموعة من المشروعات، أو مشروع واحد لمعرفة مقدار مساهمة كل نشاط في تغطية الهيكل الثابت وتحقيق الربح.
ما الفرق بين هامش المساهمة ونسبة الزيادة على التكلفة؟
تقيس نسبة الزيادة على التكلفة مقدار زيادة سعر البيع على أساس التكلفة. أما هامش المساهمة فيقيس المبلغ المتبقي من إيرادات المبيعات بعد خصم التكاليف المتغيرة.
تختلف النسبتان في المقام والغرض. مقام نسبة هامش المساهمة هو إيرادات المبيعات، بينما مقام نسبة الزيادة على التكلفة هو أساس التكلفة.
نسبة الزيادة على التكلفة = (سعر البيع − أساس التكلفة) ÷ أساس التكلفة × 100%
| المؤشر | طريقة الحساب | المقام | شكل النتيجة | الاستخدام الأساسي |
|---|---|---|---|---|
| هامش المساهمة | إيرادات المبيعات ناقص التكاليف المتغيرة | لا يوجد؛ النتيجة مبلغ | وحدات نقدية عامة | قياس المبلغ المتاح للتكاليف الثابتة والربح |
| نسبة هامش المساهمة | هامش المساهمة إلى إيرادات المبيعات | إيرادات المبيعات | نسبة مئوية | مقارنة مشروعات مختلفة الحجم |
| نسبة الزيادة على التكلفة | الفرق بين سعر البيع وأساس التكلفة إلى أساس التكلفة | أساس التكلفة | نسبة مئوية | تحديد سعر البيع أو مراجعته |
قد تكشف بيانات هامش المساهمة تكاليف لم تدخل في التسعير الأولي، مثل توصيل إضافي أو عمل خارجي أو عمالة خاصة بالمشروع.
كيف نحسب هامش المساهمة؟
المعادلة الأساسية هي:
هامش المساهمة = إيرادات المبيعات − التكاليف المتغيرة
ويمكن حسابه لكل وحدة عندما توجد وحدة منتج أو خدمة قابلة للقياس بصورة متسقة:
هامش المساهمة للوحدة = سعر بيع الوحدة − التكلفة المتغيرة للوحدة
مثال بوحدات نقدية عامة
لنفترض أن مشروعًا يحقق إيرادات مبيعات قدرها 1,500 وحدة نقدية عامة، وأن جميع تكاليفه المتغيرة المرتبطة بهذه الإيرادات تبلغ 1,000 وحدة نقدية عامة.
هامش المساهمة = 1,500 − 1,000 = 500 وحدة نقدية عامة.
يتاح مبلغ 500 لتغطية التكاليف الثابتة ثم المساهمة في الربح. ولا يعني ذلك أنه صافي ربح، لأن التكاليف الثابتة والالتزامات الأخرى لم تُخصم بعد.
كيف نحسب نسبة هامش المساهمة؟
تحول نسبة هامش المساهمة المبلغ المطلق إلى نسبة من إيرادات المبيعات:
نسبة هامش المساهمة = هامش المساهمة ÷ إيرادات المبيعات × 100%
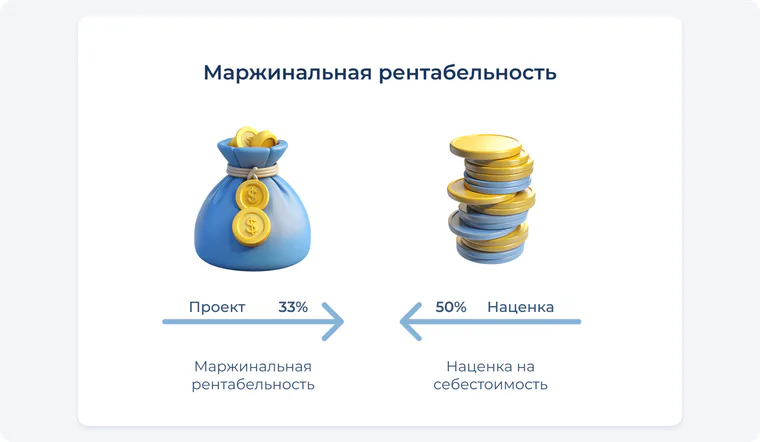
في المثال السابق: 500 ÷ 1,500 × 100% ≈ 33%.
يعني ذلك أن نحو ثلث إيرادات المبيعات متاح لتغطية التكاليف الثابتة ثم المساهمة في الربح. وهذه النتيجة تخص المثال التعليمي وحده وليست هدفًا عامًا للأعمال.
تساعد النسبة في مقارنة مشروع صغير بمشروع كبير. فقد يحقق عقد كبير هامش مساهمة أعلى من حيث المبلغ، بينما يحقق عقد أصغر نسبة أقوى. ويهم المنظوران عندما يكون الوقت أو عدد العاملين أو المعدات محدودًا.
ما علاقة هامش المساهمة بنقطة التعادل؟
تتحقق نقطة التعادل عندما تكفي المساهمة المتولدة من المبيعات لتغطية التكاليف الثابتة، قبل بدء تحقيق الربح.
كل عملية بيع ذات هامش مساهمة موجب تضيف مبلغًا إلى تغطية التكاليف الثابتة. وبعد تغطيتها، يسهم هامش المساهمة الإضافي في الربح.
هذه علاقة مفاهيمية تساعد على فهم دور المؤشر. ويظل تحليل نقطة التعادل محتاجًا إلى تصنيف كامل ومتسق للتكاليف وإيرادات المبيعات.
لماذا يجب على المنشأة متابعة هامش المساهمة؟
يساعد هامش المساهمة في تقييم المشروعات. فهو يكشف الأعمال التي تحقق إيرادات كبيرة، لكنها تترك مبلغًا محدودًا لتغطية المصروفات العامة.
كما يدعم قرارات التسعير. وقد يشير الهامش الضعيف إلى سعر يحتاج إلى المراجعة، أو تكاليف متغيرة تحتاج إلى الانتباه، أو مزيج خدمات يستهلك موارد محدودة من دون عائد كافٍ.
يمكن للمديرين استخدام المؤشر في تخطيط القدرة التشغيلية. فعندما تكون فرق العمل أو المعدات أو ساعات العمل محدودة، قد يوفر هامش المساهمة لكل مورد مقيّد مقارنة أوضح من الإيرادات وحدها.
ويساعد المؤشر كذلك في تجنب الخلط بين نمو الإيرادات وتحسن النتيجة. فقد ترتفع الإيرادات من دون تحسن الربح إذا ارتفعت التكاليف المتغيرة بالمعدل نفسه.
لا توجد نسبة موحدة جيدة أو منخفضة تصلح لكل منشأة. تعتمد المقارنة على الخدمة وهيكل التكلفة وقيود القدرة ونموذج العمل، مع استخدام قواعد التصنيف نفسها.
كيف نتابع هامش المساهمة لكل مشروع؟
ابدأ بفئات تكاليف متسقة. سجّل إيرادات المشروع، وافصل تكاليفه المتغيرة عن التكاليف الثابتة للمنشأة. وطبّق قواعد التصنيف نفسها على جميع المشروعات حتى تظل النتائج قابلة للمقارنة.
راجع مبلغ هامش المساهمة ونسبته معًا. يوضح المبلغ إجمالي المساهمة في المصروفات العامة والربح، بينما توضح النسبة مدى كفاءة الإيرادات في تكوين تلك المساهمة.
يساعد 101 فرق المشروعات على تسجيل البيانات المالية ومراجعة ربحية المشروع في مساحة عمل واحدة. وتظل دقة النتيجة مرتبطة بإدخال الإيرادات والتكاليف بصورة كاملة ومتسقة وفي الوقت المناسب.
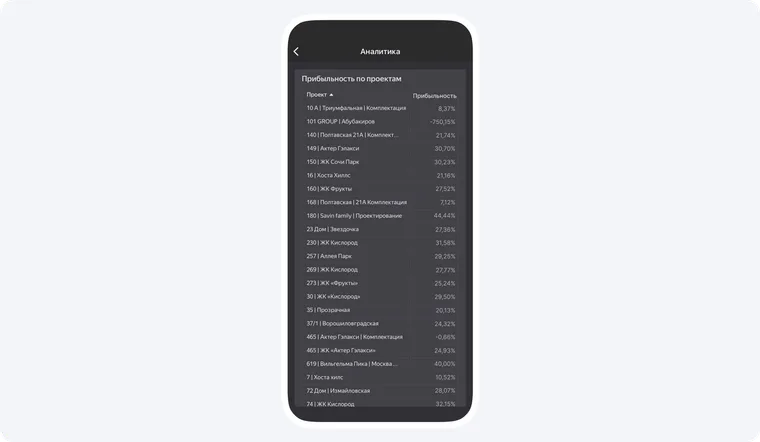
يمكن أن تكون المراجعة الشهرية نقطة بداية عملية، على أن تتغير وتيرتها حسب دورة المبيعات ومدة المشروع واحتياجات النشاط. قارن المشروعات، وافحص تغيرات التكلفة، وحدد مواضع التسعير أو التنفيذ التي تحتاج إلى مراجعة.
سجّل لحضور عرض توضيحي لتطبيق 101 يبيّن سير تسجيل بيانات المشروع ومراجعتها داخل مساحة العمل.