

Contenido:
¿Qué es el margen de contribución?
El margen de contribución es la diferencia entre los ingresos por ventas y los costes variables. Muestra cuánto dinero queda después de pagar los costes que aumentan o disminuyen con un producto, servicio o proyecto. Entre los costes variables habituales se encuentran los materiales, el trabajo a destajo, la entrega y las comisiones de venta.
El importe restante sirve para cubrir costes fijos como el alquiler de la oficina, los salarios del equipo directivo y las suscripciones de software. Una vez cubiertos esos costes, el resto contribuye al beneficio operativo.
Este indicador resulta especialmente útil en los negocios por proyectos. Una empresa puede calcularlo para todo el negocio, para un grupo de proyectos o para un solo proyecto. El análisis individual permite ver qué tipos de trabajo generan un rendimiento útil y cuáles se limitan a aumentar los ingresos.
¿En qué se diferencia el margen de contribución del margen sobre coste?
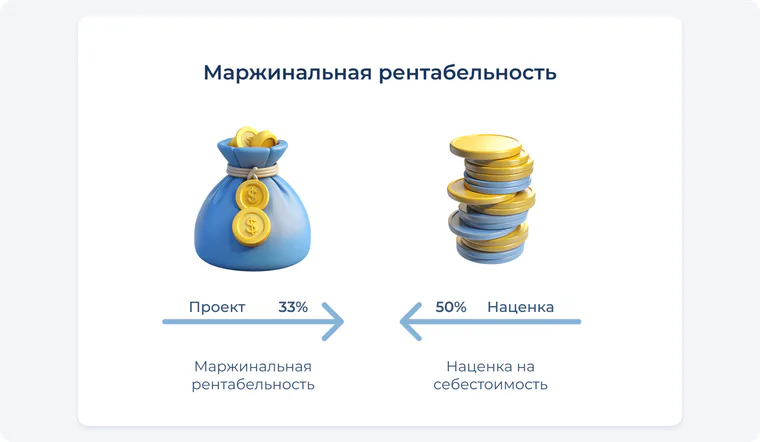
El margen sobre coste compara el precio de venta con el coste utilizado para fijarlo. Si prestar un servicio cuesta 1.000 unidades monetarias y la empresa aplica un margen sobre coste del 50 %, el precio de venta será de 1.500.
El margen de contribución mide el importe que queda después de restar los costes variables reales de los ingresos reales. Puede revelar gastos que el cálculo inicial del precio no contemplaba, como entregas adicionales, trabajos externalizados o mano de obra específica del proyecto.
| Indicador | Cálculo | Uso principal |
|---|---|---|
| Margen sobre coste | Precio menos coste, dividido entre el coste | Fijar o revisar el precio de venta |
| Margen de contribución | Ingresos menos costes variables | Medir el importe disponible para costes fijos y beneficio |
| Porcentaje de margen de contribución | Margen de contribución dividido entre ingresos | Comparar proyectos de distinto tamaño |
¿Cómo se calcula el margen de contribución?
La fórmula es sencilla:
Supongamos que un proyecto de diseño y construcción genera 15.000 unidades monetarias de ingresos. La mano de obra, la entrega y otros costes variables del proyecto suman 10.000. El margen de contribución es de 5.000.
Esas 5.000 unidades están disponibles para cubrir los costes fijos del negocio y después contribuir al beneficio. El cálculo no significa que el proyecto haya generado 5.000 unidades de beneficio neto, porque todavía no se han descontado los costes fijos.
¿Cómo se calcula el porcentaje del margen de contribución?
El porcentaje del margen de contribución convierte el importe absoluto en una proporción de los ingresos:
En el ejemplo anterior, 5.000 dividido entre 15.000 equivale aproximadamente al 33 %. Esto significa que aproximadamente un tercio de cada unidad de ingreso queda disponible para cubrir costes fijos y generar beneficio.
El porcentaje permite comparar un proyecto pequeño con uno grande. Un contrato de gran tamaño puede producir un margen de contribución absoluto mayor, mientras que un contrato más pequeño puede mostrar un porcentaje superior. Ambas perspectivas son importantes cuando el tiempo, el personal o los equipos son limitados.
¿Por qué debería una empresa controlar el margen de contribución?
El margen de contribución ayuda a evaluar los proyectos. Permite detectar trabajos que generan muchos ingresos, pero dejan demasiado poco para cubrir los costes generales.
También facilita las decisiones sobre precios. Un margen débil puede señalar un precio demasiado bajo, costes variables que requieren atención o una combinación de servicios que consume recursos escasos sin aportar un rendimiento suficiente.
Los responsables pueden usar este indicador para planificar la capacidad. Cuando el personal, los equipos o las horas de trabajo son limitados, el margen de contribución por recurso limitante ofrece una comparación más clara que los ingresos por sí solos.
Además, reduce la ilusión que puede crear el crecimiento de la facturación. Un aumento de los ingresos puede parecer positivo aunque los costes variables crezcan al mismo ritmo. El margen de contribución muestra qué capacidad financiera genera realmente ese crecimiento.
¿Cómo se controla el margen de contribución por proyectos?
El primer paso es utilizar categorías de costes coherentes. Registra los ingresos de cada proyecto y separa sus costes variables de los costes fijos de la empresa. Aplica las mismas reglas de clasificación a todos los proyectos para que los porcentajes puedan compararse.
Revisa tanto el importe como el porcentaje del margen de contribución. El importe muestra la contribución total a los costes generales y al beneficio, mientras que el porcentaje indica con qué eficiencia los ingresos generan esa contribución.
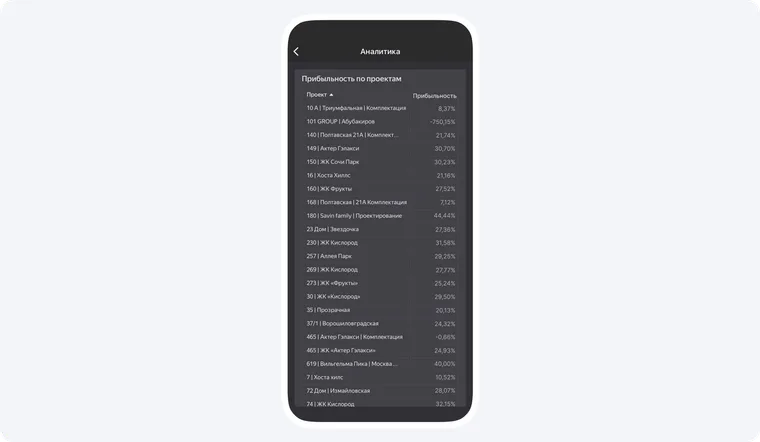
101 ayuda a los equipos de proyecto a mantener al día los registros financieros y revisar la rentabilidad de los proyectos en un solo espacio de trabajo. La precisión de los resultados depende de que los ingresos y los costes se registren de forma coherente y puntual.
Controla el indicador a lo largo del tiempo e investiga los cambios en lugar de utilizar un único porcentaje como objetivo universal. Una referencia útil depende del servicio, la estructura de costes, las limitaciones de capacidad y el modelo de negocio.
Revisa el indicador con una frecuencia acorde al ciclo de cada proyecto: compara proyectos, analiza los cambios en los costes y decide dónde ajustar los precios o la ejecución.
Si quieres ver cómo 101 reúne los ingresos, los costes y la rentabilidad de cada proyecto, solicita una presentación del producto.
\n