

تفيد التكلفة للوحدة عندما يكون المبلغ الإجمالي معروفاً لكن دلالته غير واضحة. يبدو سعر الأعمال والمواد لتجديد شقة مساحتها 120 م²، وهو 3.2 مليون روبل، كبيراً. أما سعر الوحدة في هذا المثال فيبلغ نحو 26,700 روبل/م²: وهو رقم يساعد على مقارنة المشاريع ومراجعة التقدير ومناقشة المقاولين وتحديث قائمة الأسعار.
التكلفة للوحدة هي مبلغ يُنسب إلى وحدة واضحة من الناتج: متر مربع، أو متر طولي، أو نقطة كهرباء، أو ساعة عمل، أو شهر من الإشراف على التصميم. وبحسب ما يوضع في البسط، قد يكون المبلغ تكلفة تتحملها الشركة لكل وحدة أو سعراً يدفعه العميل. وعندما تتحدد الوحدة تصبح مناقشة المال أكثر دقة.
سنوضح فيما يلي ما الذي يُحسب ضمن التكلفة للوحدة، وأي أسس قياس تناسب التجديد والبناء، وكيف توزَّع المصاريف العامة حتى يساعد الرقم على اتخاذ القرار.
المحتويات:
لماذا نحسب التكلفة للوحدة؟
الفائدة الأولى هي مقارنة المشاريع. فهي تختلف في المساحة ونطاق العمل والمدة؛ وتساعد التكلفة للوحدة على مقارنتها عندما يتطابق ما يدخل في السعر أو التكلفة، والفترة، ووحدة الحجم. عندئذ يتضح هل تذهب الأموال إلى حجم العمل أم تعقيده أم تنظيمه.
الفائدة الثانية هي التسعير. عندما تُعرف التكلفة الفعلية لكل وحدة، يصبح تحديد الزيادة السعرية والحفاظ على هامش ربح مناسب للنشاط أسهل. ويمكن الرجوع إلى مقال تكلفة الخدمة ومكوّناتها.
الفائدة الثالثة هي الرقابة. تُظهر التكلفة للوحدة الانحرافات بسرعة: لماذا أصبح سعر المتر المربع في هذا المشروع أعلى من السابق؟ قد تكون الأسباب المشتريات أو زيارات الموقع أو إعادة العمل أو المصاريف العامة أو انخفاض الإنتاجية.
ما التكلفة للوحدة؟
التكلفة للوحدة هي مجموع النفقات أو سعر البيع مقسوماً على حجم الناتج بوحدة القياس المختارة. حدِّد مسبقاً ما يدخل في المبلغ وأي حجم يقابله؛ عندئذ فقط يمكن مقارنة مؤشرات المشاريع المختلفة.
من المهم الاتفاق مسبقاً على المبلغ الذي سيُقسم على الحجم. هناك ثلاثة مؤشرات متقاربة:
- تكلفة الإنتاج للوحدة: النفقات اللازمة لإنتاج وحدة واحدة. وفي البناء تشمل عادةً النفقات المباشرة وحصة من المصاريف العامة.
- سعر البيع للوحدة: ما يدفعه العميل مقابل وحدة واحدة؛ وقد يتضمن الربح والمخاطر والإدارة.
- المصاريف العامة للوحدة: حصة الوحدة من نفقات المكتب والإدارة بعد توزيعها وفق حجم الناتج.
التكلفة للوحدة هي أيضاً مبلغ متوسط للوحدة المختارة من الناتج. وللمقارنة الإدارية، وضّح هل يُحسب متوسط النفقات أم السعر، وما الأعمال المشمولة، وعلى أي حجم جرت القسمة.
ما وحدات القياس المناسبة للبناء والتجديد؟
يجب أن تتوافق وحدة القياس مع طريقة إنتاج الفريق للنتيجة وبيعها. إذا كان الفريق يعمل بالأمتار، فاحسب بالأمتار. وإذا كان المورد الأساسي ساعات عمل المختصين، فاحسب بالساعات.
أكثر أسس القياس فائدة في التجديد والبناء:
- روبل/م² — التشطيبات والتجديد الشامل والمراحل الأولية وإدارة المشروع.
- روبل/متر طولي — ألواح الحواف والكرانيش ومسارات الخدمات والمجاري المحفورة والأنابيب.
- روبل/قطعة (نقطة) — علب المقابس ووحدات الإضاءة والتجهيزات الصحية والأبواب.
- روبل/م³ — الخرسانة والتربة والرمل ونقل المخلفات.
- روبل/ساعة — التصميم والتوريد والإشراف الفني والإشراف على التصميم.
قد يلزم أحياناً أساسان معاً. في الأعمال الكهربائية يناسب روبل/نقطة مكوّنات التركيب، بينما يناسب روبل/م² الجانب التنظيمي عندما تكثر الزيارات القصيرة والأعمال الصغيرة في الموقع.
المعادلة وخطوات الحساب
المعادلة الأساسية واحدة:
التكلفة للوحدة = المبلغ / الحجم
خطوات الحساب: اختر الوحدة ونطاق العمل نفسه، واجمع السعر أو النفقات المتعلقة به خلال فترة واحدة، وتحقق من الحجم، ثم اقسم المبلغ عليه. لا تقارن إلا المؤشرات التي تستخدم الأساس نفسه.
مثلاً، يبلغ سعر الأعمال والمواد لتجديد شقة مساحتها 120 م² مقدار 3,200,000 روبل. سعر الوحدة = 3,200,000 روبل ÷ 120 م² = 26,666.67 روبل/م²، أو نحو 26,700 روبل/م² عند التقريب إلى أقرب مئة روبل. هذا مثال توضيحي في روسيا وليس تعرفة عامة. ولحساب تكلفة الإنتاج للوحدة، ضع في البسط نفقات نطاق العمل نفسه.
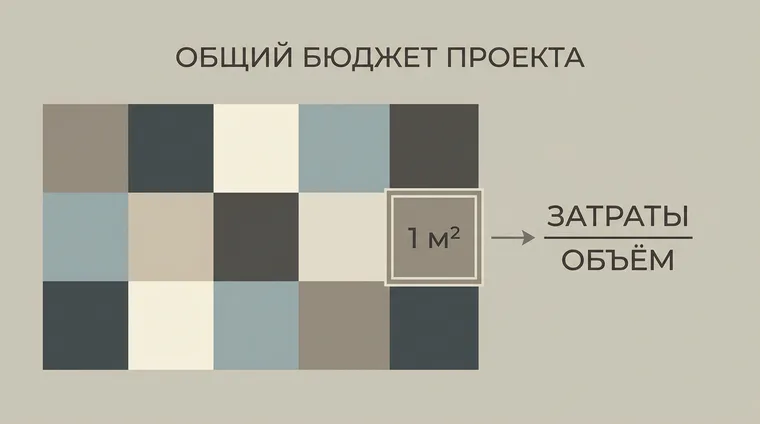
كيف نحتسب المصاريف العامة والنفقات لمرة واحدة؟
في الممارسة، تُحسب التكلفة للوحدة غالباً بوصفها تكلفة إنتاج للوحدة: نفقات المشروع المباشرة مع حصة من المصاريف العامة التي تُبقي الشركة عاملة. وتعرض مواد تكلفة الخدمة المبدأ نفسه: نفقات مباشرة مع حصة من المصاريف العامة.
هناك طريقة عملية بسيطة لتوزيع المصاريف العامة إذا كان النشاط ينفذ مشاريع متتابعة. اقسم النفقات الثابتة للشركة خلال شهر على حجم الأعمال المنجزة فعلياً في الشهر نفسه. ويعرض مقال تكلفة الخدمة مثالاً للمصاريف العامة لكل 1 م²: المصاريف العامة الشهرية مقسومة على إجمالي مساحة الأعمال المنجزة.
يجب التعامل مع النفقات لمرة واحدة أيضاً حتى لا يصبح رقم الوحدة مضللاً. وقد تشمل شراء أدوات أو حملة إعلانية منفصلة أو تدريباً أو تراخيص أو تجديد المكتب. سجّلها على حدة ووزعها بين الفترات أو المشاريع وفق قاعدة المحاسبة الإدارية المختارة فقط إذا كانت مرتبطة فعلاً بالحساب. أما الغرامات والخسائر غير الإنتاجية الأخرى فسجّلها منفصلة: فهي لا تخلق فترة منفعة، ولا ينبغي إضافتها تلقائياً إلى سعر العمل للوحدة.
أخطاء وفحوص سريعة
الخطأ 1: قسمة السعر على حجم والتكلفة على حجم آخر. يُستخدم للسعر «المساحة وفق وثائق BTI الروسية»، وللنفقات «المساحة الفعلية». وهكذا نحصل على أساسين مختلفين. يجب توحيد أساس القياس وتعريف الحجم.
الخطأ 2: مقارنة رقم التقدير بالواقع دون تعديلات. يحدد التقدير الأعمال والمواد المخططة، بينما تُظهر البيانات الفعلية النفقات التي حدثت. قارن تكلفة الإنتاج المخططة والفعلية للوحدة عند تطابق الحجم ونطاق العمل والفترة ووحدة القياس؛ واحسب الأعمال الإضافية وتغير الأسعار منفصلين.
الخطأ 3: نسيان المصاريف العامة والاحتفاء «برخص المتر المربع». إذا حُسبت أجور العمال والمواد فقط، ستبدو تكلفة الإنتاج للوحدة أقل من حقيقتها، ثم يختفي الربح فجأة. يجب توزيع المصاريف العامة وفق قاعدة مفهومة.
الخطأ 4: الخلط بين تكلفة الإنتاج للوحدة وسعر بيعها. الأولى لضبط النفقات، والثاني للمبيعات والربح. والخلط بينهما يربك قائمة الأسعار والتفاوض على الخصومات.
فحوص سريعة تكشف المشكلة في كثير من الأحيان:
- يجب أن يزيد سعر البيع للوحدة على تكلفة إنتاجها، وإلا اختفى الربح؛
- إذا ارتفعت تكلفة الإنتاج للوحدة في مشروع، فتحقق من المشتريات وزيارات الموقع وإعادة العمل والإنتاجية؛
- إذا تغيّر سعر البيع للوحدة من مدير إلى آخر، فثبّت قائمة الأسعار وقواعد الزيادة السعرية.
كيف نثبت التكلفة للوحدة في قائمة الأسعار ونراقبها في تطبيق 101؟
الطريقة الأكثر موثوقية هي إعداد قائمة أسعار تتضمن وحدة قياس ورقمين لكل بند: تكلفة الإنتاج للوحدة وسعر بيعها. وبذلك يصبح حساب التقدير ضرب الحجم في سعر واضح، دون تخمين يدوي.
في تطبيق 101، يُسجَّل حساب تكلفة الأعمال عبر حدث «Смета» (التقدير): اختر البنود من قائمة الأسعار، وأدخل الحجم (المساحة أو عدد النقاط)، ثم راجع مبلغ كل بند والإجمالي.
بعد إعداد قائمة الأسعار، تبقى قرارات إدارية: مقدار الزيادة السعرية للأعمال والمواد، والربح المخصص للإدارة. وإذا أردت مراجعة الربح ضمن السعر، فاقرأ شرح الفرق بين هامش الربح والزيادة السعرية (باللغة الروسية).
إذا أردت ربط مؤشرات الوحدة بربحية المشروع، فقد يفيدك مقال عن الربحية والحساب اعتماداً على بيانات تطبيق 101.
إذا أردت رؤية الحساب في مشروع نموذجي لشركتك، فيمكن مناقشة تسجيل النفقات الفعلية ومتابعة الرصيد وتحليلات المشاريع خلال عرض تقديمي لتطبيق 101.
الخلاصة
التكلفة للوحدة مؤشر بسيط يحوّل المبلغ إلى رقم مرتبط بوحدة واضحة من الناتج. وهي تساعد على مقارنة المشاريع وضبط تكلفة الإنتاج وبناء قائمة أسعار قائمة على حساب واضح.
قائمة قصيرة لبدء الحساب في المشروع المقبل:
- اختر الأساس (م² أو نقطة أو متر طولي أو ساعة) وثبّته في قائمة الأسعار؛
- احسب تكلفة الإنتاج للوحدة: النفقات المباشرة مع حصة المصاريف العامة؛
- احتفظ بسعر البيع للوحدة وقواعد الزيادة السعرية منفصلين حتى يظهر الربح في الأرقام.