

ერთეულზე ღირებულება საჭიროა მაშინ, როცა საერთო თანხა ცნობილია, მაგრამ გაუგებარია, რა ჯდება შედეგის ერთი ერთეული. 120 მ² ფართობის ბინის რემონტის სამუშაოებისა და მასალების ფასი — 3,2 მლნ ₽ — დიდ თანხად ჩანს. ამ მაგალითში ერთეულის ფასი დაახლოებით 26 700 ₽/მ²-ია: ამ მაჩვენებლით შეგიძლიათ შეადაროთ ობიექტები, შეამოწმოთ ხარჯთაღრიცხვა, იმსჯელოთ კონტრაქტორთან და გადაამუშაოთ ფასების სია.
არსებითად, ერთეულზე ღირებულება შედეგის ერთ გასაგებ ერთეულზე მოსული თანხაა: კვადრატულ მეტრზე, გრძივ მეტრზე, ერთ ელექტროწერტილზე, სამუშაო საათზე ან საავტორო ზედამხედველობის ერთ თვეზე. მრიცხველის მიხედვით ეს შეიძლება იყოს ერთეულის დანახარჯი ან დამკვეთისთვის დაწესებული ფასი. როდესაც ერთეული განსაზღვრულია, ფულზე საუბარიც კონკრეტული ხდება.
ქვემოთ განვიხილავთ, რა ჩაითვალოს ერთეულზე ღირებულებად, რომელი საზომი გამოვიყენოთ რემონტსა და მშენებლობაში, როგორ გავანაწილოთ ზედნადები ხარჯები და როგორ გამოვიყენოთ მაჩვენებელი გადაწყვეტილებისთვის.
შინაარსი:
- რისთვის უნდა გამოვთვალოთ ერთეულზე ღირებულება?
- რა არის ერთეულზე ღირებულება?
- რომელი ერთეულები გამოვიყენოთ მშენებლობასა და რემონტში?
- ფორმულა და გამოთვლის ნაბიჯები
- როგორ გავითვალისწინოთ ზედნადები და ერთჯერადი ხარჯები?
- შეცდომები და სწრაფი შემოწმებები
- როგორ დავაფიქსიროთ ერთეულზე ღირებულება ფასების სიაში და ვაკონტროლოთ 101-ის აპში?
- შეჯამება
რისთვის უნდა გამოვთვალოთ ერთეულზე ღირებულება?
პირველი სარგებელი ობიექტების შედარებაა. ისინი განსხვავდება ფართობით, სამუშაოთა შემადგენლობითა და ვადებით; ერთეულზე ღირებულება მათ შედარებაში გეხმარებათ, თუ ფასის ან დანახარჯების შემადგენლობა, პერიოდი და მოცულობის ერთეული ერთნაირია. ასე ჩანს, თანხა სად მიდის მოცულობაზე, სირთულეზე თუ ორგანიზებაზე.
მეორე სარგებელი ფასის დადგენაა. როცა ერთეულის თვითღირებულება ცნობილია, უფრო ადვილია ფასნამატის განსაზღვრა და მარჟის ბიზნესისთვის მისაღებ ფარგლებში შენარჩუნება. ამ მიდგომას ეხმიანება მასალა მომსახურების თვითღირებულებისა და მისი სტრუქტურის შესახებ.
მესამე სარგებელი კონტროლია. ერთეულზე ღირებულება სწრაფად აჩვენებს გადახრას: რატომ ღირს ამ ობიექტზე ერთი „კვადრატი“ წინანდელზე მეტი — შესყიდვების, ვიზიტების, გადაკეთების, ზედნადები ხარჯების თუ დაბალი პროდუქტიულობის გამო?
რა არის ერთეულზე ღირებულება?
ერთეულზე ღირებულება არის დანახარჯების ჯამი ან ფასი, გაყოფილი შედეგის მოცულობაზე არჩეული საზომი ერთეულით. წინასწარ განსაზღვრეთ, რა შედის თანხაში და რომელი მოცულობა შეესაბამება მას: მხოლოდ ასე შეადარებთ სხვადასხვა ობიექტის მაჩვენებლებს.
წინასწარ შეათანხმეთ, კონკრეტულად რას ყოფთ მოცულობაზე. პრაქტიკაში სამი ახლო მაჩვენებელი გვხვდება:
- ერთეულის თვითღირებულება — შედეგის ერთეულზე მოსული დანახარჯები. მშენებლობაში, როგორც წესი, პირდაპირ დანახარჯებს ემატება ზედნადები ხარჯების წილი.
- ერთეულის ფასი — თანხა, რომელსაც დამკვეთი ერთეულში იხდის (შეიძლება მოიცავდეს მოგებას, რისკსა და მართვის ხარჯს).
- ერთეულზე ზედნადები ხარჯი — „ოფისისა“ და მართვის ხარჯების წილი შედეგის ერთეულზე, თუ მათ მოცულობაზე გაანაწილებთ.
ერთეულზე ღირებულებაც საშუალო თანხაა შედეგის არჩეულ ერთეულზე. მართვის მიზნით შედარებისას დააზუსტეთ, დანახარჯებს ასაშუალოებთ თუ ფასს, რომელი სამუშაოები შედის და რომელ მოცულობაზეა თანხა გაყოფილი.
რომელი ერთეულები გამოვიყენოთ მშენებლობასა და რემონტში?
საზომი ერთეული უნდა შეესაბამებოდეს იმას, როგორ ქმნის და ყიდის გუნდი შედეგს. თუ გუნდი „მეტრებით“ მუშაობს, მეტრებში დაითვალეთ. თუ მთავარი რესურსი სპეციალისტების დროა, საათებში დაითვალეთ.
რემონტსა და მშენებლობაში გამოსადეგი საფუძვლებია:
- ₽/მ² — მოპირკეთება, კომპლექსური რემონტი, შავი სამუშაოები, ობიექტის მართვა.
- ₽/გრძივი მ — პლინტუსები, კარნიზები, ტრასები, შტრობები, მილსადენები.
- ₽/ცალი (წერტილი) — სამონტაჟო ყუთები, სანათები, სანტექნიკა, კარები.
- ₽/მ³ — ბეტონი, გრუნტი, ქვიშა, ნარჩენების გატანა.
- ₽/საათი — პროექტირება, კომპლექტაცია, ტექნიკური და საავტორო ზედამხედველობა.
ზოგჯერ ერთდროულად ორი საფუძველია საჭირო. ელექტროსამუშაოებში „შიდა ნაწილისთვის“ მოსახერხებელია ₽/წერტილი, ხოლო ორგანიზაციული ნაწილისთვის — ₽/მ², როცა ობიექტზე ბევრი მოკლე ვიზიტი და წვრილი სამუშაოა.
ფორმულა და გამოთვლის ნაბიჯები
ძირითადი ფორმულა ერთია:
ერთეულზე ღირებულება = თანხა / მოცულობა
ნაბიჯები: აირჩიეთ ერთეული და სამუშაოთა ერთნაირი შემადგენლობა, შეკრიბეთ მასთან დაკავშირებული ფასი ან დანახარჯები ერთი პერიოდისთვის, დაადასტურეთ მოცულობა და თანხა მასზე გაყავით. შეადარეთ მხოლოდ ერთნაირი საფუძვლის მაჩვენებლები.
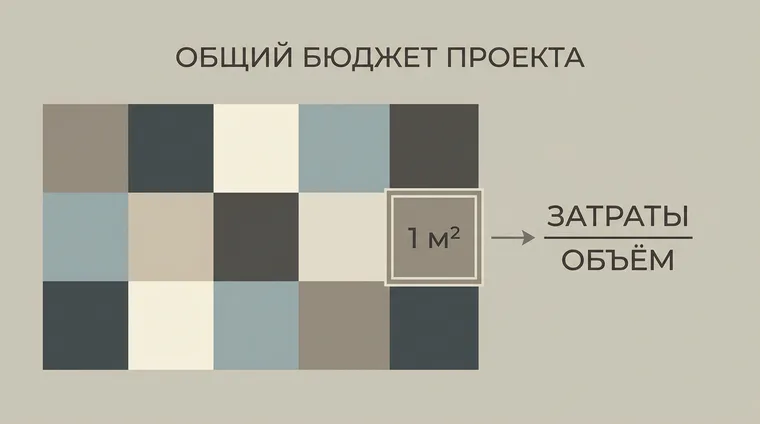
მაგალითად, 120 მ² ფართობის ბინის რემონტის სამუშაოებისა და მასალების ფასი 3 200 000 ₽-ია. ერთეულის ფასი = 3 200 000 ₽ ÷ 120 მ² = 26 666,67 ₽/მ², ანუ ასეულ რუბლებამდე დამრგვალებით დაახლოებით 26 700 ₽/მ². ეს არის ილუსტრაციული რუსული მაგალითი და არა უნივერსალური ტარიფი; ერთეულის თვითღირებულების გამოსათვლელად მრიცხველში იმავე სამუშაოებთან დაკავშირებული დანახარჯები უნდა აიღოთ.
როგორ გავითვალისწინოთ ზედნადები და ერთჯერადი ხარჯები?
პრაქტიკაში ერთეულზე ღირებულებას ხშირად ერთეულის თვითღირებულებად ითვლიან: ობიექტის პირდაპირ დანახარჯებს ემატება კომპანიის ზედნადები ხარჯების შესაბამისი წილი. თვითღირებულების შესახებ მასალაც იმავე პრინციპს — პირდაპირ დანახარჯებს და ზედნადები ხარჯების წილს — აღწერს.
თუ ბიზნესი ობიექტების უწყვეტ ნაკადზე მუშაობს, ზედნადები ხარჯების განაწილების მარტივი მეთოდი არსებობს. კომპანიის ერთი თვის მუდმივი ხარჯები გაყავით იმავე თვეში შესრულებული სამუშაოების ფაქტობრივ მოცულობაზე. თვითღირებულების სტატიაში მოცემულია 1 მ²-ზე ზედნადები ხარჯის გამოთვლა: თვის ზედნადები ხარჯების გაყოფა დასრულებული სამუშაოების საერთო ფართობზე.
ერთჯერადი ხარჯებიც მნიშვნელოვანია, თორემ ერთეულზე ღირებულება შეცდომაში შეგიყვანთ. ასეთი ხარჯები შეიძლება იყოს ხელსაწყოს შეძენა, ცალკე სარეკლამო კამპანია, სწავლება, ლიცენზიები და ოფისის რემონტი. აღრიცხეთ ისინი ცალკე და პერიოდებზე ან პროექტებზე გადაანაწილეთ მხოლოდ მართვის აღრიცხვის არჩეული წესით, თუ ამ გამოთვლას მართლაც ეკუთვნის. ჯარიმები და სხვა არასაწარმოო დანაკარგები ცალკე აღრიცხეთ: ისინი სასარგებლო პერიოდს არ ქმნის და სამუშაოს ერთეულის განაკვეთში ავტომატურად არ უნდა მოხვდეს.
შეცდომები და სწრაფი შემოწმებები
შეცდომა 1: ფასის ერთ მოცულობაზე გაყოფა, დანახარჯების კი — მეორეზე. თუ ფასისთვის „BTI-ის მიხედვით ფართობს“, დანახარჯებისთვის კი ფაქტობრივ ფართობს აიღებთ, ორ სხვადასხვა შედეგს მიიღებთ. საჭიროა ერთი საფუძველი და მოცულობის ერთი განსაზღვრება. BTI აქ რუსული მაგალითია და არა ადგილობრივი წესი.
შეცდომა 2: ხარჯთაღრიცხვის მაჩვენებლის ფაქტობრივ დანახარჯებთან შესწორების გარეშე შედარება. ხარჯთაღრიცხვა სამუშაოებისა და მასალების გეგმურ შემადგენლობას ადგენს, ფაქტი კი რეალურ დანახარჯებს აჩვენებს. გეგმური და ფაქტობრივი ერთეულის თვითღირებულება შეადარეთ ერთნაირი მოცულობის, სამუშაოთა შემადგენლობის, პერიოდისა და საზომი ერთეულის პირობებში; დამატებითი სამუშაოები და შეცვლილი ფასები ცალკე გაითვალისწინეთ.
შეცდომა 3: ზედნადები ხარჯების დავიწყება და „იაფი კვადრატით“ გახარება. თუ მხოლოდ ხელოსნების ანაზღაურებასა და მასალებს დათვლით, ერთეულის თვითღირებულება დაბალი გამოჩნდება, შემდეგ კი მოგება შეიძლება გაქრეს. ზედნადები ხარჯები გასაგები წესით გაანაწილეთ.
შეცდომა 4: ერთეულის თვითღირებულებისა და ერთეულის ფასის აღრევა. პირველი დანახარჯების კონტროლისთვისაა, მეორე — გაყიდვებისა და მოგებისთვის. მათი არევა ფასების სიასა და ფასდაკლებაზე მოლაპარაკებას ართულებს.
სწრაფი შემოწმებები, რომლებიც პრობლემას ხშირად ავლენს:
- ერთეულის ფასი ერთეულის თვითღირებულებაზე მაღალი უნდა იყოს, თორემ მოგება ქრება;
- თუ ობიექტზე ერთეულის თვითღირებულება იზრდება, შეამოწმეთ შესყიდვები, ვიზიტები, გადაკეთება და პროდუქტიულობა;
- თუ ერთეულის ფასი მენეჯერების მიხედვით იცვლება, დააფიქსირეთ ფასების სია და ფასნამატის წესები.
როგორ დავაფიქსიროთ ერთეულზე ღირებულება ფასების სიაში და ვაკონტროლოთ 101-ის აპში?
საიმედო გზაა ფასების სიის შექმნა, სადაც ყოველ პოზიციას აქვს საზომი ერთეული და ორი რიცხვი: ერთეულის თვითღირებულება და ერთეულის ფასი. მაშინ ხარჯთაღრიცხვა მოცულობის ცნობილ განაკვეთზე გამრავლებამდე დაიყვანება.
101-ის აპში სამუშაოთა ღირებულების გამოთვლა ხდება მოვლენით «Смета» (ხარჯთაღრიცხვა): აირჩიეთ ფასების სიის პოზიციები, მიუთითეთ მოცულობა (ფართობი ან წერტილების რაოდენობა) და შეამოწმეთ პოზიციების თანხები და ჯამი.
როცა ფასების სია გამართულია, რჩება მართვის საკითხები: რა ფასნამატი დაიდოს სამუშაოებსა და მასალებზე და სად აისახოს მართვის მოგება. ფასში მოგების გასარკვევად წაიკითხეთ მარჟისა და ფასნამატის განსხვავების განხილვა (რუსულ ენაზე).
თუ ერთეულის მაჩვენებლების პროექტის რენტაბელობასთან დაკავშირება გსურთ,გამოგადგებათ მასალა რენტაბელობისა და 101-ის აპის მონაცემებით გამოთვლის შესახებ.
თუ გსურთ, ნახოთ გამოთვლა თქვენი კომპანიის ტიპურ ობიექტზე, 101-ის პრეზენტაციაზე შეიძლება განიხილოთ ფაქტობრივი ხარჯების შეგროვება, ბალანსისა და პროექტების ანალიტიკის ნახვა.
შეჯამება
ერთეულზე ღირებულება მარტივი მაჩვენებელია, რომელიც თანხას შედეგის გასაგებ ერთეულს უკავშირებს. ის ობიექტების შედარებაში, თვითღირებულების კონტროლსა და დასაბუთებული ფასების სიის შექმნაში გეხმარებათ.
მოკლე სია, რომ შემდეგ ობიექტზე გამოთვლა დაიწყოთ:
- აირჩიეთ საფუძველი (მ², წერტილი, გრძივი მეტრი ან საათი) და დააფიქსირეთ ფასების სიაში;
- გამოთვალეთ ერთეულის თვითღირებულება: პირდაპირი დანახარჯები და ზედნადები ხარჯების წილი;
- ერთეულის ფასი და ფასნამატის წესები ცალკე აღრიცხეთ, რათა მოგება ციფრებში ჩანდეს.