

El coste unitario es útil cuando ya conoce el importe total, pero no sabe cómo interpretarlo. En este ejemplo ilustrativo ruso, los trabajos y materiales para reformar un piso de 120 m² tienen un precio de 3,2 millones de rublos. El precio unitario es de unos 26.700 ₽ por m². Esta cifra permite comparar obras, revisar presupuestos, hablar de costes con contratistas y ajustar la lista de precios.
En esencia, el coste unitario es un importe por unidad clara de resultado: metro cuadrado, metro lineal, punto eléctrico, hora de trabajo o mes de supervisión del diseño. Según el numerador, puede expresar el coste por unidad o el precio cobrado al cliente. Definir la unidad hace más precisa la conversación sobre dinero.
A continuación explicamos qué se considera coste unitario, qué bases utilizar en reformas y construcción y cómo repartir los gastos generales para que la cifra ayude a tomar decisiones.
Contenido:
- ¿Por qué calcular el coste unitario?
- ¿Qué es el coste unitario?
- ¿Qué unidades usar en construcción y reformas?
- Fórmula y pasos del cálculo
- ¿Cómo incluir gastos generales y extraordinarios?
- Errores habituales y comprobaciones rápidas
- ¿Cómo registrar el coste unitario en la lista de precios y controlarlo en la aplicación 101?
- Conclusiones
¿Por qué calcular el coste unitario?
La primera utilidad es comparar obras. Difieren en superficie, alcance y duración. El coste unitario permite compararlas si la composición del precio o de los costes, el periodo y la unidad de resultado son iguales. Así se ve si el gasto se debe al volumen, a la complejidad o a la organización.
La segunda es fijar precios. Conocer el coste por unidad facilita establecer un recargo y mantener el margen dentro de los límites adecuados para la empresa. Para este cálculo, consulte nuestra guía sobre el coste de un servicio y sus componentes.
La tercera es controlar desviaciones. El coste unitario muestra rápidamente por qué un «metro cuadrado» cuesta más en esta obra que en la anterior: compras, visitas, retrabajos, gastos generales o menor productividad.
¿Qué es el coste unitario?
El coste unitario es el total de costes o el precio total dividido entre el volumen producido en una unidad elegida. Defina de antemano qué incluye el importe y a qué volumen corresponde. Solo así podrá comparar cifras entre obras.
En la práctica conviene distinguir tres indicadores relacionados:
- El coste de producción unitario es el gasto por unidad de resultado. En construcción suele incluir costes directos y una parte asignada de gastos generales.
- El precio unitario es lo que paga el cliente por unidad. Puede incluir beneficio, riesgos y gestión.
- Los gastos generales unitarios son la parte de oficina y administración asignada a cada unidad de resultado.
El coste unitario también es un importe medio por la unidad de resultado elegida. Para comparaciones de gestión, indique si promedia costes o precios, qué trabajos incluye y qué volumen usa como denominador.
¿Qué unidades usar en construcción y reformas?
La unidad debe corresponder a cómo el equipo produce y vende su trabajo. Si gestiona la obra en metros, calcule por metro. Si el recurso principal es el tiempo de los especialistas, calcule por hora.
Bases útiles para reformas y construcción (ejemplos en rublos rusos):
- ₽/m²: acabados, reformas integrales, fases iniciales y gestión de obra.
- ₽/metro lineal: rodapiés, cornisas, tendidos, rozas y tuberías.
- ₽/unidad o punto: cajas eléctricas, luminarias, fontanería y puertas.
- ₽/m³: hormigón, tierra, arena y retirada de residuos.
- ₽/hora: diseño, asistencia en compras, supervisión técnica y supervisión del diseño.
A veces hacen falta dos bases. En electricidad puede usarse ₽/punto para la instalación y ₽/m² para la coordinación cuando hay muchas visitas breves y tareas pequeñas.
Fórmula y pasos del cálculo
La fórmula básica es:
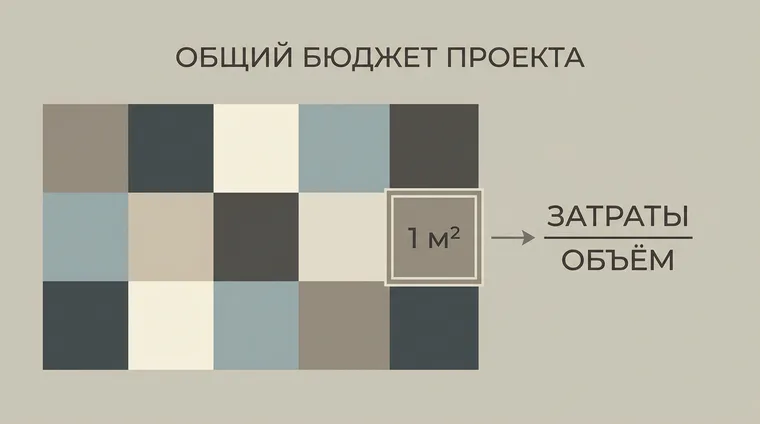
Coste unitario = Importe ÷ Volumen
Elija una unidad y un alcance de trabajo coherente. Sume el precio o los costes correspondientes a un periodo, confirme el volumen de resultado y divida el importe entre ese volumen. Compare solo cifras calculadas con la misma base.
Por ejemplo, los trabajos y materiales para reformar un piso de 120 m² tienen un precio de 3.200.000 ₽. Precio unitario = 3.200.000 ₽ ÷ 120 m² = 26.666,67 ₽/m², o unos 26.700 ₽/m² al redondear a cientos de rublos. Es un ejemplo ilustrativo ruso, no una tarifa universal. Para calcular el coste de producción unitario, use como numerador los costes del mismo alcance de trabajo.
¿Cómo incluir gastos generales y extraordinarios?
En la práctica, el coste unitario suele calcularse como coste de producción unitario: costes directos de una obra más una parte de los gastos generales que sostienen la empresa. Nuestra guía sobre el coste de un servicio expone el mismo principio: costes directos más gastos generales asignados.
Una forma sencilla de repartir gastos generales en una empresa con flujo de obras es dividir los gastos fijos mensuales entre el volumen real de trabajos terminados en ese mismo mes. La guía de costes muestra los gastos generales por 1 m² dividiendo los gastos mensuales entre la superficie total de trabajos cerrados.
También hacen falta reglas para los gastos extraordinarios; de lo contrario, el coste unitario resulta engañoso. Pueden incluir herramientas, una campaña publicitaria puntual, formación, licencias y reparaciones de la oficina. Regístrelos aparte y distribúyalos entre periodos o proyectos solo según una regla elegida de contabilidad de gestión, si realmente corresponden al cálculo. Mantenga separadas las multas y otras pérdidas no productivas: no generan un periodo útil de servicio y no deben aumentar automáticamente la tarifa por unidad de trabajo.
Errores habituales y comprobaciones rápidas
Error 1: dividir el precio entre un volumen y los costes entre otro. Para el precio se usa la superficie registrada por el BTI, organismo ruso de inventario técnico; para los costes, la superficie medida en obra. Los resultados describen realidades distintas. Utilice la misma base y definición de volumen.
Error 2: comparar el presupuesto con el resultado real sin ajustes. El presupuesto refleja trabajos y materiales planificados; el resultado muestra el gasto efectivo. Compare el coste de producción unitario previsto y real para el mismo volumen, alcance, periodo y unidad. Registre por separado los trabajos adicionales y los cambios de precio.
Error 3: olvidar los gastos generales y celebrar un «metro cuadrado barato». Si solo cuenta pagos a trabajadores y materiales, el coste de producción unitario parecerá demasiado bajo y después desaparecerá el beneficio. Reparta los gastos generales con una regla clara.
Error 4: confundir el coste de producción unitario con el precio unitario. El primero sirve para controlar costes; el segundo, para ventas y beneficio. Confundirlos distorsiona las listas de precios y las conversaciones sobre descuentos.
Comprobaciones rápidas que suelen revelar problemas:
- el precio unitario debe superar el coste de producción unitario; si no, desaparece el beneficio;
- si el coste de producción unitario sube en una obra, revise compras, visitas, retrabajos y productividad;
- si el precio unitario varía entre gestores, fije la lista de precios y las reglas de recargo.
¿Cómo registrar el coste unitario en la lista de precios y controlarlo en la aplicación 101?
Lo más fiable es mantener una lista de precios donde cada partida tenga una unidad y dos cifras: coste por unidad y precio por unidad. Así, el presupuesto se calcula multiplicando el volumen por una tarifa clara, sin suposiciones manuales.
En la aplicación 101, el coste de los trabajos se calcula mediante un evento «Presupuesto»: seleccione partidas de la lista de precios, indique el volumen (superficie o número de puntos) y compruebe cada partida y el total.
Con la lista configurada, quedan las decisiones de gestión: recargo sobre trabajos, recargo sobre materiales y beneficio por gestión. Para repasar los conceptos de beneficio en los precios, lea nuestra explicación sobre la diferencia entre margen y recargo (en ruso).
Para relacionar los indicadores unitarios con la rentabilidad del proyecto, consulte nuestra guía para calcularla con datos de la aplicación 101.
En una presentación de 101 puede comentar cómo recopilar gastos reales, revisar saldos y análisis por proyecto y calcular una obra típica de su empresa.
Conclusiones
El coste unitario expresa el dinero por una unidad clara de resultado. Ayuda a comparar obras, controlar costes y construir una lista de precios sin conjeturas.
Una breve lista de control para su próxima obra:
- elija una base (m², punto, metro lineal u hora) y regístrela en la lista de precios;
- calcule el coste de producción unitario como costes directos más una parte de gastos generales;
- mantenga separados el precio unitario y las reglas de recargo para que el beneficio sea visible.