

Umumiy summa ma’lum bo‘lib, uning bir birlikka to‘g‘ri keladigan qiymati noma’lum qolganida solishtirma qiymat kerak bo‘ladi. Maydoni 120 m² bo‘lgan kvartirani ta’mirlash ishlari va materiallari narxi — 3,2 mln ₽ — katta ko‘rinadi. Bu misolda birlik narxi taxminan 26 700 ₽/m²: shu ko‘rsatkich bilan obyektlarni solishtirish, smetani tekshirish, pudratchi bilan muhokama qilish va narxnomani qayta ko‘rib chiqish mumkin.
Solishtirma qiymat — natijaning tushunarli bir birligiga to‘g‘ri keladigan summa: kvadrat metr, pogon metr, bitta elektr nuqtasi, ish soati yoki mualliflik nazoratining bir oyi. Suratga qarab bu birlikka to‘g‘ri keladigan xarajat yoki buyurtmachi to‘laydigan narx bo‘ladi. Birlik aniq bo‘lsa, pul haqidagi suhbat ham aniqroq kechadi.
Quyida solishtirma qiymat sifatida nimani hisoblash, ta’mirlash va qurilishda qaysi birlikni tanlash, ustama xarajatlarni qanday taqsimlash va natijadan qaror qabul qilishda qanday foydalanishni ko‘rib chiqamiz.
Mundarija:
- Solishtirma qiymatni nima uchun hisoblash kerak?
- Solishtirma qiymat nima?
- Qurilish va ta’mirlashda qaysi birliklarni tanlash kerak?
- Formula va hisoblash tartibi
- Ustama va bir martalik xarajatlarni qanday hisobga olish kerak?
- Xatolar va tezkor tekshiruvlar
- Solishtirma qiymatni narxnomada qanday belgilash va 101 ilovasida qanday nazorat qilish mumkin?
- Xulosa
Solishtirma qiymatni nima uchun hisoblash kerak?
Birinchi foyda — obyektlarni solishtirish. Ular maydon, ishlar tarkibi va muddat bo‘yicha farqlanadi; narx yoki xarajatlar tarkibi, davr va hajm birligi bir xil bo‘lganda solishtirma qiymat ularni taqqoslashga yordam beradi. Shunda pul hajmga, murakkablikka yoki ishni tashkil etishga qayerda ketayotganini ko‘rasiz.
Ikkinchi foyda — narx belgilash. Bir birlikka to‘g‘ri keladigan tannarx ma’lum bo‘lsa, ustama narxni belgilash va marjani biznesga mos chegarada ushlash osonlashadi. Bu yondashuvga xizmat tannarxi va uning tarkibi haqidagi material
Uchinchi foyda — nazorat. Solishtirma qiymat og‘ishlarni tez ko‘rsatadi: nega bu obyektdagi bir «kvadrat» avvalgisidan qimmat — xaridlar, safarlar, qayta ishlash, ustama xarajatlar yoki unumdorlik pasayishi sabablimi?
Solishtirma qiymat nima?
Solishtirma qiymat — xarajatlar summasi yoki narxning tanlangan o‘lchov birligidagi natija hajmiga nisbatidir. Summaga nimalar kirishini va unga qaysi hajm mos kelishini oldindan belgilang: shundagina turli obyektlar ko‘rsatkichini solishtirish mumkin.
Hajmga aynan nimani bo‘layotganingizni oldindan kelishib oling. Amaliyotda uchta yaqin ko‘rsatkich bor:
- Bir birlik tannarxi — natija birligiga to‘g‘ri keladigan xarajat. Qurilishda odatda bevosita xarajatlar va ustama xarajatlarning ulushi qo‘shiladi.
- Bir birlik narxi — buyurtmachi bir birlik uchun to‘laydigan summa (unga foyda, xavflar va boshqaruv xarajatlari kirishi mumkin).
- Bir birlikka to‘g‘ri keladigan ustama xarajatlar — «ofis» va boshqaruv xarajatlarini hajmga taqsimlaganda har bir birlikka tushadigan summa.
Solishtirma qiymat ham tanlangan natija birligiga to‘g‘ri keladigan o‘rtacha summadir. Boshqaruv maqsadida solishtirishdan oldin xarajat yoki narxni o‘rtachalashtirayotganingizni, qaysi ishlar kiritilganini va qaysi hajmga bo‘linganini aniqlang.
Qurilish va ta’mirlashda qaysi birliklarni tanlash kerak?
O‘lchov birligi jamoa natijani qanday yaratishi va sotishiga mos bo‘lishi kerak. Jamoa «metr» bilan ishlasa, metrda hisoblang. Asosiy resurs mutaxassislar vaqti bo‘lsa, soatlarda hisoblang.
Ta’mirlash va qurilishda qulay birliklar:
- ₽/m² — pardozlash, kompleks ta’mirlash, dastlabki ish bosqichlari, obyektni boshqarish.
- ₽/pogon m — plintus, karniz, kommunikatsiya yo‘li, shtroba, quvur.
- ₽/dona (nuqta) — podrozetnik, chiroq, santexnika jihozi, eshik.
- ₽/m³ — beton, tuproq, qum, chiqindi olib chiqish.
- ₽/soat — loyihalash, komplektatsiya, texnik nazorat, mualliflik nazorati.
Ba’zan bir vaqtning o‘zida ikki birlik kerak bo‘ladi. Elektr ishlari uchun «ichki qism»ni ₽/nuqta, obyektga tez-tez qisqa borish va mayda ishlar bilan bog‘liq tashkiliy qismni esa ₽/m² bo‘yicha yuritish qulay.
Formula va hisoblash tartibi
Asosiy formula bitta:
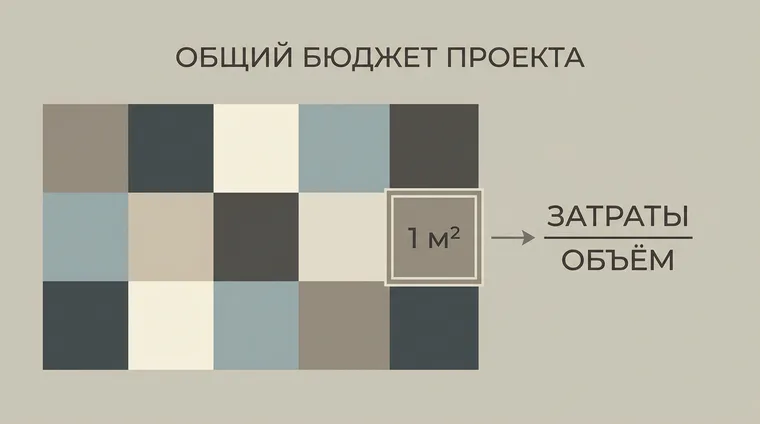
Solishtirma qiymat = Summa / Hajm
Tartib: birlik va bir xil ishlar tarkibini tanlang, ularga tegishli bir davrdagi narx yoki xarajatlarni jamlang, hajmni tasdiqlang va summani shu hajmga bo‘ling. Faqat bir xil asosdagi ko‘rsatkichlarni solishtiring.
Masalan, maydoni 120 m² bo‘lgan kvartirani ta’mirlash ishlari va materiallari narxi 3 200 000 ₽. Bir birlik narxi = 3 200 000 ₽ ÷ 120 m² = 26 666,67 ₽/m² yoki yuz rublgacha yaxlitlanganda taxminan 26 700 ₽/m². Bu Rossiyaga oid tushuntiruvchi misol, umumiy tarif emas; bir birlik tannarxini hisoblashda suratga xuddi shu ishlar tarkibiga tegishli xarajatlarni oling.
Ustama va bir martalik xarajatlarni qanday hisobga olish kerak?
Amaliyotda solishtirma qiymat ko‘pincha bir birlik tannarxi sifatida hisoblanadi: obyektning bevosita xarajatlariga kompaniyaning ustama xarajatlaridan tegishli ulush qo‘shiladi. Tannarx haqidagi materialda ham shu tamoyil — bevosita xarajatlar va ustama xarajatlar ulushi — bayon qilingan.
Obyektlar oqimi bilan ishlaydigan biznesda ustama xarajatlarni taqsimlashning oddiy usuli bor. Kompaniyaning bir oylik doimiy xarajatlarini shu oyda bajarilgan ishlarning haqiqiy hajmiga bo‘ling. Tannarx haqidagi maqolada ham oylik ustama xarajatlarni yakunlangan ishlarning umumiy maydoniga bo‘lib, 1 m² uchun ulushni topish misoli keltirilgan.
Bir martalik xarajatlarni ham hisobga oling, aks holda solishtirma qiymat chalg‘itadi. Bunga asbob xaridi, alohida reklama kampaniyasi, ta’lim, litsenziyalar va ofis ta’miri kirishi mumkin. Ularni alohida yuriting va hisobga haqiqatan tegishli bo‘lsa, tanlangan boshqaruv hisobi qoidasi bo‘yicha davrlar yoki loyihalarga taqsimlang. Jarimalar va boshqa ishlab chiqarishga aloqasiz yo‘qotishlarni alohida hisoblang: ular foydali foydalanish davrini yaratmaydi va bir birlik ish stavkasiga avtomatik qo‘shilmasligi kerak.
Xatolar va tezkor tekshiruvlar
1-xato: narxni bir hajmga, xarajatlarni boshqa hajmga bo‘lish. Narx uchun hujjatdagi maydonni, xarajatlar uchun haqiqiy maydonni olsangiz, ikki xil natija chiqadi. Yagona asos va hajmning yagona ta’rifi kerak. Rossiyadagi BTI maydoni bu yerda mahalliy qoida emas, misol sifatida keltirilgan.
2-xato: smetadagi raqamni tuzatishlarsiz haqiqiy xarajat bilan solishtirish. Smeta ishlar va materiallarning rejadagi tarkibini belgilaydi, fakt esa haqiqiy xarajatni ko‘rsatadi. Reja va fakt bo‘yicha bir birlik tannarxini bir xil hajm, ishlar tarkibi, davr va o‘lchov birligida solishtiring; qo‘shimcha ishlar va o‘zgargan narxlarni alohida hisobga oling.
3-xato: ustama xarajatlarni unutib, «arzon kvadrat»dan xursand bo‘lish. Faqat ustalarga to‘lov va materiallarni hisoblasangiz, bir birlik tannarxi past ko‘rinadi, keyin foyda yo‘qolishi mumkin. Ustama xarajatlarni tushunarli qoida bo‘yicha taqsimlang.
4-xato: bir birlik tannarxini bir birlik narxi bilan aralashtirish. Birinchisi xarajat nazorati, ikkinchisi savdo va foyda uchun kerak. Ularni chalkashtirish narxnoma va chegirma muzokaralarida muammo tug‘diradi.
Muammoni tez aniqlashga yordam beradigan tekshiruvlar:
- bir birlik narxi bir birlik tannarxidan yuqori bo‘lishi kerak, aks holda foyda qolmaydi;
- obyektda bir birlik tannarxi o‘ssa, xaridlar, qatnovlar, qayta ishlash va unumdorlikni tekshiring;
- bir birlik narxi menejerga qarab o‘zgaraversa, narxnoma va ustama narx qoidalarini belgilab qo‘ying.
Solishtirma qiymatni narxnomada qanday belgilash va 101 ilovasida qanday nazorat qilish mumkin?
Ishonchli usul — har bir pozitsiya uchun o‘lchov birligi va ikkita raqam: bir birlik tannarxi hamda bir birlik narxi ko‘rsatilgan narxnoma tuzish. Shunda smeta hisoblash hajmni ma’lum stavkaga ko‘paytirishga aylanadi.
101 ilovasida ishlar qiymati «Смета» (smeta) hodisasi orqali hisoblanadi: narxnomadan pozitsiyalarni tanlang, hajmni (maydon yoki nuqtalar sonini) kiriting va pozitsiyalar hamda umumiy summani tekshiring.
Narxnoma sozlangach, boshqaruv masalalari qoladi: ishlar va materiallar uchun qanday ustama narx qo‘yish, boshqaruv foydasini qayerda hisobga olish. Narxdagi foydani yaxshiroq tushunish uchun marja va ustama narx farqi haqidagi tahlilni o‘qing (rus tilida).
Solishtirma ko‘rsatkichlarni loyiha rentabelligi bilan bog‘lamoqchi bo‘lsangiz,rentabellik va 101 ilovasi ma’lumotlari bo‘yicha hisoblash haqidagi materialga qarang.
O‘z kompaniyangizning odatiy obyekti bo‘yicha hisobni ko‘rmoqchi bo‘lsangiz, 101 taqdimotida haqiqiy xarajatlarni yig‘ish, balans va loyiha tahlilini ko‘rishni muhokama qilishingiz mumkin.
Xulosa
Solishtirma qiymat — pulni natijaning tushunarli birligiga bog‘laydigan oddiy ko‘rsatkich. U obyektlarni solishtirish, tannarxni nazorat qilish va narxnomani asosli tuzishga yordam beradi.
Keyingi obyektda hisoblashni boshlash uchun qisqa ro‘yxat:
- birlikni (m², nuqta, pogon metr yoki soat) tanlang va narxnomada belgilang;
- bir birlik tannarxini hisoblang: bevosita xarajatlar va ustama xarajatlar ulushi;
- foyda raqamlarda ko‘rinishi uchun bir birlik narxi va ustama narx qoidalarini alohida yuriting.