

Biaya per satuan berguna ketika jumlah total sudah diketahui, tetapi artinya belum jelas. Harga pekerjaan dan bahan untuk merenovasi apartemen seluas 120 m², yakni 3,2 juta rubel, terdengar besar. Harga per satuan dalam contoh ini sekitar 26.700 rubel/m²: angka ini membantu membandingkan proyek, memeriksa estimasi biaya, berdiskusi dengan kontraktor, dan memperbarui daftar harga.
Biaya per satuan berarti jumlah uang untuk satu unit hasil yang jelas: satu meter persegi, satu meter linier, satu titik listrik, satu jam kerja, atau satu bulan pengawasan desain. Bergantung pada pembilangnya, angka itu dapat berupa biaya yang dikeluarkan per unit atau harga yang dibayar pelanggan. Setelah unitnya jelas, pembicaraan tentang uang menjadi lebih konkret.
Di bawah ini, kita akan membahas apa yang dihitung sebagai biaya per satuan, dasar pengukuran yang cocok untuk renovasi dan konstruksi, serta cara mengalokasikan biaya overhead agar angka tersebut membantu pengambilan keputusan.
Daftar isi:
- Mengapa menghitung biaya per satuan?
- Apa itu biaya per satuan?
- Unit apa yang digunakan dalam konstruksi dan renovasi?
- Rumus dan langkah perhitungan
- Bagaimana memperhitungkan biaya overhead dan biaya satu kali?
- Kesalahan dan pemeriksaan cepat
- Bagaimana menetapkan biaya per satuan dalam daftar harga dan memantaunya di Aplikasi 101?
- Ringkasan
Mengapa menghitung biaya per satuan?
Manfaat pertama adalah membandingkan proyek. Luas, jenis pekerjaan, dan jadwalnya berbeda; biaya per satuan membantu membandingkannya jika cakupan harga atau biaya, periode, dan unit volume sama. Dengan begitu terlihat apakah uang terserap oleh volume, kompleksitas, atau pengelolaan.
Manfaat kedua adalah penetapan harga. Jika harga pokok diketahui per unit, lebih mudah menentukan markup dan menjaga margin yang sesuai bagi bisnis. Pendekatan ini sejalan dengan artikel tentang harga pokok jasa dan komponennya.
Manfaat ketiga adalah pengendalian. Biaya per satuan cepat menunjukkan penyimpangan: mengapa biaya per meter persegi pada proyek ini lebih tinggi daripada proyek sebelumnya? Penyebabnya bisa pembelian, kunjungan lokasi, pekerjaan ulang, overhead, atau produktivitas yang menurun.
Apa itu biaya per satuan?
Biaya per satuan adalah total biaya yang dikeluarkan atau harga jual yang dibagi dengan volume hasil dalam unit pengukuran yang dipilih. Tentukan lebih dahulu apa saja yang masuk ke dalam jumlah tersebut dan volume mana yang sesuai dengannya; hanya dengan begitu angka dari proyek yang berbeda dapat dibandingkan.
Penting untuk menyepakati apa tepatnya yang dibagi dengan volume. Ada tiga indikator yang berdekatan:
- Harga pokok per satuan adalah biaya untuk menghasilkan satu unit. Dalam konstruksi, biasanya terdiri atas biaya langsung ditambah bagian biaya overhead.
- Harga jual per satuan adalah jumlah yang dibayar pelanggan untuk satu unit; angka ini dapat mencakup laba, risiko, dan pengelolaan.
- Overhead per satuan adalah bagian biaya kantor dan manajemen untuk satu unit hasil setelah dialokasikan menurut volume.
Biaya per satuan juga merupakan jumlah rata-rata untuk unit hasil yang dipilih. Untuk perbandingan manajerial, jelaskan apakah yang dirata-ratakan adalah biaya atau harga, pekerjaan apa yang termasuk, dan volume apa yang digunakan sebagai pembagi.
Unit apa yang digunakan dalam konstruksi dan renovasi?
Unit pengukuran harus sesuai dengan cara tim menghasilkan dan menjual hasil. Jika tim bekerja berdasarkan meter, hitung dalam meter. Jika sumber daya utamanya adalah jam tenaga ahli, hitung dalam jam.
Dasar pengukuran yang paling berguna dalam renovasi dan konstruksi:
- rubel/m² — finishing, renovasi menyeluruh, pekerjaan tahap awal, dan pengelolaan proyek.
- rubel/meter linier — lis, cornice, jalur utilitas, alur dinding, dan pipa.
- rubel/buah (titik) — kotak stopkontak, lampu, perlengkapan sanitasi, dan pintu.
- rubel/m³ — beton, tanah, pasir, dan pembuangan puing.
- rubel/jam — perancangan, pengadaan, pengawasan teknis, dan pengawasan desain.
Kadang-kadang diperlukan dua dasar sekaligus. Untuk pekerjaan listrik, rubel per titik cocok untuk komponen instalasi, sedangkan rubel per meter persegi dapat dipakai untuk pekerjaan pengelolaan ketika banyak kunjungan singkat dan tugas kecil di lokasi.
Rumus dan langkah perhitungan
Rumus dasarnya satu:
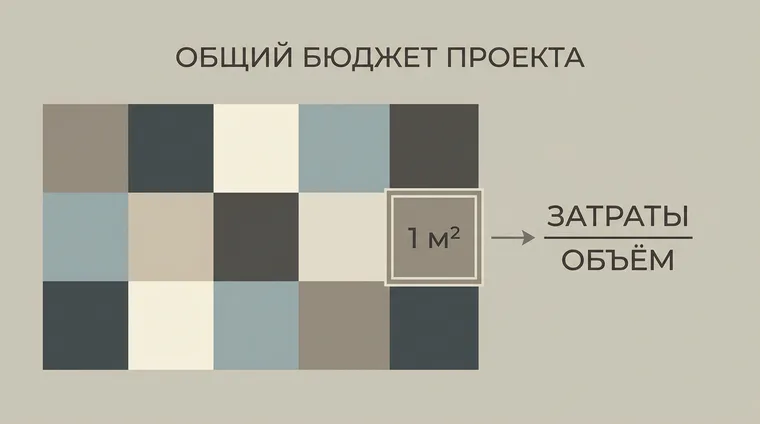
Biaya per satuan = Jumlah / Volume
Langkahnya: pilih unit dan cakupan pekerjaan yang sama, jumlahkan harga atau biaya yang terkait selama satu periode, pastikan volumenya, lalu bagi jumlah tersebut dengan volume. Bandingkan hanya angka yang memakai dasar yang sama.
Misalnya, harga pekerjaan dan bahan untuk merenovasi apartemen seluas 120 m² adalah 3.200.000 rubel. Harga per satuan = 3.200.000 rubel ÷ 120 m² = 26.666,67 rubel/m², atau sekitar 26.700 rubel/m² jika dibulatkan ke ratusan rubel. Ini hanya contoh ilustratif di Rusia, bukan tarif universal. Untuk menghitung harga pokok per satuan, gunakan biaya yang dikeluarkan untuk cakupan pekerjaan yang sama sebagai pembilang.
Bagaimana memperhitungkan biaya overhead dan biaya satu kali?
Dalam praktik, biaya per satuan sering dihitung sebagai harga pokok per satuan: biaya langsung proyek ditambah bagian overhead yang menopang perusahaan. Prinsip dalam artikel tentang harga pokok juga dinyatakan demikian: biaya langsung ditambah bagian biaya overhead.
Ada cara sederhana untuk mengalokasikan overhead jika bisnis menangani banyak proyek. Bagi biaya tetap perusahaan selama sebulan dengan volume pekerjaan yang benar-benar selesai pada bulan yang sama. Artikel tentang harga pokok memberikan contoh overhead per 1 m²: overhead bulanan dibagi dengan total luas pekerjaan yang telah diselesaikan.
Biaya satu kali juga perlu ditangani agar angka per satuan tidak menyesatkan. Contohnya bisa berupa pembelian alat, kampanye iklan khusus, pelatihan, lisensi, atau renovasi kantor. Catat secara terpisah dan alokasikan antarperiode atau proyek hanya menurut kebijakan akuntansi manajemen yang dipilih, jika biaya tersebut memang relevan dengan perhitungan. Denda dan kerugian nonproduksi lainnya harus dicatat terpisah: biaya ini tidak memberi manfaat selama suatu periode dan tidak boleh otomatis masuk ke tarif pekerjaan per unit.
Kesalahan dan pemeriksaan cepat
Kesalahan 1: membagi harga dengan satu volume, tetapi biaya dengan volume lain. Harga dihitung memakai “luas menurut dokumen BTI Rusia”, sedangkan biaya memakai “luas aktual”. Hasilnya adalah dua dasar yang berbeda. Gunakan dasar dan definisi volume yang sama.
Kesalahan 2: membandingkan angka estimasi dengan realisasi tanpa penyesuaian. Estimasi menetapkan pekerjaan dan bahan yang direncanakan, sedangkan realisasi menunjukkan pengeluaran yang benar-benar terjadi. Bandingkan harga pokok per satuan yang direncanakan dan yang terealisasi untuk volume, cakupan pekerjaan, periode, dan unit yang sama; perhitungkan pekerjaan tambahan dan perubahan harga secara terpisah.
Kesalahan 3: melupakan overhead lalu senang melihat “biaya per meter persegi yang murah”. Jika hanya menghitung pembayaran pekerja dan bahan, harga pokok per satuan akan tampak terlalu rendah, lalu laba tiba-tiba menghilang. Overhead harus dialokasikan menurut aturan yang jelas.
Kesalahan 4: mencampur harga pokok per satuan dengan harga jual per satuan. Yang pertama dipakai untuk mengendalikan biaya; yang kedua untuk penjualan dan laba. Mencampurnya membuat daftar harga dan negosiasi diskon kacau.
Pemeriksaan cepat berikut hampir selalu membantu menemukan masalah:
- harga jual per satuan harus lebih tinggi daripada harga pokok per satuan, jika tidak laba hilang;
- jika harga pokok per satuan naik pada suatu proyek, periksa pembelian, kunjungan lokasi, pekerjaan ulang, dan produktivitas;
- jika harga jual per satuan berubah-ubah menurut manajer, tetapkan daftar harga dan aturan markup.
Bagaimana menetapkan biaya per satuan dalam daftar harga dan memantaunya di Aplikasi 101?
Cara paling andal adalah membuat daftar harga dengan unit pengukuran dan dua angka untuk setiap pos: harga pokok per unit dan harga jual per unit. Dengan begitu, estimasi biaya dihitung sebagai volume dikalikan tarif yang jelas, tanpa tebakan manual.
Di Aplikasi 101, perhitungan biaya pekerjaan dicatat melalui peristiwa “Smeta” (Estimasi Biaya): pilih pos dari daftar harga, masukkan volume (luas atau jumlah titik), lalu periksa jumlah untuk setiap pos dan totalnya.
Setelah daftar harga siap, keputusan manajerial tetap diperlukan: markup untuk pekerjaan dan bahan, serta laba untuk pengelolaan. Jika ingin mengulas kembali laba dalam tarif, bacalah penjelasan tentang perbedaan margin dan markup (dalam bahasa Rusia).
Jika ingin menghubungkan angka per satuan dengan profitabilitas proyek, artikel tentang profitabilitas dan perhitungan memakai data Aplikasi 101 ini dapat membantu.
Jika ingin melihat perhitungan pada proyek khas perusahaan Anda, presentasi 101 dapat membahas cara mencatat pengeluaran aktual serta melihat saldo dan analitik proyek.
Ringkasan
Biaya per satuan adalah indikator sederhana yang mengubah jumlah uang menjadi angka untuk satu unit hasil yang jelas. Angka ini membantu membandingkan proyek, menjaga harga pokok dalam batas yang ditetapkan, dan menyusun daftar harga dengan perhitungan yang transparan.
Daftar periksa singkat untuk mulai menghitung pada proyek berikutnya:
- pilih dasar (m², titik, meter linier, atau jam) dan tetapkan dalam daftar harga;
- hitung harga pokok per satuan: biaya langsung ditambah bagian overhead;
- catat harga jual per satuan dan aturan markup secara terpisah agar laba terlihat dalam angka.