Бюджет проекта редко выходит из-под контроля из-за одного крупного решения. Проблемы обычно начинаются с небольших операций, которые не записали вовремя: закупки материалов без понятной связи с работами, аванса без срока отчёта о расходовании, дополнительных работ, согласованных только в переписке, или счёта субподрядчика, который ещё не включили в план платежей.
Контроль начинается с разделения плана, фактических расходов и обязательств. Каждый из этих показателей отвечает на свой вопрос. План показывает предел затрат, фактические расходы — уже использованные деньги, а обязательства — согласованные платежи, даже если деньги ещё не перечислены.
В строительных проектах Индонезии команды также используют RAB и RAP. Термины и степень детализации могут различаться между компаниями, поэтому главное — с самого начала определить назначение каждого документа.
Содержание:
RAB, RAP и бюджет проекта
RAB — сметный расчёт стоимости работ. Он помогает оценить их стоимость на основе объёмов, единиц измерения, цен и потребности в ресурсах. В Индонезии также действует государственное руководство по составлению расчёта стоимости строительных работ (на индонезийском языке) в области общественных работ и жилищного строительства. Оно полезно как источник сведений об индонезийском контексте, а применять его следует с учётом типа проекта и действующих обязательных требований.
RAP обычно используют как внутренний план затрат на выполнение работ. Этот документ помогает подрядчику увидеть, сколько действительно предстоит потратить на материалы, труд, оборудование, логистику и субподряд. Бюджет проекта связывает план затрат со сроками выплат и поступлений.
| Уровень | Основное содержание | Назначение |
|---|---|---|
| RAB | Оценка стоимости работ | Подготовить предложение и обсудить состав работ с заказчиком |
| RAP | План затрат на выполнение работ | Определить внутренние затраты и целевую маржу |
| Бюджет проекта | План, фактические расходы, обязательства и сроки операций | Контролировать затраты и наличие денег во время выполнения проекта |
Одной общей суммы недостаточно для управления проектом. Команде нужно знать, какие работы создают затраты, когда наступает срок оплаты, кто отвечает за операцию и какой документ её подтверждает.
Структура бюджета, которую можно контролировать
Структура бюджета должна соответствовать тому, как выполняется проект. Категории можно формировать по этапам работ, видам затрат или сочетанию обоих признаков. Примеры основных групп: подготовка, несущие конструкции, архитектурные работы, механические и электрические системы, материалы, труд, оборудование, логистика, субподряд, косвенные затраты и резерв.
Категории должны быть достаточно подробными, чтобы показывать источник отклонений, и при этом понятными тому, кто записывает операции. Если все затраты попадают в общую категорию, команде сложно объяснить причины перерасхода. Если категорий слишком много, учёт становится медленным и непоследовательным.
| Уровень контроля | Что записывают | На какой вопрос отвечает |
|---|---|---|
| План | Предел затрат по этапу или категории | Сколько денег предусмотрено? |
| Фактические расходы | Уже состоявшиеся операции с подтверждающими документами | Сколько денег уже использовано? |
| Обязательства | Согласованные заказы, авансы, этапные платежи и счета к оплате | Какая сумма уже связана обязательствами? |
Как составить бюджетный план
Начните с состава и последовательности работ. Разделите проект на этапы, которые можно рассчитать, запланировать по времени и проверить. Затем свяжите каждый этап с объёмами, потребностью в материалах, труде и оборудовании, исполнителями и графиком платежей.
План можно подготовить на двух уровнях. Первый показывает общую картину, чтобы владелец проекта понимал потребность в деньгах и целевой результат. Второй разбивает затраты на позиции, которые можно сопоставлять с фактическими расходами.
- Определите состав работ и результат, который необходимо передать по каждому этапу.
- Подготовьте RAB и план затрат на выполнение работ по имеющимся данным проекта.
- Сгруппируйте затраты по этапам или категориям, которые будете использовать в учёте.
- Добавьте график поступлений от заказчика и платежей поставщикам, работникам и субподрядчикам.
- Предусмотрите резерв, правила его использования и того, кто вправе согласовать расходование.
- Определите, кто записывает, проверяет и утверждает каждую операцию.
Резерв нужно отделить от регулярных затрат. Для каждого использования необходимы причина, согласование и связь с изменением состава работ или условий выполнения. Это помогает не превращать резерв в категорию для закрытия любых расхождений.
Как учитывать фактические расходы
Бюджет полезен только тогда, когда фактические расходы записывают вскоре после операции. Если откладывать учёт до конца недели, команда будет реагировать на прошлое. Документы могут потеряться, назначение расхода — забыться, а затраты будет сложно отнести к нужным работам.
У каждой операции должны быть три основных признака: проект, категория затрат и подтверждение. Добавьте того, кто получает или выдаёт деньги, дату, пояснение и связь с этапом работ. Подтверждением может быть счёт, квитанция, фотография, документ заказа, отчёт о работах или запись о согласовании, соответствующая процессу компании.
Авансы и деньги, находящиеся у членов команды, требуют отдельного контроля отчётности. Запишите выданную сумму, назначение, срок отчёта, подтверждения расходования и остаток, который нужно вернуть. Так обсуждение переходит от личных воспоминаний к данным проекта.
Дополнительные работы также следует внести в систему до выполнения, если процесс проекта позволяет. Запишите изменение состава работ, стоимость, влияние на график, того, кто согласовал изменение, и способ оплаты. Без такой записи дополнительные работы могут увеличить затраты, не увеличив согласованный доход.
Как контролировать денежный поток проекта
Проект может выглядеть прибыльным и всё равно испытывать нехватку денег в определённую дату. Это происходит, когда материалы нужно купить заранее, работникам платят регулярно, субподрядчик запрашивает этапный платёж, а деньги от заказчика поступают позже.
Составьте прогноз денежного потока по датам. Перечислите ожидаемые поступления, согласованные платежи, регулярные расходы и минимальный резерв. Обновляйте прогноз при изменении графика работ, поставки материалов или этапных платежей.
- Связывайте крупные платежи с этапом работ и источником поступлений.
- Проверяйте обязательства, прежде чем согласовать новую закупку или аванс.
- Не используйте деньги одного проекта для покрытия другого без записи и согласования.
- Помечайте неопределённые поступления, чтобы их не считали доступным остатком.
- Записывайте причины изменений, чтобы точнее планировать следующие проекты.
Если нехватка денег повторяется, пересмотрите структуру этапных платежей, размер авансов, время закупки материалов и скорость выставления счетов и получения оплаты. Проблемы денежного потока часто возникают из-за последовательности операций, которая не соответствует последовательности работ.
Регулярная проверка бюджета
Для контроля нужны короткие и регулярные интервалы проверки. Еженедельная проверка удобна для многих проектов: изменения ещё можно исправить, пока они не стали слишком значительными. Проектам с большим количеством операций может потребоваться более частая проверка.
Еженедельная проверка может включать:
- сопоставление фактических расходов с планом по этапам и категориям;
- платёжные обязательства на следующий период;
- поступления от заказчика, срок которых уже наступил, или ещё не подтверждённые поступления;
- авансы и незавершённые отчёты об их расходовании;
- дополнительные работы и изменения состава работ;
- отклонения затрат, их причины и необходимые действия.
После завершения проекта оцените маржу, основные отклонения, изменения цен, производительность и качество планирования. Результаты станут основой для улучшения RAB, RAP, категорий затрат и правил согласования в следующем проекте.
Управление бюджетом проекта в 101
101 предоставляет рабочее пространство для управления строительной компанией, включая сметы, учёт прибыли и расходов, отчёты, документы и аналитику. Данные проекта можно организовать в едином процессе, чтобы команде не приходилось объединять цифры из множества файлов и переписок.
Используйте одинаковые категории в плане и при учёте фактических расходов. Установите правила: кто вводит операции, кто проверяет подтверждающие документы и кто согласовывает изменения. Такая структура помогает руководителю видеть состояние проекта, а членам команды — понимать, какие данные нужно передавать.
Начните с одного проекта и простых категорий. Внесите начальный остаток, план затрат, текущие операции и ближайшие обязательства. Когда команда начнёт работать последовательно, увеличивайте детализацию отчётов по мере необходимости. Инструмент поможет считать и хранить историю, а дисциплина учёта остаётся ответственностью команды.
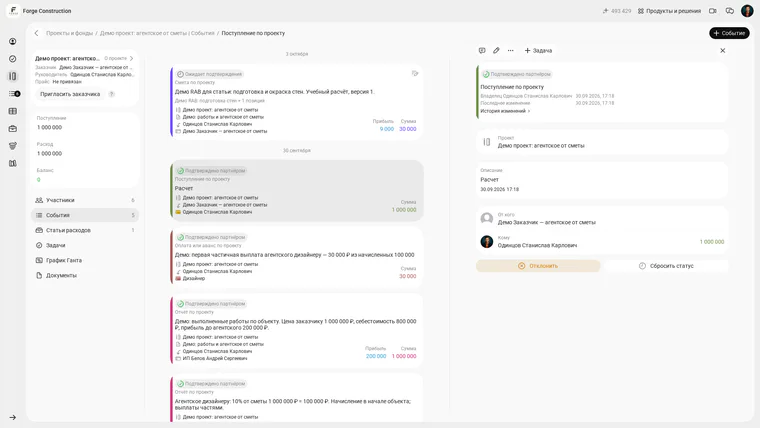
Учебный пример исходного финансирования: подтверждённое поступление 1 000 000 и текущие события проекта. Это запись поступления, а не отдельная форма начальных остатков.
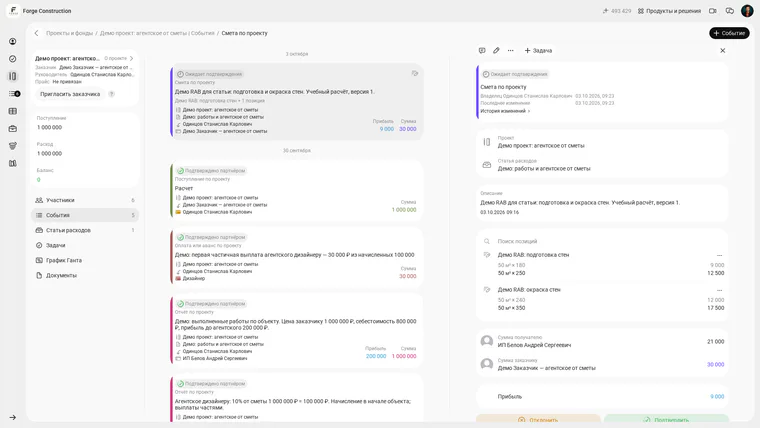
Сохранённая учебная смета: затраты 21 000, сумма заказчику 30 000, прибыль 9 000. Статус «Ожидает подтверждения» означает, что смета ещё не согласована.
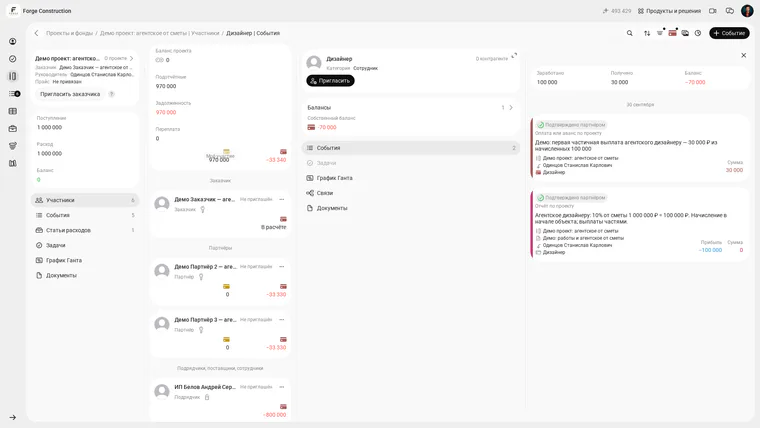
Учебный пример непогашенного обязательства: начислено 100 000, получено 30 000, баланс −70 000. Дата будущей выплаты на экране не указана.