
Ko‘chmas mulk bozorini tahlil qilish pul va vaqt talab qiladigan qarorlarda kerak: kvartira sotib olish, uy sotish, ijaraga berish uchun sarmoya kiritish yoki qurilish joyini tanlash. Raqamlarga tayanmasdan, taassurotlarga berilib, hissiyot bilan qaror qilish oson.
Bozor faqat nomigagina yagona. Aslida «shahar + mahalla + uy turi + budjet + to‘lov usuli»ning har bir birikmasi o‘z dinamikasiga ega. Bir segmentda bitimlar tuzilayotgan bo‘lsa, boshqasida e’lonlar oylar davomida turishi mumkin.
Avval bir fikrni yodda tuting: bozor tahlili aniq bashorat bermaydi. U narxlar oralig‘i, xaridorlar xatti-harakati, muzokara uchun vaqt va asosiy xavflarni baholash uchun asos yaratadi.
Mundarija:
Ko‘chmas mulk bozorini nega tahlil qilish kerak?
Tasavvur qiling: siz kvartira topdingiz, narxi mos ko‘rinadi, rieltor shoshirmoqda, oilaviy suhbatda esa mebel muhokama qilinyapti. Dastlabki taqqoslash o‘xshash obyektlarning so‘ralayotgan narxlari oralig‘i, e’lonlar o‘zgarishi tarixi va moliyalashtirish shartlarini ko‘rsatishi mumkin. E’londagi narx bitim narxini tasdiqlamaydi; ehtimoliy chegirmani alohida muhokama qilish va tekshirish kerak.
Sotishda ham shu yondashuv ishlaydi. Narxni faqat bitta qo‘shni e’lon asosida belgilasangiz, talabni noto‘g‘ri baholashingiz mumkin. Bir nechta taqqoslanadigan obyektni solishtirib, murojaatlar va taklif o‘zgarishini kuzating. E’lonning uzoq turishi o‘z-o‘zidan narx oshirilganini ham, xaridor yo‘qligini ham isbotlamaydi.
Yana bir holat qurilish va ta’mir bilan bog‘liq. Umumiy xarajatlar sotib olish, obyektni yashash yoki ijaraga berishga tayyorlash va keyingi egalik xarajatlarini qamrab oladi. Narx tahlili bilan birga ishlar budjetini tuzing. 2025-yildagi ta’mir xarajatlari sharhi (rus tilida) tarixiy material: undagi summalar va dinamika hududingizdagi pudratchilarning joriy takliflarini almashtirmaydi.
Qanday ma’lumotlarni yig‘ish kerak?
Avval segmentni belgilang: uy turi (yangi qurilish, ikkilamchi uy-joy yoki uy), maydon, budjet va to‘lov shakli (o‘z mablag‘ingiz, ipoteka yoki bo‘lib to‘lash). Aks holda taqqoslash chalkashadi: studiyalar uch xonali kvartiralar bilan, panelli binolar monolit binolar bilan, tayyor ta’mir esa pardozsiz xonalar bilan aralashadi.
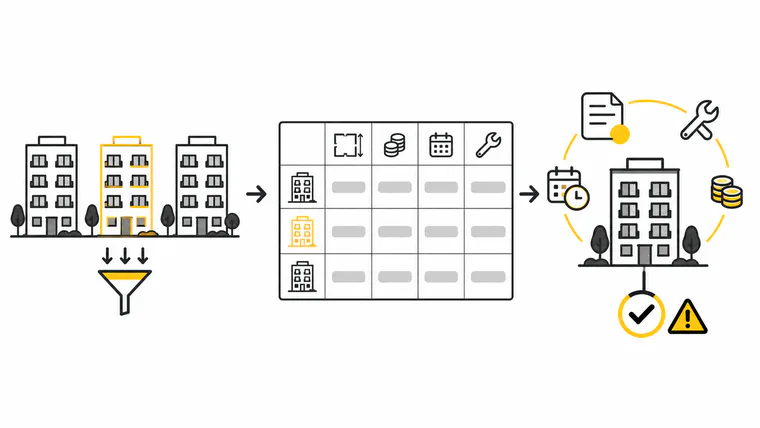
Keyin tekshiriladigan manbalarni yig‘ing. Dastlabki tahlil uchun filtrlaringizga mos 20–40 e’londan boshlashingiz, narx va xususiyatlarni yozishingiz, bitim ma’lumotlari va bozor hisobotlarini alohida izlashingiz hamda obyektni maqsadingizga moslashtirish xarajatini baholashingiz mumkin. 20–40 — amaliy boshlang‘ich nuqta, vakillik kafolati emas: tor yoki turlicha obyektlardan iborat segmentda ma’lumot yetmasligi mumkin.
Bozorni muntazam kuzatsangiz, manzil yoki obyekt identifikatori, xususiyatlar, kuzatish sanasi, narx va manba ko‘rsatilgan oddiy jadval yuriting. Bitta obyektni qayta-qayta sanamaslik uchun takroriy e’lonlar va bir e’londagi o‘zgarishlarni belgilang.
- Sotuv va ijara e’lonlari: taklif va sotuvchilar kutayotgan narxlarni ko‘rsatadi.
- Yirik bozor ishtirokchilari va banklar hisobotlari: talab va ipoteka sharoitini tushunishga yordam beradi.
- Uy-joy foydalanishga topshirilishi va daromadlar bo‘yicha rasmiy statistika: umumiy vaziyat va uzoq muddatli yo‘nalishlarni ko‘rsatadi.
- Mahalliy omillar: transport, maktablar, yaqin atrofdagi qurilish va hududni rivojlantirish rejalari.
- Ta’mir va pardoz xarajatlari: egalik qilishning umumiy hisobiga ta’sir qiladi.
Qurilish va ta’mirda yana bir ma’lumot qatlami bor: smeta va ish davomida o‘zgarishlarni nazorat qilish. Buyurtmachi obyekt iqtisodiyotini hisoblaganda kichik, lekin takroriy xarajatlar yo‘qolishi mumkin: yetkazish, materiallarni yuqoriga ko‘tarish, qayta ishlash va qo‘shimcha ishlar. 101’da smetani tez tayyorlash haqida material (rus tilida) bor.
Raqamlar nimani anglatadi?
E’lon narxlari sotuvchilar kutgan summalarni ko‘rsatadi. Tuzilgan bitim narxi — ishonchli manba bilan tasdiqlanishi kerak bo‘lgan alohida ma’lumot. Masalan, Eurostat uy-joy narxlari indeksi metodologiyasining 3.1-bo‘limi (ingliz tilida) amalda sotib olingan uylarning narxlariga tayanadi. Bu ma’lumot turlarini ajratish misoli, har qanday shahar statistikasi emas. Bitim ma’lumotlari yo‘q bo‘lsa, takliflarni solishtirayotganingizni aniq yozing; e’lon muddati va narx pasayishi bilvosita belgilar bo‘lib qoladi.
Talab dinamikasini o‘xshash e’lonlardagi o‘zgarishlar va tekshirilgan bitimlar orqali dastlabki baholash mumkin. E’lon yo‘qolishi sotuvni tasdiqlamaydi: egasi uni olib tashlagan, boshqa platformaga o‘tkazgan yoki qayta joylagan bo‘lishi mumkin. E’lon muddatini avtomatik ravishda sotish muddati deb, narxning tez-tez o‘zgarishini esa muayyan chegirma isboti deb qabul qilmang.
Taklifni taqqoslanadigan obyektlar soni va yangi e’lonlar oqimi orqali baholang, takrorlarni chiqarib tashlang. Taklif ko‘payishi sotuvchilar raqobatini kuchaytirishi mumkin, lekin narx pasayishini kafolatlamaydi: uy holati va sotish shartlarini ham solishtiring.
Ipoteka kreditsiz xarid qilsangiz ham segmentingizga ta’sir qilishi mumkin: ayrim xaridorlar oylik to‘lov, boshlang‘ich badal va dasturlar mavjudligiga qaraydi. Ularning ulushi bozor va uy turiga qarab farq qiladi. 2024-yildagi bozor kutilmalari va ipoteka sharhi (rus tilida) o‘sha davrdagi Rossiya bozoriga tegishli; prognoz va dastur shartlarini boshqa sana yoki mamlakat uchun joriy deb qabul qilmang.
Segment farqlarini hisobga oling: ekonom va komfort, biznes toifasi, shahar tashqarisidagi uylar va kurort shaharlari. Ipotekali bitimlar ulushi, xaridorlar tarkibi va mavsumiylik farq qilishi mumkin. Bir segment xulosasi boshqasiga avtomatik ko‘chmaydi.
Bir kechalik dastlabki tahlil
Ba’zan qarorni tez tayyorlash kerak: sotuvchi ikki kundan keyin zakalat so‘raydi, bank roziligi esa cheklangan muddat amal qiladi. Vaqt bosimi hujjatlar, obyektga bo‘lgan huquqlar va uning texnik holatini tekshirishni bekor qilmaydi.
Quyidagi bir kechalik dastlabki tartib ma’lumotlarni tizimlaydi, lekin huquqiy va texnik tekshiruv, kredit shartlarini individual baholash yoki to‘liq bozor tadqiqotini almashtirmaydi.
- 1-qadam. Maqsad va muddatni yozing: yashash, ijaraga berish yoki qayta sotish; masalan, 3 yil, 10 yil yoki bir yildan keyingi ko‘chishgacha.
- 2-qadam. Boshlang‘ich tanlanma sifatida 20–40 ta taqqoslanadigan e’lon yig‘ing. Maydon, qavat, holat, bino xususiyatlari, so‘ralgan narx, joylash va kuzatish sanalari hamda manbani yozing. Takrorlarni tekshiring.
- 3-qadam. Taqqoslab bo‘lmaydigan obyektlar va tasdiqlanmagan ma’lumotlarni ajrating. Chiqarish sababini yozing. Narx juda baland yoki past ko‘ringani uchungina e’lonni olib tashlamang; huquqiy murakkab obyektlarni alohida belgilab, mutaxassis bilan tekshiring.
- 4-qadam. Taqqoslanadigan takliflarda kvadrat metr uchun so‘ralgan narx medianasini va 25- hamda 75-persentil oralig‘ini (Q1–Q3) hisoblang. Bu tanlangan e’lon narxlari taqsimotining o‘rta qismi, chegirma, bitim narxi yoki prognoz emas.
- 5-qadam. E’lon tarixi va narx o‘zgarishini baholang. Olib tashlangan e’lonlarni alohida belgilang, ularni tasdiqlangan sotuv deb hisoblamang.
- 6-qadam. Kredit kerak bo‘lsa, mamlakatingizdagi joriy takliflarni tekshiring: boshlang‘ich badal, to‘liq oylik to‘lov, komissiyalar, majburiy qo‘shimcha xarajatlar va mavjud dasturlar shartlari.
- 7-qadam. Obyektni maqsadga moslashtirish va egalik xarajatlarini qo‘shing: ta’mir, mebel, texnika, kommunikatsiyalarga ulanish, xizmat ko‘rsatish, tegishli soliqlar va sug‘urta. Tarkib va summalarni mahalliy sharoitga ko‘ra aniqlang, bir xarajatni ikki marta sanamang.
Kreditni solishtirishda to‘liq to‘lov va rasmiylashtirish xarajatlarini hisobga olish foydali. CFPB takliflarni taqqoslash qo‘llanmasi (ingliz tilida) AQSh amaliyotini tushuntiradi; umumiy tamoyildan foydalaning, lekin aniq shakllar, soliqlar va majburiy to‘lovlarni shartnoma va mamlakatingiz qoidalari bilan tekshiring.
Qurilish yoki ta’mir uchun budjet, tushum va xarajatlarni bir joyda yuritish qulay. 101 ilovasi loyiha moliyaviy hisobini tashkil etishga yordam beradi; bu yozuvlar hisob-kitobni to‘ldiradi, lekin obyekt bozor qiymati, bitimning huquqiy tozaligi yoki kredit tasdig‘ini isbotlamaydi.
Tahlildagi keng tarqalgan xatolar
Birinchi xato — taqqoslab bo‘lmaydigan obyektlarni solishtirish. Bir xil maydonli uylar manzara, reja, kirish qismi va hovli holati, yaqin qurilish yoki shovqin sababli turli narxda bo‘lishi mumkin. Shuning uchun bir kichik hududdagi va bino xususiyatlari o‘xshash analoglarni tanlang.
Ikkinchi xato — faqat xarid narxiga qarash. Ta’mirlangan kvartira tez ko‘chish, darhol ijaraga berish va qurilishga oylar sarflamaslik uchun mos bo‘lishi mumkin. Pardozsiz kvartira ham o‘zingizga mos qilish va qayta ishlardan qochish imkonini beradi. Tahlil ssenariy va uning narxini qamrashi kerak.
Uchinchi xato — ma’lumotni bir marta yig‘ib, vaziyat o‘zgarmaydi deb o‘ylash. Kredit shartlari, quruvchi takliflari, mavsumiylik va hudud yangiliklari bozorni o‘zgartiradi. Qidiruv oylar davom etsa, tanlanmani kamida ikki haftada bir yangilash foydali.
To‘rtinchi xato — umumiy sarlavhalargagina ishonish. «Narxlar oshmoqda» va «pasaymoqda» muayyan davrdagi o‘rtacha ko‘rsatkichni tasvirlashi mumkin. Sizga aniq mahalla, tur va budjet segmenti hamda taklif yoki bitim haqida gap ketayotganining aniq izohi kerak.
Tahlilni harakat rejasiga aylantirish
Taqqoslashdan so‘ng qaror qoidalarini yozing. Xarid va egalikni hisobga olgan maqbul xarajatlar, narxni muhokama qilish dalillari va to‘xtab tekshirish kerak bo‘lgan omillarni belgilang: hujjatlar, shovqin, yo‘lga qaragan derazalar yoki murakkab qayta rejalash.
Xarid uchun maqsadli oraliqni belgilang, analoglar asosida dalillar tayyorlang, bitim muddatini muhokama qilib, tasdiqlovchi hujjatlarni so‘rang. Shartlar mos bo‘lmasa, qidiruvni davom ettirish imkonini baholang. Mos muqobillar segment va budjetga bog‘liq, ular kafolatlanmaydi.
Sotishda narxni taqqoslanadigan takliflar va mavjud bitim ma’lumotlariga tayanib belgilang. Murojaatlar bo‘lmasa, narx va shartlarni qachon qayta ko‘rishingizni oldindan aniqlang. Xulosadan avval e’lon sifati, ko‘rish sharoiti va analoglar mosligini tekshiring.
Tahlil ta’mir yoki qurilish bilan bog‘liq bo‘lsa, budjet hisobini va xarajatlarni qayd qilish tartibini alohida tekshiring. 101 ilovasida loyihani moliyaviy boshqarish maqolasida budjetni rejalash, tushum va xarajatlarni nazorat qilish ko‘rsatilgan. Bu loyiha hisobi, ko‘chmas mulkning mustaqil tekshiruvi emas.
Yakuniy jihat: bozor tahlilini kundalik nazorat bilan bog‘lang. Ta’mir muddat va budjet bo‘yicha izdan chiqsa, hatto yaxshi xarid ham ma’nosini yo‘qotishi mumkin. Narx tahlili yonida hisob va kelishuvlarni qayd qilish vositalarini tuting.
Qo‘shimcha 101 materiallari: 2024-yildagi Rossiya bozori va ipoteka tarixiy sharhi (rus tilida), 2025-yildagi ta’mir xarajatlari tarixiy sharhi (rus tilida) va smeta tayyorlash (rus tilida). Har bir material sanasi va vaziyatingizga mosligini tekshiring.