
El análisis del mercado inmobiliario resulta útil cuando una decisión cuesta dinero y tiempo: comprar un piso, vender una casa, invertir para alquilar o elegir una ubicación para construir. Sin cifras, es fácil apoyarse en impresiones y decidir por emoción.
El mercado solo es único de nombre. Cada combinación de ciudad, barrio, tipo de vivienda, presupuesto y forma de pago tiene su propia dinámica. En un segmento puede haber operaciones mientras que, en otro, los anuncios permanecen meses.
Conviene empezar con una idea: el análisis no ofrece una predicción exacta. Aporta un marco para valorar intervalos de precios, comportamiento de los compradores, tiempo para negociar y riesgos principales.
Contenido:
¿Para qué analizar el mercado inmobiliario?
Imagine que ha encontrado un piso, el precio parece adecuado, el agente le apremia y su familia ya habla de muebles. Una comparación preliminar puede mostrar el intervalo de precios solicitados de viviendas similares, el historial de cambios de los anuncios y las condiciones de financiación. El precio anunciado no acredita el de una operación; cualquier posible descuento debe negociarse y comprobarse por separado.
Lo mismo sirve para vender. Fijar el precio a partir de un único anuncio vecino puede llevar a estimar mal la demanda. Compare varias propiedades similares y observe las respuestas y los cambios de oferta. Que un anuncio lleve mucho tiempo publicado no demuestra por sí solo un precio excesivo ni ausencia de compradores.
Otro caso es construir o reformar. El coste total incluye la compra, acondicionar el inmueble para vivir o alquilar y los gastos posteriores de propiedad. Prepare un presupuesto de obras junto al análisis de precios. El análisis del coste de reforma en 2025 (en ruso) es histórico: sus cifras y tendencias no sustituyen presupuestos actuales de contratistas de su región.
¿Qué datos recopilar?
Primero defina el segmento: tipo de vivienda (obra nueva, vivienda usada o casa), superficie, presupuesto y forma de pago (fondos propios, hipoteca o cuotas). De lo contrario, mezclará estudios con pisos de tres habitaciones, edificios de paneles con estructuras monolíticas y viviendas terminadas con espacios sin acabado.
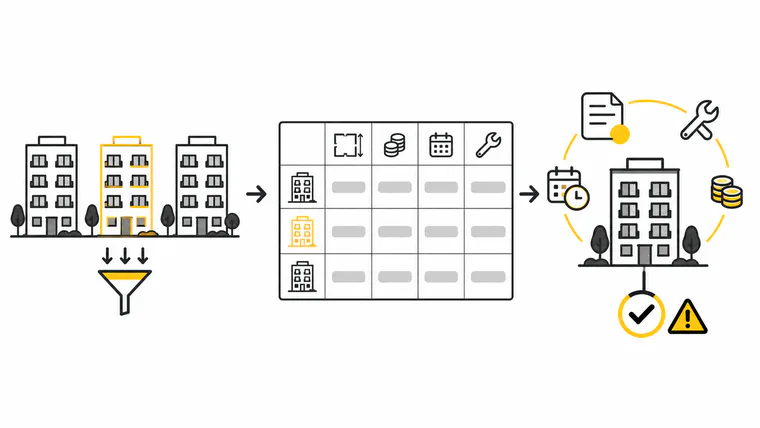
Después recopile fuentes verificables. Para una primera revisión puede empezar con 20–40 anuncios que cumplan sus filtros, anotar precios y características, buscar por separado datos de operaciones e informes y estimar las obras necesarias para su objetivo. Entre 20 y 40 es un punto de partida práctico, no una garantía de representatividad: un segmento pequeño o heterogéneo puede necesitar más datos.
Si observa el mercado regularmente, mantenga una tabla con dirección o identificador, características, fecha de observación, precio y fuente. Marque duplicados y cambios de un mismo anuncio para no contar varias veces el mismo inmueble.
- Anuncios de venta y alquiler: reflejan la oferta y las expectativas de los vendedores.
- Informes de grandes operadores y bancos: ayudan a entender la demanda y las hipotecas.
- Estadísticas oficiales sobre viviendas terminadas e ingresos: aportan contexto y tendencias a largo plazo.
- Factores del barrio: transporte, escuelas, obras cercanas y planes urbanísticos.
- Coste de reforma y acabados: afecta al coste total de propiedad.
Construir y reformar añade otra capa de datos: el presupuesto y los cambios durante las obras. Al calcular la economía de un inmueble, suelen olvidarse gastos pequeños y recurrentes: entrega, subida de materiales, trabajos que se repiten y trabajos adicionales. 101 tiene un artículo sobre preparar un presupuesto rápidamente (en ruso).
¿Qué significan las cifras?
Los precios anunciados expresan expectativas del vendedor. El precio de una operación cerrada es otro dato y exige una fuente fiable. Por ejemplo, la metodología del índice de precios de vivienda de Eurostat, apartado 3.1 (en inglés), utiliza precios de viviendas realmente adquiridas. Es un ejemplo de separación de datos, no estadísticas para cualquier ciudad. Si faltan datos de operaciones, indique que compara ofertas; la duración de publicación y las rebajas son indicios indirectos.
Puede valorar preliminarmente la dinámica de demanda mediante cambios en anuncios comparables y operaciones verificadas. La desaparición de un anuncio no confirma una venta: el propietario pudo retirarlo, cambiar de plataforma o volver a publicarlo. El tiempo publicado no equivale automáticamente al plazo de venta, ni los cambios de precio prueban un descuento concreto.
Evalúe la oferta por el número de inmuebles comparables y los nuevos anuncios, eliminando duplicados. Más ofertas pueden intensificar la competencia, pero no garantizan bajadas: compare también el estado y las condiciones de venta.
La hipoteca puede influir en su segmento aunque compre sin préstamo: algunos compradores se fijan en la cuota mensual, la entrada y los programas disponibles. Su proporción varía por mercado y tipo de vivienda. El análisis de expectativas e hipotecas de 2024 (en ruso) se refiere al mercado ruso de aquella época; sus previsiones y condiciones no deben considerarse vigentes para otra fecha o país.
Distinga segmentos: viviendas económicas y de confort, viviendas de clase business, casas rurales y ciudades vacacionales. La proporción de operaciones hipotecarias, el perfil del comprador y la estacionalidad pueden variar. Una conclusión de un segmento no se aplica automáticamente a otro.
Un análisis preliminar en una tarde
A veces debe preparar una decisión rápidamente: el vendedor solicita una señal en dos días y la aprobación bancaria caduca pronto. La presión del plazo no elimina la revisión de documentos, derechos sobre el inmueble y estado técnico.
Este procedimiento preliminar para una tarde ordena los datos, pero no sustituye las comprobaciones jurídicas y técnicas, una evaluación individual de las condiciones del préstamo ni un estudio completo del mercado.
- Paso 1. Anote objetivo y horizonte: vivir, alquilar o revender; por ejemplo, tres años, diez años o hasta mudarse dentro de un año.
- Paso 2. Reúna 20–40 anuncios comparables como muestra inicial. Registre superficie, planta, estado, características del edificio, precio solicitado, fechas de publicación y observación y fuente. Revise duplicados.
- Paso 3. Separe inmuebles no comparables y datos que no pueda verificar. Anote el motivo de exclusión. No elimine un anuncio solo porque parezca caro o barato; marque aparte los casos jurídicamente complejos y revíselos con un especialista.
- Paso 4. Calcule la mediana del precio solicitado por metro cuadrado y el intervalo entre los percentiles 25 y 75 (Q1–Q3) de las ofertas comparables. Es la parte central de la distribución de precios anunciados seleccionados, no un descuento, precio de operación o previsión.
- Paso 5. Examine el historial de publicación y cambios de precio. Marque por separado anuncios retirados sin tratarlos como ventas confirmadas.
- Paso 6. Si necesita crédito, revise ofertas actuales en su país: entrada, pago mensual completo, comisiones, gastos adicionales obligatorios y condiciones de programas disponibles.
- Paso 7. Añada gastos de acondicionamiento y propiedad: reforma, muebles, electrodomésticos, conexiones a servicios, mantenimiento, impuestos aplicables y seguros. Confirme conceptos e importes según condiciones locales y evite duplicar gastos.
Al comparar préstamos, considere el pago completo y los gastos de formalización. La guía de CFPB para comparar ofertas (en inglés) describe la práctica estadounidense; use el principio general, pero compruebe formularios, impuestos y pagos obligatorios concretos conforme al contrato y a las normas de su país.
Para obras o reformas conviene reunir presupuesto, entradas de dinero y gastos. La Aplicación 101 ayuda a organizar el registro financiero del proyecto. Esos registros complementan los cálculos, pero no acreditan el valor de mercado, la seguridad jurídica de la operación ni la aprobación del préstamo.
Errores frecuentes
El primer error es comparar lo incomparable. La misma superficie puede tener precios distintos por vistas, distribución, estado del acceso, patio, obras cercanas o ruido. Elija comparables del mismo entorno pequeño y edificios con características semejantes.
El segundo error es mirar solo el precio de compra. Un piso reformado puede permitir entrar o alquilar pronto sin meses de obras. Uno sin acabado también puede tener sentido para adaptarlo a sus necesidades y evitar rehacer trabajos. El análisis debe incluir el escenario y su coste.
El tercer error es recopilar datos una vez y asumir que el panorama queda fijado. Las condiciones de crédito, ofertas de promotores, estacionalidad y noticias del barrio cambian el mercado. Si la búsqueda dura meses, conviene actualizar la muestra al menos cada dos semanas.
El cuarto error es fiarse solo de titulares generales. «Los precios suben» o «bajan» pueden describir promedios de un periodo. Necesita su segmento: barrio, formato y presupuesto concretos, indicando claramente si se trata de ofertas u operaciones.
Cómo convertir el análisis en un plan
Después de comparar, escriba sus reglas de decisión. Defina costes aceptables de compra y propiedad, argumentos para discutir el precio y factores que obliguen a detenerse y comprobar: documentos, ruido, ventanas a una carretera o modificaciones complejas.
Para comprar, establezca un intervalo objetivo, prepare argumentos basados en comparables, acuerde el plazo de operación y solicite documentos acreditativos. Si las condiciones no le sirven, valore seguir buscando. Las alternativas adecuadas dependen del segmento y presupuesto y no están garantizadas.
Para vender, fije el precio con ofertas comparables y datos disponibles de operaciones. Decida cuándo revisará precio y condiciones si no hay respuestas. Antes de concluir, compruebe calidad del anuncio, condiciones de visita y comparabilidad de los inmuebles.
Si el análisis acompaña una reforma o construcción, revise por separado el presupuesto y el registro de gastos. El artículo sobre gestión financiera de proyectos en la Aplicación 101 explica planificación del presupuesto y control de entradas y gastos. Es contabilidad del proyecto, no una evaluación independiente del inmueble.
Por último, conecte el análisis del mercado con el control operativo. Incluso una buena compra pierde sentido si la reforma incumple plazos y presupuesto. Mantenga herramientas para registrar gastos y acuerdos junto al análisis de precios.
Lecturas de 101: el análisis histórico del mercado ruso e hipotecas de 2024 (en ruso), el análisis histórico del coste de reforma en 2025 (en ruso) y preparación de presupuestos (en ruso). Compruebe la fecha y aplicabilidad de cada material a su situación.