

يساعد توزيع الأرباح بين الموظفين الفريق على رؤية الصلة بين نتيجة العمل والدخل. يُنهي مشرف الموقع مرحلة من المشروع، ويتابع المكتب تحصيل الدفعة، ويعتمد العميل التقرير؛ عندها يفهم المشاركون أثر جهدهم في المشروع التالي.
تكمن الصعوبة عادةً في أساس الحساب والقواعد: ما الذي يُعد ربحًا، ومتى يُحسب، ومن يشارك، وكيف تُعالج التكاليف الزائدة، وكيف تُفصل أموال الشركة عن المستحقات الشخصية للمشاركين.
يتناول هذا الدليل نماذج عملية لتوزيع الأرباح، والقواعد التي ينبغي توثيقها، وطريقة الانتقال من الحساب اليدوي في الجداول والخلاف في المحادثات إلى أرقام واضحة وتخصيصات مفهومة.
المحتويات:
ما الذي يُعد ربحًا قابلًا للتوزيع؟
من السهل في موقع العمل الخلط بين الإيراد والربح. قد تصل دفعة العميل بينما لا تزال المشتريات مفتوحة وجزء من العمل قيد التنفيذ؛ لذا فإن الرصيد الظاهر لم يصبح النتيجة النهائية بعد.
اتفقوا على أساس واحد للحساب. في الأعمال القائمة على المشاريع، يكون حساب الربح حسب المشروع أو بند العمل مناسبًا غالبًا: إيراد ذلك الجزء مطروحًا منه تكاليفه المباشرة، مع تطبيق قواعد واضحة للمصاريف العامة.
إذا أضيفت زيادة سعرية إلى تكلفة العمل، فعادةً ما تساعد هذه الزيادة في تغطية مصاريف المكتب وتحقيق ربح الشركة. اشرحوا ذلك للفريق مسبقًا حتى لا تتحول النسب إلى خلاف حول الحصص. للمزيد، اقرأوا «الزيادة السعرية على الأعمال: الإيجابيات والسلبيات» (بالروسية).
نماذج عملية لتوزيع الأرباح
| النموذج | طريقة الحساب | يناسب | الخطر |
|---|---|---|---|
| نسبة من ربح المشروع | حصة من نتيجة المشروع | مشرفو المواقع، مديرو المشاريع، الشركاء | خلاف حول تجاوز التكاليف والمصاريف العامة |
| نسبة من ربح بند العمل | حصة من نتيجة بند محدد | المشتريات، المبيعات، أدوار معينة | إدارته يدويًا أصعب |
| صندوق مشترك للفريق | نسبة ثابتة في صندوق مشترك | المكتب ودعم عدة مواقع | تصبح المساهمة الفردية أقل وضوحًا |
| نموذج مختلط: مبلغ ثابت وحصة | حد أدنى مضمون وجزء من الربح | الأدوار المهمة والمتخصصون النادرون | تحتاج شروط المراجعة إلى وضوح |
قد يحصل متعاقد أو وكيل على نسبة من قيمة العمل المقدّرة للعميل. تبدو القيمة مناسبة، لكن حصته من الربح قد تصبح كبيرة على نحو غير متوقع. إذا كان الربح يساوي 30% من الإيراد، فإن 10% من الإيراد تعادل 33.3% من الربح (10 / 30). احسبوا ذلك قبل تثبيت النسب.
ومن المفيد إدراج الشركة بوصفها مستفيدًا مستقلًا. تشكل حصتها احتياطيًا للتطوير والمخاطر وفجوات التدفق النقدي والمصاريف العامة التي قد لا يراها الفريق في العمل اليومي.
قواعد تقلل الخلافات
يبدأ الخلاف غالبًا عندما يرى الناس «المبلغ المتبقي» ويظنون أنه دفعة شخصية لأحدهم. أنجز الفريق العمل وتحقق ربح، ثم أخذ المالك جزءًا كبيرًا. قد يُستخدم المال للأدوات أو الإعلان أو المحاسبة، لكن الرصيد وحده لا يوضح ذلك.
وثقوا القواعد في مستند واحد، مثل سياسة المكافآت أو لائحة الحوافز أو ملحق عقد المنفذ. وينبغي تحديد:
- ما الذي يُعد ربحًا: بحسب المشروع أو البند وبعد خصم أي مصاريف؛
- فترة الحساب ووقت التخصيص: بعد اعتماد التقرير، أو بعد دفع العميل، أو أسبوعيًا؛
- من يشارك وبأي شروط: الدور، مدة العمل، المهام المنجزة؛
- ما الذي يحدث عند تجاوز التكاليف أو حدوث خسارة: تصبح الحصة صفرًا، أو تُرحل إلى الفترة التالية، أو تُطبق قاعدة حماية؛
- كيف تتغير النسب عند تغير الدور أو أعضاء الفريق.
كيف تبدؤون توزيع الأرباح؟
إذا بدأ توزيع الأرباح بقرار واحد، فقد يرحب الفريق أولًا ثم يطرح أسئلة لم تتناولها الخطة. يساعد اتباع خطوات قصيرة على معالجة النقاط الصعبة مبكرًا.
- حددوا أساس الحساب: ربح المشروع، ربح البند، الزيادة السعرية، أو عمولة الوكالة.
- حددوا المشاركين: من يحصل على حصة، أو أجر ثابت، أو كليهما.
- أضيفوا حصة الشركة بوصفها احتياطيًا للمصاريف العامة والتطوير، حتى تنفصل أموال النشاط عن المكافآت الشخصية.
- اختاروا وتيرة التخصيص والتزموا بها: أسبوعيًا، كل أسبوعين، أو بعد إغلاق مرحلة.
- ضعوا قاعدة لتجاوز التكاليف: من يتحمل المخاطرة وأين تنتهي مسؤوليته.
- اختبروا الخطة على أرقام مشروع سابق: قارنوا مستحقات كل مشارك وحددوا الاختلالات.
- وثقوا القواعد كتابة وناقشوا مع الفريق حالة حقيقية واحدة من خبرتكم.
بهذا يصبح توزيع الأرباح أداة إدارية بقواعد مستقرة لا تحتاج إلى إعادة التفاوض كل شهر.
كيف يحسب تطبيق 101 الأرباح ويوزعها؟
في المشاريع، تكمن الصعوبة غالبًا في حساب الخطة المختارة دون تكرار العمل اليدوي. يؤدي التخصيص اليدوي إلى التأخير ويضعف العلاقة بين الفعل والمكافأة.
يمكنكم في تطبيق 101 ضبط التوزيع يدويًا لكل مشروع ولكل بند مصروفات. بعد اعتماد حدث «التقرير»، يُوزَّع الربح بين المشاركين ويظهر في أرصدتهم.
يدعم التطبيق ثلاثة أنواع من النتائج القابلة للتوزيع: الربح، والزيادة السعرية، وعمولة الوكالة التي تتلقاها الشركة من طرف متعاقد. قد يعمل بعض أفراد الفريق منفذين وبعضهم شركاء؛ ويمكن للشركة أيضًا تلقي عمولة وكالة وتوزيعها بين المشاركين.
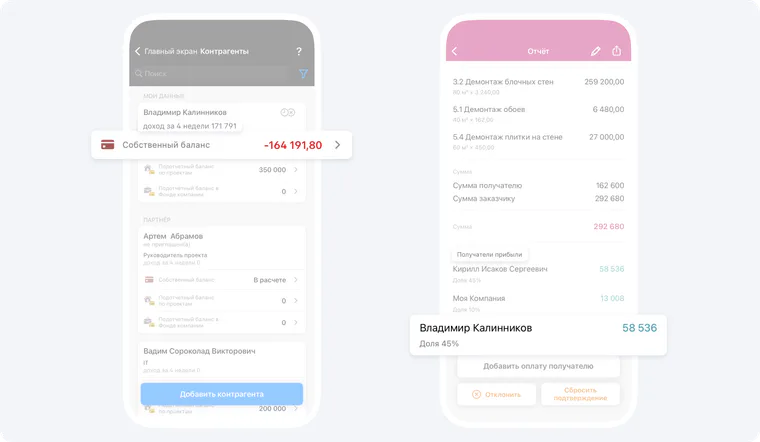
يمكن إدراج أطراف مختلفة في التوزيع: مدير المشروع، والشريك، والمصمم الذي يحصل على حصة من الربح أو الزيادة السعرية مقابل جلب عميل، وحصة الشركة المخصصة للاحتياطي. يبلغ مجموع الحصص 100% ويظهر ذلك فورًا.
المكافآت والمدفوعات لمرة واحدة
قد يُقسَّم الربح بالنسب، بينما تبقى مدفوعات لمرة واحدة: مكافأة لمفاوضات صعبة، أو جائزة للالتزام بالمواعيد، أو هدية في مناسبة معينة. يضعف خلط هذه المدفوعات بربح المشروع شفافية الحساب.
يمكن إدارة هذه المدفوعات في تطبيق 101 عبر صندوق الشركة. أنشئوا بند مصروفات للمكافآت، ثم أنشئوا «تقريرًا»، واختاروا المستفيد، وأدخلوا المبلغ، ونفذوا التحويل. يتوفر صندوق الشركة في PRO+.
لماذا تكون التخصيصات المتكررة أكثر استقرارًا؟
عندما تكون المدفوعات كبيرة ونادرة، قد تبدو النتيجة كاليانصيب: يعمل الناس طويلًا، ويتلقون المال متأخرًا، وتضعف صلته بعملهم. يظهر ذلك سريعًا في موقع البناء: ترتفع وتيرة العمل في شهر، ثم ينشغل الفريق بالمهام الحالية في الشهر التالي ولا يشعر بنتيجة الجهد السابق.
تجعل التخصيصات الصغيرة والمتكررة الحافز عادة مستقرة. تُغلق مرحلة فتظهر الحصة. تكتمل موافقة فتظهر الحصة. يدعم هذا الإيقاع جودة العمل.
الانضباط مهم: اختاروا وتيرة محددة والتزموا بها. تغيير القواعد في منتصف الموسم يبدو كإخلال بالاتفاق.
أخطاء شائعة
يتعثر توزيع الأرباح حين لا يكون أساسه واضحًا، أو تختلط أموال الشركة بالمدفوعات الشخصية، أو تتغير النسب بشكل اعتباطي.
- تقسيم الإيراد بدل الربح، ثم عدم كفاية المال للمشتريات والضرائب.
- تجاهل المصاريف العامة، فتبدو حصة المالك أكبر مما ينبغي.
- تغيير النسب بأثر رجعي، ولو مرة واحدة.
- دفع مبلغ كبير واحد كل ربع سنة وفقدان أثر التحفيز المنتظم.
- ترك القواعد في رسائل المحادثة ثم الخلاف على صياغتها.
- خلط المكافآت والهدايا بخطة الحصص، فتتقلب الأرقام من شهر لآخر.
لتوزيع الربح بين الموظفين بسلاسة، ابدأوا بأساس الحساب والقواعد، ثم أتمتوا التخصيصات. هكذا يستند الحديث عن المال إلى حساب واضح.