

Foydani xodimlar o‘rtasida taqsimlash jamoaga ish natijasi bilan daromad o‘rtasidagi bog‘liqlikni ko‘rsatadi. Prorab ish bosqichini yakunlaydi, ofis to‘lovni oladi, buyurtmachi hisobotni tasdiqlaydi — shunda odamlar keyingi loyihada nima uchun astoydil ishlash kerakligini tushunadi.
Asosiy qiyinchilik odatda foizlarda emas, hisoblash bazasi va qoidalarda bo‘ladi: foyda deb nimani hisoblash, uni qachon hisoblash, kim qatnashishi, ortiqcha xarajatlar qanday ko‘rilishi va kompaniya mablag‘ini ishtirokchilarning shaxsiy to‘lovlaridan qanday ajratish kerak?
Quyida foydani taqsimlash usullari, yozma belgilanishi kerak bo‘lgan qoidalar va jadvaldagi qo‘lda hisob-kitob hamda chatdagi bahslar o‘rniga aniq raqamlar asosida hisoblash yo‘li ko‘rsatilgan.
Mundarija:
Taqsimlash uchun foyda deb nimani hisoblash kerak?
Qurilish obyektida tushumni foyda bilan adashtirish oson. Buyurtmachidan pul kelgan bo‘lsa ham, xaridlar hali yakunlanmagan, ishlarning bir qismi davom etmoqda. Hisobdagi pul hali yakuniy natija emas.
Bitta hisoblash bazasini kelishib oling. Loyiha asosidagi biznesda foydani loyiha yoki ishlar moddasi bo‘yicha hisoblash qulay: o‘sha qism daromadidan bevosita xarajatlarni ayirish va umumiy xarajatlar uchun aniq qoidalarni qo‘llash.
Ish narxiga ustama qo‘shilsa, odatda shu ustama ofis xarajatlarini qoplaydi va kompaniya foydasiga hissa qo‘shadi. Foizlar bo‘yicha keyin kelishmovchilik chiqmasligi uchun bu mantiqni jamoaga oldindan tushuntiring. Ochiq ustama haqida «Ishlarga ustama: afzallik va kamchiliklar» maqolasida (rus tilida) o‘qishingiz mumkin.
Foydani taqsimlash usullari
| Usul | Hisoblash | Kimlarga mos | Xavf |
|---|---|---|---|
| Loyiha foydasidan foiz | Loyiha natijasidan ulush | Prorablar, loyiha rahbarlari, hamkorlar | Ortiqcha va umumiy xarajatlar yuzasidan bahs |
| Ishlar moddasi foydasidan foiz | Muayyan modda natijasidan ulush | Ta’minot, savdo va alohida vazifalar | Qo‘lda boshqarish qiyinroq |
| Jamoa uchun umumiy fond | Umumiy fondga belgilangan foiz | Ofis va bir nechta obyektni qo‘llab-quvvatlovchilar | Shaxsiy hissa kamroq ko‘rinadi |
| Aralash usul: qat’iy to‘lov va ulush | Eng kam kafolat va foydadan ulush | Muhim vazifalar, noyob mutaxassislar | Qayta ko‘rib chiqish shartlari aniq bo‘lishi kerak |
Pudratchi yoki agent smetadan foiz olishi mumkin. Pul miqdori ma’qul ko‘rinsa-da, uning foydadagi ulushi kutilmaganda katta chiqadi. Agar foyda tushumning 30 foizini tashkil etsa, tushumning 10 foizi foydaning 33,3 foiziga teng (10 / 30). Foizlarni kelishishdan oldin buni hisoblab chiqing.
Kompaniyani alohida ulush oluvchi sifatida qo‘shish ham foydali. Bu ulush rivojlanish, xavflar, pul oqimidagi uzilishlar va jamoa kundalik ishda ko‘rmaydigan umumiy xarajatlar uchun zaxira yaratadi.
Nizolarni kamaytiradigan qoidalar
Odamlar «qoldiq»ni ko‘rib, uni kimningdir shaxsiy to‘lovi deb o‘ylaganda bahs boshlanadi. Jamoa ishni tugatadi, foyda bor, egasi esa katta ulushni oladi. Aslida pul asbob-uskunalar, reklama yoki buxgalteriyaga sarflanishi mumkin, ammo qoldiqning o‘zi buni ko‘rsatmaydi.
Qoidalarni bitta hujjatda belgilang: mukofotlash nizomi, rag‘batlantirish tartibi yoki ijrochi shartnomasiga ilova. Quyidagilarni aniqlang:
- foyda nimadan hisoblanadi: loyiha yoki modda bo‘yicha va qaysi xarajatlardan keyin;
- hisoblash davri va ulush yoziladigan vaqt: hisobot tasdiqlangach, buyurtmachi to‘lagach yoki haftada bir marta;
- kim va qanday shartlarda qatnashadi: vazifa, ish staji, tugallangan topshiriqlar;
- ortiqcha xarajat va zarar bo‘lsa nima bo‘ladi: ulush nol bo‘lishi, keyingi davrga o‘tishi yoki himoya qoidasi;
- vazifa yoki jamoa tarkibi o‘zgarsa foizlar qanday yangilanadi.
Foydani taqsimlashni qanday joriy etish mumkin?
Taqsimlash birgina buyruq bilan joriy etilsa, jamoa avval xursand bo‘ladi, so‘ng sxemada javobi bo‘lmagan savollarni beradi. Qisqa ketma-ketlik murakkab masalalarni oldindan hal qilishga yordam beradi.
- Hisoblash bazasini belgilang: loyiha foydasi, modda foydasi, ustama yoki agentlik haqi.
- Ishtirokchilarni yozing: kim ulush, kim qat’iy haq, kim esa ikkalasini oladi.
- Kompaniya ulushini qo‘shing: umumiy xarajatlar va rivojlanish zaxirasi biznes pulini shaxsiy mukofotdan ajratadi.
- Hisoblash davriyligini tanlang va unga amal qiling: har hafta, ikki haftada bir yoki bosqich yakunlangach.
- Ortiqcha xarajat qoidalarini belgilang: xavfni kim ko‘taradi va javobgarlik qayerda tugaydi.
- Oldingi loyiha raqamlari bilan sinab ko‘ring: har bir ishtirokchining to‘lovini taqqoslang va nomutanosiblikni toping.
- Qoidalarni yozma mustahkamlang va o‘z tajribangizdagi bitta haqiqiy misolni jamoa bilan muhokama qiling.
Shunda taqsimlash har oy shartlarni qayta muhokama qilishni talab qilmaydigan boshqaruv vositasiga aylanadi.
101 ilovasi foydani qanday hisoblaydi va taqsimlaydi?
Loyiha ishida tanlangan sxemani qo‘lda qayta-qayta hisoblamaslik muhim. Qo‘lda hisoblash to‘lovni kechiktiradi va harakat bilan mukofot o‘rtasidagi bog‘liqlikni susaytiradi.
101 ilovasida taqsimotni har bir loyiha va har bir xarajat moddasi uchun qo‘lda sozlash mumkin. «Hisobot» hodisasi tasdiqlangach, foyda ishtirokchilar o‘rtasida taqsimlanib, ularning balansida ko‘rinadi.
Ilova taqsimlanadigan natijaning uch turini qo‘llaydi: foyda, ustama va kompaniya kontragentdan olgan agentlik haqi. Jamoaning bir qismi ijrochi, boshqasi hamkor bo‘lib ishlashi mumkin; kompaniya agentlik haqini olib, uni ishtirokchilarga taqsimlashi ham mumkin.
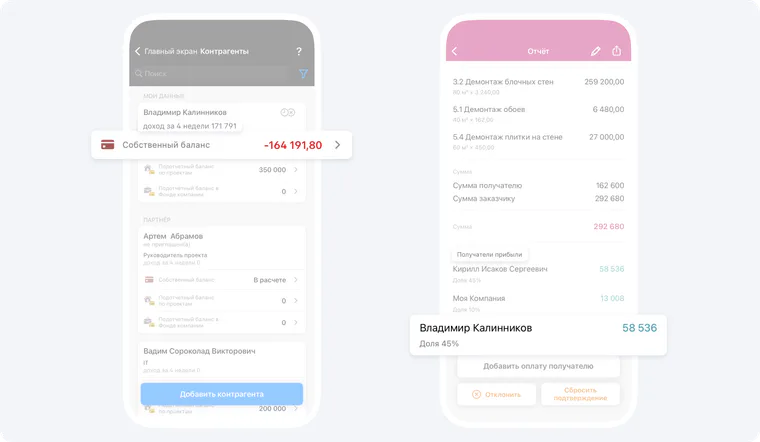
Taqsimotga turli kontragentlarni qo‘shish mumkin: loyiha rahbari, hamkor, buyurtmachi olib kelgani uchun foyda yoki ustamadan ulush oladigan dizayner va kompaniyaning zaxira ulushi. Ulushlar jami 100 foiz bo‘ladi va bu darhol ko‘rinadi.
Bir martalik bonuslar va mukofotlar
Foyda foiz bo‘yicha taqsimlansa ham, bir martalik to‘lovlar bo‘ladi: murakkab muzokara uchun bonus, muddatlarga rioya qilganlik uchun mukofot yoki muhim sana uchun sovg‘a. Bunday to‘lovlar loyiha foydasiga aralashtirilsa, hisobning shaffofligi kamayadi.
101 ilovasida bu to‘lovlarni Kompaniya jamg‘armasi orqali yuritish mumkin. Bonuslar uchun xarajat moddasi yarating, «Hisobot» yarating, oluvchini tanlang, summani kiriting va o‘tkazmani bajaring. Kompaniya jamg‘armasi PRO+ tarifida mavjud.
Nega tez-tez ulush yozish barqarorroq ishlaydi?
To‘lovlar kamdan-kam va katta bo‘lsa, natija lotereyaga o‘xshaydi: odamlar uzoq ishlaydi, haqini kech oladi va o‘z harakatining natijasini sezmay qoladi. Qurilishda bu tez bilinadi: bir oy ish tez boradi, keyingi oy jamoa faqat joriy vazifalarga e’tibor qaratib, oldingi shiddatli mehnat natijasini sezmay qoladi.
Tez-tez yoziladigan kichik ulushlar rag‘batni barqaror odatga aylantiradi. Bosqich yopiladi — hisoblangan ulush ko‘rinadi. Kelishuv tasdiqlanadi — yana ulush ko‘rinadi. Bunday marom sifatni qo‘llab-quvvatlaydi.
Intizom muhim: davriylikni tanlang va uni bir xil saqlang. Mavsum o‘rtasida qoidani o‘zgartirish kelishuv buzilgandek tuyuladi.
Odatdagi xatolar
Model aniq bo‘lmasa, foydani taqsimlash izdan chiqadi: baza belgilanmagan, kompaniya mablag‘i shaxsiy to‘lovlarga aralashgan yoki foizlar kayfiyatga qarab o‘zgaradi.
- Foyda o‘rniga tushumni bo‘lish, keyin xaridlar va soliqlarga pul yetmay qolishi.
- Umumiy xarajatlarni hisobga olmaslik, natijada egasining ulushi oshirib ko‘ringandek bo‘lishi.
- Foizlarni, hatto bir marta bo‘lsa ham, orqaga qaytib o‘zgartirish.
- Har chorakda bitta katta to‘lov qilib, muntazam rag‘bat ta’sirini yo‘qotish.
- Qoidalarni chat yozishmalarida qoldirib, keyin iboralar ustida bahslashish.
- Bonus va sovg‘alarni ulushlar sxemasiga aralashtirib, oylik raqamlarni o‘zgartirib yuborish.
Foydani xodimlar o‘rtasida xotirjam taqsimlash uchun avval hisoblash bazasi va qoidalarni belgilang, keyin hisoblashni avtomatlashtiring. Shunda pul haqidagi suhbat aniq hisob-kitobga tayanadi.