

Membagi laba kepada karyawan membantu tim melihat hubungan antara hasil kerja dan pendapatan. Pengawas lapangan menyelesaikan satu tahap, kantor menagih pembayaran, klien menyetujui laporan, dan orang-orang memahami alasan untuk bekerja sungguh-sungguh pada proyek berikutnya.
Kesulitan biasanya terletak pada dasar perhitungan dan aturan: apa yang disebut laba, kapan dihitung, siapa yang ikut, bagaimana menangani pembengkakan biaya, serta cara memisahkan uang perusahaan dari pembayaran pribadi peserta.
Artikel ini membahas skema pembagian laba yang dapat dipakai, aturan yang perlu dicatat, dan cara mengganti perhitungan manual di lembar kerja serta perdebatan di percakapan dengan angka dan alokasi yang jelas.
Daftar isi:
Apa yang dihitung sebagai laba untuk dibagikan?
Dalam pekerjaan proyek, pendapatan mudah tertukar dengan laba. Pembayaran klien sudah masuk, tetapi pembelian belum selesai dan sebagian pekerjaan masih berlangsung. Saldo yang terlihat belum menjadi hasil akhir.
Sepakati satu dasar perhitungan. Dalam bisnis berbasis proyek, laba sering lebih mudah dihitung per proyek atau per pos pekerjaan: pendapatan dikurangi biaya langsung bagian tersebut, dengan aturan yang jelas untuk biaya overhead.
Jika harga pekerjaan mencakup markup, markup itulah yang biasanya menopang kantor dan menyumbang laba perusahaan. Jelaskan hal ini kepada tim sejak awal agar persentase tidak memicu sengketa tentang bagian masing-masing. Baca juga “Markup pekerjaan: kelebihan dan kekurangan” (dalam bahasa Rusia).
Skema pembagian laba yang dapat dipakai
| Skema | Cara menghitung | Cocok untuk | Risiko |
|---|---|---|---|
| Persentase laba proyek | Bagian dari hasil proyek | Pengawas lapangan, manajer proyek, mitra | Sengketa tentang pembengkakan biaya dan overhead |
| Persentase laba pos pekerjaan | Bagian dari hasil pos tertentu | Pengadaan, penjualan, peran khusus | Lebih sulit diatur secara manual |
| Dana bersama tim | Persentase tetap masuk ke dana bersama | Kantor dan pendukung beberapa proyek | Kontribusi individu kurang terlihat |
| Gabungan: bayaran tetap dan bagian laba | Jaminan minimum serta bagian laba | Peran penting, spesialis yang langka | Syarat peninjauan harus jelas |
Kontraktor atau agen dapat menerima persentase dari estimasi biaya. Nilainya mungkin tampak wajar, tetapi bagian mereka dari laba bisa jauh lebih besar. Jika laba setara 30% dari pendapatan, 10% dari pendapatan sama dengan 33,3% dari laba (10 / 30). Hitung perbandingan ini sebelum menetapkan persentase.
Perusahaan juga dapat dimasukkan sebagai penerima bagian tersendiri. Bagian tersebut membentuk cadangan untuk pengembangan, risiko, kekurangan arus kas, dan biaya overhead yang tidak selalu terlihat oleh tim dalam kegiatan sehari-hari.
Aturan yang mengurangi perselisihan
Perselisihan sering dimulai ketika orang melihat “sisa saldo” dan menganggapnya sebagai pembayaran pribadi seseorang. Tim sudah menyelesaikan pekerjaan, ada laba, lalu pemilik mengambil bagian besar. Padahal uang itu dapat digunakan untuk alat, iklan, atau akuntansi; saldo saja tidak menjelaskan tujuannya.
Tuliskan aturan dalam satu dokumen, misalnya kebijakan bonus, aturan insentif, atau lampiran kontrak pelaksana. Tentukan secara jelas:
- apa yang disebut laba: per proyek atau pos pekerjaan, dan setelah biaya apa saja;
- periode perhitungan dan waktu alokasi: setelah laporan disetujui, setelah klien membayar, atau setiap minggu;
- siapa yang berpartisipasi dan syaratnya: peran, masa kerja, tugas yang selesai;
- apa yang terjadi saat biaya membengkak atau proyek rugi: bagian menjadi nol, dipindahkan ke periode berikutnya, atau mengikuti aturan perlindungan;
- bagaimana persentase berubah ketika peran atau susunan tim berubah.
Bagaimana menerapkan pembagian laba?
Jika pembagian laba diberlakukan hanya melalui satu instruksi, tim mungkin senang pada awalnya lalu mengajukan pertanyaan yang belum dijawab skema tersebut. Urutan singkat membantu menyelesaikan persoalan penting sejak awal.
- Tetapkan dasar perhitungan: laba proyek, laba pos pekerjaan, markup, atau imbalan agen.
- Daftarkan peserta: siapa menerima bagian laba, bayaran tetap, atau keduanya.
- Tambahkan bagian perusahaan sebagai cadangan overhead dan pengembangan sehingga dana bisnis terpisah dari bonus pribadi.
- Pilih frekuensi alokasi dan patuhi: mingguan, dua mingguan, atau saat suatu tahap selesai.
- Atur pembengkakan biaya: siapa menanggung risiko dan di mana batas tanggung jawabnya.
- Uji skema dengan angka proyek terdahulu: bandingkan pembayaran setiap peserta dan cari ketimpangan.
- Catat aturan secara tertulis dan bahas satu contoh nyata dari pengalaman Anda bersama tim.
Dengan begitu, pembagian laba menjadi alat pengelolaan dengan aturan stabil tanpa perlu merundingkan ulang syarat setiap bulan.
Bagaimana Aplikasi 101 menghitung dan membagi laba?
Dalam pekerjaan proyek, tantangannya sering berupa menjalankan skema pilihan tanpa perhitungan manual berulang. Alokasi manual menimbulkan keterlambatan dan melemahkan hubungan antara tindakan dan imbalan.
Di Aplikasi 101, Anda dapat mengatur pembagian secara manual untuk setiap proyek dan setiap pos pengeluaran. Setelah peristiwa “Laporan” disetujui, laba dibagikan kepada peserta dan muncul pada saldo mereka.
Aplikasi ini mendukung tiga jenis hasil yang dapat dibagikan: laba, markup, dan imbalan agen yang diterima perusahaan dari pihak lain. Sebagian anggota tim bekerja sebagai pelaksana, sebagian sebagai mitra; perusahaan juga dapat menerima imbalan agen lalu membagikannya kepada peserta.
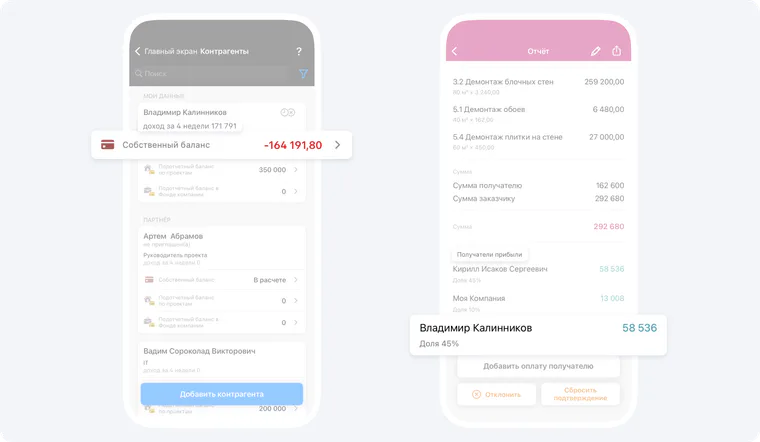
Berbagai pihak dapat dimasukkan: manajer proyek, mitra, desainer yang menerima bagian laba atau markup karena membawa klien, dan bagian perusahaan untuk cadangan. Semua bagian berjumlah 100% dan langsung terlihat.
Bonus dan penghargaan sekali bayar
Sebagian laba dibagi menurut persentase, tetapi ada juga pembayaran sekali bayar: bonus untuk negosiasi yang sulit, penghargaan karena memenuhi tenggat, atau hadiah pada tanggal tertentu. Mencampurnya dengan laba proyek mengurangi keterbukaan perhitungan.
Di Aplikasi 101, pembayaran seperti ini dapat diatur melalui Dana Perusahaan. Buat pos pengeluaran untuk bonus, buat “Laporan,” pilih penerima, masukkan jumlahnya, dan lakukan transfer. Dana Perusahaan tersedia di PRO+.
Mengapa alokasi rutin bekerja lebih stabil?
Jika pembayaran jarang tetapi besar, hasilnya dapat terasa seperti undian: orang bekerja lama, menerima pembayaran terlambat, lalu kehilangan hubungan antara usaha dan hasil. Di lokasi konstruksi hal ini cepat terlihat: tempo kerja tinggi pada satu bulan, tetapi bulan berikutnya tim hanya memikirkan pekerjaan saat ini dan tidak lagi merasakan hasil upaya sebelumnya.
Alokasi kecil yang sering membuat motivasi menjadi kebiasaan yang stabil. Tahap selesai, alokasi terlihat. Persetujuan selesai, alokasi terlihat. Ritme tersebut mendukung kualitas.
Kedisiplinan penting: pilih frekuensi dan pertahankan. Mengubah aturan di tengah musim terasa seperti melanggar kesepakatan.
Kesalahan umum
Pembagian laba berantakan ketika model tidak jelas: dasarnya belum ditetapkan, uang perusahaan tercampur dengan pembayaran pribadi, atau persentase berubah mengikuti suasana hati.
- Membagi pendapatan alih-alih laba, lalu kekurangan dana untuk pembelian dan pajak.
- Mengabaikan overhead sehingga bagian pemilik tampak terlalu besar.
- Mengubah persentase secara berlaku surut, meskipun hanya sekali.
- Melakukan satu pembayaran besar tiap kuartal dan kehilangan dampak dorongan rutin.
- Membiarkan aturan hanya tertulis dalam percakapan, lalu berselisih tentang redaksinya.
- Mencampur bonus dan hadiah ke skema bagian laba sehingga angka berubah tajam dari bulan ke bulan.
Untuk membagi laba dengan tenang, mulailah dari dasar perhitungan dan aturan, lalu otomatisasi alokasi. Pembicaraan tentang uang pun bertumpu pada perhitungan yang jelas.