Новый способ расчётов не отменяет обычные вопросы строительной компании: кто заплатил, за какой объект, на каком основании и какая часть обязательства закрыта. Эти сведения нужны независимо от формы рубля.
Собрали в одном материале определение цифрового рубля и практический порядок подготовки учёта. Вместо старой новости «начнут в 2025 году» — актуальный источник Банка России и проверка того, что действительно относится к вашей компании.
Содержание:
Что такое цифровой рубль?
По описанию Банка России, это дополнительная форма российской валюты. Цифровые рубли учитываются на платформе регулятора, а доступ пользователю предоставляют через подключённые банки. Их не следует описывать как отдельную криптовалюту или как рост стоимости вложения.
Для бизнеса сначала важно установить, какие операции доступны в обслуживающем банке и какие правила относятся к конкретной компании. Новость о запуске проекта сама по себе не подтверждает готовность вашей кассы, договора или учётного процесса.
Где проверять сроки и обязательность?
Актуальные ответы Банка России описывают этапы по категориям банков и бизнеса. С 1 сентября 2026 года выделены крупнейшие банки и определённые торговые компании с выручкой свыше 120 млн ₽; следующий этап связан с 1 сентября 2027 года, затем — с 1 сентября 2028 года.
Это не означает, что любая строительная бригада обязана принимать цифровой рубль с одной и той же даты. Проверьте категорию организации, выручку, банк, вид деятельности и исключения по полному текущему разъяснению. Не используйте слово «остальные» вместо проверки действующих порогов.
Что уточнить в банке и внутри компании?
- Какие операции доступны вашему юридическому лицу или ИП.
- Как открыть и использовать кошелёк и кто имеет соответствующие полномочия.
- Как подтверждается перевод и где получать сведения для сверки.
- Как устроены возвраты и работа с ошибочной оплатой.
- Какие условия и тарифы действуют на дату операции.
Не обещайте клиенту новый способ оплаты до проверки готовности. Вопросы чеков, налогов и бухгалтерского оформления рассматривайте по применимым правилам; новая форма рубля не является основанием убрать документы по работе.
Как связать оплату с объектом?
До начала расчётов согласуйте назначение: объект, договор, этап, аванс или окончательный платёж. Для частичной оплаты должна быть понятна оставшаяся сумма обязательства. Подтверждение перевода храните так, чтобы его можно было сопоставить с расчётом по объекту.
Учебный пример: согласованный этап стоит 250 000 ₽, подтверждённый аванс составляет 100 000 ₽. Разница 150 000 ₽ — часть согласованной суммы, которая ещё не покрыта этим авансом. Факт выполнения этапа, другие оплаты и изменения договора проверяйте отдельно. Это арифметика примера, а не совершённый перевод цифровых рублей.
Как использовать 101 для управленческой сверки?
В 101 полезно сохранять финансовые сведения в контексте конкретного проекта и различать отчёт о работе или расходе и оплату. Различия балансов помогают поставить вопрос о том, какие записи сформировали итог.
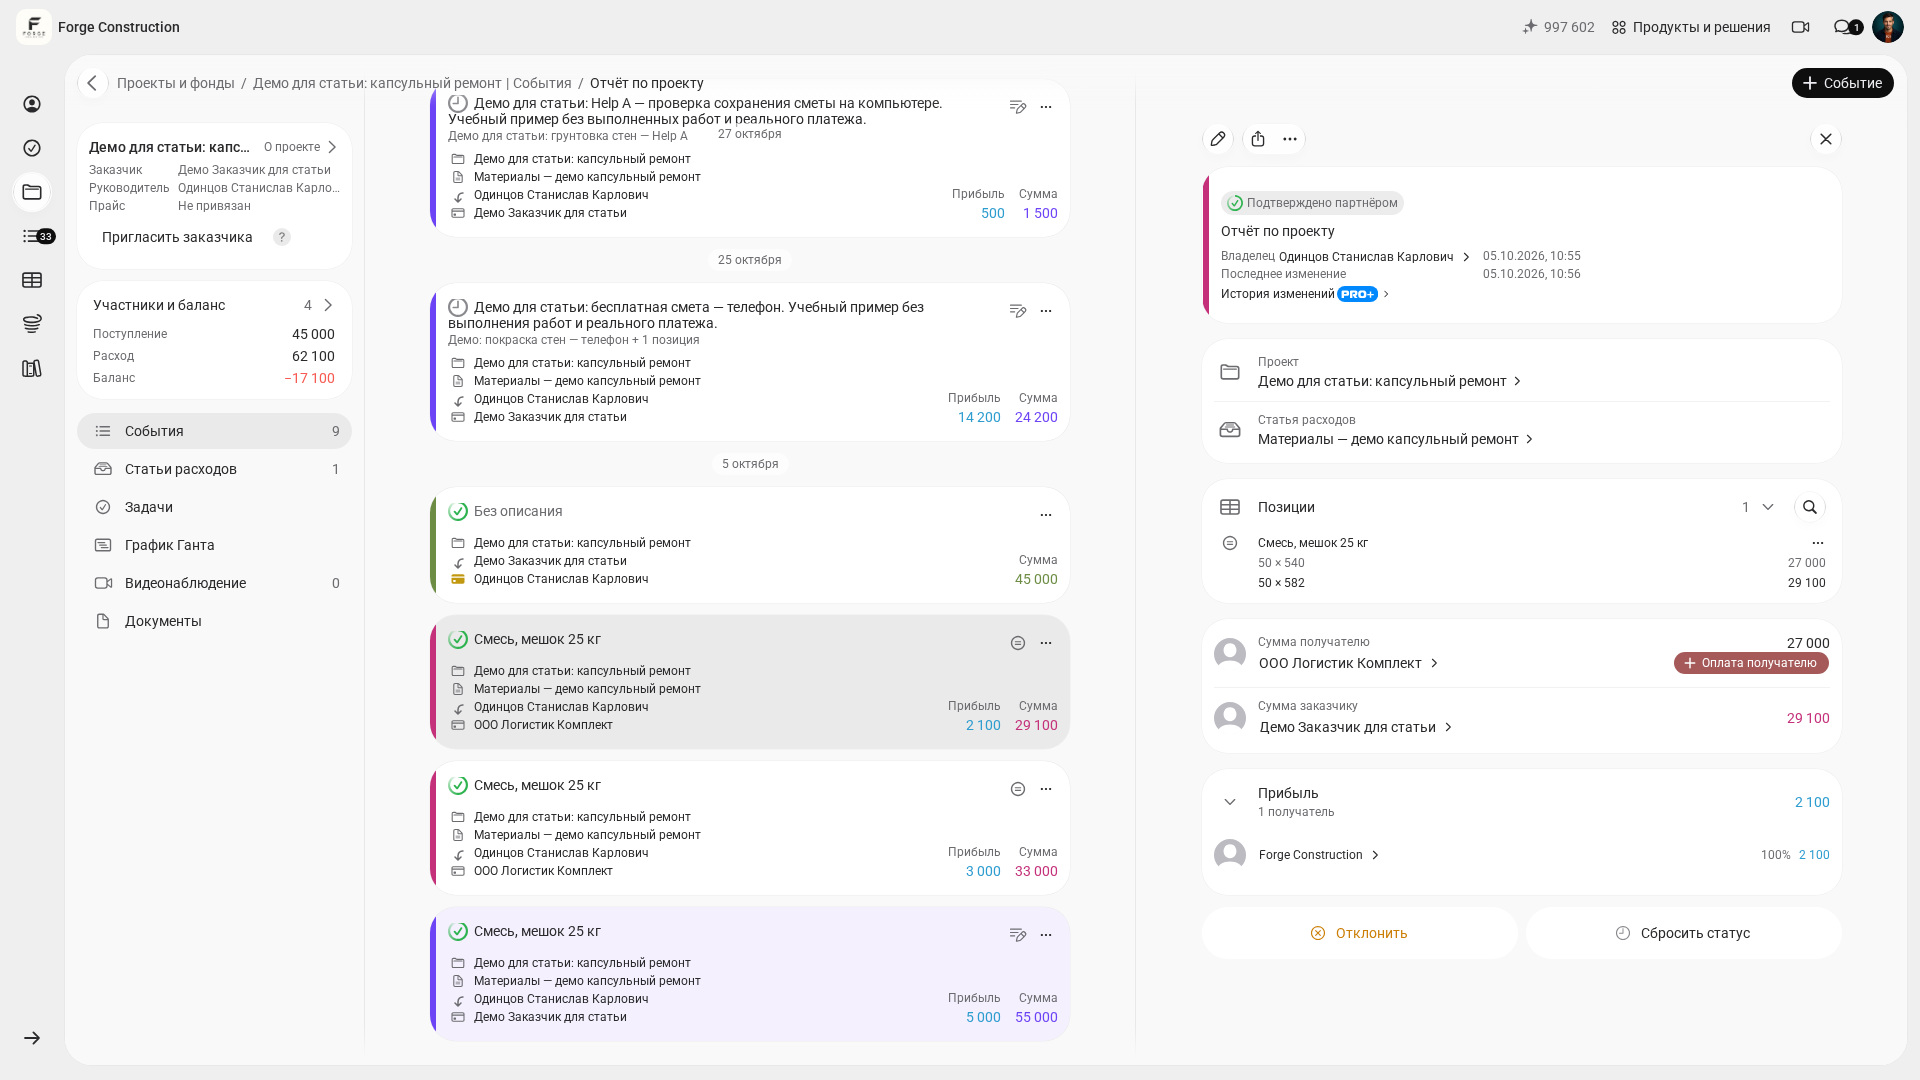
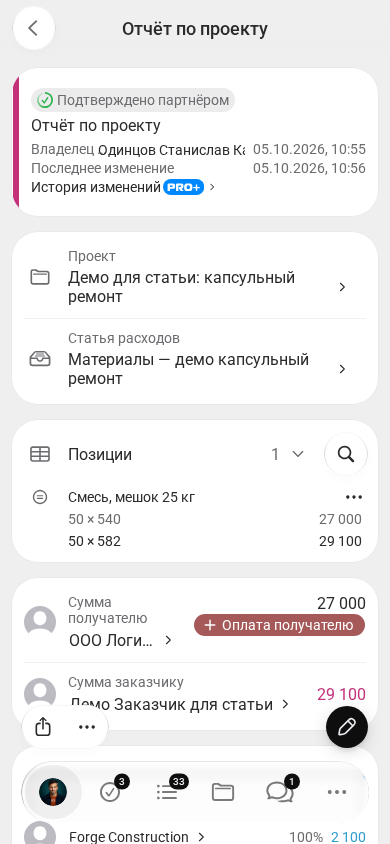
Учебный кадр обычного отчёта показывает структуру проверки суммы и содержания. Он не является экраном кошелька цифрового рубля и не подтверждает интеграцию 101 с платформой Банка России. Фактический перевод подтверждают данные соответствующей платёжной системы; учётную запись с ними сверяют отдельно.
Короткий план подготовки
- Прочитать текущие требования Банка России для своей категории.
- Подтвердить доступные операции и условия в банке.
- Определить ответственных и порядок подтверждения платежей.
- Связывать каждую оплату с договором и объектом.
- Проверить сверку на понятном учебном примере до реальной операции.
Для строительной компании задача остаётся практической: проверяемые расчёты с заказчиками и исполнителями. Сроки внедрения и возможности конкретного банка не следует заменять старой новостью или рекламным обещанием.