
Рабочая цель строительной компании содержит результат, срок, способ измерения и ответственного. Формулировка «работать лучше» не помогает выбрать между новым объектом, наймом снабженца и проверкой убыточного проекта.
Цель нужно соотнести с доступной командой, деньгами и качеством работ. Увеличение числа договоров без такой проверки может увеличить одновременно оборот, нагрузку и убытки.
Содержание:
Какие цели выбрать?
Начните с ограниченного набора: финансовый результат, соблюдение сроков, качество и управляемость команды. Для каждой цели определите исходное значение, желаемый результат, период и источник проверки. Если исходных данных нет, первой задачей становится их сбор.
Учебная формулировка: «За квартал сократить долю объектов с просрочкой по нашей вине с 30% до 15%, считая по согласованным датам сдачи». Нужны единое определение просрочки, список объектов и ответственный. Эти проценты условны и не являются нормой отрасли.
Финансовую цель уточняйте по уровню прибыли: валовая, от продаж или чистая. Выручка в 10 млн ₽ и прибыль в 10 млн ₽ требуют совершенно разной экономики.
Как проверить цель через расчёт продаж?
Учебное условие: желаемая прибыль за год — 10 000 000 ₽. Один завершённый ремонт при заданных затратах приносит в выбранной модели 200 000 ₽. Тогда нужно 50 таких ремонтов: 10 000 000 / 200 000.
Если в договор превращается 30% квалифицированных встреч, для 50 договоров потребуется минимум 167 встреч: 50 / 0,30 = 166,67 с округлением вверх. Расчёт по 150 встречам даст ожидаемые 45 договоров, что не покрывает исходную цель.
Это сценарий, без гарантии продаж. Для получения именно годовой прибыли работы должны быть выполнены и признаны в нужном периоде; договоры в конце года могут дать результат позже. Проверьте сезонность, отказы, ограничения мощности и изменение затрат при росте.
Хватит ли ресурсов для плана?
Оцените длительность ремонта и одновременное число объектов, которые способны вести прорабы и мастера. Добавьте снабжение, контроль качества, подготовку предложений и расчёты. Узкое место может оказаться в приёмке или закупках, даже если заявок достаточно.
Деньги тоже ограничивают темп. Сопоставьте даты поступлений и обязательных выплат по новым заказам. Доходность проекта не гарантирует наличия денег в день закупки. Несколько объектов могут создавать один и тот же пик выплат.
Как разложить цель на ежедневные задачи?
Для каждой задачи укажите ожидаемый результат, исполнителя, срок и связь с показателем. «Разобраться с расходами» слишком широко. «Сверить все документы по доставке на объекте А и объяснить отклонение от сметы до пятницы» даёт проверяемый итог.
Доставка крепежа иногда прямо предотвращает простой, поэтому нельзя оценивать её пользу только по сумме будущего контракта. Выберите подходящего исполнителя и сравните стоимость вариантов. Руководитель может делегировать поездку, сохранив контроль результата.
Развёрнутый подход к разделению большой работы есть в статье «Декомпозиция задач». Измерение задачи полезно, когда оно помогает исполнителю закончить работу, а руководителю — проверить её.
Как использовать данные 101 для контроля цели?
Если цель касается затрат, опирайтесь на записи с конкретным проектом и статьёй расходов. В учебном отчёте 101 показаны 50 мешков смеси и суммы 27 000 ₽ получателю и 29 100 ₽ заказчику. Из такой записи можно проверять исходные количества и суммы перед расчётом показателя.
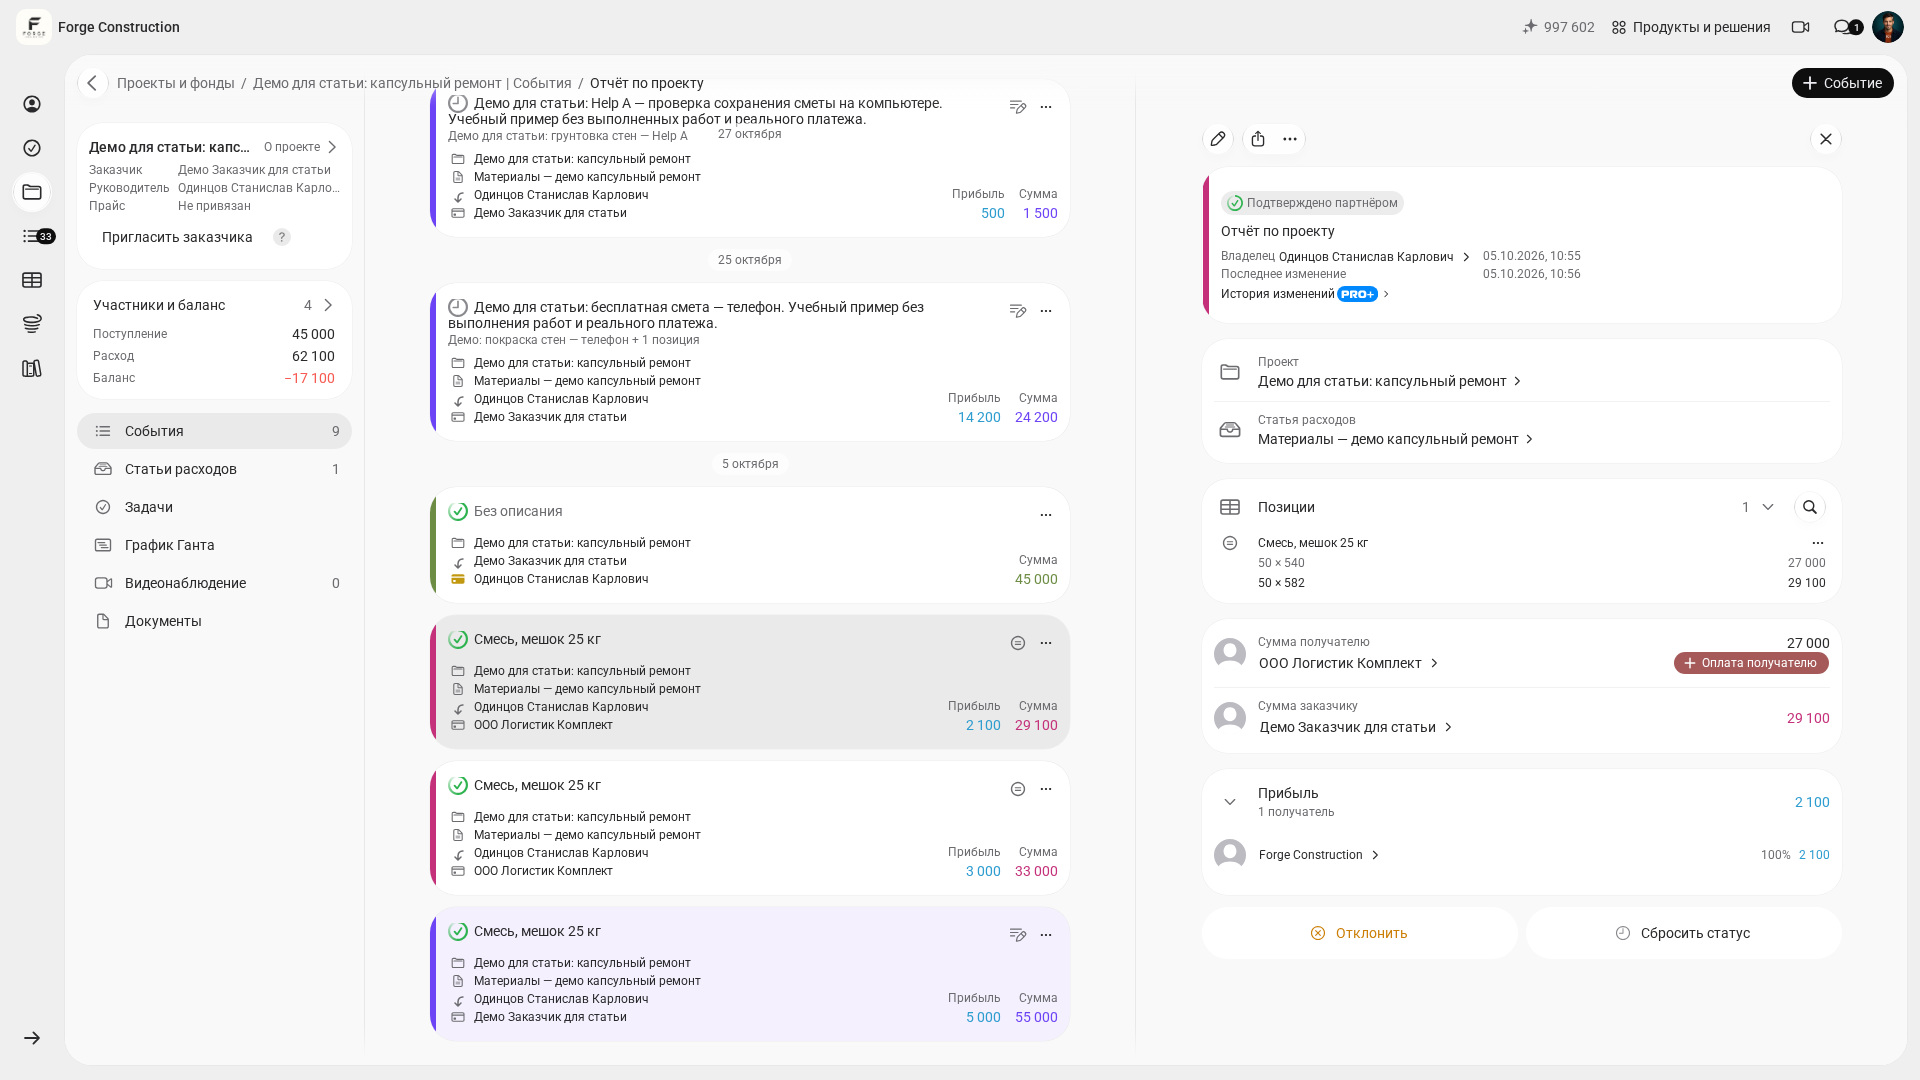
Одна запись не доказывает достижение годовой цели, качество ремонта или чистую прибыль. Оплата выделена отдельно. Для итогового измерения соберите все относящиеся данные и используйте одинаковые правила периода и состава затрат.
Как проводить регулярный пересмотр?
- Сравните фактический показатель с планом и проверьте полноту исходных данных.
- Разделите причины: неверный расчёт, нехватка ресурсов, изменение условий или невыполненная задача.
- Выберите ограниченное число действий с ответственными и сроками.
- Проверьте, не ухудшилось ли качество ради скорости или оборота.
- Сохраните причину изменения цели, если исходные условия перестали действовать.
Решение должно менять ближайшую работу команды. Для общего порядка контроля объектов и финансов используйте статью «Как управлять строительной компанией».



