Содержание:
- Как понять, к какому росту готова компания?
- 1. Одна бригада: отделить деньги объекта от личных
- 2. Повторяемые заказы: договориться о правилах
- 3. Несколько объектов: назначить ответственных
- 4. Рост оборота: проверить, что остаётся компании
- 5. Передача управления: отделить выполнение от приёмки
- 6. Масштабирование: расширять то, что уже управляется
Как понять, к какому росту готова компания?
Новый оплачиваемый заказ может увеличить выручку. Одновременно появляются две закупки, два графика, разные исполнители и несколько обещаний заказчикам. Если руководитель помнит всё сам, новая стройка быстро превращается в ещё одну очередь вопросов к нему.
Ниже — шесть условных этапов организации ремонтной компании. Это рабочая схема для самопроверки: этапы могут пересекаться, а численность бригады сама по себе не определяет зрелость бизнеса. На каждом этапе оценивайте три вещи: понятны ли деньги по объекту, назначен ли ответственный и можно ли проверить результат без постоянного присутствия собственника.
1. Одна бригада: отделить деньги объекта от личных
На старте руководитель часто сам продаёт, закупает и принимает работы. Главная задача — понять экономику законченного заказа. Запишите согласованную стоимость, фактические работы и материалы, выплаты исполнителям и ещё не оплаченные обязательства.
В 101 объект ведётся отдельным проектом. Сметы описывают плановые этапы, отчёты фиксируют факт, а поступления и переводы — движение денег. Такая структура помогает разбирать расходы конкретного ремонта, когда на одном счёте лежат средства от разных заказчиков.
Откройте нужный объект через «Проекты и фонды». В карточке проекта видны заказчик, руководитель, поступления, расход и баланс, а также переходы к событиям, участникам и задачам. Это отправная точка для проверки объекта; баланс в карточке ещё не показывает чистую прибыль компании.
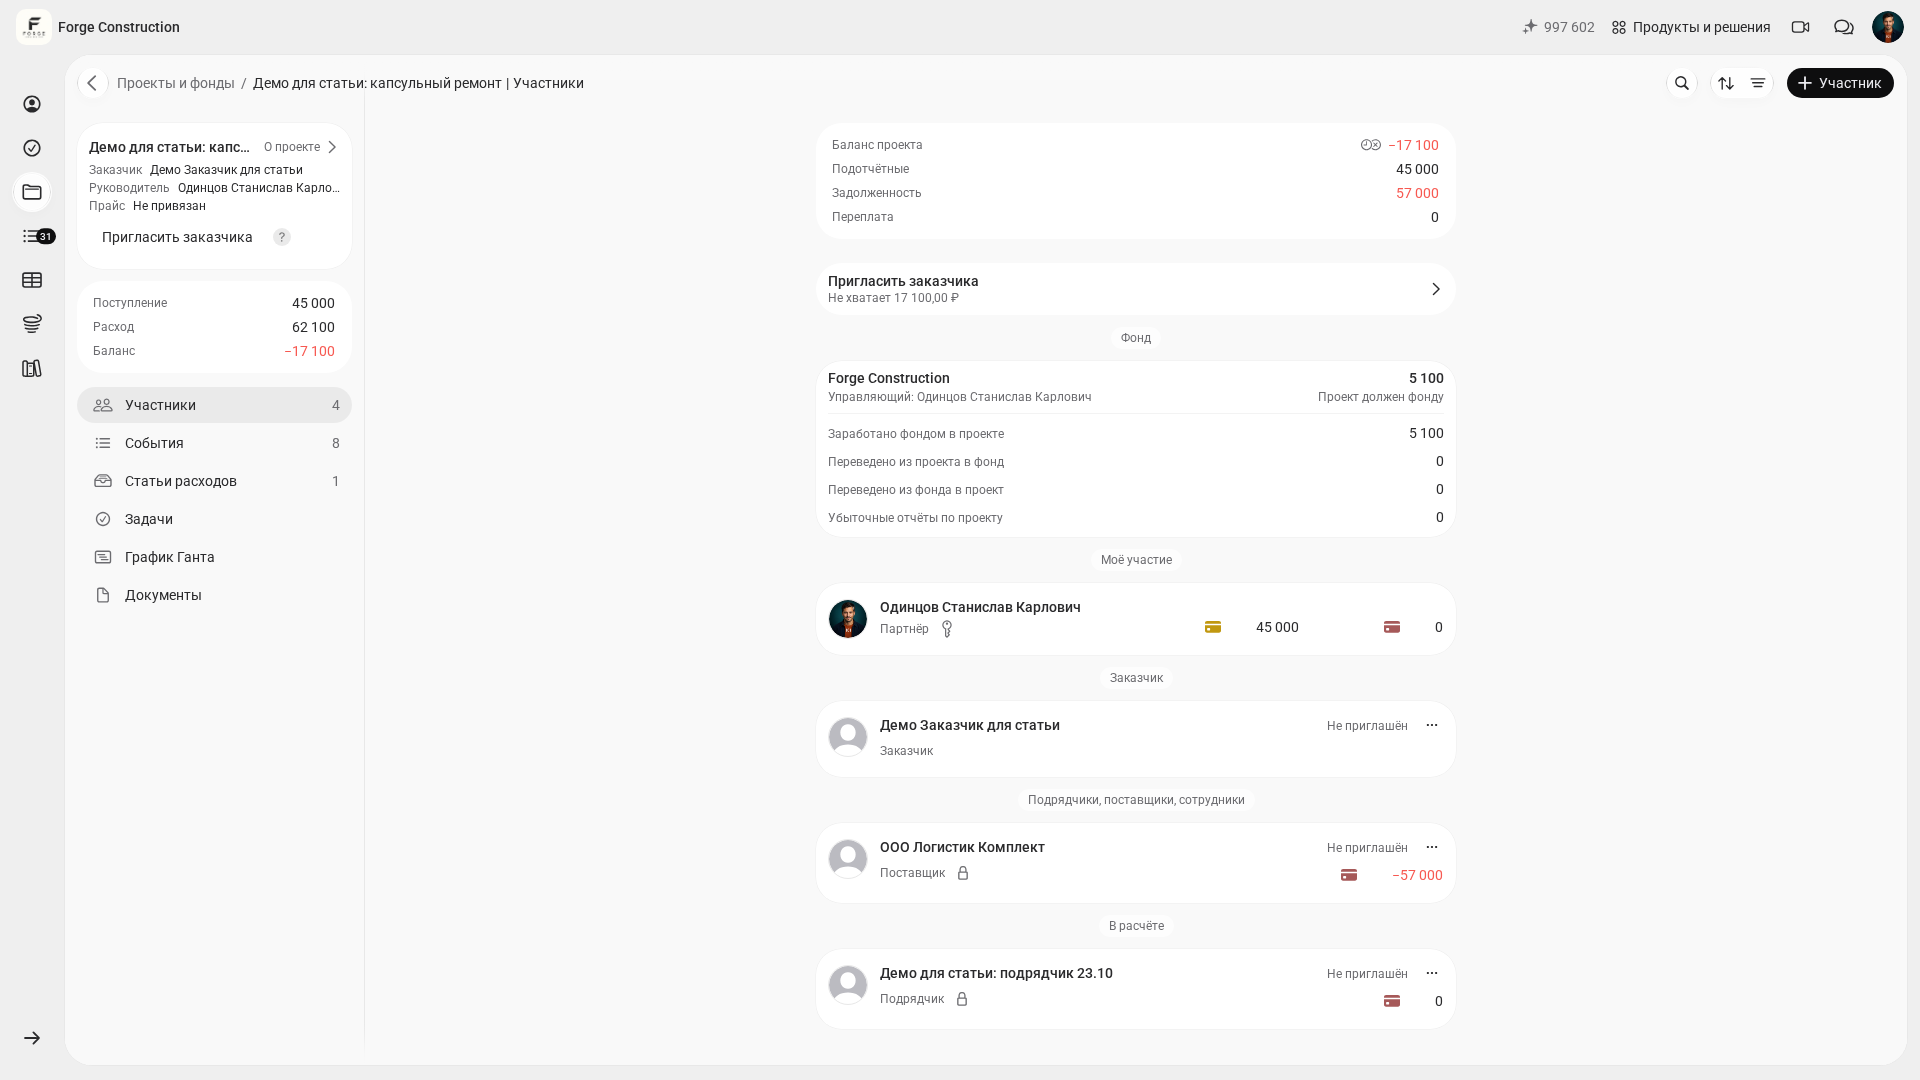
Для плановой части используйте инструкцию по созданию сметы; для чтения денежных показателей — пояснение о балансе проекта.
2. Повторяемые заказы: договориться о правилах
Следующая задача — перестать каждый раз заново объяснять, как считать работы, согласовывать закупку и сдавать результат. Опишите минимальные правила: кто готовит расчёт, кто его проверяет, когда нужен отчёт и какие подтверждения прикладываются.
В 101 разделяйте этап и статью расходов. Этап удобно оформлять отдельной сметой, например «Подготовка и окраска стен». Статья расходов обозначает тип затрат — «Работы» или «Материалы». Одинаковые названия этих сущностей не делают их взаимозаменяемыми. Несколько смет этапов можно собрать в сводный сметный документ.
Критерий перехода дальше: другой сотрудник способен провести привычный этап по этим правилам, а руководитель может проверить расчёт и результат.
3. Несколько объектов: назначить ответственных
Когда прорабы ведут разные объекты, поручение «разберитесь с закупкой» оставляет слишком много вариантов исполнения. Укажите результат, исполнителя, дату и условия приёмки: какой материал, сколько, когда он нужен и кто согласует замену.
В карточке задачи 101 эти сведения распределяются по полям проекта, исполнителя, даты, проверяющего и описанию. Назначение задачи не выдаёт человеку доступ ко всей компании или связанной смете: права на источник проверяются отдельно.
На демонстрационном экране показана карточка рабочего поручения. Такой формат позволяет передать ответственность за конкретный результат. Приложение хранит договорённость, а качество постановки и решения остаются ответственностью команды.
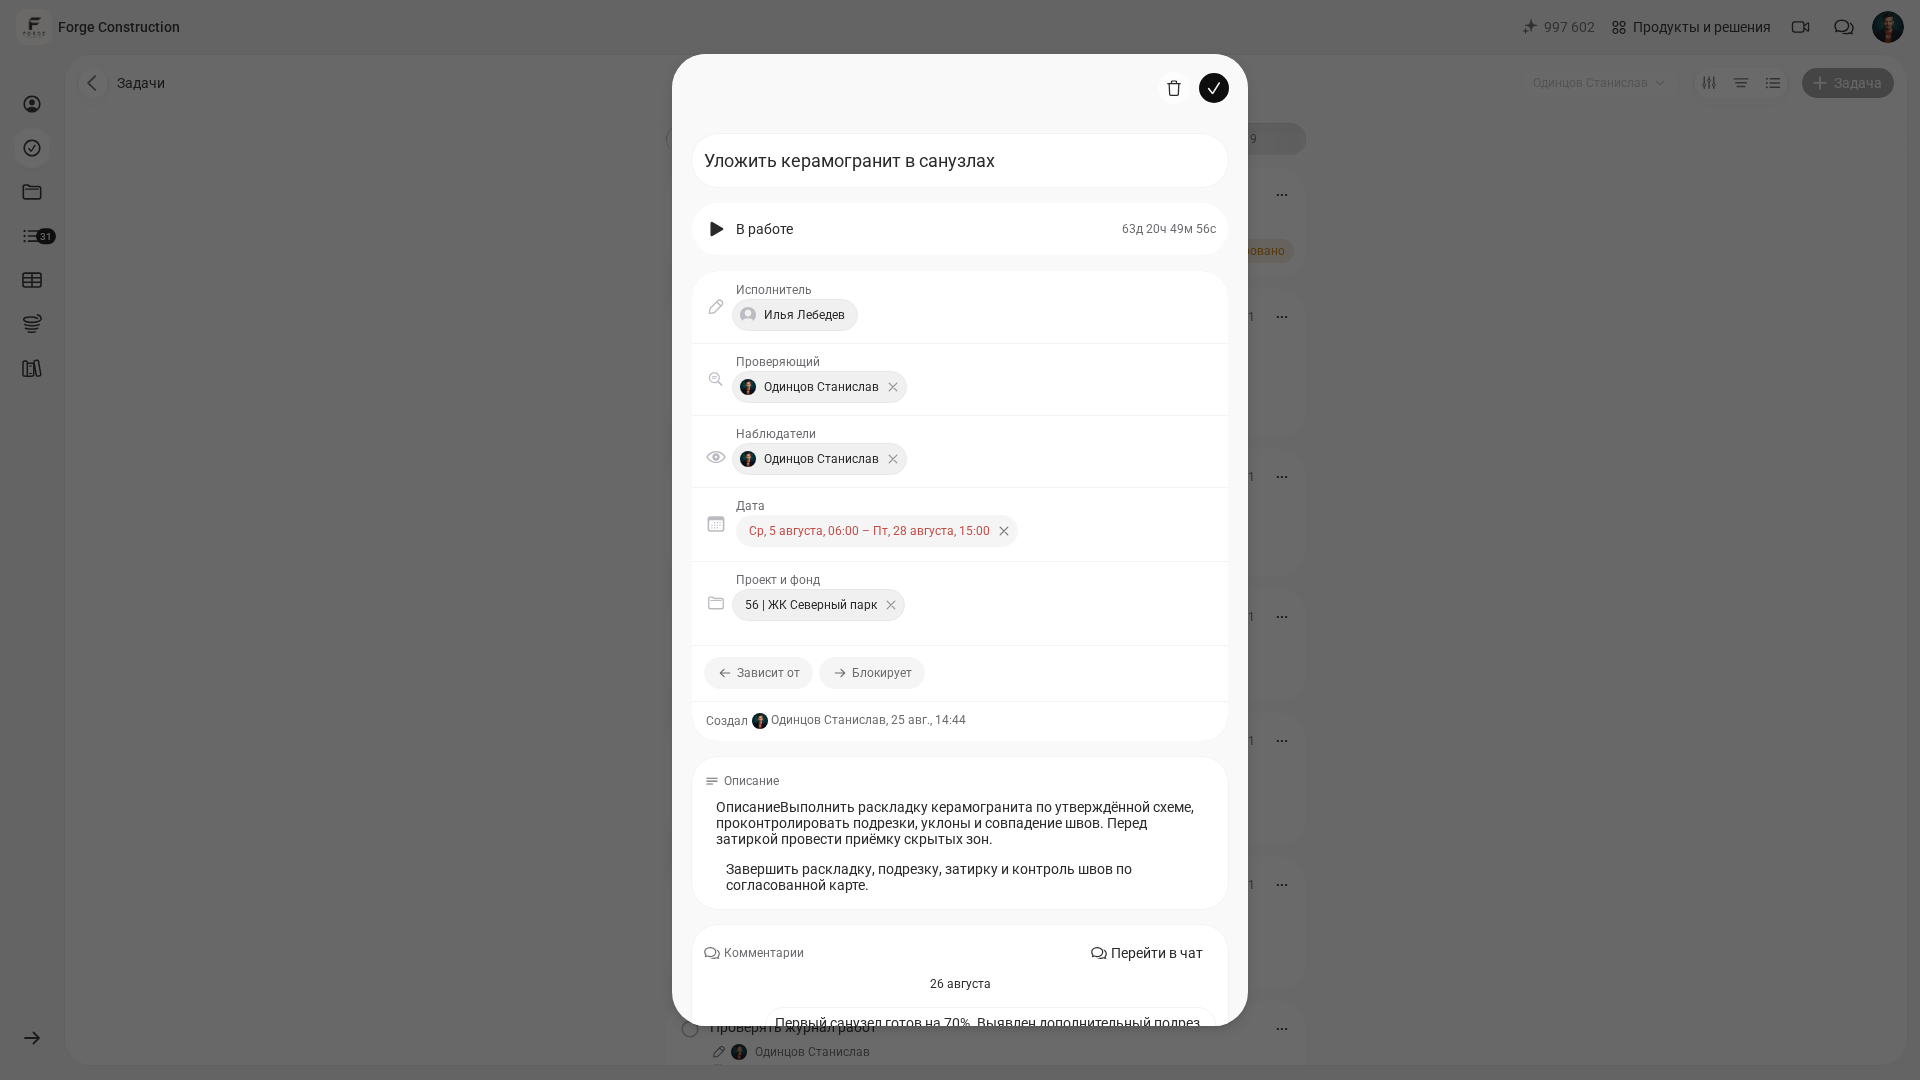
Перед передачей поручения проверьте доступ к задаче и связанному источнику.
4. Рост оборота: проверить, что остаётся компании
Деньги на счёте могут включать аванс на будущие работы и ещё не выданную оплату подрядчикам. Для управленческого решения отдельно сопоставляйте доход от проекта, прямые затраты, расходы компании и обязательства. Положительный баланс проекта не гарантирует, что всё это учтено.
Учебный пример: стоимость работ для заказчика — 500 000 ₽, прямые затраты — 380 000 ₽. Разница составляет 120 000 ₽. Если на этот заказ приходится ещё 45 000 ₽ расходов компании, остаётся 75 000 ₽ до прочих не включённых в расчёт обязательств. Это модель для объяснения, без заявления о доходности реальной компании.
В 101 поля себестоимости и цены зависят от настройки статьи расходов и прав участника. Не приравнивайте отображаемую разницу между ними к чистой прибыли после всех расходов и налогов.
5. Передача управления: отделить выполнение от приёмки
Самостоятельность руководителя объекта начинается с понятных границ: какие решения он принимает сам, какую замену согласовывает и при каком отклонении бюджета обращается к собственнику.
Для задачи с проверяющим исполнитель передаёт результат на проверку, а текущий проверяющий принимает его и устанавливает «Выполнена». Отчёт о работах тоже требует проверки объёма и качества: сохранённая запись или фотография сами по себе не доказывают, что этап принят.
Проверяйте небольшую выборку законченных этапов: есть ли исходный расчёт, фактический отчёт, подтверждения и понятная причина отклонения. Ошибки из выборки превращайте в уточнение правила или обучение, без общего ярлыка «плохой сотрудник».
6. Масштабирование: расширять то, что уже управляется
Перед следующим объектом проверьте загрузку руководителей, доступность бригад, сроки поставки и запас денег. Дополнительная выручка не устраняет нехватку людей и кассовый разрыв.
Начните внедрение общего порядка с одного действующего объекта в 101: проверьте участников, разложите план на сметы этапов, занесите фактические события и назначьте ближайшие задачи. Затем проведите короткую сверку с прорабом: какие данные помогают принять решение, а что команда заполняет формально.
Готовность к росту видна, когда на вопросы «что сделано, что осталось и сколько это стоит» отвечает система записей и ответственный человек. Собственник получает основание решить, какой объём компания способна взять следующим.