غالبا ما يدور الحديث عن فعاليات الشركة بين موقفين متطرفين: «إنها إهدار للمال» و«من دونها سيتفكك الفريق». الواقع أكثر هدوءا. تؤتي الفعالية ثمارها عندما يكون لها هدف، وقواعد واضحة للمشاركة، وإجابة شفافة عن سؤال «من يدفع؟».
وهناك أمر أهم: فعاليات الشركة وأنشطة الفريق تكاد دائما تغيب عن المحاسبة الإدارية. تُدفع مبالغ بالبطاقة مقابل «الطعام» و«سيارات الأجرة» و«الهدايا»، وفي نهاية العام يبقى شعور بأن إنفاقا كبيرا جرى على الأفراد، دون وجود وسيلة لتقييم أثره.
سنناقش في هذه المقالة فعاليات الشركة بوصفها ظاهرة متكاملة: ما أشكالها، ومن يحتاج إليها فعلا، وكيف نتفق على تحمل التكلفة، وكيف ندرجها في النظام المالي العام للشركة، بما يشمل الصناديق والمخصصات الدورية.
المحتويات:
ما هي فعاليات الشركة؟
فعاليات الشركة هي أي أنشطة منظمة تربطها الشركة بفريقها: من احتفال جماعي إلى يوم تدريبي، ومن رحلة مشتركة إلى لقاء قصير يجمع الموظفين الجدد بمديرهم.
الصفة الأساسية بسيطة: تؤثر الفعالية في علاقات العمل. فهي تساعد الأفراد على التعارف، والاتفاق على القواعد، وتخفيف التوتر بعد فترة صعبة، والاحتفاء بنتيجة، والتدرب، وتسريع اندماج الموظف الجديد.
هناك إطار إداري مفيد: يمكن النظر إلى فعالية الشركة باعتبارها مشروعا داخليا. فلها هدف وميزانية ومواعيد ومسؤولون، وتختتم باستنتاجات حول ما نجح وما يفضل تغييره. هذا نهج تنظيمي؛ ولا يلزم إنشاء مشروع منفصل في تطبيق 101 لكل فعالية.
لماذا تحتاج إليها الثقافة المؤسسية؟
الثقافة المؤسسية موجودة حتى دون ملصقات تحمل قيم الشركة. وتظهر في التفاصيل: كيف تناقش الأخطاء، وكيف تسلم المهام، وكيف تحل النزاعات، وكيف تتخذ القرارات. وتوفر الفعاليات مساحة لمناقشة هذه القواعد وترسيخها.
هناك مشهد معتاد في الأعمال القائمة على المشاريع. نما الفريق من 6 إلى 25 شخصا، وظهر رؤساء عمال، ومسؤولو توريد، ومختص بتقدير التكاليف، ومدير للمشاريع. وبدأت المسائل «تضيع» بين الأدوار. وغالبا ما تحقق جلسة مراجعة جماعية جيدة لنتائج الشهر تنظيما أفضل من إضافة مجموعة محادثة عاشرة.
وتفيد الفعاليات أيضا في فترات العمل الهادئة، إذ تجعل التواصل منتظما خارج حالات الطوارئ. وعند اشتداد ضغط العمل، لا يهدر الفريق وقته في تحديد من يتحمل مسؤولية كل أمر.
الأشكال: من الإلزامي إلى الاختياري
يتكرر خطأ شائع: تسمى جميع الأنشطة «بناء الفريق»، ثم يحاول الجميع قياسها بمقياس واحد. لكل شكل قيمة مختلفة ومنطق مختلف لتحمل التكلفة.
يمكن تقسيم فعاليات الشركة بحسب غرضها على النحو التالي. وقد تجتمع كل هذه الأشكال داخل شركة واحدة بنسب مختلفة.
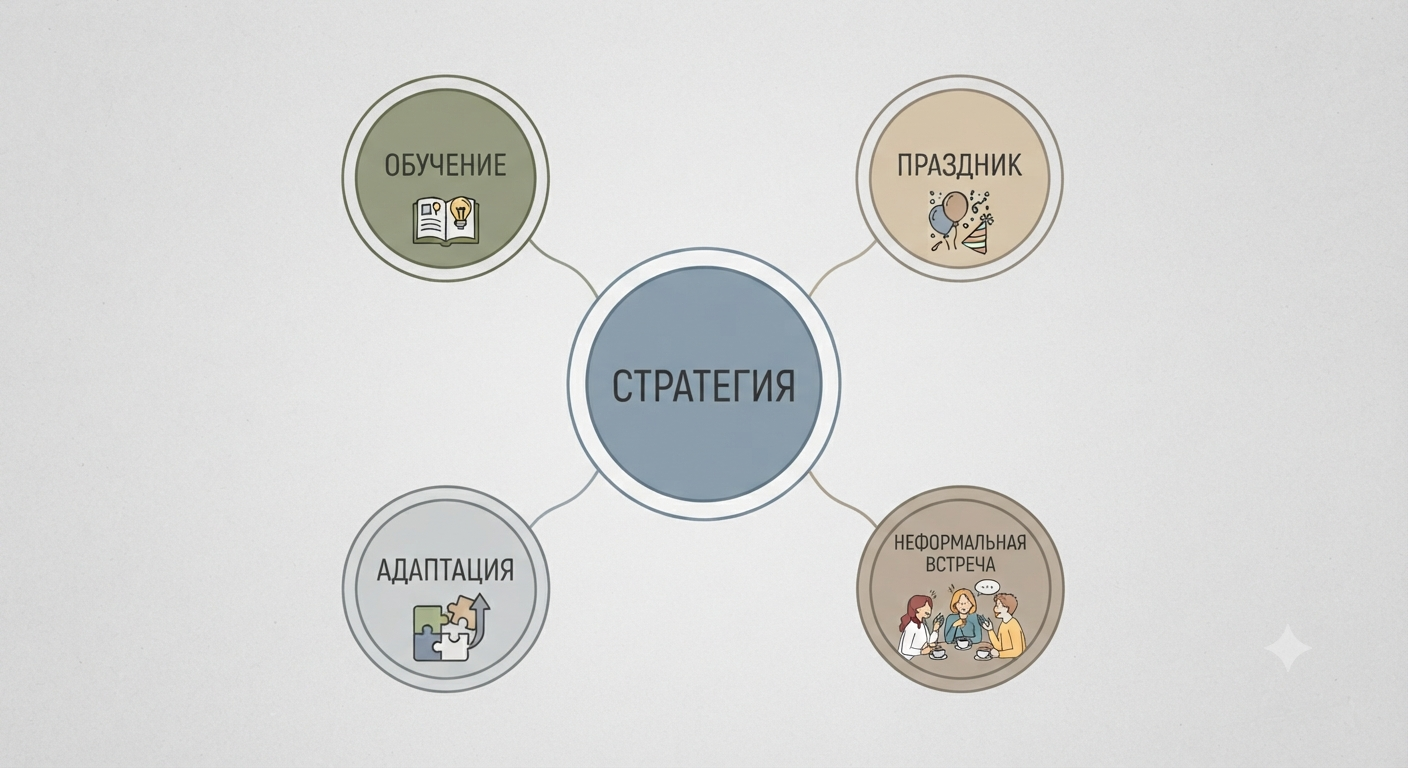
- فعاليات العمل: جلسة استراتيجية، والتخطيط للموسم، ومراجعة الجودة، والتدريب على السلامة، والتدريب على المنتج.
- الطقوس المؤسسية: التهاني، والتكريم، ويوم الشركة، وغداء جماعي بعد تسليم مشروع.
- تهيئة الموظفين الجدد: لقاء الموظفين الجدد، وجولة في المستودع ومواقع العمل، والتعرف على قواعد إعداد التقارير والتواصل.
- اللقاءات غير الرسمية: الذهاب إلى حانة بعد أسبوع من العمل دون أيام راحة، أو ممارسة لعبة معا، أو رحلة إلى الطبيعة ضمن مجموعة صغيرة.
هناك تفصيل مهم: «غير رسمي» لا يعني «عديم الفائدة». فبعد التسليم المشترك لموقع عمل صعب، كثيرا ما يحتاج الفريق إلى التقاط أنفاسه. وتتعلق المسألة هنا بالحدود: ما الذي اتفق عليه، ومن يشارك، ومن يدفع، وكيف تسجل المصروفات.
من يدفع، وكيف نتفق دون أن يشعر أحد بالاستياء؟
يتحمل التكلفة الطرف الذي يستفيد إداريا ويضع القواعد. فإذا كانت الشركة تحتاج إلى الفعالية كأداة إدارية، فينبغي أن تتحمل الشركة تكلفتها. أما إذا كانت مبادرة شخصية من الموظفين، فيمكن تقاسم التكلفة بشرط واحد: أن تكون المشاركة اختيارية.
يبدو الخلاف المعتاد على النحو التالي: المدير «يدعو الجميع»، مع أن بعض أعضاء الفريق لا يشربون الكحول أو يتعبون من الأجواء الصاخبة، ثم يساهم الناس بالمال «حتى لا تتضرر العلاقات». وهذا يضر بالثقة أكثر من عدم إقامة فعالية للشركة.
| الحالة | من يبادر | من يدفع | كيفية تنظيم الأمر وتوثيقه |
|---|---|---|---|
| التدريب والاستراتيجية واللقاءات الإلزامية | الشركة | الشركة | ميزانية ومسؤول وتقرير بالنتائج |
| احتفال للفريق كله | الشركة | الشركة | ميزانية مستقلة وقواعد للمشاركة |
| الذهاب إلى حانة ضمن مجموعة صغيرة | الموظفون | الموظفون أو تمويل مشترك | مشاركة اختيارية وحد واضح إذا ساهمت الشركة بجزء من التكلفة |
| هدايا شخصية للزملاء | الموظفون | الموظفون | بحسب الرغبة فقط، دون جمع المال «من الجميع» |
كيف ندرج الفعاليات ضمن النظام المالي؟
الطريقة الأكثر عملية هي اعتبار فعاليات الشركة جزءا من المحاسبة الإدارية. كما في موقع بناء أو مشروع لدى وكالة: خطة، ونتائج فعلية، ومسؤولون، ومستندات، واستنتاجات.
يمكن في تطبيق 101 تسجيل تكاليف فعالية الشركة من خلال تقارير مصروفات موزعة على البنود، مع الإيصالات والمستندات. وتنسب المصروفات العامة للشركة إلى صندوق الشركة دون ربطها بمشروع. وإذا اختارت الشركة تسجيل الفعالية ضمن مشروع، فيمكن ربط التقارير بمشروع منفصل؛ ويجب حينها أن يكون للمشروع عميل محدد في إعداداته. تختلف الفعالية نفسها عن «الحدث» في 101، وهو سجل محاسبي مستقل، مثل تقرير مصروفات أو تحويل. وتتناول المواد المتعلقة بالإدارة المالية للمشروع وفعاليات رأس السنة التسجيل المالي وتنظيم فعاليات الشركة. الإدارة المالية للمشروع، رأس السنة في شركة إنشاءات (باللغة الروسية).
الخطوات العملية:
- حددوا هدف الفعالية ومعيار النتيجة: ما الذي ينبغي أن يتغير بعدها.
- ضعوا قواعد المشاركة: من يلزم حضوره، ومن يشارك اختياريا، وهل يوجد شكل بديل.
- أعدوا الميزانية بحسب البنود: المكان، والطعام، والنقل، ومقدم الحفل، والهدايا، والمنتجات التي تحمل هوية الشركة، والإقامة.
- عينوا مسؤولا عن المال: من يوافق على الإنفاق، ومن يستكمل المستندات.
- اجمعوا بيانات الإنفاق الفعلي: الإيصالات، والمحاضر، والاتفاقات مع المقاولين. وبالنسبة إلى الأموال المسلمة مع التزام بتقديم حساب عن استخدامها، يفيد النهج الوارد في مقالة تسجيل الأموال الواجب تقديم حساب عن استخدامها (باللغة الروسية).
- أجروا مراجعة قصيرة: ما الذي ينبغي الإبقاء عليه، وما الذي يحذف، وكيف يمكن الالتزام بالميزانية في المرة المقبلة.
إذا كان الفريق كثيرا ما ينفق «على الأفراد» بصورة متفرقة، فمن المفيد وضع قاعدة موحدة لتسجيل مصروفات فعاليات الشركة ومجموعة مشتركة من بنود المصروفات. ويمكنكم استخدام صندوق الشركة دون مشروع للمصروفات العامة للشركة؛ ويكون المشروع مناسبا إذا اختارت الشركة هذا الأسلوب في التسجيل. عندها تتضح تكلفة الثقافة المؤسسية بالمال، وتساعد الاستنتاجات بعد الفعاليات على تقييم أثرها.
الصناديق: كيف ندخر لفعاليات الشركة
عندما تعتمد فعاليات الشركة على قرارات منفردة، تتحول إلى موضوع مقلق في نهاية العام: يصعب التفريط بالمال، والاحتفال مطلوب، والوقت يضيق. وتساعد الصناديق على تقليل هذا الغموض عندما تخصص الشركة مسبقا مالا للفعاليات وفقا لقواعد متفق عليها.
في نظام الصناديق، تندرج فعاليات الشركة عادة ضمن «صندوق المكافآت والتحفيز» أو صندوق منفصل بعنوان «فعاليات الشركة والتدريب». والمقصود بالصناديق هنا أوجه تخصيص الميزانية ضمن السياسة المالية للشركة. في تطبيق 101، لكل شركة صندوق شركة واحد؛ ولا تعني هذه الأوجه إنشاء عدة صناديق شركة داخل التطبيق. وتعرض مقالة 101 عن نظام الصناديق هيكلا واضحا: صندوق الاحتياطي، وصندوق التطوير، وصندوق التزامات الضمان، وصندوق المكافآت والتحفيز. نظام الصناديق للأعمال (باللغة الروسية).
الممارسة بسيطة: تختار الشركة نسبة من الأرباح أو مبلغا ثابتا كل شهر، وتحوله إلى الصندوق وفقا لقاعدتها الخاصة. ويمكن في تطبيق 101 إدارة صندوق الشركة وتسجيل عملياته. وتتطلب المخصصات الدورية انضباطا تنظيميا: فالتسجيل في التطبيق لا يحول المال بحد ذاته. ويساعد ذلك على تخصيص ميزانية لفعاليات الشركة مسبقا وتسجيلها بصورة منفصلة عن المصروفات الجارية.
إذا اعتمدت الشركة تمويلا مشتركا، تدفع فيه المؤسسة جزءا ويضيف الموظفون الجزء الآخر، فإن الصناديق تساعد أيضا: تحدد الشركة مسبقا سقف مساهمتها. ثم يقرر كل فرد بنفسه ما إذا كان سيشارك بدفع المبلغ الإضافي.
قائمة تحقق مختصرة لسياسة الفعاليات
تصبح فعاليات الشركة جزءا هادئا من الثقافة المؤسسية عندما توجد سياسة مختصرة. ويمكن تلخيصها في صفحة واحدة ومناقشتها مع الفريق في بداية الموسم.
- الهدف: لماذا ننظم الفعالية وما النتيجة التي نتوقعها.
- المشاركة: ما هو إلزامي وما هو اختياري.
- الدفع: من يدفع، وهل يوجد سقف، وهل هناك تمويل مشترك.
- التسجيل: أين تدار الميزانية وأين تحفظ المستندات: صندوق الشركة أو المشروع، وتقارير المصروفات، والبنود، والإيصالات.
- الصناديق: هل توجد مخصصات دورية لفعاليات الشركة والتحفيز.
إذا رغبتم في جمع ذلك ضمن نظام موحد، فابدؤوا بخطوات صغيرة: قواعد مشتركة لتسجيل مصروفات فعاليات الشركة، وميزانية واضحة، ومسؤول واحد. ويناسب صندوق الشركة دون مشروع المصروفات العامة للشركة؛ ويمكن استخدام مشروع منفصل إذا اختير هذا الأسلوب في التسجيل وحدد عميل في إعداداته. وبعد شهر، قد يجعل هذا التنظيم المصروفات أسهل في الإدارة، وبعد ربع سنة قد يتحول إلى عادة.