Los eventos corporativos suelen debatirse desde dos extremos: «son un desperdicio de dinero» y «sin ellos, el equipo se desmoronará». La realidad es más tranquila. Un evento funciona cuando tiene un objetivo, reglas claras de participación y una respuesta transparente a la pregunta de quién paga.
Hay algo todavía más importante: los eventos y las actividades de equipo casi siempre quedan fuera de la contabilidad de gestión. Se paga con la tarjeta «la comida», «el taxi» o «los regalos», y al terminar el año queda la sensación de haber gastado mucho en las personas sin tener con qué evaluar el resultado.
En este artículo analizaremos los eventos corporativos en su conjunto: qué formatos existen, quién los necesita realmente, cómo acordar el pago y cómo integrarlos en el sistema financiero general de la empresa, incluidos los fondos y las aportaciones periódicas.
Contenido:
- ¿Qué son los eventos corporativos?
- ¿Para qué sirven en la cultura corporativa?
- Formatos: de los obligatorios a los voluntarios
- ¿Quién paga y cómo llegar a un acuerdo sin resentimientos?
- ¿Cómo integrar los eventos en el sistema financiero?
- Fondos: cómo reservar dinero para los eventos corporativos
- Lista breve para una política de eventos
¿Qué son los eventos corporativos?
Los eventos corporativos son todas las actividades organizadas que una empresa vincula con su equipo: desde una celebración conjunta hasta una jornada de formación, desde una salida en grupo hasta una breve reunión de las nuevas incorporaciones con su responsable.
La característica clave es sencilla: el evento influye en las relaciones de trabajo. Ayuda a las personas a conocerse, acordar reglas, aliviar la tensión tras un período difícil, celebrar un resultado, formarse o facilitar la integración de alguien que acaba de llegar.
Hay un enfoque de gestión útil: un evento corporativo puede tratarse como un proyecto interno. Tiene un objetivo, un presupuesto, plazos, responsables y unas conclusiones sobre lo que funcionó y lo que conviene cambiar. Se trata de un enfoque organizativo; no es obligatorio crear un proyecto independiente en la Aplicación 101 para cada evento.
¿Para qué sirven en la cultura corporativa?
La cultura corporativa existe incluso sin carteles con los valores de la empresa. Se manifiesta en los detalles: cómo se habla de los errores, cómo se traspasan las tareas, cómo se resuelven los conflictos y cómo se toman las decisiones. Los eventos ofrecen un espacio para hablar de esas reglas y afianzarlas.
Hay una situación habitual en las empresas que trabajan por proyectos. El equipo pasó de 6 a 25 personas: aparecieron jefes de obra, un área de compras, un presupuestista y un director de proyectos. Los asuntos empezaron a «perderse» entre unas funciones y otras. Una buena reunión conjunta para revisar los resultados del mes suele aportar más orden que crear un décimo chat.
Los eventos también son útiles en los períodos tranquilos: dan regularidad a la comunicación fuera de las urgencias. Así, cuando llega un momento de máxima presión, el equipo evita perder tiempo averiguando quién se encarga de cada cosa.
Formatos: de los obligatorios a los voluntarios
Un error frecuente es llamar «integración de equipos» a todas las actividades e intentar medirlas con el mismo criterio. Cada formato aporta un valor distinto y tiene una lógica de pago diferente.
Los eventos corporativos pueden agruparse según su finalidad de la siguiente manera. En una misma empresa pueden coexistir todos estos formatos, en distintas proporciones.
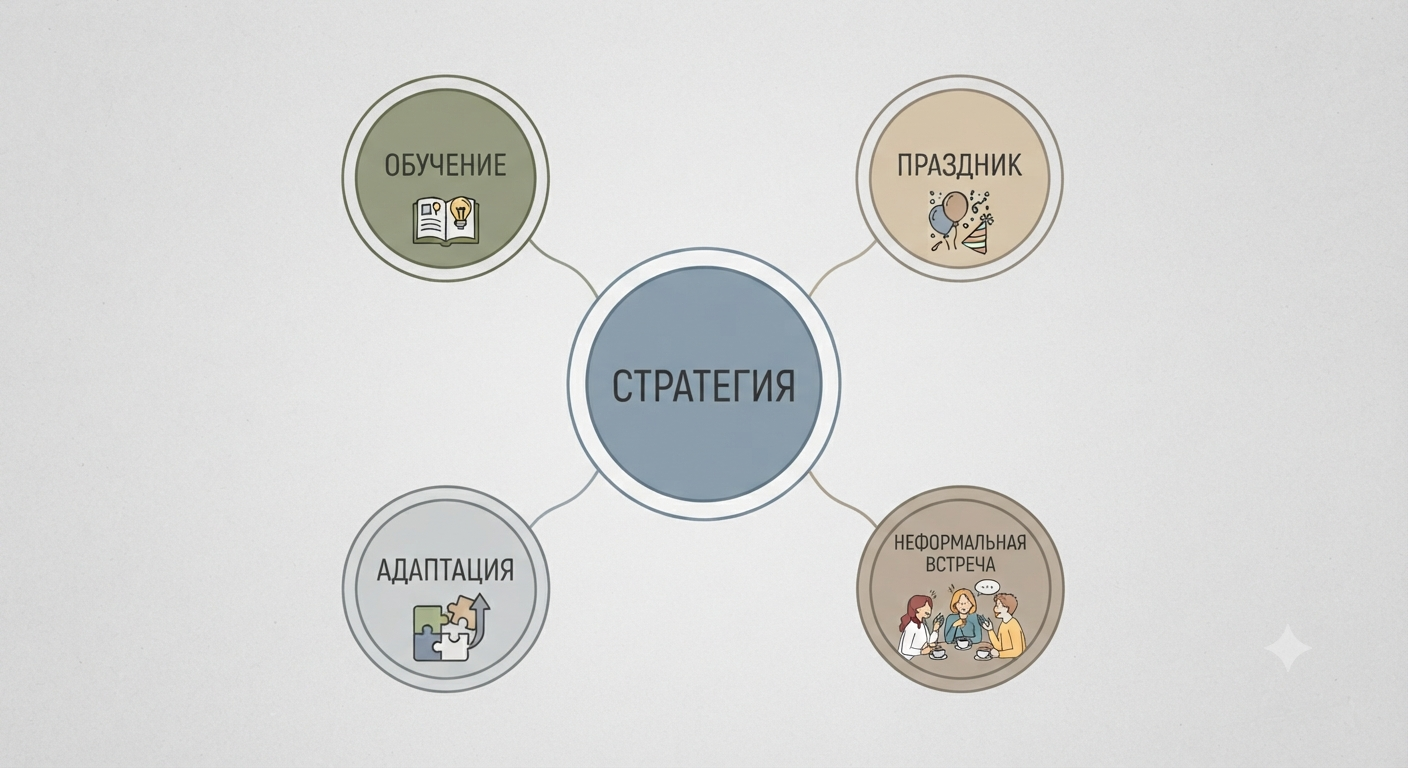
- Actividades de trabajo: sesión de estrategia, planificación de la temporada, revisión de la calidad, formación en seguridad laboral y formación sobre el producto.
- Rituales culturales: felicitaciones, reconocimientos, aniversario de la empresa o una comida conjunta tras la entrega de un proyecto.
- Incorporación de nuevas personas: encuentro de bienvenida, visita al almacén y a las obras, presentación de las reglas para rendir cuentas y comunicarse.
- Encuentros informales: ir a un bar después de una semana sin días libres, jugar juntos o hacer una salida a la naturaleza en un grupo pequeño.
Un detalle importante: «informal» no equivale a «inútil». Después de entregar juntos una obra complicada, el equipo suele necesitar desconectar. La cuestión está en los límites: qué se ha acordado, quién participa, quién paga y cómo se registran los gastos.
¿Quién paga y cómo llegar a un acuerdo sin resentimientos?
Paga quien obtiene el beneficio para la gestión y establece las reglas. Si la empresa necesita el evento como herramienta de gestión, debe asumir su coste. Si se trata de una iniciativa personal de los empleados, los gastos pueden repartirse entre ellos con una condición: la participación debe ser voluntaria.
Un conflicto típico es el siguiente. El responsable «invita a todo el mundo», parte del equipo no bebe alcohol o se cansa de los ambientes ruidosos y, después, las personas aportan dinero «para no deteriorar las relaciones». Esto daña la confianza más que la ausencia de una celebración corporativa.
| Situación | Quién toma la iniciativa | Quién paga | Cómo organizarlo |
|---|---|---|---|
| Formación, estrategia y reuniones obligatorias | La empresa | La empresa | Presupuesto, responsable e informe de resultados |
| Celebración para todo el equipo | La empresa | La empresa | Presupuesto independiente y reglas de participación |
| Salida a un bar en un grupo pequeño | Los empleados | Los empleados o un sistema mixto | Participación voluntaria y límite claro si la empresa aporta una parte |
| Regalos personales a compañeros | Los empleados | Los empleados | Solo por voluntad propia, sin recaudar dinero «de todo el mundo» |
¿Cómo integrar los eventos en el sistema financiero?
La forma más práctica es considerar los eventos corporativos parte de la contabilidad de gestión. Como una obra en una constructora o un proyecto en una agencia: presupuesto, gastos reales, responsables, documentos y conclusiones.
En la Aplicación 101, los gastos de un evento corporativo pueden registrarse mediante informes de gastos por categorías, con recibos y documentos. Los gastos generales de la empresa se asignan al Fondo de la empresa sin vincularlos a un proyecto. Si la empresa elige contabilizar el evento como un proyecto, puede vincular los informes a un proyecto independiente; para ello, el proyecto debe tener configurado un cliente. El evento corporativo es distinto de un evento contable en 101: un registro individual, por ejemplo, un informe de gastos o una transferencia. Los artículos sobre gestión financiera de proyectos y celebraciones de Año Nuevo tratan la contabilidad financiera y la organización de eventos corporativos. Gestión financiera de proyectos, Año Nuevo en una empresa constructora (en ruso).
Qué hacer:
- Defina el objetivo del evento y el criterio de resultado: qué debería cambiar después.
- Establezca las reglas de participación: para quién es obligatoria, para quién es voluntaria y si existe un formato alternativo.
- Prepare el presupuesto por categorías: espacio, comida, transporte, presentador, regalos, artículos promocionales y alojamiento.
- Designe a la persona responsable del dinero: quién autoriza los gastos y quién completa la documentación.
- Reúna los datos de los gastos reales: recibos, actas y acuerdos con proveedores. Para los importes entregados con obligación de rendir cuentas, resulta útil el enfoque del artículo sobre cómo contabilizar los fondos sujetos a rendición de cuentas (en ruso).
- Haga una breve revisión: qué mantener, qué eliminar y cómo ajustarse al presupuesto la próxima vez.
Si el equipo suele gastar dinero «en las personas» de forma dispersa, conviene establecer reglas comunes para contabilizar los gastos de los eventos corporativos y un mismo conjunto de categorías. Para los gastos generales de la empresa puede utilizarse el Fondo de la empresa sin un proyecto; un proyecto resulta adecuado si la empresa ha elegido ese sistema de contabilización. Así se ve cuánto cuesta la cultura en dinero, y las conclusiones tras los eventos ayudan a evaluar su efecto.
Fondos: cómo reservar dinero para los eventos corporativos
Cuando los eventos corporativos dependen de decisiones puntuales, se convierten en un motivo de tensión al final del año: cuesta desprenderse del dinero, hace falta una celebración y los plazos se agotan. Los fondos ayudan a reducir esa incertidumbre cuando la empresa reserva dinero con antelación para los eventos según unas reglas acordadas.
En un sistema de fondos, los eventos corporativos suelen incluirse en un «fondo de incentivos y motivación» o en un fondo independiente «para eventos corporativos y formación». Aquí, los fondos son destinos presupuestarios definidos en la política financiera de la empresa. En la Aplicación 101, cada empresa tiene un único Fondo de la empresa; estos destinos no implican crear varios fondos de ese tipo en la aplicación. El artículo de 101 sobre el sistema de fondos presenta una estructura clara: fondo de reserva, fondo de desarrollo, fondo para obligaciones de garantía y fondo de incentivos y motivación. Sistema de fondos para empresas (en ruso).
La práctica es sencilla: la empresa elige un porcentaje del beneficio o una cantidad fija cada mes y la transfiere al fondo según sus propias reglas. En la Aplicación 101 se puede gestionar el Fondo de la empresa y contabilizar sus operaciones. Las aportaciones periódicas requieren disciplina organizativa: una anotación en la aplicación, por sí sola, no transfiere dinero. Esto ayuda a reservar de antemano un presupuesto para los eventos corporativos y a contabilizarlo por separado de los gastos corrientes.
Si la empresa utiliza un sistema mixto, en el que la organización paga una parte y los empleados aportan el resto, los fondos también ayudan: la empresa fija de antemano el límite de su aportación. Después, cada persona decide por sí misma si quiere participar aportando la cantidad adicional.
Lista breve para una política de eventos
Los eventos corporativos se convierten en una parte tranquila de la cultura cuando existe una política breve. Puede resumirse en una página y comentarse con el equipo al inicio de la temporada.
- Objetivo: por qué lo hacemos y qué resultado esperamos.
- Participación: qué es obligatorio y qué es voluntario.
- Pago: quién paga, si hay un límite y si existe cofinanciación.
- Contabilización: dónde se lleva el presupuesto y dónde se guardan los documentos: Fondo de la empresa o proyecto, informes de gastos, categorías y recibos.
- Fondos: si existen aportaciones periódicas para eventos corporativos y motivación.
Si quiere reunir todo esto en un sistema común, empiece por algo pequeño: reglas comunes para contabilizar los gastos de los eventos corporativos, un presupuesto claro y una persona responsable. Para los gastos generales de la empresa sirve el Fondo de la empresa sin un proyecto; es posible utilizar un proyecto independiente si se ha elegido ese sistema de contabilización y se ha configurado un cliente. Al cabo de un mes, este orden puede facilitar el control de los gastos y, al cabo de un trimestre, convertirse en un hábito.