Korporativ tadbirlar haqida ko‘pincha ikki keskin fikr aytiladi: «bu pulni behuda sarflash» va «busiz jamoa tarqalib ketadi». Amalda vaziyat bu qadar keskin emas. Tadbirning maqsadi, tushunarli ishtirok qoidalari va «kim to‘laydi?» degan savolga aniq javob bo‘lsa, u foyda beradi.
Yana bir masala bundan ham muhimroq: korporativ tadbirlar va jamoaviy mashg‘ulotlar deyarli har doim boshqaruv hisobidan chetda qoladi. Kartadan «ovqatga», «taksiga», «sovg‘alarga» pul sarflanadi, yil oxirida esa xodimlar uchun ko‘p mablag‘ ketgandek tuyuladi-yu, natijani baholashga asos bo‘lmaydi.
Maqolada korporativ tadbirlarni umumiy tushuncha sifatida ko‘rib chiqamiz: ularning shakllari, kimga haqiqatan kerakligi, to‘lov haqida qanday kelishish va bularning barchasini kompaniyaning umumiy moliyaviy tizimiga, jumladan fondlar va muntazam ajratmalarga qanday bog‘lash mumkinligi haqida so‘z yuritamiz.
Mundarija:
- Korporativ tadbirlar nima?
- Ular korporativ madaniyatga nima uchun kerak?
- Tadbir shakllari: majburiydan ixtiyoriygacha
- Kim to‘laydi va hech kimni ranjitmay qanday kelishish mumkin?
- Tadbirlarni moliyaviy tizimga qanday kiritish mumkin?
- Fondlar: korporativ tadbirlar uchun qanday mablag‘ jamg‘arish mumkin
- Tadbirlar siyosati uchun qisqa nazorat ro‘yxati
Korporativ tadbirlar nima?
Korporativ tadbirlar — kompaniya o‘z jamoasi bilan bog‘laydigan har qanday uyushtirilgan faoliyat: umumiy bayramdan o‘quv kunigacha, birgalikdagi safardan yangi xodimlarning rahbar bilan qisqa uchrashuvigacha.
Asosiy belgi oddiy: tadbir ishdagi munosabatlarga ta’sir qiladi. U odamlarga tanishish, qoidalar haqida kelishib olish, murakkab davrdan keyingi taranglikni yumshatish, natijani nishonlash, o‘qish va yangi xodimning jamoaga tezroq moslashishiga yordam beradi.
Boshqaruv uchun qulay bir yondashuv bor: korporativ tadbirni ichki loyiha sifatida ko‘rib chiqish mumkin. Uning maqsadi, budjeti, muddati, mas’ullari va yakuniy xulosalari bo‘ladi: nimalar ish berdi, nimalarni o‘zgartirish ma’qul. Bu tashkiliy yondashuv; har bir tadbir uchun 101 ilovasida alohida loyiha ochish shart emas.
Ular korporativ madaniyatga nima uchun kerak?
Korporativ madaniyat qadriyatlar yozilgan plakatlarsiz ham mavjud. U mayda holatlarda ko‘rinadi: xatolar qanday muhokama qilinadi, vazifalar qanday topshiriladi, nizolar qanday hal etiladi, qarorlar qanday qabul qilinadi. Tadbirlar bu qoidalarni muhokama qilish va mustahkamlash uchun imkoniyat yaratadi.
Loyihalar asosida ishlaydigan biznesda odatiy bir holat uchraydi. Jamoa 6 kishidan 25 kishiga yetdi, qurilish ish boshqaruvchilari, ta’minot xizmati, smetachi, loyihalar rahbari paydo bo‘ldi. Masalalar turli vazifalar o‘rtasida «yo‘qola» boshladi. Oy yakunlari bo‘yicha birgalikda o‘tkazilgan bitta puxta muhokama ko‘pincha o‘ninchi chatga qaraganda ko‘proq tartib keltiradi.
Tadbirlar ishlar tinch ketayotgan paytda ham foydali: ular shoshilinch muammolardan tashqarida muntazam muloqotni yo‘lga qo‘yadi. Shunda ish qizigan pallada jamoa kim nima uchun javobgar ekanini aniqlashga vaqt sarflamaydi.
Tadbir shakllari: majburiydan ixtiyoriygacha
Bir xato ko‘p uchraydi: barcha faoliyatlar «timbilding» deb ataladi va ularni bitta mezon bilan baholashga urinishadi. Turli shakllarning foydasi ham, to‘lov mantig‘i ham turlicha.
Korporativ tadbirlarni mazmuniga ko‘ra quyidagicha ajratish mumkin. Bitta kompaniyada bu shakllarning barchasi bo‘lishi mumkin, faqat ularning ulushi turlicha bo‘ladi.
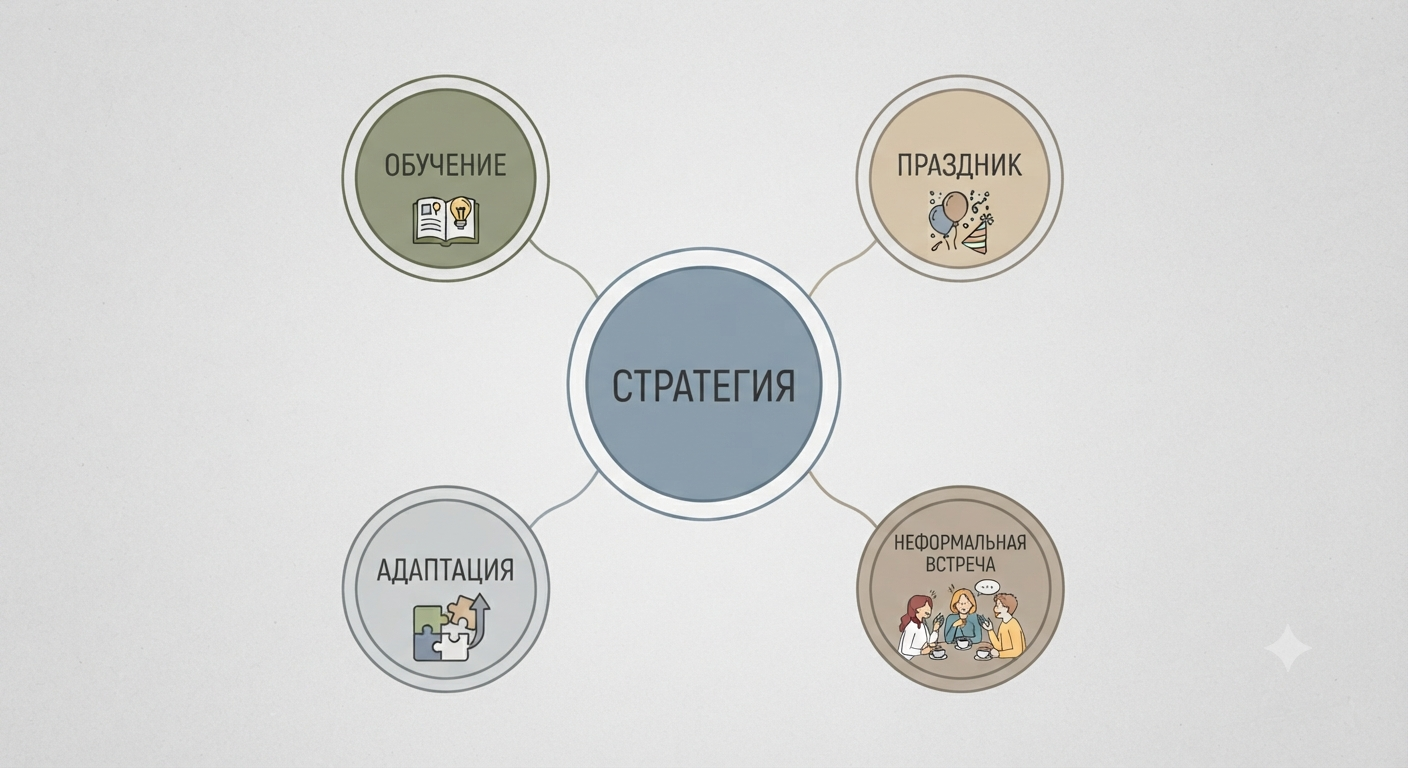
- Ishga oid tadbirlar: strategik sessiya, mavsumni rejalashtirish, sifat tahlili, xavfsizlik texnikasi bo‘yicha o‘qitish, mahsulot bo‘yicha o‘qitish.
- Jamoaviy an’analar: tabriklash, mukofotlash, kompaniya kuni, loyiha topshirilgandan keyingi umumiy tushlik.
- Moslashuv: yangi xodimlar bilan uchrashuv, ombor va obyektlar bo‘ylab tanishtiruv, hisobot va muloqot qoidalari bilan tanishish.
- Norasmiy uchrashuvlar: dam olish kunlarisiz o‘tgan haftadan keyin barga borish, birgalikda o‘yin o‘ynash, kichik guruh bo‘lib tabiat qo‘yniga chiqish.
Muhim jihat: «norasmiy» degani «foydasiz» degani emas. Murakkab obyekt birgalikda topshirilgandan so‘ng jamoaga ko‘pincha bir nafas rostlash kerak bo‘ladi. Bunda kelishilgan chegaralar muhim: qanday kelishilgan, kim qatnashadi, kim to‘laydi va xarajatlar qanday qayd etiladi.
Kim to‘laydi va hech kimni ranjitmay qanday kelishish mumkin?
Boshqaruv nuqtayi nazaridan foyda ko‘radigan va qoidalarni belgilaydigan tomon to‘laydi. Tadbir kompaniyaga boshqaruv vositasi sifatida kerak bo‘lsa, uni kompaniya to‘lashi kerak. Agar bu xodimlarning shaxsiy tashabbusi bo‘lsa, bir shart bilan o‘zaro pul yig‘ish mumkin: ishtirok ixtiyoriy bo‘lishi lozim.
Odatiy kelishmovchilik shunday ko‘rinadi. Rahbar «hammani chaqiradi», jamoaning bir qismi spirtli ichimlik ichmaydi yoki shovqinli tadbirlardan charchaydi, keyin esa odamlar «munosabatlarni buzmaslik uchun» pul qo‘shadi. Bu ishonchga korporativ tadbir umuman bo‘lmaganidan ham ko‘proq zarar yetkazadi.
| Vaziyat | Kim tashabbus ko‘rsatadi | Kim to‘laydi | Qanday rasmiylashtiriladi |
|---|---|---|---|
| O‘qitish, strategiya, majburiy uchrashuvlar | Kompaniya | Kompaniya | Budjet, mas’ul shaxs, yakuniy hisobot |
| Butun jamoa uchun bayram | Kompaniya | Kompaniya | Alohida budjet va ishtirok qoidalari |
| Kichik guruh bilan barga borish | Xodimlar | Xodimlar yoki aralash tartib | Ixtiyoriylik va kompaniya qo‘shimcha mablag‘ ajratsa, aniq limit |
| Hamkasblarga «o‘z nomidan» sovg‘alar | Xodimlar | Xodimlar | Faqat xohishga ko‘ra, «hammadan» pul yig‘masdan |
Tadbirlarni moliyaviy tizimga qanday kiritish mumkin?
Eng amaliy yo‘l — korporativ tadbirlarni boshqaruv hisobining bir qismi deb hisoblash. Qurilish obyekti yoki agentlik loyihasidagi kabi: reja, amaldagi natija, mas’ullar, hujjatlar, xulosalar.
101 ilovasida korporativ tadbir xarajatlarini xarajat moddalari bo‘yicha hisobotlar orqali, cheklar va hujjatlar bilan hisobga olish mumkin. Kompaniyaning umumiy xarajatlari loyihaga bog‘lanmasdan Kompaniya fondiga tegishli bo‘ladi. Kompaniya tadbirni loyiha doirasida hisobga olishni tanlasa, hisobotlarni alohida loyihaga bog‘lash mumkin; bunday hisobotlar uchun loyihada buyurtmachi belgilangan bo‘lishi kerak. Tadbirning o‘zi 101 dagi hodisadan — masalan, hisobot yoki pul o‘tkazmasi kabi alohida hisob yozuvidan farq qiladi. Moliyaviy hisob va korporativ tadbirlarni tashkil qilish haqida loyihani moliyaviy boshqarish va Yangi yil korporativ tadbirlari haqidagi materiallarda o‘qishingiz mumkin. Loyihani moliyaviy boshqarish, Qurilish kompaniyasida Yangi yil (rus tilida).
Nima qilish kerak:
- Tadbirning maqsadi va natija mezonini belgilang: undan keyin nima o‘zgarishi kerak?
- Ishtirok qoidalarini belgilang: kim uchun majburiy, kim uchun ixtiyoriy, muqobil shakl bormi?
- Budjetni xarajat moddalari bo‘yicha tuzing: joy, ovqat, transport, boshlovchi, sovg‘alar, brendli mahsulotlar, turar joy.
- Pul uchun mas’ul shaxsni tayinlang: xarajatlarni kim kelishadi va hujjatlarni kim yakunlaydi?
- Amaldagi xarajatlar haqidagi ma’lumotlarni to‘plang: cheklar, dalolatnomalar, pudratchilar bilan kelishuvlar. Hisobdor shaxslarga berilgan mablag‘lar masalasida hisobdor shaxslarga berilgan mablag‘lar hisobi haqida (rus tilida) maqolasidagi yondashuv yordam beradi.
- Qisqa yakuniy tahlil qiling: nimani saqlash, nimani olib tashlash va keyingi safar budjetdan chiqmaslik uchun nima qilish kerak?
Jamoa «xodimlar uchun» tez-tez tarqoq xarajatlar qilsa, korporativ xarajatlarni hisobga olishning yagona qoidasini va umumiy xarajat moddalari ro‘yxatini joriy etish foydali. Kompaniyaning umumiy xarajatlari uchun loyihasiz Kompaniya fondidan foydalanish mumkin; kompaniya shunday hisob tartibini tanlagan bo‘lsa, loyiha ham mos keladi. Shunda madaniyatga qancha pul ketayotgani ko‘rinadi, tadbirlar yakunidagi xulosalar esa natijani baholashga yordam beradi.
Fondlar: korporativ tadbirlar uchun qanday mablag‘ jamg‘arish mumkin
Korporativ tadbirlar bir martalik qarorlarga bog‘liq bo‘lsa, yil oxirida asabiy mavzuga aylanadi: pulga achinasiz, bayram kerak, muddatlar esa siqadi. Kompaniya kelishilgan qoidalar asosida tadbirlar uchun oldindan mablag‘ ajratsa, fondlar bu noaniqlikni kamaytirishga yordam beradi.
Fondlar tizimi mantig‘iga ko‘ra, korporativ tadbirlar odatda «mukofot va rag‘batlantirish fondi»ga yoki alohida «korporativ tadbirlar va o‘qitish» fondiga kiradi. Bu yerda fondlar — kompaniyaning moliyaviy siyosatidagi budjet yo‘nalishlari. 101 ilovasida kompaniyaning bitta Kompaniya fondi bor; sanab o‘tilgan yo‘nalishlar ilovada bir nechta shunday fond yaratishni anglatmaydi. 101 ning fondlar tizimi haqidagi maqolasida tushunarli tuzilma keltirilgan: zaxira fondi, rivojlanish fondi, kafolat majburiyatlari fondi, mukofot va rag‘batlantirish fondi. Biznes uchun fondlar tizimi (rus tilida).
Amaliyot oddiy: kompaniya foydadan ajratiladigan foizni yoki oyiga bir marta ajratiladigan qat’iy summani tanlaydi va o‘z qoidasiga ko‘ra fondga o‘tkazadi. 101 ilovasida Kompaniya fondini va uning operatsiyalari hisobini yuritish mumkin. Muntazam ajratmalar tashkiliy intizomni talab qiladi: ilovadagi yozuvning o‘zi pulni o‘tkazmaydi. Bu korporativ tadbirlar uchun budjetni oldindan ajratish va uni joriy xarajatlardan alohida hisobga olishga yordam beradi.
Kompaniyada aralash tartib bo‘lsa — bir qismini tashkilot to‘lasa, bir qismini xodimlar qo‘shsa — fondlar bunda ham yordam beradi: kompaniya o‘z tomonidan ajratiladigan mablag‘ limitini oldindan belgilaydi. Keyin har kim qo‘shimcha pul qo‘shib qatnashish yoki qatnashmaslikni o‘zi hal qiladi.
Tadbirlar siyosati uchun qisqa nazorat ro‘yxati
Qisqa siyosat bo‘lsa, korporativ tadbirlar madaniyatning osoyishta bir qismiga aylanadi. Uni bir varaqqa sig‘dirish va mavsum boshida jamoa bilan muhokama qilish mumkin.
- Maqsad: nima uchun o‘tkazamiz va qanday natija kutamiz.
- Ishtirok: nimalar majburiy, nimalar ixtiyoriy.
- To‘lov: kim to‘laydi, limit bormi, birgalikda moliyalashtirish bormi.
- Hisob: budjet qayerda yuritiladi va hujjatlar qayerda saqlanadi (Kompaniya fondi yoki loyiha, hisobotlar, xarajat moddalari, cheklar).
- Fondlar: korporativ tadbirlar va rag‘batlantirish uchun muntazam ajratmalar bormi.
Bularni yagona tizimga birlashtirmoqchi bo‘lsangiz, kichik qadamdan boshlang: korporativ xarajatlarni hisobga olishning yagona qoidalari, tushunarli budjet va bitta mas’ul shaxs. Kompaniyaning umumiy xarajatlari uchun loyihasiz Kompaniya fondi mos keladi; tanlangan hisob tartibiga ko‘ra va buyurtmachi belgilangan holda alohida loyihadan foydalanish ham mumkin. Bir oydan keyin bunday tartib xarajatlarni boshqarishni osonlashtirishi, bir chorakdan so‘ng esa odatga aylanishi mumkin.