في الأعمال القائمة على المشاريع، قد يزداد عدد المشاريع والمعاملات، بينما تصبح معرفة النتيجة المالية لكل موقع عمل أكثر صعوبة. تبقى البيانات في الجداول والمحادثات ومجلدات الإيصالات؛ وتُتخذ القرارات قبل الانتهاء من تجميعها يدويًا.
يربط نظام المحاسبة الإدارية السجلات بالمشروع والبند والتاريخ والمستندات المؤيدة. ومع ذلك، تظل الأعمال المنجزة والتكاليف المتكبدة، والمقبوضات والمدفوعات الفعلية، والالتزامات والربح المحسوب مؤشرات مختلفة. تكون التقارير مفيدة عندما تُسجل المعاملات بالكامل، وتُصنف بصورة صحيحة، وتُطابق مع المستندات الأصلية وسجلات البنك والصندوق.
المحتويات:
لماذا تحتاج الأعمال القائمة على المشاريع إلى نظام للمحاسبة الإدارية؟
في موقع واحد، اشترى المشرف مستلزمات مستهلكة، ودفع المدير تكلفة التوصيل، وحوّل العميل دفعة مقدمة، وطلب المقاول من الباطن مبلغًا إضافيًا. إذا بقيت هذه المعلومات في المراسلات فقط، فستعرفون النتيجة بعد اتخاذ القرار التالي.
يعبر الرسم عن مشكلة السجلات المتفرقة؛ ولا يعرض مستندات حقيقية لشركة.
من المفيد الإجابة عن أربعة أسئلة بصورة منفصلة لكل مشروع: كم من المال دخل فعليًا، وكم دُفع، وما الالتزامات التي تم قبولها، وما النتيجة المالية الأولية التي تشير إليها الأعمال والتكاليف المؤكدة. يعتمد المؤشر الأخير على اكتمال المحاسبة، وقد يتغير بعد إغلاق المراحل.
إذا حُسبت النتيجة بعد تسليم الموقع فقط، تُكتشف تجاوزات التكلفة والدفعات المقدمة التي لم تُسوَّ والديون والمراحل غير المدفوعة متأخرًا. يساعد التقييم المرحلي للهامش على ملاحظتها مبكرًا، لكنه لا يحول الربح المحسوب إلى أموال متاحة بحرية في الحساب.
في 101، تعكس التقديرات وتقارير الأعمال والمقبوضات والتحويلات (باللغة الروسية) أحداثًا مختلفة. رصيد المشروع (باللغة الروسية) هو الفرق بين المقبوضات والمصروفات المسجلة؛ ولا يساوي الربح أو النقد الموجود لدى أحد المشاركين أو رصيد الحساب البنكي. لذلك، طابقوا سجلات المشروع مع الأموال الفعلية والالتزامات.
كيف تجعلون تسجيل التكاليف عادة؟
اجمعوا البيانات حيث يقع الحدث: سجلوا في الموقع عملية شراء أو عملًا منجزًا أو دفعة تم تنفيذها. ميّزوا في المحاسبة بين العمل المنجز واستلام الأموال فعليًا وتسليم الأموال؛ فقد يظهر تقرير العمل قبل الدفع. تُشرح وظيفة كل نوع من الأحداث في دليل مساعدة 101 (باللغة الروسية).
يؤدي التأجيل إلى المساء أو نهاية الأسبوع إلى فقدان الإيصالات وظهور بنود مبهمة بعنوان «أخرى». يحتاج الفريق إلى إجراء مختصر: حددوا المشروع والبند والتاريخ والمبلغ والمسؤول وأساس المعاملة؛ وأرفقوا الدليل المتاح وحددوا حالة التحقق.
إذا لم يتوفر المستند أو أحد البيانات المطلوبة بعد، احتفظوا بالمعاملة الفعلية أو الالتزام في السجلات مع علامة «يتطلب التحقق»، وعيّنوا مسؤولًا عن المطابقة. غياب السجل أو الإيصال لا يلغي العمل المنجز أو خروج الأموال فعليًا. لأغراض المحاسبة النظامية في روسيا، يلزم إعداد مستندات أصلية سليمة تتضمن البيانات الإلزامية وفقًا للمادة 9 من القانون الاتحادي الروسي رقم 402-FZ (باللغة الروسية)؛ وقد لا تكفي الصور أو التعليقات وحدها.
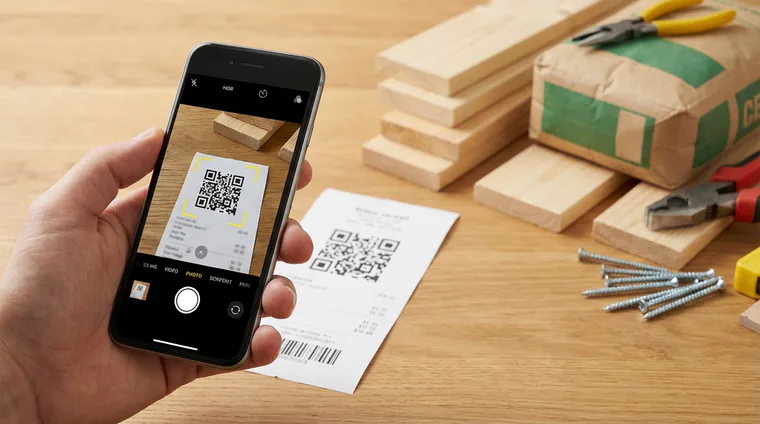
هذا رسم يوضح التحقق من إيصال، وليس لقطة لواجهة 101. طابقوا المعلومات التي جرى التعرف عليها أو إدخالها مع المستند نفسه والمعاملة.
بالنسبة إلى الأموال المسلّمة للموظفين على سبيل العهدة، حددوا مسبقًا المشروع والغرض من الصرف وموعد تقديم تقرير المصروفات والمسؤول عن اعتماده وطريقة مطابقة الرصيد المتبقي. عندما تُجمع أحداث المشروع في مكان واحد، يسهل على الفريق الحفاظ على هذا الإيقاع. ولإرساء هذه العادة، راجعوا مقال «التهموا ذلك الضفدع!»: كيف تطبقون تطبيق 101 دون تأجيل (باللغة الروسية).
ما الذي يُعد من مصروفات المشروع؟
إذا تغيرت أسماء البنود من عملية شراء إلى أخرى، تدخل المعاملات المتشابهة في مجموعات مختلفة، وتفقد مقارنة المشاريع معناها. اعتمدوا قائمة تعكس اقتصاديات العمل؛ وأضيفوا التفاصيل حيث تؤثر في القرار فقط.
- المواد — ما يدخل في مكونات الموقع وتقدير تكلفته.
- الأعمال — تكلفة عمل الفرق والحرفيين والمنفذين حسب المراحل؛ وافصلوا تاريخ تكبد التكلفة عن تاريخ الدفع.
- التعاقد من الباطن — تكلفة أعمال المقاولين المنفردين، المرتبطة بالعقد والمرحلة.
- الخدمات اللوجستية — التوصيل والرفع والإخراج والنقل.
- الأدوات والمستلزمات المستهلكة — المشتريات اللازمة لتنفيذ الأعمال التي لا تُعد من المواد الداخلة في الموقع؛ وحددوا مسبقًا قواعد توزيعها بين المشاريع.
- المصروفات العامة — المكتب والاتصالات والخدمات والمحاسبة والإعلان؛ سجلّوها منفصلة عن التكاليف المباشرة للمشروع، ووزعوها وفق القاعدة المعتمدة فقط.
وثّقوا أمثلة التصنيف: أدرجوا توصيل المواد ضمن الخدمات اللوجستية؛ والأدوات المستخدمة في عدة مواقع ضمن المصروفات العامة أو وزعوها على أساس معتمد؛ واربطوا أعمال المقاول من الباطن بالعقد والمرحلة. راجعوا القواعد في نهاية الشهر مع الحفاظ على قابلية المقارنة بالفترات السابقة.
كيف تديرون ميزانية المشروع؟
التقدير هو حساب أولي للأعمال والمواد. تربط ميزانية المشروع الإيرادات والتكاليف المخططة حسب البنود بالمسؤولين والمراحل. للإجابة عن سؤال «هل ستكون الأموال كافية في تاريخ معين؟»، تحتاجون إلى جدول مدفوعات منفصل يضم الرصيد الفعلي والمقبوضات والمدفوعات المتوقعة.
احتفظوا بثلاث طبقات في ميزانية العمل: المبالغ المخططة، والأعمال المنجزة والمؤكدة والتكاليف المتكبدة فعليًا، والالتزامات المتفق عليها التي لم تُنفذ بعد. وضمن الأرقام الفعلية، اعرضوا ما دُفع وما بقي مستحقًا بصورة منفصلة. قد يقع قبض المال من العميل والاعتراف بالإيراد وتسجيل المصروف والدفع في تواريخ مختلفة.
يوضح الالتزام العبء المستقبلي قبل حلول موعد الدفع. ويساعد على اكتشاف خطر نقص السيولة مسبقًا؛ أما النقص نفسه فيحدث عندما لا تكفي الأموال المتاحة في تاريخ دفعة إلزامية. اتفقوا مع المورد على تأجيل موعد الدفع ووثّقوا ذلك وفق العقد. لا يمكن تغيير مواعيد الرواتب والضرائب بقرار إداري وحده: التزموا بالقانون، ولتأجيل الضرائب أو تقسيطها في روسيا، اتبعوا الإجراء المعتمد لدى مصلحة الضرائب الاتحادية الروسية (باللغة الروسية) وانتظروا القرار.
طابقوا مرة أسبوعيًا التكاليف المستحقة والمبالغ المدفوعة والالتزامات الجديدة وجدول الأسابيع المقبلة. إذا لم تُؤكد دفعة العميل المتوقعة، اختبروا سيناريو تأخرها. تجدون منهجًا مفصلًا للتخطيط والأرقام الفعلية والالتزامات في مقال «كيف تخططون لميزانية المشروع وتديرونها» (باللغة الروسية).
إذا أردتم ضبط الأدوار والبنود وإيقاع الرقابة بما يلائم مشاريعكم، يمكنكم التعرف على النظام في لقاء مع خبير.
ما التقارير الثلاثة اللازمة للإدارة؟
تساعد ثلاثة أشكال أساسية للتقارير الإدارية على تحليل النتيجة المالية وحركة الأموال والمركز المالي للشركة. تجيب عن أسئلة مختلفة وتتطلب قواعد محاسبية متسقة؛ ولا تضمن سجلات التطبيق وحدها مجموعة كاملة من التقارير على مستوى الشركة.
يعرض P&L، أو تقرير الأرباح والخسائر، الإيرادات والتكاليف والنتيجة خلال فترة وفق نموذج الاعتراف المختار. تساعد المقارنة بين المشاريع ومجالات النشاط على تقييم الهامش وتغيير الأسعار أو العمليات. تعتمد النتيجة المرحلية على الأعمال المؤكدة وتكلفتها والتوزيع الكامل للمصروفات العامة؛ ولا تساوي الرصيد النقدي.
يعرض تقرير التدفقات النقدية الفعلية المقبوضات والمدفوعات والتغير في الأموال الذي حدث خلال الفترة. لرؤية نقص محتمل مستقبلًا، أعدّوا تقريرًا للتدفقات النقدية المخططة أو جدول مدفوعات: أدرجوا ضمن الأفق المختار، مثل أربعة–ستة أسابيع، المواعيد والمبالغ المتوقعة للرواتب والضرائب والإيجار والمواد والمقاولين والمقبوضات. لا تعاملوا دفعة متنازعًا عليها على أنها مضمونة.
تصف الميزانية العمومية الإدارية الأصول والالتزامات وحقوق الملكية في تاريخ معين: تُقارن الأموال المتاحة والذمم المدينة والمخزون والأصول الأخرى بالمستحقات للمقاولين والدفعات المقدمة من العملاء والالتزامات الأخرى. تُراجع العهد المالية وفق الأرصدة الفعلية والمستندات. لا يحل رصيد المشروع أو صندوق الشركة في 101 محل الميزانية العمومية للشركة كلها.
البطاقات مخطط لثلاثة أنواع من التحليل، وليست شاشة من 101. تتوفر في 101 أنواع محددة من البيانات: الأرقام المخططة والفعلية لتكلفة المشروع المختار وربحه (باللغة الروسية)، وسجلات المشروع ورصيده، وكذلك محاسبة معاملات صندوق الشركة (باللغة الروسية). لإعداد P&L كامل، وتقارير التدفقات النقدية الفعلية والمخططة، والميزانية العمومية للشركة كلها، قد يلزم تجميع البيانات ومطابقتها بصورة منفصلة. يعتمد الوصول إلى الأقسام المختلفة على خطة الاشتراك وصلاحيات المستخدم.
للتعرف على ترتيب تطبيق هذه التقارير، يفيدكم مقال «المحاسبة الإدارية في بيلاروسيا عام 2026» (باللغة الروسية): يصف نموذج المحاسبة والإيقاع والمطابقة. يتعلق المقال بنظام قانوني مختلف؛ ولا يمكن نقل قواعده تلقائيًا إلى شركة روسية.
تابعوا ميزانية الأجور بصورة منفصلة. في الأعمال القائمة على المشاريع، قد تشكل المدفوعات للفريق عبئًا كبيرًا على الجدول. ضعوا في الحسبان المبالغ المستحقة ومواعيد الدفعات الإلزامية؛ ولتفاصيل مكونات ميزانية الأجور، راجعوا مقال «كيف تضعون ميزانية الأجور» (باللغة الروسية).
من يُدخل البيانات وكيف تطبقون إجراءات العمل؟
تحدد إجراءات العمل المسؤولين ومواعيد التسجيل. تقع الأحداث في المواقع، لذا يسهل على المشاركين في العمل تسجيلها، ثم يتحقق منها المسؤول عن المحاسبة. إذا لم تظهر السجلات إلا في نهاية الشهر، تبقى المؤشرات الحالية غير مكتملة.
جرّبوا تطبيقًا تجريبيًا لمدة أسبوعين على مشروع واحد بوصفه نقطة انطلاق عملية، إذا سمح حجم المعاملات بذلك. هذه ليست مدة مضمونة للتطبيق: فقد يتطلب تعقيد دورة المستندات وعدد المشاركين وقتًا أطول. وبعد اختبار القواعد، انقلوها إلى مشاريع أخرى.
- اختاروا موقعًا واحدًا، وأنشئوه كمشروع، وعيّنوا مسؤولين عن المقبوضات والمشتريات وتقارير الأعمال واعتماد السجلات.
- اعتمدوا قائمة أولية للبنود وقواعد توزيع التكاليف المباشرة والعامة.
- حددوا موعدًا لتسجيل الأحداث، مثل يوم المعاملة، وموعدًا للتحقق. أعدّوا المستندات وفق طبيعة الواقعة وشروط العقد ومتطلبات القانون؛ وسجلوا قبول المرحلة وفق الإجراء المعتمد، دون تأجيل تسجيل دفعة تمت بالفعل.
- نظموا العهد المالية: من يتلقى المال، ولأي غرض، ومتى يقدم تقريرًا، وما المستندات التي يقدمها، وكيف يُطابق الرصيد المتبقي.
- طابقوا أسبوعيًا أحداث المشروع المؤكدة ورصيده المسجل والأموال الفعلية والالتزامات ومدفوعات الأسبوع التالي.
- أغلقوا P&L الإداري شهريًا بناءً على البيانات المؤكدة، وراجعوا البنود التي تراكمت فيها مبالغ غير مصنفة.
إذا كنتم تختارون بين CRM والمحاسبة المالية، تحققوا من المهمة الحالية. يساعد CRM في المبيعات؛ وتوضح المحاسبة اقتصاديات المشاريع. نمو الطلبات دون ضبط الالتزامات والمدفوعات قد يزيد خطر نقص السيولة. للمزيد، راجعوا «هل تحتاجون إلى CRM؟ المحاسبة أولًا، ثم أتمتة المبيعات» (باللغة الروسية).
افصلوا أموال النشاط التجاري عن المصروفات الشخصية للمالك في السجلات والمستندات المؤيدة. يصعّب الخلط تقييم النتيجة، وقد يثير أسئلة البنك بشأن بعض المعاملات؛ وتعتمد العواقب على الظروف. إذا كنتم تعملون بصفتكم أصحاب نشاط فردي في روسيا، راجعوا مقال «كيف يسحب صاحب النشاط الفردي الأموال لاحتياجاته الشخصية بصورة قانونية» (باللغة الروسية).
عندما ينجح التطبيق التجريبي في موقع واحد، عمّموا القواعد المختبرة على محفظة المشاريع وقيّموا الحاجة إلى تحليلات أوسع. تحققوا من إمكانات PRO+ والوصول إلى الأقسام المحددة وفق خطة الاشتراك الحالية وصلاحيات المستخدمين؛ فالخطة وحدها لا تغني عن المطابقة.
إذا أردتم تطبيق النظام مع الفريق، فقد يساعد التدريب على الاتفاق على الأدوار والإعدادات.
يتكون نظام المحاسبة الإدارية من سجلات في الوقت المناسب، وبنود واضحة، وميزانية تشمل الالتزامات، وجدول مدفوعات، وثلاثة أشكال للتقارير، ومطابقة منتظمة. بذلك تحصلون على أساس لاتخاذ القرارات في المشاريع الحالية، مع الحفاظ على التمييز بين الربح المحسوب والرصيد المسجل والأموال المتاحة.