Dalam bisnis berbasis proyek, jumlah proyek dan transaksi dapat bertambah, sementara menentukan hasil keuangan setiap lokasi pekerjaan menjadi semakin sulit. Data tersimpan di lembar kerja, percakapan dan folder berisi bukti pembayaran; keputusan sudah diambil ketika data masih dikumpulkan secara manual.
Sistem akuntansi manajemen menghubungkan catatan dengan proyek, kategori biaya, tanggal dan dokumen pendukung. Pekerjaan yang telah diselesaikan dan biaya yang telah timbul, penerimaan dan pembayaran uang yang benar-benar terjadi, kewajiban serta laba yang dihitung tetap merupakan ukuran yang berbeda. Laporan bermanfaat apabila transaksi dicatat secara lengkap, diklasifikasikan dengan benar dan direkonsiliasi dengan dokumen sumber, catatan bank dan kas.
Daftar isi:
- Mengapa bisnis berbasis proyek membutuhkan sistem akuntansi manajemen?
- Bagaimana menjadikan pencatatan biaya sebagai kebiasaan?
- Apa yang termasuk biaya proyek?
- Bagaimana mengelola anggaran proyek?
- Tiga laporan apa yang dibutuhkan untuk pengelolaan?
- Siapa yang memasukkan data dan bagaimana menerapkan prosedur kerja?
Mengapa bisnis berbasis proyek membutuhkan sistem akuntansi manajemen?
Di satu lokasi pekerjaan, mandor membeli barang habis pakai, pimpinan membayar pengiriman, pelanggan mentransfer uang muka dan subkontraktor meminta pembayaran tambahan. Jika informasinya hanya tersimpan dalam percakapan, Anda mengetahui hasil keseluruhannya setelah mengambil keputusan berikutnya.
Ilustrasi ini menggambarkan masalah catatan yang tersebar; gambar tersebut tidak menampilkan dokumen perusahaan yang sebenarnya.
Untuk setiap proyek, ada baiknya menjawab empat pertanyaan secara terpisah: berapa uang yang benar-benar diterima, berapa yang dibayarkan, kewajiban apa yang sudah disepakati dan hasil keuangan sementara apa yang ditunjukkan oleh pekerjaan serta biaya yang telah dikonfirmasi. Ukuran terakhir bergantung pada kelengkapan pencatatan dan dapat berubah setelah tahapan proyek ditutup.
Jika hasil baru dihitung setelah serah terima pekerjaan, pembengkakan biaya, uang muka yang belum dipertanggungjawabkan, utang dan tahapan yang belum dibayar akan terlambat diketahui. Penilaian margin sementara membantu mengenalinya lebih awal, tetapi tidak mengubah laba yang dihitung menjadi uang yang bebas digunakan di rekening.
Di 101, estimasi, laporan pekerjaan, penerimaan dan transfer (dalam bahasa Rusia) mencatat kejadian yang berbeda. Saldo proyek (dalam bahasa Rusia) adalah selisih antara penerimaan dan biaya yang tercatat; nilainya tidak sama dengan laba, uang tunai yang dipegang peserta atau saldo rekening bank. Karena itu, rekonsiliasikan catatan proyek dengan uang yang sebenarnya dan kewajiban.
Bagaimana menjadikan pencatatan biaya sebagai kebiasaan?
Kumpulkan data di tempat kejadian: catat pembelian, pekerjaan yang telah selesai atau pembayaran yang sudah dilakukan di lokasi proyek. Dalam pencatatan, bedakan pekerjaan yang telah selesai, penerimaan uang yang benar-benar terjadi dan penyerahan dana; laporan pekerjaan dapat dibuat sebelum pembayaran. Fungsi setiap jenis kejadian dijelaskan dalam panduan 101 (dalam bahasa Rusia).
Menunda sampai sore atau akhir minggu menyebabkan bukti pembayaran hilang dan munculnya entri “lain-lain” yang tidak jelas. Tim membutuhkan prosedur singkat: tentukan proyek, kategori, tanggal, jumlah, penanggung jawab dan dasar transaksi; lampirkan bukti yang tersedia dan tandai status pemeriksaannya.
Jika dokumen atau informasi wajib belum tersedia, tetap catat transaksi atau kewajiban yang nyata dengan tanda “perlu diperiksa” dan tunjuk penanggung jawab rekonsiliasi. Tidak adanya catatan atau bukti pembayaran tidak membatalkan pekerjaan yang sudah selesai maupun arus keluar uang yang benar-benar terjadi. Untuk pencatatan akuntansi resmi di Rusia, diperlukan dokumen sumber yang sesuai dan memuat informasi wajib menurut Pasal 9 Undang-Undang Federal Rusia No. 402-FZ (dalam bahasa Rusia); foto atau komentar saja mungkin tidak cukup.
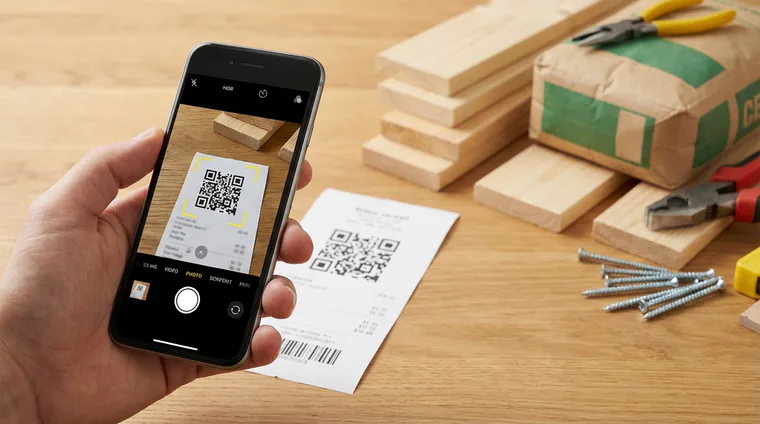
Ini adalah ilustrasi pemeriksaan bukti pembayaran, bukan tangkapan layar antarmuka 101. Cocokkan informasi yang dikenali atau dimasukkan dengan dokumen itu sendiri dan transaksinya.
Untuk dana yang diberikan kepada staf dan harus dipertanggungjawabkan, tetapkan terlebih dahulu proyek serta tujuan pemberian, tenggat laporan, penanggung jawab konfirmasi dan prosedur rekonsiliasi sisa dana. Jika kejadian proyek terkumpul di satu tempat, tim lebih mudah menjaga ritme tersebut. Tentang membangun kebiasaan, lihat artikel “Eat That Frog!”: cara menerapkan Aplikasi 101 tanpa menunda (dalam bahasa Rusia).
Apa yang termasuk biaya proyek?
Jika nama kategori berubah dari satu pembelian ke pembelian berikutnya, transaksi yang sama masuk ke kelompok berbeda dan perbandingan proyek kehilangan makna. Setujui daftar yang mencerminkan ekonomi pekerjaan; tambahkan perincian hanya jika memengaruhi keputusan.
- Material — barang yang menjadi bagian dari hasil pekerjaan dan tercantum dalam estimasinya.
- Pekerjaan — biaya tenaga kerja regu, tenaga ahli dan pelaksana menurut tahapan; pisahkan tanggal timbulnya biaya dari tanggal pembayaran.
- Subkontrak — biaya pekerjaan kontraktor tertentu yang dikaitkan dengan kontrak dan tahapan.
- Logistik — pengiriman, pengangkatan, pengangkutan keluar dan transportasi.
- Peralatan dan barang habis pakai — pembelian untuk melaksanakan pekerjaan yang tidak menjadi material dalam hasil pekerjaan; tentukan terlebih dahulu aturan pembagiannya antarproyek.
- Biaya umum — kantor, komunikasi, layanan, akuntansi dan iklan; catat terpisah dari biaya langsung proyek dan alokasikan hanya menurut aturan yang disepakati.
Tetapkan contoh klasifikasi: masukkan pengiriman material ke logistik; masukkan peralatan untuk beberapa lokasi ke biaya umum atau alokasikan menurut dasar yang disetujui; kaitkan pekerjaan subkontraktor dengan kontrak dan tahapan. Tinjau aturan pada akhir bulan sambil menjaga keterbandingan dengan periode sebelumnya.
Bagaimana mengelola anggaran proyek?
Estimasi merupakan perhitungan awal pekerjaan dan material. Anggaran proyek menghubungkan pendapatan serta biaya yang direncanakan menurut kategori dengan penanggung jawab dan tahapan. Untuk menjawab “apakah uang akan cukup pada tanggal tertentu?”, Anda memerlukan kalender pembayaran tersendiri yang memuat saldo uang sebenarnya serta perkiraan penerimaan dan pembayaran.
Pertahankan tiga lapisan dalam anggaran kerja: jumlah yang direncanakan, realisasi pekerjaan yang telah selesai dan dikonfirmasi serta biaya yang telah timbul, dan kewajiban yang sudah disepakati tetapi belum dipenuhi. Dalam realisasi, tampilkan secara terpisah jumlah yang sudah dibayar dan yang masih menjadi utang. Penerimaan dari pelanggan, pendapatan yang diakui, beban dan pembayaran dapat terjadi pada tanggal berbeda.
Kewajiban menunjukkan beban masa depan sebelum pembayaran jatuh tempo. Hal ini membantu Anda melihat risiko kekurangan kas lebih awal; kekurangan itu sendiri terjadi ketika uang yang tersedia tidak mencukupi pada tanggal pembayaran wajib. Sepakati penundaan pembayaran dengan pemasok dan dokumentasikan sesuai kontrak. Tenggat gaji dan pajak tidak dapat diubah hanya dengan keputusan manajemen: patuhi ketentuan hukum dan, untuk penangguhan atau angsuran pajak di Rusia, ikuti prosedur yang ditetapkan Layanan Pajak Federal Rusia (dalam bahasa Rusia) dan tunggu keputusannya.
Seminggu sekali, rekonsiliasikan biaya yang telah diakru, jumlah yang sudah dibayar, kewajiban baru dan kalender untuk beberapa minggu mendatang. Jika pembayaran pelanggan yang diharapkan belum dikonfirmasi, uji skenario keterlambatan. Pendekatan terperinci terhadap rencana, realisasi dan kewajiban dijelaskan dalam artikel “Cara merencanakan dan mengelola anggaran proyek” (dalam bahasa Rusia).
Jika Anda ingin menyesuaikan peran, kategori dan ritme pengendalian dengan proyek Anda, Anda dapat melihat sistem dalam pertemuan dengan seorang ahli.
Tiga laporan apa yang dibutuhkan untuk pengelolaan?
Tiga tampilan dasar laporan manajemen membantu menganalisis hasil keuangan, pergerakan uang dan posisi keuangan perusahaan. Ketiganya menjawab pertanyaan berbeda dan memerlukan aturan akuntansi yang selaras; catatan di aplikasi saja tidak menjamin tersedianya satu set laporan lengkap untuk seluruh perusahaan.
P&L, atau laporan laba rugi, menunjukkan pendapatan, biaya dan hasil selama suatu periode berdasarkan model pengakuan yang dipilih. Perbandingan antarproyek dan bidang usaha membantu menilai margin serta mengubah harga atau proses. Hasil sementara bergantung pada pekerjaan yang dikonfirmasi, biaya pokok dan alokasi biaya umum secara lengkap; hasil tersebut tidak sama dengan saldo kas.
Laporan arus kas aktual menunjukkan penerimaan, pembayaran dan perubahan uang yang benar-benar terjadi selama suatu periode. Untuk melihat kemungkinan kekurangan di masa depan, susun proyeksi arus kas atau kalender pembayaran: pada rentang waktu yang dipilih, misalnya empat–enam minggu, masukkan perkiraan tanggal dan jumlah gaji, pajak, sewa, material, kontraktor dan penerimaan. Jangan perlakukan pembayaran yang disengketakan sebagai sesuatu yang terjamin.
Neraca manajemen menggambarkan aset, kewajiban dan ekuitas pada suatu tanggal: uang tersedia, piutang, persediaan dan aset lain dibandingkan dengan utang kepada kontraktor, uang muka pelanggan dan kewajiban lainnya. Periksa dana yang harus dipertanggungjawabkan berdasarkan sisa dana sebenarnya dan dokumen. Saldo proyek atau Dana Perusahaan di 101 tidak menggantikan neraca seluruh perusahaan.
Kartu-kartu tersebut merupakan diagram tiga jenis analisis, bukan layar 101. Jenis data tertentu tersedia di 101: perbandingan rencana dan realisasi biaya serta laba proyek yang dipilih (dalam bahasa Rusia), catatan dan saldo proyek, serta pencatatan transaksi Dana Perusahaan (dalam bahasa Rusia). Untuk P&L lengkap, laporan arus kas aktual dan proyeksi, serta neraca seluruh perusahaan, mungkin diperlukan penggabungan dan rekonsiliasi data tersendiri. Akses ke bagian tertentu bergantung pada paket langganan dan hak pengguna.
Untuk urutan penerapan laporan-laporan ini, artikel “Akuntansi manajemen di Belarus pada 2026” (dalam bahasa Rusia) dapat membantu: artikel itu menjelaskan model akuntansi, ritme kerja dan rekonsiliasi. Yurisdiksi artikel tersebut berbeda; aturannya tidak dapat otomatis diterapkan pada perusahaan Rusia.
Pantau anggaran penggajian secara terpisah. Dalam bisnis berbasis proyek, pembayaran kepada tim dapat membebani kalender secara signifikan. Perhitungkan jumlah yang telah diakru dan tenggat pembayaran wajib; tentang komponen anggaran penggajian, lihat artikel “Cara menyusun anggaran penggajian” (dalam bahasa Rusia).
Siapa yang memasukkan data dan bagaimana menerapkan prosedur kerja?
Prosedur menetapkan penanggung jawab dan tenggat pencatatan. Kejadian berlangsung di lokasi pekerjaan, sehingga peserta pekerjaan dapat mencatatnya dengan mudah, lalu penanggung jawab akuntansi memeriksanya. Jika catatan baru muncul pada akhir bulan, indikator terkini tetap tidak lengkap.
Cobalah uji coba dua minggu pada satu proyek sebagai acuan kerja, jika volume transaksi memungkinkan. Ini bukan jaminan waktu implementasi: kerumitan alur dokumen dan jumlah peserta mungkin memerlukan waktu lebih lama. Setelah memeriksa aturan, terapkan pada proyek lain.
- Pilih satu lokasi pekerjaan, buat sebagai proyek dan tunjuk penanggung jawab penerimaan, pembelian, laporan pekerjaan serta konfirmasi catatan.
- Setujui daftar kategori awal dan aturan alokasi biaya langsung serta biaya umum.
- Tentukan tenggat pencatatan kejadian, misalnya pada hari transaksi, dan tenggat pemeriksaan. Siapkan dokumen sesuai sifat kejadian, ketentuan kontrak dan persyaratan hukum; catat penerimaan hasil suatu tahapan menurut prosedur yang ditetapkan, tanpa menunda pencatatan pembayaran yang sudah dilakukan.
- Atur dana yang harus dipertanggungjawabkan: siapa menerima uang, untuk tujuan apa, kapan melapor, dokumen apa yang diserahkan dan bagaimana sisa dana direkonsiliasi.
- Setiap minggu, rekonsiliasikan kejadian proyek yang telah dikonfirmasi, saldo tercatatnya, uang sebenarnya, kewajiban dan pembayaran minggu berikutnya.
- Setiap bulan, tutup P&L manajemen berdasarkan data yang telah dikonfirmasi dan periksa kategori yang menampung jumlah belum terklasifikasi.
Jika Anda memilih antara CRM dan akuntansi keuangan, periksa kebutuhan Anda saat ini. CRM membantu penjualan; akuntansi menunjukkan ekonomi proyek. Pertumbuhan pesanan tanpa pengendalian kewajiban dan pembayaran dapat meningkatkan risiko kekurangan kas. Selengkapnya dalam “Apakah Anda membutuhkan CRM? Akuntansi dahulu, otomatisasi penjualan kemudian” (dalam bahasa Rusia).
Pisahkan uang bisnis dan pengeluaran pribadi pemilik dalam catatan serta dokumen pendukung. Pencampuran menyulitkan penilaian hasil dan dapat memicu pertanyaan bank tentang transaksi tertentu; konsekuensinya bergantung pada keadaan. Jika Anda beroperasi sebagai pengusaha perorangan di Rusia, lihat artikel “Cara pengusaha perorangan menarik uang untuk kebutuhan pribadi secara legal” (dalam bahasa Rusia).
Setelah uji coba berjalan di satu lokasi, terapkan aturan yang telah diuji ke portofolio proyek dan nilai kebutuhan akan analisis yang lebih lanjut. Periksa fitur PRO+ dan akses ke bagian tertentu berdasarkan paket langganan yang berlaku serta hak pengguna; paket langganan itu sendiri tidak menggantikan rekonsiliasi.
Jika Anda ingin menerapkan prosedur bersama tim, pelatihan dapat membantu menyelaraskan peran dan pengaturan.
Sistem akuntansi manajemen terdiri dari pencatatan tepat waktu, kategori yang jelas, anggaran dengan kewajiban, kalender pembayaran, tiga tampilan laporan dan rekonsiliasi rutin. Dengan demikian, Anda memperoleh dasar untuk mengambil keputusan tentang proyek berjalan sambil menjaga perbedaan antara laba yang dihitung, saldo tercatat dan uang yang tersedia.