En un negocio por proyectos, el número de proyectos y operaciones puede aumentar mientras resulta cada vez más difícil determinar el resultado financiero de cada obra. Los datos quedan en hojas de cálculo, chats y carpetas de recibos; mientras se consolidan manualmente, ya se están tomando decisiones.
Un sistema de contabilidad de gestión vincula los registros con el proyecto, la categoría, la fecha y los documentos justificativos. Los trabajos realizados y los costes incurridos, los cobros y pagos efectivos, las obligaciones y el beneficio calculado siguen siendo indicadores distintos. Los informes son útiles cuando las operaciones se registran íntegramente, se clasifican correctamente y se concilian con los documentos originales, el banco y la caja.
Contenido:
- ¿Por qué necesita un negocio por proyectos un sistema de contabilidad de gestión?
- ¿Cómo convertir el registro de costes en un hábito?
- ¿Qué se considera un gasto del proyecto?
- ¿Cómo gestionar el presupuesto de un proyecto?
- ¿Qué tres informes necesita para la gestión?
- ¿Quién introduce los datos y cómo implantar un procedimiento de trabajo?
¿Por qué necesita un negocio por proyectos un sistema de contabilidad de gestión?
En una misma obra, el encargado compró consumibles, el responsable pagó el transporte, el cliente transfirió un anticipo y el subcontratista solicitó un pago adicional. Si la información queda únicamente en los mensajes, usted conocerá el resultado después de haber tomado la siguiente decisión.
La ilustración representa el problema de los registros dispersos; no muestra documentos reales de una empresa.
Para cada proyecto conviene responder por separado a cuatro preguntas: cuánto dinero se ha recibido efectivamente, cuánto se ha pagado, qué obligaciones se han asumido y qué resultado financiero preliminar indican los trabajos y costes confirmados. Este último indicador depende de que los registros estén completos y puede cambiar al cerrar las etapas.
Si el resultado se calcula únicamente después de entregar la obra, los sobrecostes, anticipos pendientes de liquidar, deudas y etapas sin pagar se descubren tarde. Una estimación provisional del margen permite detectarlos antes, pero no convierte el beneficio calculado en dinero disponible en la cuenta.
En 101, el presupuesto de trabajos, el informe, el cobro y la transferencia (en ruso) representan acontecimientos distintos. El saldo del proyecto (en ruso) es la diferencia entre los cobros y gastos registrados; no equivale al beneficio, al efectivo que tiene un participante ni al saldo de una cuenta bancaria. Por eso, concilie los registros del proyecto con el dinero efectivo y las obligaciones.
¿Cómo convertir el registro de costes en un hábito?
Recoja los datos donde se produce el acontecimiento: registre en la obra una compra, un trabajo realizado o un pago efectuado. En la contabilidad, distinga los trabajos realizados, el cobro efectivo de dinero y la transferencia de fondos; un informe de trabajos puede existir antes del pago. La finalidad de cada tipo de acontecimiento se explica en la ayuda de 101 (en ruso).
Posponerlo hasta la tarde o el final de la semana provoca recibos perdidos y partidas imprecisas de «otros». El equipo necesita un procedimiento breve: indique proyecto, categoría, fecha, importe, responsable y fundamento de la operación; adjunte el justificante disponible y marque el estado de comprobación.
Si todavía falta un documento o algún dato obligatorio, mantenga la operación real o la obligación en los registros con la marca «requiere comprobación» y asigne un responsable de la conciliación. La ausencia de un registro o recibo no anula un trabajo ya realizado ni una salida efectiva de dinero. Para la contabilidad legal en Rusia se necesitan documentos originales adecuados con los datos obligatorios establecidos en el artículo 9 de la Ley Federal rusa n.º 402-FZ (en ruso); unas fotos o un comentario por sí solos pueden ser insuficientes.
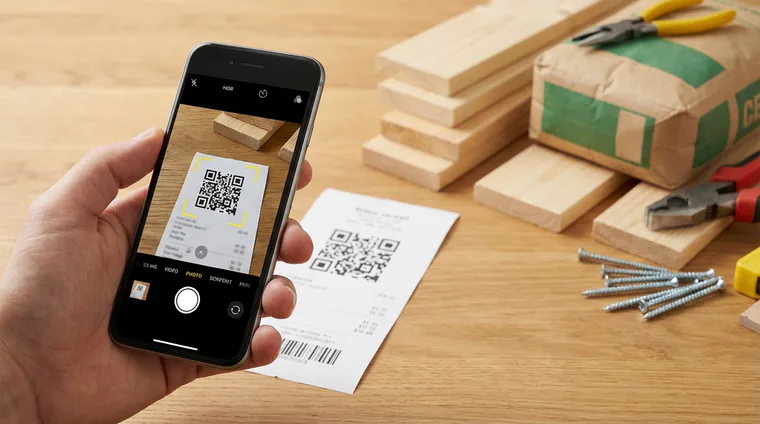
Esta es una ilustración de la comprobación de un recibo, no una captura de la interfaz de 101. Coteje los datos reconocidos o introducidos con el propio documento y la operación.
Para los anticipos entregados al personal para gastos de empresa, determine previamente el proyecto y la finalidad, el plazo para justificar el gasto, el responsable de validarlo y el procedimiento de conciliación del saldo. Cuando los acontecimientos del proyecto se reúnen en un solo lugar, al equipo le resulta más fácil mantener ese ritmo. Sobre cómo crear el hábito, consulte «¡Tráguese ese sapo!»: cómo implantar la aplicación 101 sin posponerlo (en ruso).
¿Qué se considera un gasto del proyecto?
Si los nombres de las categorías cambian de una compra a otra, operaciones iguales terminan en grupos diferentes y la comparación de proyectos pierde sentido. Apruebe una lista que refleje la economía del trabajo; añada detalle únicamente cuando influya en una decisión.
- Materiales: aquello que se incorpora a la obra y a su presupuesto de trabajos.
- Trabajos: coste de la mano de obra de cuadrillas, profesionales y ejecutores por etapas; separe la fecha en que se incurre en el coste de la fecha de pago.
- Subcontratación: coste de los trabajos de contratistas individuales, vinculado al contrato y a la etapa.
- Logística: entrega, elevación, retirada y transporte.
- Herramientas y consumibles: adquisiciones necesarias para realizar el trabajo que no se incorporan como materiales de la obra; determine previamente cómo se distribuyen entre proyectos.
- Gastos generales: oficina, comunicaciones, servicios, contabilidad y publicidad; regístrelos por separado de los costes directos del proyecto y distribúyalos únicamente según una regla acordada.
Documente ejemplos de clasificación: asigne la entrega de materiales a logística; clasifique las herramientas utilizadas en varias obras como gastos generales o distribúyalas según una base aprobada; vincule los trabajos del subcontratista con el contrato y la etapa. Revise las reglas al finalizar el mes conservando la comparabilidad con periodos anteriores.
¿Cómo gestionar el presupuesto de un proyecto?
El presupuesto de trabajos es un cálculo preliminar de trabajos y materiales. El presupuesto del proyecto vincula los ingresos y costes previstos por categorías con los responsables y las etapas. Para responder «¿habrá suficiente dinero en una fecha concreta?», necesita un calendario de pagos separado con el saldo efectivo y los cobros y pagos esperados.
Mantenga tres capas en el presupuesto de trabajo: importes previstos, trabajos efectivamente realizados y confirmados y costes incurridos, y obligaciones ya acordadas que aún deben cumplirse. Dentro de los datos reales, muestre por separado lo pagado y lo que sigue pendiente. El cobro de un cliente, el ingreso reconocido, el gasto y el pago pueden corresponder a fechas distintas.
Una obligación muestra la carga futura antes del vencimiento del pago. Permite detectar con antelación el riesgo de una falta de liquidez; esta se produce cuando el dinero disponible no alcanza en la fecha de un pago obligatorio. Acuerde con el proveedor cualquier aplazamiento del pago y documéntelo conforme al contrato. Los plazos salariales y fiscales no pueden modificarse mediante una simple decisión de gestión: cumpla las exigencias legales y, para un aplazamiento o fraccionamiento de impuestos en Rusia, siga el procedimiento establecido por el Servicio Federal de Impuestos de Rusia (en ruso) y espere la resolución.
Una vez a la semana, concilie los costes devengados, los importes pagados, las nuevas obligaciones y el calendario de las próximas semanas. Si el pago esperado del cliente no está confirmado, compruebe un escenario de retraso. Encontrará un enfoque detallado del plan, los datos reales y las obligaciones en «Cómo planificar y gestionar el presupuesto de un proyecto» (en ruso).
Si desea adaptar los roles, las categorías y el ritmo de control a sus proyectos, puede conocer el sistema en una reunión con un experto.
¿Qué tres informes necesita para la gestión?
Tres vistas básicas de contabilidad de gestión ayudan a analizar el resultado financiero, los movimientos de dinero y la situación financiera de la empresa. Responden a preguntas distintas y requieren reglas contables coherentes; los registros de la aplicación por sí solos no garantizan un conjunto completo de informes de toda la empresa.
El P&L, o estado de pérdidas y ganancias, muestra ingresos, costes y resultados de un periodo según el modelo de reconocimiento elegido. Comparar proyectos y áreas de actividad permite evaluar el margen y cambiar precios o procesos. El resultado provisional depende de los trabajos confirmados, su coste y la distribución completa de los gastos generales; no equivale al saldo de efectivo.
El informe de flujo de caja real muestra los cobros, pagos y variaciones del dinero efectivamente ocurridos durante un periodo. Para detectar una posible falta de fondos futura, mantenga una previsión de flujo de caja o un calendario de pagos: para el horizonte elegido, por ejemplo de cuatro a seis semanas, introduzca las fechas e importes esperados de salarios, impuestos, alquiler, materiales, contratistas y cobros. No trate un pago disputado como garantizado.
El balance de gestión describe activos, pasivos y patrimonio en una fecha: compara el dinero disponible, las cuentas por cobrar, las existencias y otros activos con las deudas a contratistas, los anticipos de clientes y otras obligaciones. Compruebe los anticipos para gastos del personal mediante los saldos efectivos y los documentos. El saldo del proyecto o del Fondo de la empresa en 101 no sustituye al balance de toda la empresa.
Las tarjetas representan tres tipos de análisis; no son una pantalla de 101. En 101 están disponibles datos concretos: comparación entre coste y beneficio previstos y reales del proyecto seleccionado (en ruso), registros y saldo del proyecto, y registro de operaciones del Fondo de la empresa (en ruso). Para obtener un P&L completo, informes de flujo de caja real y previsto y un balance de toda la empresa puede ser necesario consolidar y conciliar los datos por separado. El acceso a determinadas secciones depende del plan de suscripción y los permisos del usuario.
Para conocer el orden de implantación de estos informes, consulte «Contabilidad de gestión en Bielorrusia en 2026» (en ruso): describe el modelo contable, el ritmo de trabajo y la conciliación. El artículo trata otra jurisdicción; sus normas no se pueden trasladar automáticamente a una empresa rusa.
Controle por separado el presupuesto de remuneraciones. En un negocio por proyectos, los pagos al equipo pueden suponer una carga considerable para el calendario. Tenga en cuenta los importes devengados y los plazos de los pagos obligatorios; sobre los componentes del presupuesto de remuneraciones, consulte «Cómo elaborar el presupuesto de remuneraciones» (en ruso).
¿Quién introduce los datos y cómo implantar un procedimiento de trabajo?
El procedimiento define responsables y plazos de registro. Los acontecimientos se producen en las obras, por lo que conviene que los participantes en el trabajo los registren y que después los compruebe el responsable de contabilidad. Si los registros aparecen únicamente al final del mes, los indicadores actuales permanecen incompletos.
Pruebe un piloto de dos semanas en un proyecto como referencia práctica, si el volumen de operaciones lo permite. No es un plazo de implantación garantizado: la complejidad de los documentos y el número de participantes pueden requerir más tiempo. Después de comprobar las reglas, aplíquelas a otros proyectos.
- Elija una obra, créela como proyecto y asigne responsables de cobros, compras, informes de trabajos y validación de registros.
- Apruebe una primera lista de categorías y las reglas para distribuir costes directos y generales.
- Establezca el plazo para registrar acontecimientos, por ejemplo el mismo día de la operación, y el plazo de comprobación. Prepare los documentos según la naturaleza del hecho, las condiciones del contrato y las exigencias legales; documente la aceptación de la etapa según el procedimiento establecido, sin posponer el registro de un pago ya efectuado.
- Organice los anticipos para gastos: quién recibe dinero, con qué finalidad, cuándo lo justifica, qué documentos aporta y cómo se concilia el saldo.
- Cada semana, concilie los acontecimientos confirmados del proyecto, su saldo registrado, el dinero efectivo, las obligaciones y los pagos de la semana siguiente.
- Cierre mensualmente el P&L de gestión con datos confirmados y revise las categorías en las que se hayan acumulado importes sin clasificar.
Si está eligiendo entre CRM y contabilidad financiera, compruebe su necesidad actual. CRM facilita las ventas; la contabilidad muestra la economía de los proyectos. Aumentar los pedidos sin controlar obligaciones y pagos puede elevar el riesgo de falta de liquidez. Más información en «¿Necesita CRM? Primero la contabilidad, después la automatización de ventas» (en ruso).
Separe el dinero del negocio y los gastos personales del propietario en los registros y los documentos justificativos. Mezclarlos dificulta evaluar el resultado y puede provocar preguntas del banco sobre ciertas operaciones; las consecuencias dependen de las circunstancias. Si trabaja como empresario individual en Rusia, consulte «Cómo puede un empresario individual retirar legalmente dinero para necesidades personales» (en ruso).
Cuando el piloto funcione en una obra, extienda las reglas comprobadas a su cartera de proyectos y evalúe la necesidad de análisis más avanzados. Compruebe las funciones de PRO+ y el acceso a secciones concretas según el plan de suscripción vigente y los permisos de los usuarios; el plan por sí solo no sustituye la conciliación.
Si desea implantar este orden con su equipo, la formación puede ayudar a acordar roles y ajustes.
Un sistema de contabilidad de gestión se compone de registros oportunos, categorías claras, un presupuesto con obligaciones, un calendario de pagos, tres vistas de informes y conciliación periódica. Así obtiene una base para decidir sobre los proyectos actuales, manteniendo la diferencia entre beneficio calculado, saldo registrado y dinero disponible.