პროექტებზე დაფუძნებულ ბიზნესში პროექტებისა და ოპერაციების რაოდენობა შეიძლება იზრდებოდეს, ხოლო თითოეული ობიექტის ფინანსური შედეგის დადგენა სულ უფრო რთულდებოდეს. მონაცემები რჩება ცხრილებში, ჩატებსა და ქვითრების საქაღალდეებში; სანამ მათ ხელით აერთიანებენ, გადაწყვეტილებები უკვე მიიღება.
მმართველობითი აღრიცხვის სისტემა ჩანაწერებს აკავშირებს პროექტთან, მუხლთან, თარიღსა და დამადასტურებელ დოკუმენტებთან. ამასთან, შესრულებული სამუშაოები და წარმოშობილი დანახარჯები, ფაქტობრივი შემოსული თანხები და გადახდები, ვალდებულებები და გამოთვლილი მოგება განსხვავებულ მაჩვენებლებად რჩება. ანგარიშები სასარგებლოა, როდესაც ოპერაციები სრულად არის შეტანილი, სწორად კლასიფიცირებული და შეჯერებული პირველად დოკუმენტებთან, ბანკისა და სალაროს მონაცემებთან.
შინაარსი:
რატომ სჭირდება პროექტებზე დაფუძნებულ ბიზნესს მმართველობითი აღრიცხვის სისტემა?
ერთ ობიექტზე სამუშაოთა ხელმძღვანელმა სახარჯი მასალები შეიძინა, მენეჯერმა მიწოდება გადაიხადა, დამკვეთმა ავანსი ჩარიცხა, ხოლო ქვეკონტრაქტორმა დამატებითი გადახდა მოითხოვა. თუ ინფორმაცია მხოლოდ მიმოწერაში დარჩება, საერთო შედეგს შემდეგი გადაწყვეტილების მიღების შემდეგ გაიგებთ.
ილუსტრაცია ასახავს გაფანტული ჩანაწერების პრობლემას; მასზე კომპანიის რეალური დოკუმენტები არ არის ნაჩვენები.
თითოეულ პროექტზე სასარგებლოა ოთხ კითხვას ცალ-ცალკე უპასუხოთ: რამდენი თანხა შემოვიდა ფაქტობრივად, რამდენი გადაიხადეთ, რომელი ვალდებულებებია უკვე აღებული და რა წინასწარ ფინანსურ შედეგს აჩვენებს დადასტურებული სამუშაოები და დანახარჯები. ბოლო მაჩვენებელი აღრიცხვის სისრულეზეა დამოკიდებული და ეტაპების დახურვის შემდეგ შეიძლება შეიცვალოს.
თუ შედეგს მხოლოდ ობიექტის ჩაბარების შემდეგ ითვლიან, ბიუჯეტის გადაჭარბება, დაუხურავი ავანსები, დავალიანებები და აუნაზღაურებელი ეტაპები გვიან ვლინდება. მარჟის შუალედური შეფასება მათ უფრო ადრე აღმოჩენაში გეხმარებათ, მაგრამ გამოთვლილ მოგებას ანგარიშზე თავისუფლად ხელმისაწვდომ ფულად არ აქცევს.
101-ში ხარჯთაღრიცხვა, სამუშაოს ანგარიში, თანხის მიღება და გადარიცხვა (რუსულ ენაზე) სხვადასხვა მოვლენას ასახავს. პროექტის ბალანსი (რუსულ ენაზე) აღრიცხულ შემოსულ თანხებსა და ხარჯებს შორის სხვაობაა; ის არ უდრის მოგებას, მონაწილის ხელთ არსებულ ნაღდ ფულს ან საბანკო ანგარიშის ნაშთს. ამიტომ პროექტის ჩანაწერები ფაქტობრივ თანხებსა და ვალდებულებებს შეუჯერეთ.
როგორ აქციოთ დანახარჯების დაფიქსირება ჩვევად?
მონაცემები იქ შეაგროვეთ, სადაც მოვლენა ხდება: ობიექტზე დააფიქსირეთ შესყიდვა, შესრულებული სამუშაო ან განხორციელებული გადახდა. აღრიცხვაში განასხვავეთ შესრულებული სამუშაო, თანხის ფაქტობრივი მიღება და თანხის გადაცემა; სამუშაოს ანგარიში შეიძლება გადახდამდე შეიქმნას. თითოეული ტიპის მოვლენის დანიშნულება აღწერილია 101-ის დახმარების განყოფილებაში (რუსულ ენაზე).
საღამომდე ან კვირის ბოლომდე გადადებას დაკარგული ქვითრები და გაურკვეველი „სხვა“ ჩანაწერები მოჰყვება. გუნდს მოკლე პროცედურა სჭირდება: მიუთითეთ პროექტი, მუხლი, თარიღი, თანხა, პასუხისმგებელი პირი და ოპერაციის საფუძველი; დაურთეთ ხელმისაწვდომი დამადასტურებელი მასალა და მონიშნეთ შემოწმების სტატუსი.
თუ დოკუმენტი ან სავალდებულო მონაცემი ჯერ არ არის, რეალური ოპერაცია ან ვალდებულება აღრიცხვაში დატოვეთ მონიშვნით „საჭიროებს შემოწმებას“ და შეჯერებაზე პასუხისმგებელი პირი დანიშნეთ. ჩანაწერის ან ქვითრის არარსებობა უკვე შესრულებულ სამუშაოსა და თანხის ფაქტობრივ გადინებას არ აუქმებს. რუსეთში ბუღალტრული აღრიცხვისთვის საჭიროა სათანადოდ შედგენილი პირველადი დოკუმენტები სავალდებულო მონაცემებით, რუსეთის № 402-ФЗ ფედერალური კანონის მე-9 მუხლის შესაბამისად (რუსულ ენაზე); მხოლოდ ფოტოები ან კომენტარი შეიძლება არასაკმარისი იყოს.
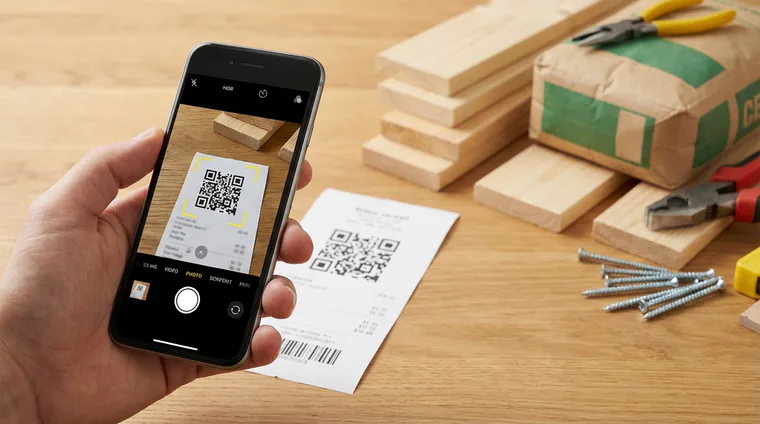
ეს ქვითრის შემოწმების ილუსტრაციაა და არა 101-ის ინტერფეისის სურათი. ამოცნობილი ან შეყვანილი ინფორმაცია თავად დოკუმენტსა და ოპერაციას შეუდარეთ.
თანამშრომლებზე ანგარიშვალდებულებით გაცემული თანხებისთვის წინასწარ განსაზღვრეთ პროექტი და გაცემის მიზანი, ანგარიშის წარდგენის ვადა, დამადასტურებელი პასუხისმგებელი პირი და ნაშთის შეჯერების წესი. როდესაც პროექტის მოვლენები ერთ ადგილას გროვდება, გუნდს ამ რიტმის შენარჩუნება უადვილდება. ჩვევის დანერგვაზე წაიკითხეთ მასალა „შეჭამეთ ბაყაყი!“: როგორ დანერგოთ 101-ის აპლიკაცია გადადების გარეშე (რუსულ ენაზე).
რა ითვლება პროექტის ხარჯად?
თუ მუხლების სახელები შესყიდვიდან შესყიდვამდე იცვლება, ერთნაირი ოპერაციები სხვადასხვა ჯგუფში ხვდება და პროექტების შედარება აზრს კარგავს. დაამტკიცეთ სია, რომელიც სამუშაოების ეკონომიკას ასახავს; დეტალები მხოლოდ იქ დაამატეთ, სადაც ისინი გადაწყვეტილებაზე მოქმედებს.
- მასალები — ის, რაც ობიექტსა და მის ხარჯთაღრიცხვაში შედის.
- სამუშაოები — ბრიგადების, ოსტატებისა და შემსრულებლების შრომის ღირებულება ეტაპების მიხედვით; დანახარჯის წარმოშობის თარიღი გადახდის თარიღისგან გამოყავით.
- ქვეკონტრაქტი — ცალკეული კონტრაქტორების სამუშაოების ღირებულება, დაკავშირებული ხელშეკრულებასა და ეტაპთან.
- ლოგისტიკა — მიწოდება, აწევა, გატანა და ტრანსპორტი.
- ინსტრუმენტები და სახარჯი მასალები — სამუშაოს შესასრულებლად შეძენილი ნივთები, რომლებიც ობიექტში ჩაშენებულ მასალებს არ მიეკუთვნება; პროექტებს შორის მათი განაწილების წესები წინასწარ განსაზღვრეთ.
- საერთო ხარჯები — ოფისი, კავშირი, სერვისები, ბუღალტერია და რეკლამა; ისინი პროექტის პირდაპირი დანახარჯებისგან განცალკევებით აღრიცხეთ და მხოლოდ მიღებული წესით გაანაწილეთ.
დააფიქსირეთ კლასიფიკაციის მაგალითები: მასალების მიწოდება ლოგისტიკას მიაკუთვნეთ; რამდენიმე ობიექტისთვის განკუთვნილი ინსტრუმენტი — საერთო ხარჯებს, ან დამტკიცებული ბაზის მიხედვით გაანაწილეთ; ქვეკონტრაქტორის სამუშაოები ხელშეკრულებასა და ეტაპს დაუკავშირეთ. თვის ბოლოს წესებს გადახედეთ ისე, რომ წინა პერიოდებთან შედარებადობა შეინარჩუნოთ.
როგორ მართოთ პროექტის ბიუჯეტი?
ხარჯთაღრიცხვა სამუშაოებისა და მასალების წინასწარი გაანგარიშებაა. პროექტის ბიუჯეტი მუხლების მიხედვით დაგეგმილ შემოსავლებსა და დანახარჯებს პასუხისმგებელ პირებსა და ეტაპებს უკავშირებს. კითხვაზე „კონკრეტული თარიღისთვის თანხა საკმარისი იქნება?“ პასუხისთვის საჭიროა ცალკე გადახდების კალენდარი ფაქტობრივი ნაშთით, მოსალოდნელი შემოსული თანხებითა და გადახდებით.
სამუშაო ბიუჯეტში სამი ფენა შეინარჩუნეთ: დაგეგმილი თანხები, ფაქტობრივად შესრულებული და დადასტურებული სამუშაოები და წარმოშობილი დანახარჯები, აგრეთვე უკვე შეთანხმებული ვალდებულებები, რომლებიც ჯერ შესასრულებელია. ფაქტობრივ მაჩვენებლებში ცალკე აჩვენეთ გადახდილი თანხები და დარჩენილი დავალიანება. დამკვეთისგან თანხის მიღება, აღიარებული შემოსავალი, ხარჯი და გადახდა შეიძლება სხვადასხვა თარიღს მიეკუთვნებოდეს.
ვალდებულება მომავალ დატვირთვას გადახდის ვადის დადგომამდე აჩვენებს. ის ფულადი დეფიციტის რისკის წინასწარ დანახვაში გეხმარებათ; თავად დეფიციტი მაშინ წარმოიშობა, როდესაც სავალდებულო გადახდის თარიღისთვის ხელმისაწვდომი თანხა საკმარისი არ არის. მიმწოდებლისთვის გადახდის გადავადება მასთან შეათანხმეთ და ხელშეკრულების შესაბამისად გააფორმეთ. ხელფასისა და გადასახადების ვადებს მხოლოდ მმართველობითი გადაწყვეტილებით ვერ შეცვლით: დაიცავით კანონის მოთხოვნები, ხოლო რუსეთში გადასახადის გადავადებისთვის ან განვადებისთვის გამოიყენეთ რუსეთის ფედერალური საგადასახადო სამსახურის დადგენილი პროცედურა (რუსულ ენაზე) და გადაწყვეტილებას დაელოდეთ.
კვირაში ერთხელ შეაჯერეთ დარიცხული დანახარჯები, გადახდილი თანხები, ახალი ვალდებულებები და მომავალი კვირების კალენდარი. თუ დამკვეთის მოსალოდნელი გადახდა დადასტურებული არ არის, დაგვიანების სცენარი შეამოწმეთ. გეგმის, ფაქტობრივი მაჩვენებლებისა და ვალდებულებების დეტალური მიდგომა აღწერილია მასალაში „როგორ დაგეგმოთ და მართოთ პროექტის ბიუჯეტი“ (რუსულ ენაზე).
თუ გსურთ როლები, მუხლები და კონტროლის რიტმი თქვენს პროექტებს მოარგოთ, სისტემა შეგიძლიათ ექსპერტთან შეხვედრაზე ნახოთ.
რომელი სამი ანგარიშია საჭირო მართვისთვის?
სამი ძირითადი მმართველობითი ანგარიშის ხედვა ფინანსური შედეგის, ფულის მოძრაობისა და კომპანიის ფინანსური მდგომარეობის გაანალიზებაში გეხმარებათ. ისინი სხვადასხვა კითხვას პასუხობს და შეთანხმებულ აღრიცხვის წესებს მოითხოვს; აპლიკაციაში ჩანაწერების არსებობა თავისთავად კომპანიის ანგარიშგების სრულ კომპლექტს არ უზრუნველყოფს.
P&L — მოგებისა და ზარალის ანგარიში — არჩეული აღიარების მოდელის მიხედვით პერიოდის შემოსავალს, დანახარჯებსა და შედეგს აჩვენებს. პროექტებისა და მიმართულებების შედარება მარჟის შეფასებასა და ფასების ან პროცესების შეცვლაში გეხმარებათ. შუალედური შედეგი დადასტურებულ სამუშაოებზე, თვითღირებულებასა და საერთო ხარჯების სრულ განაწილებაზეა დამოკიდებული; ის ფულად ნაშთს არ უდრის.
ფულადი ნაკადების ფაქტობრივი ანგარიში პერიოდის განმავლობაში განხორციელებულ თანხის მიღებებს, გადახდებსა და ფულის ცვლილებას აჩვენებს. მომავალში შესაძლო დეფიციტის დასანახად აწარმოეთ ფულადი ნაკადების გეგმა ან გადახდების კალენდარი: არჩეული ჰორიზონტისთვის, მაგალითად ოთხი–ექვსი კვირისთვის, შეიტანეთ ხელფასის, გადასახადების, ქირის, მასალების, კონტრაქტორებისა და შემოსული თანხების მოსალოდნელი თარიღები და ოდენობები. სადავო გადახდა გარანტირებულად არ მიიჩნიოთ.
მმართველობითი ბალანსი კონკრეტული თარიღისთვის აქტივებს, ვალდებულებებსა და კაპიტალს აღწერს: ხელმისაწვდომ თანხას, დებიტორულ დავალიანებას, მარაგებსა და სხვა აქტივებს უპირისპირებს კონტრაქტორების მიმართ დავალიანებას, დამკვეთების ავანსებსა და სხვა ვალდებულებებს. ანგარიშვალდებულებით გაცემული თანხები ფაქტობრივი ნაშთებისა და დოკუმენტების მიხედვით შეამოწმეთ. 101-ში პროექტის ან კომპანიის ფონდის ბალანსი მთელი კომპანიის ბალანსს ვერ ცვლის.
ბარათები სამი ტიპის ანალიზის სქემაა და არა 101-ის ეკრანი. 101-ში ხელმისაწვდომია მონაცემების კონკრეტული ტიპები: არჩეული პროექტის ღირებულებისა და მოგების დაგეგმილი და ფაქტობრივი მაჩვენებლები (რუსულ ენაზე), პროექტის ჩანაწერები და ბალანსი, აგრეთვე კომპანიის ფონდის ოპერაციების აღრიცხვა (რუსულ ენაზე). სრული P&L-ის, ფულადი ნაკადების ფაქტობრივი და გეგმური ანგარიშებისა და მთელი კომპანიის ბალანსისთვის შეიძლება მონაცემების ცალკე გაერთიანება და შეჯერება დაგჭირდეთ. ცალკეულ განყოფილებებზე წვდომა ტარიფსა და მომხმარებლის უფლებებზეა დამოკიდებული.
ამ ანგარიშების დანერგვის თანმიმდევრობისთვის გამოგადგებათ სტატია „მმართველობითი აღრიცხვა ბელარუსში 2026 წელს“ (რუსულ ენაზე): მასში აღწერილია აღრიცხვის მოდელი, რიტმი და შეჯერება. სტატია სხვა იურისდიქციას ეხება; მისი ნორმები რუსულ კომპანიაზე ავტომატურად ვერ გავრცელდება.
ცალკე აკონტროლეთ შრომის ანაზღაურების ფონდი. პროექტებზე დაფუძნებულ ბიზნესში გუნდისთვის გადახდებმა კალენდარს მნიშვნელოვანი დატვირთვა შეიძლება შეუქმნას. გაითვალისწინეთ დარიცხული თანხები და სავალდებულო გადახდების ვადები; ფონდის შემადგენლობაზე იხილეთ სტატია „როგორ ჩამოაყალიბოთ შრომის ანაზღაურების ფონდი“ (რუსულ ენაზე).
ვინ შეაქვს მონაცემები და როგორ დანერგოთ სამუშაო წესები?
სამუშაო წესები პასუხისმგებელ პირებსა და მონაცემების შეტანის ვადებს განსაზღვრავს. მოვლენები ობიექტებზე ხდება, ამიტომ მათი დაფიქსირება სამუშაოს მონაწილეებისთვის, ხოლო შემდგომი შემოწმება აღრიცხვაზე პასუხისმგებელი პირისთვისაა მოსახერხებელი. თუ ჩანაწერები მხოლოდ თვის ბოლოს ჩნდება, მიმდინარე მაჩვენებლები არასრული რჩება.
თუ ოპერაციების მოცულობა საშუალებას გაძლევთ, ერთ პროექტზე ორკვირიანი საცდელი დანერგვა სამუშაო ორიენტირად გამოიყენეთ. ეს დანერგვის გარანტირებული ვადა არ არის: დოკუმენტბრუნვის სირთულემ და მონაწილეთა რაოდენობამ შეიძლება მეტი დრო მოითხოვოს. წესების შემოწმების შემდეგ ისინი სხვა პროექტებზე გადაიტანეთ.
- აირჩიეთ ერთი ობიექტი, შექმენით ის პროექტად და დანიშნეთ თანხების მიღებაზე, შესყიდვებზე, სამუშაოს ანგარიშებსა და ჩანაწერების დადასტურებაზე პასუხისმგებელი პირები.
- დაამტკიცეთ მუხლების საწყისი სია და პირდაპირი და საერთო დანახარჯების განაწილების წესები.
- განსაზღვრეთ მოვლენების ჩაწერის ვადა, მაგალითად ოპერაციის დღეს, და შემოწმების ვადა. დოკუმენტები ფაქტის ხასიათის, ხელშეკრულების პირობებისა და კანონის მოთხოვნების შესაბამისად გააფორმეთ; ეტაპის მიღება დადგენილი წესით დააფიქსირეთ ისე, რომ უკვე განხორციელებული გადახდის ჩანაწერი არ გადადოთ.
- მოაწესრიგეთ ანგარიშვალდებულებით თანხის გაცემა: ვინ იღებს ფულს, რა მიზნით, როდის აბარებს ანგარიშს, რა დოკუმენტებს წარადგენს და როგორ ჯერდება ნაშთი.
- ყოველკვირეულად შეაჯერეთ პროექტის დადასტურებული მოვლენები, მისი აღრიცხული ბალანსი, ფაქტობრივი თანხები, ვალდებულებები და მომდევნო კვირის გადახდები.
- ყოველთვიურად დადასტურებული მონაცემებით დახურეთ მმართველობითი P&L და შეამოწმეთ მუხლები, სადაც გაურკვეველი თანხები დაგროვდა.
თუ CRM-სა და ფინანსურ აღრიცხვას შორის არჩევანს აკეთებთ, მიმდინარე ამოცანა შეამოწმეთ. CRM გაყიდვებს ეხმარება; აღრიცხვა პროექტების ეკონომიკას აჩვენებს. ვალდებულებებისა და გადახდების კონტროლის გარეშე შეკვეთების ზრდამ ფულადი დეფიციტის რისკი შეიძლება გაზარდოს. ვრცლად — „გჭირდებათ CRM? ჯერ აღრიცხვა, შემდეგ გაყიდვების ავტომატიზაცია“ (რუსულ ენაზე).
ჩანაწერებსა და დამადასტურებელ დოკუმენტებში ბიზნესის თანხები და მესაკუთრის პირადი ხარჯები ერთმანეთისგან გამოყავით. მათი შერევა შედეგის შეფასებას ართულებს და შეიძლება ბანკის კითხვები გამოიწვიოს ცალკეულ ოპერაციებზე; შედეგები გარემოებებზეა დამოკიდებული. თუ რუსეთში ინდივიდუალურ მეწარმედ მუშაობთ, იხილეთ მასალა „როგორ გაიტანოს ინდივიდუალურმა მეწარმემ თანხა პირადი საჭიროებისთვის კანონიერად“ (რუსულ ენაზე).
როდესაც საცდელი დანერგვა ერთ ობიექტზე მუშაობს, შემოწმებული წესები პროექტების პორტფელზე გაავრცელეთ და გაფართოებული ანალიტიკის საჭიროება შეაფასეთ. PRO+-ის შესაძლებლობები და კონკრეტულ განყოფილებებზე წვდომა მოქმედი ტარიფისა და მომხმარებელთა უფლებების მიხედვით შეამოწმეთ; ტარიფი თავისთავად შეჯერებას ვერ ცვლის.
თუ გსურთ წესები გუნდთან ერთად დანერგოთ, სწავლება როლებისა და პარამეტრების შეთანხმებაში შეიძლება დაგეხმაროთ.
მმართველობითი აღრიცხვის სისტემა შედგება დროული ჩანაწერებისგან, გასაგები მუხლებისგან, ვალდებულებების შემცველი ბიუჯეტისგან, გადახდების კალენდრისგან, სამი საანგარიშგებო ხედვისა და რეგულარული შეჯერებისგან. ასე მიმდინარე პროექტებზე გადაწყვეტილებების საფუძველს იღებთ და გამოთვლილ მოგებას, აღრიცხულ ბალანსსა და ხელმისაწვდომ ფულს შორის განსხვავებას ინარჩუნებთ.