Эффективность бизнеса часто пытаются угадать по ощущению: денег на счёте хватает, команда занята, объекты идут. Проблема в том, что ощущение запаздывает. Ошибка в смете, перерасход по материалам, лишние авансы подрядчикам и просадка маржи всплывают, когда уже поздно чинить.
Рабочий способ оценивать эффективность — собрать цифры в одном месте и посмотреть на них в динамике. В строительстве и ремонте это особенно важно: проекты длинные, платежи дробные, закупки ежедневные, часть денег уходит в подотчёт.
Ниже — пять функций 101 для регулярной проверки данных по проектам, операциям, подотчёту, плану и факту, общим расходам. Выводы о прибыли, денежных рисках и работе команды делайте после сверки этих данных.
Содержание:
- С чего начинается оценка эффективности?
- Функция 1. Как вести учёт по проектам?
- Функция 2. Как фиксировать движение денег?
- Функция 3. Как контролировать подотчёт?
- Функция 4. Как сравнивать план и факт?
- Функция 5. Как применять аналитику и возможности PRO+?
- Как проводить ежемесячную оценку эффективности?
- Какие ошибки мешают анализу эффективности?
С чего начинается оценка эффективности?
Для регулярной оценки разделяйте прибыль, движение денег и обязательства. В 101 собирайте данные по проектам, событиям и балансам, а затем разбирайте показатели аналитики. Отдельная сумма в карточке не заменяет полный управленческий отчёт о движении денег, прибылях и убытках или финансовом положении компании.
| Что проверять? | Как понять, что есть проблема? | Где это видно в Приложении 101? |
|---|---|---|
| Маржа и прибыль по проектам | Объекты заняты, прибыль по итогам месяца слабая | Данные проектов и аналитики; сравнение за один период |
| Кэшфлоу | Постоянные авралы с оплатами и закупками | Записи поступлений и выплат по проектам |
| План‑факт по смете | Каждый проект “чуть‑чуть” дороже расчёта | Финансовый график план‑факта; отдельная сверка расходов |
| Подотчёт | Деньги выданы, закрывающих чеков нет | Баланс участника и связанные операции |
| Расходы фонда компании | Общие расходы растут, но их не разбирают по статьям | Фонд компании, общие расходы; согласование событий — в PRO+ |
Пять функций помогают собрать данные для разбора: что происходит с проектами, как движутся деньги, какие расходы нужно проверить. Сопоставьте записи с фактическими операциями и обязательствами, затем выясняйте причины отклонений и обсуждайте работу ответственных.
На снимках показаны вымышленные учебные данные Forge Construction в русскоязычном интерфейсе 101. Открыт аккаунт владельца компании. На компьютере и телефоне элементы располагаются по-разному; доступные действия зависят от роли.
Функция 1. Как вести учёт по проектам?
Причина “слепоты” в проектном бизнесе — отсутствие раздельного учёта операций по объектам. Сегодня на счёт пришёл аванс по объекту А, завтра с него оплатили доставку по объекту Б, послезавтра выдали подотчёт мастеру “на закупки”. Если не отражать, к какому проекту относится каждая операция, по общему остатку денег прибыль по объектам не определить.
В разделе «Проекты и фонды» откройте нужный объект. В карточке проекта сопоставляйте поступление, расход, баланс и подотчётные средства с операциями по этому объекту. Денежный баланс проекта сам по себе не равен прибыли: на него влияют сроки платежей, авансы и незакрытые обязательства.
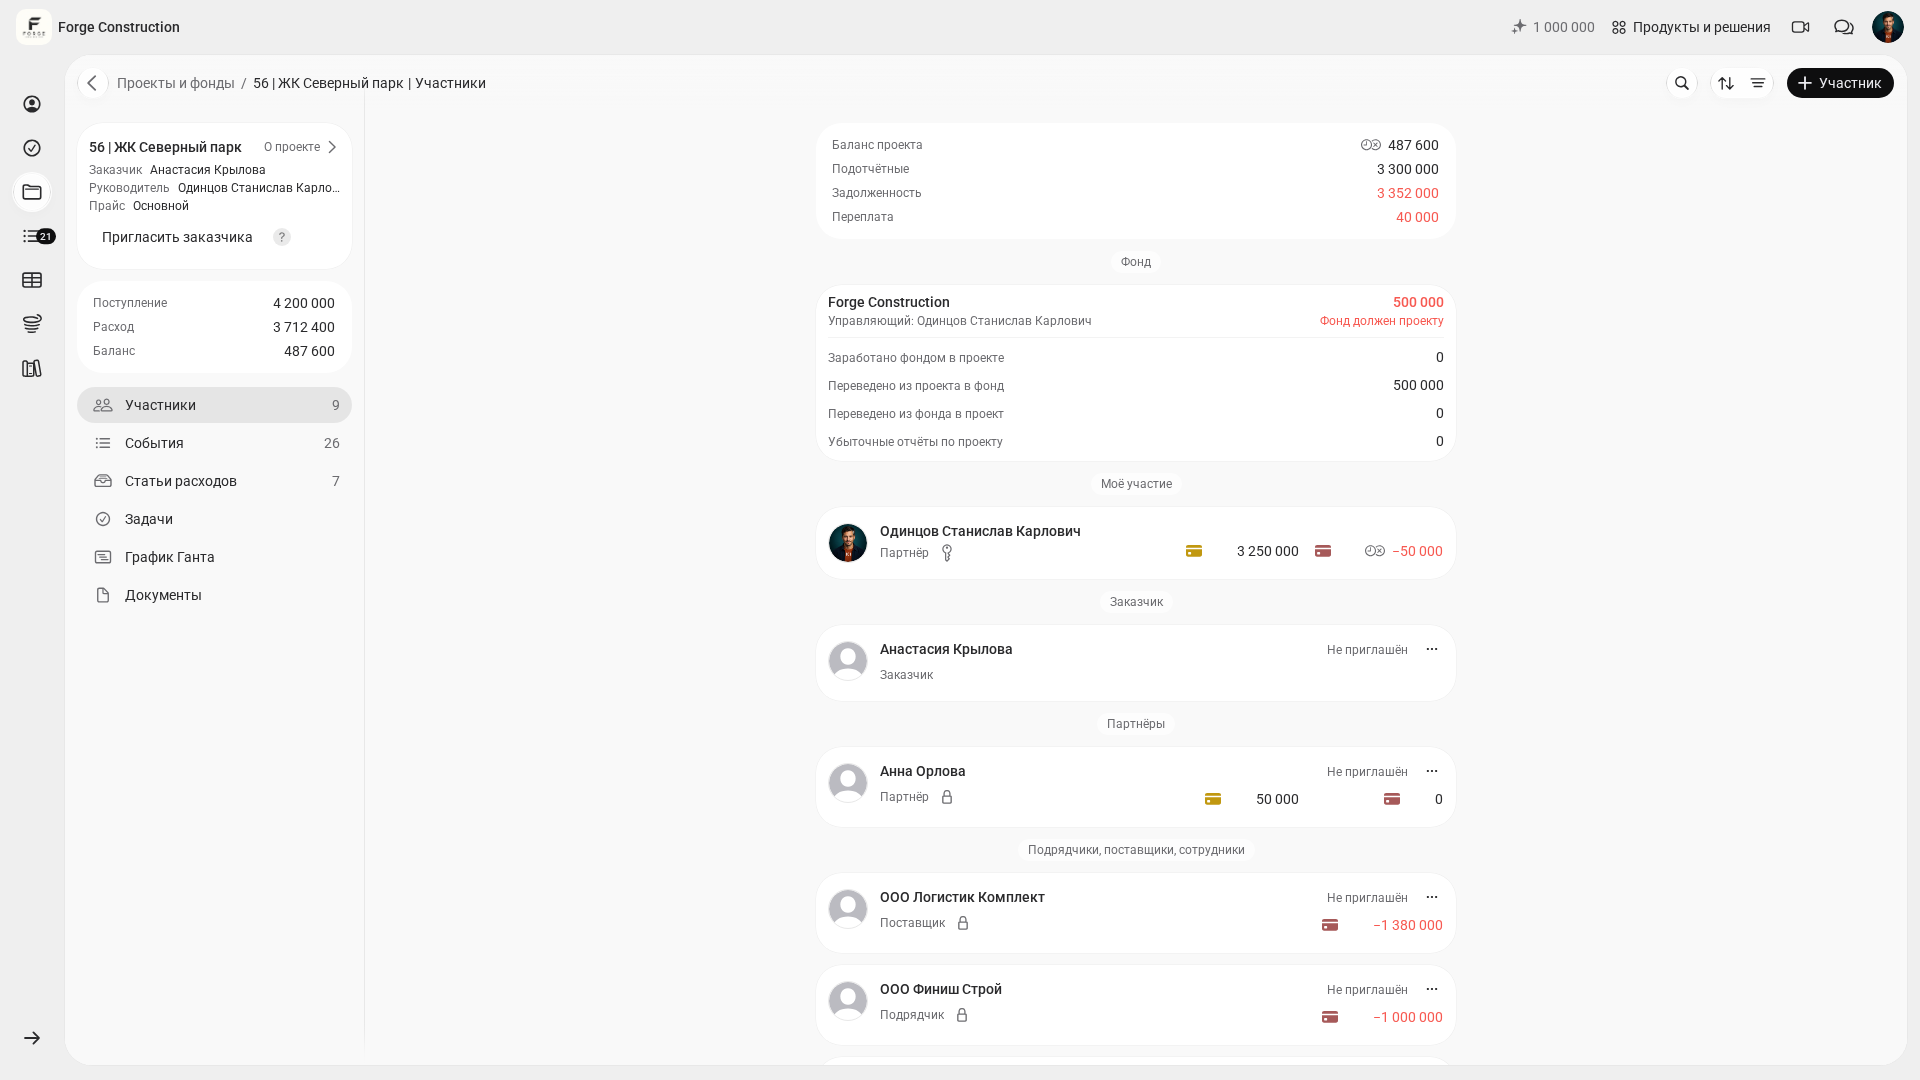
Сопоставляйте прибыль проектов с денежными потоками компании за один период. Прибыльный проект может сопровождаться нехваткой денег из-за сроков поступлений и выплат, авансов и обязательств. Отдельно проверьте распределение проектных и общих расходов.
Функция 2. Как фиксировать движение денег?
Эффективность бизнеса рушится тихо: одна закупка без чека, вторая “на личную карту”, третья “потом занесу”. Через неделю уже никто не помнит, что именно покупали, а обсуждение перерасхода превращается в спор.
Фиксируйте доходы и расходы в 101, пока обстоятельства операции свежи в памяти. Для проверки откройте «События» проекта и нужный отчёт: сверьте дату, участника, статью, описание и позиции. Сопоставьте запись с подтверждающими документами. Заранее договоритесь, кто передаёт сведения с объекта, кто вносит их и кто проверяет.
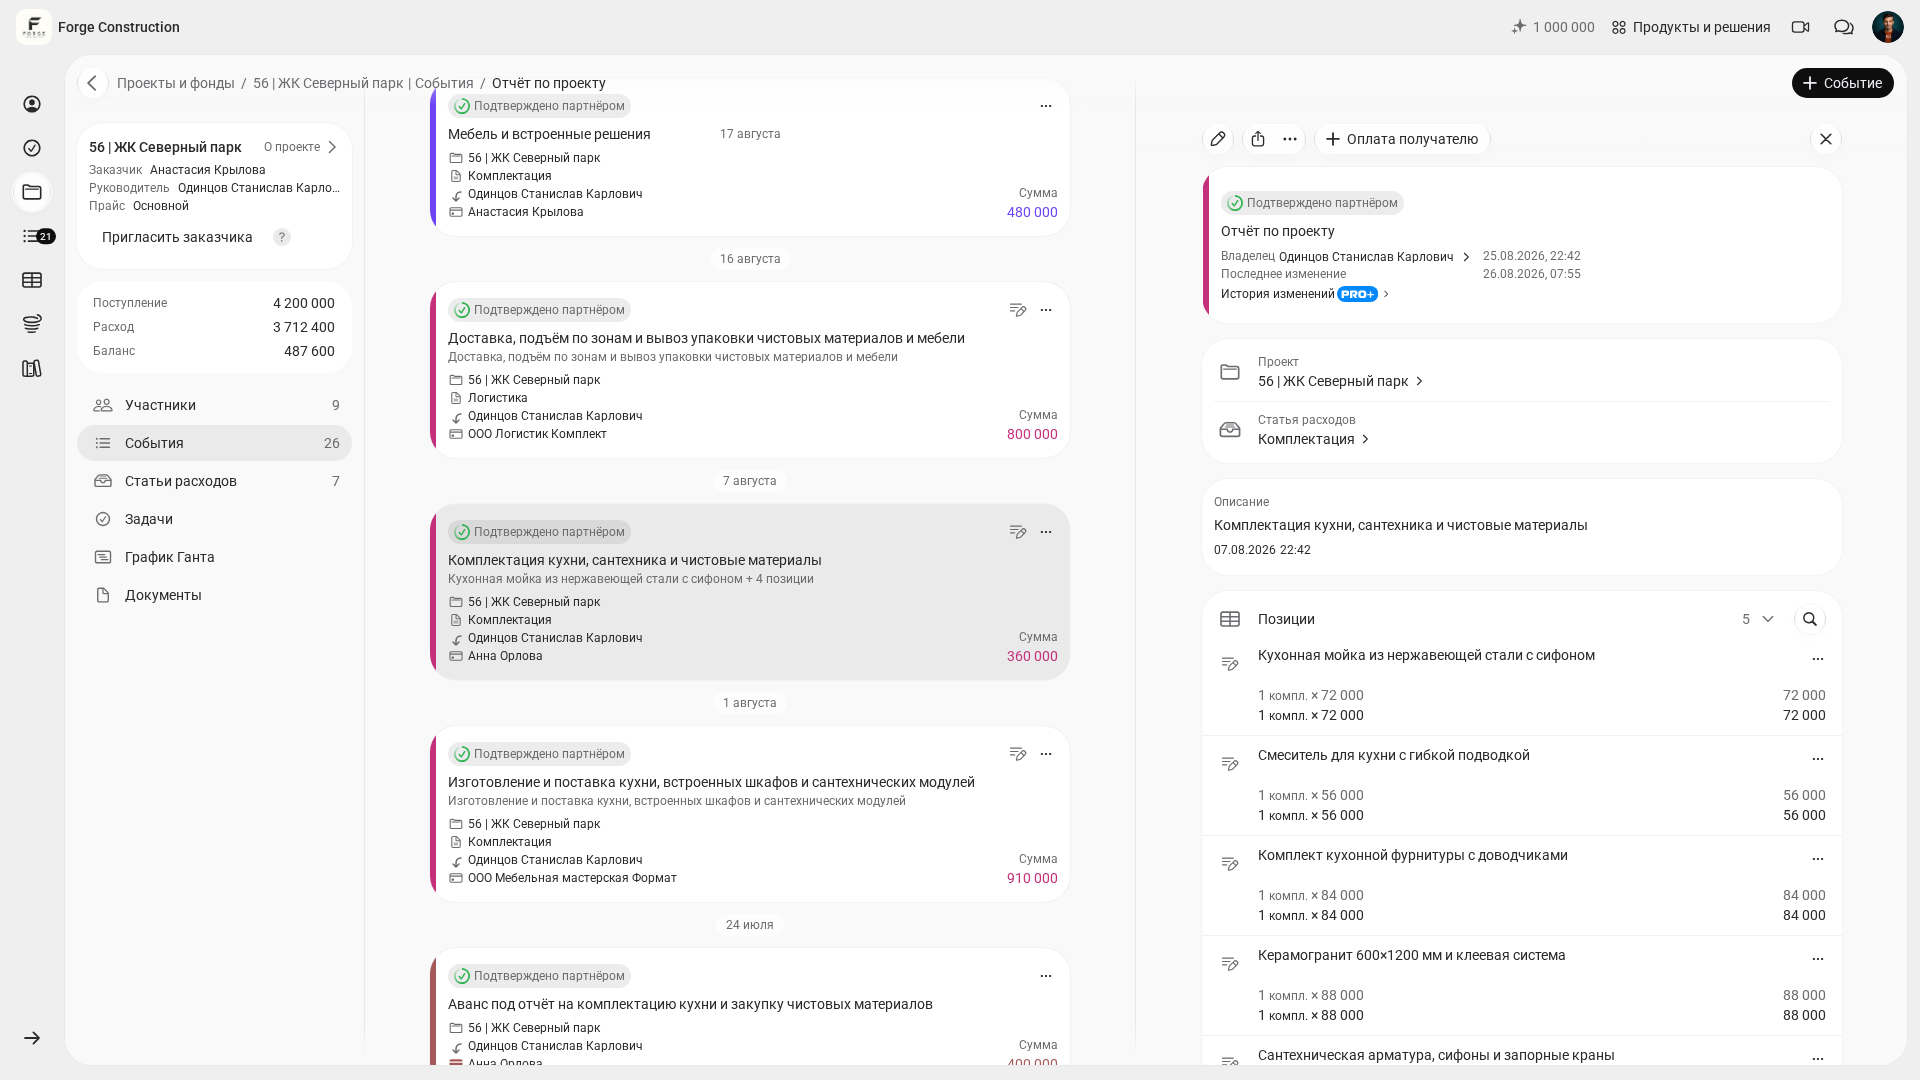
Договоритесь внутри команды, чтобы сведения обо всех тратах по объектам своевременно попадали в 101. Затем разбирайте расходы по статьям и проверяйте подтверждающие записи: доставку, расходники, простои, переделки, лишние выходы. Причину изменения маржи устанавливайте по этим данным вместе с ответственными.
Функция 3. Как контролировать подотчёт?
В проектной работе подотчёт часто становится серой зоной. Деньги выданы, закупки сделаны, часть чеков потеряна, часть ушла на другие нужды. Для анализа важно разделять выдачу подотчётных денег и признанные расходы: сама выдача ещё не уменьшает прибыль. До отчёта и сверки остаётся неясным, что потрачено и что нужно вернуть.
В разделе «Участники» проекта найдите нужного участника и проверьте его подотчётный баланс. Сверьте выданные суммы, отчёты о покупках и возвраты по связанным операциям и подтверждающим документам. Отдельная сумма помогает увидеть остаток, но для решения о следующей выдаче или возврате нужна полная сверка.
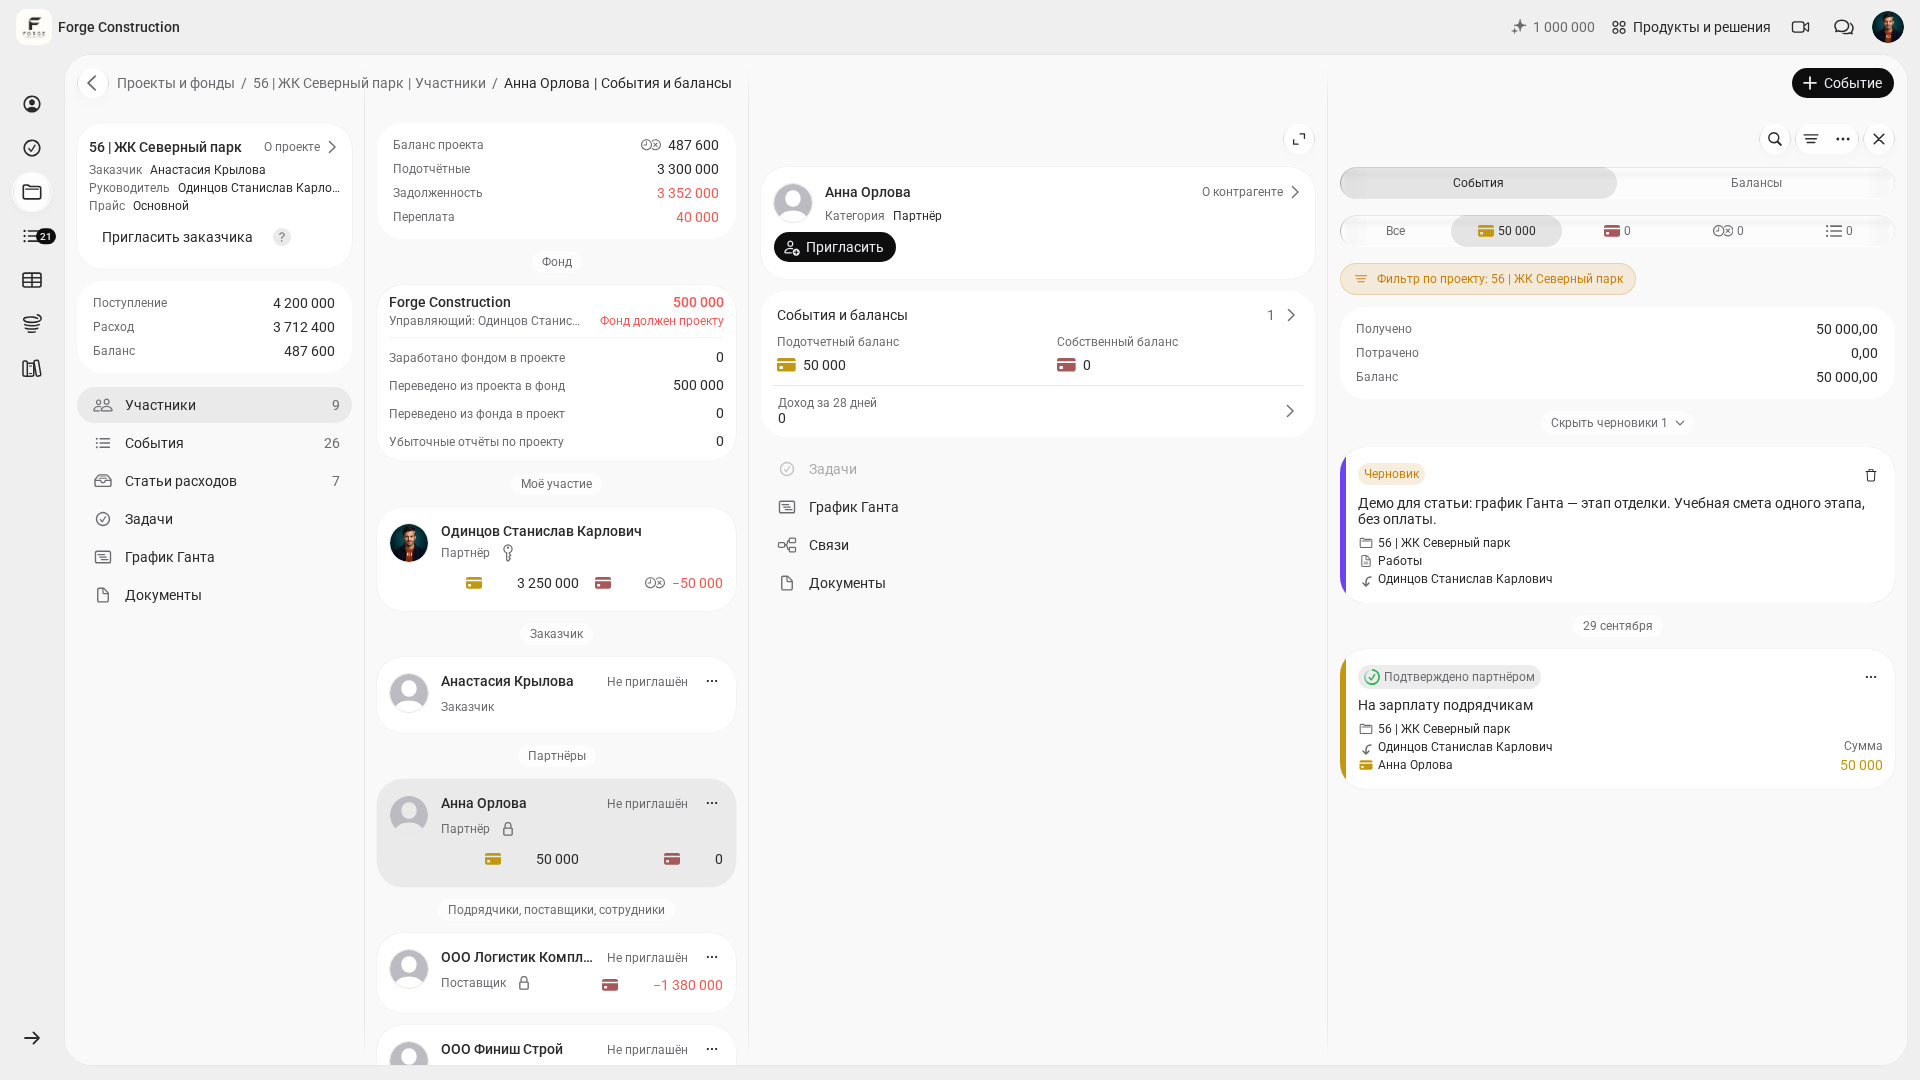
Условный пример: в понедельник прорабу выдали 120 000 на материалы. Во вторник он внёс в 101 три расходные операции с чеками на общую сумму 101 500. Если других выдач, трат и возвратов не было и все операции учтены, к четвергу неиспользованный остаток составит 18 500. Сверьте эту сумму с отчётами и фактическими деньгами у прораба, прежде чем планировать следующую закупку.
Функция 4. Как сравнивать план и факт?
Эффективный бизнес умеет предсказывать. Если сметы каждый раз расходятся с фактом, компания платит за это временем, нервами и деньгами. Сравнение плана и факта помогает проверить, насколько точно команда считает и насколько стабильно соблюдает заложенные в расчёте условия.
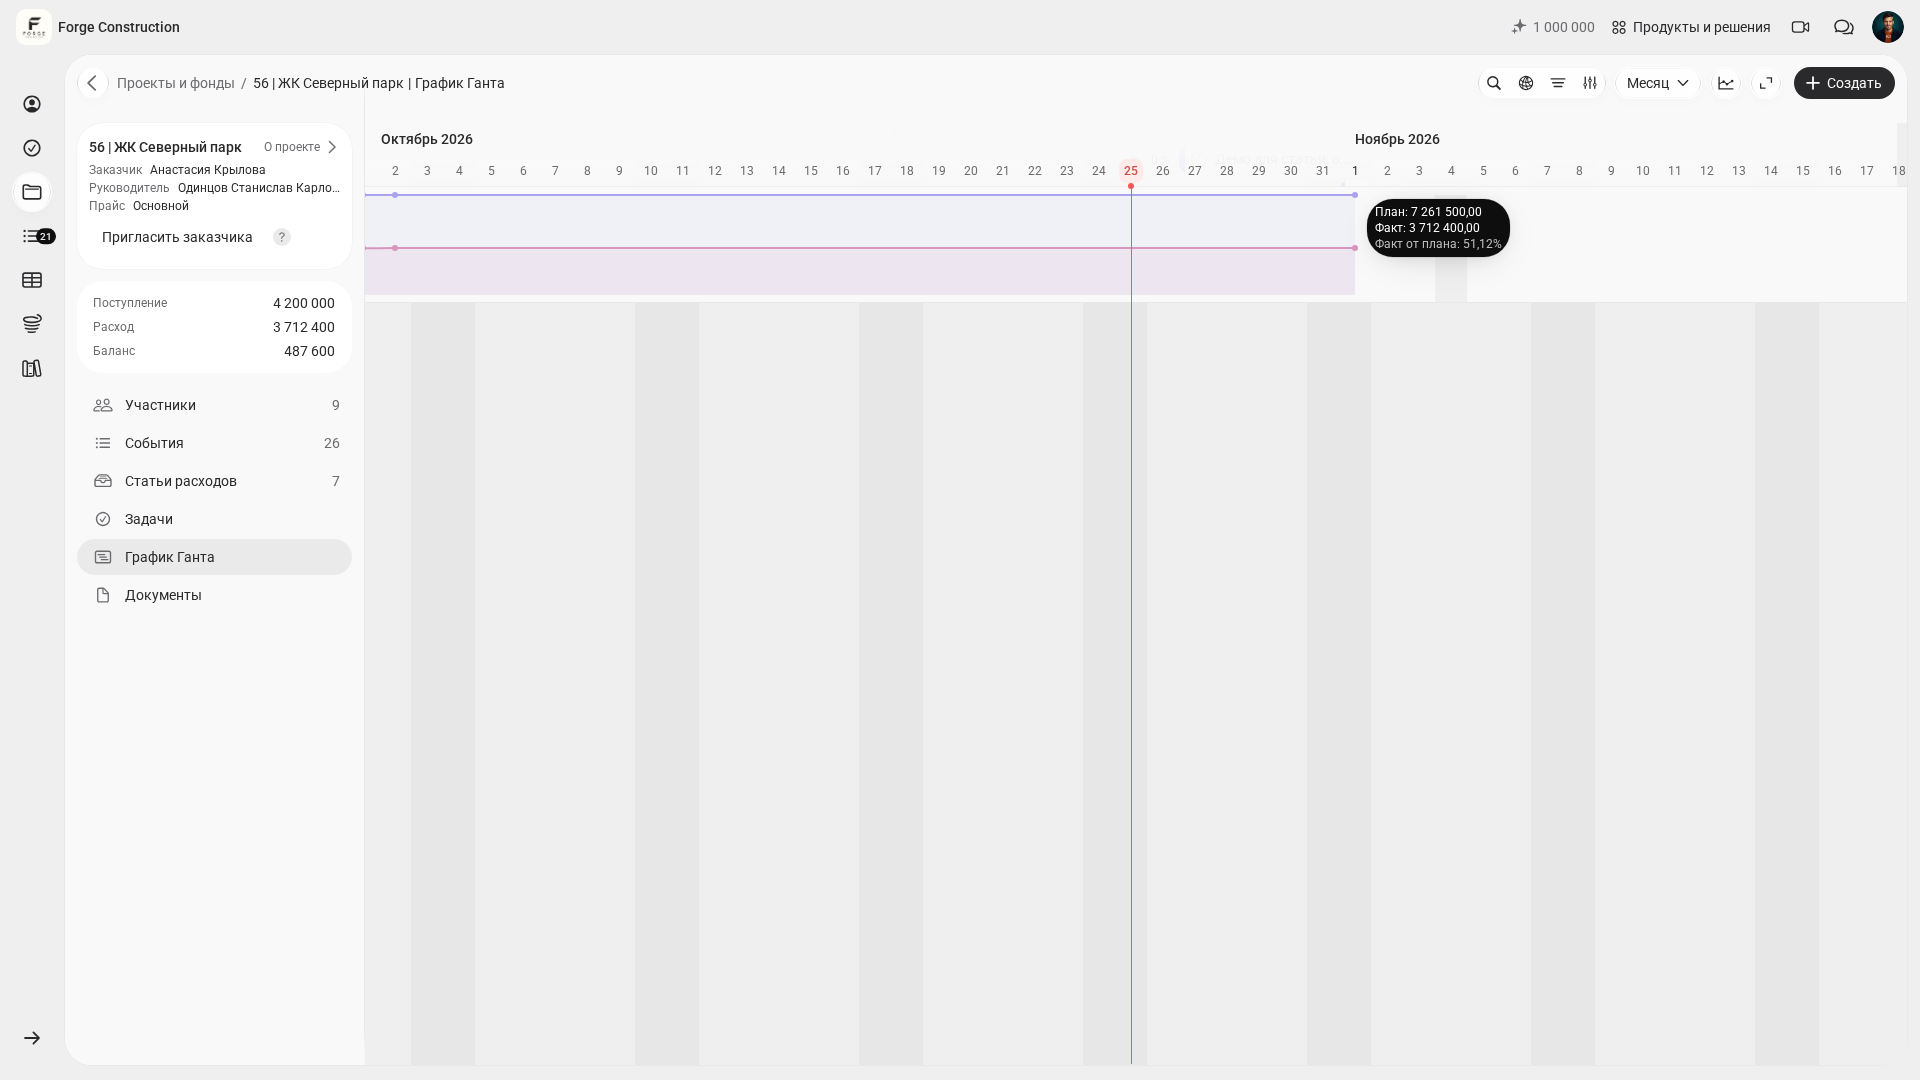
В графике Ганта откройте дополнительные графики, выберите «План-факт», затем «Стоимость» или «Прибыль». «Стоимость» сравнивает плановую и фактическую суммы для заказчика. В показателе «Прибыль» учитываются прибыль и наценка. Разницу разбирайте вместе с исходным расчётом и учтёнными операциями, чтобы установить причины отклонения.
Если хотите углубиться в тему структуры статей, пригодится материал про распределение расходов в стройке: там хорошо видно, как детализация влияет на качество выводов. Статьи расходов в Приложении 101.
Чем раньше вы подготовите и проверите расчёт, тем раньше получите основу для контроля. Распределите сбор данных по работам между сотрудниками и назначьте ответственного за общий документ. Проверьте состав, объёмы и цены перед сравнением с фактом. Как быстро создать расчёт.
Функция 5. Как применять аналитику и возможности PRO+?
В Фонде компании откройте «Аналитика». В блоке «Прибыли и убытки» сопоставляйте показатели «Прибыль фонда», «Переводы из проектов», «Переводы из фонда» и «Поступления» за один период. Уточняйте состав каждой суммы: прибыль фонда и переводы денег нельзя автоматически приравнивать к бухгалтерской чистой прибыли компании.
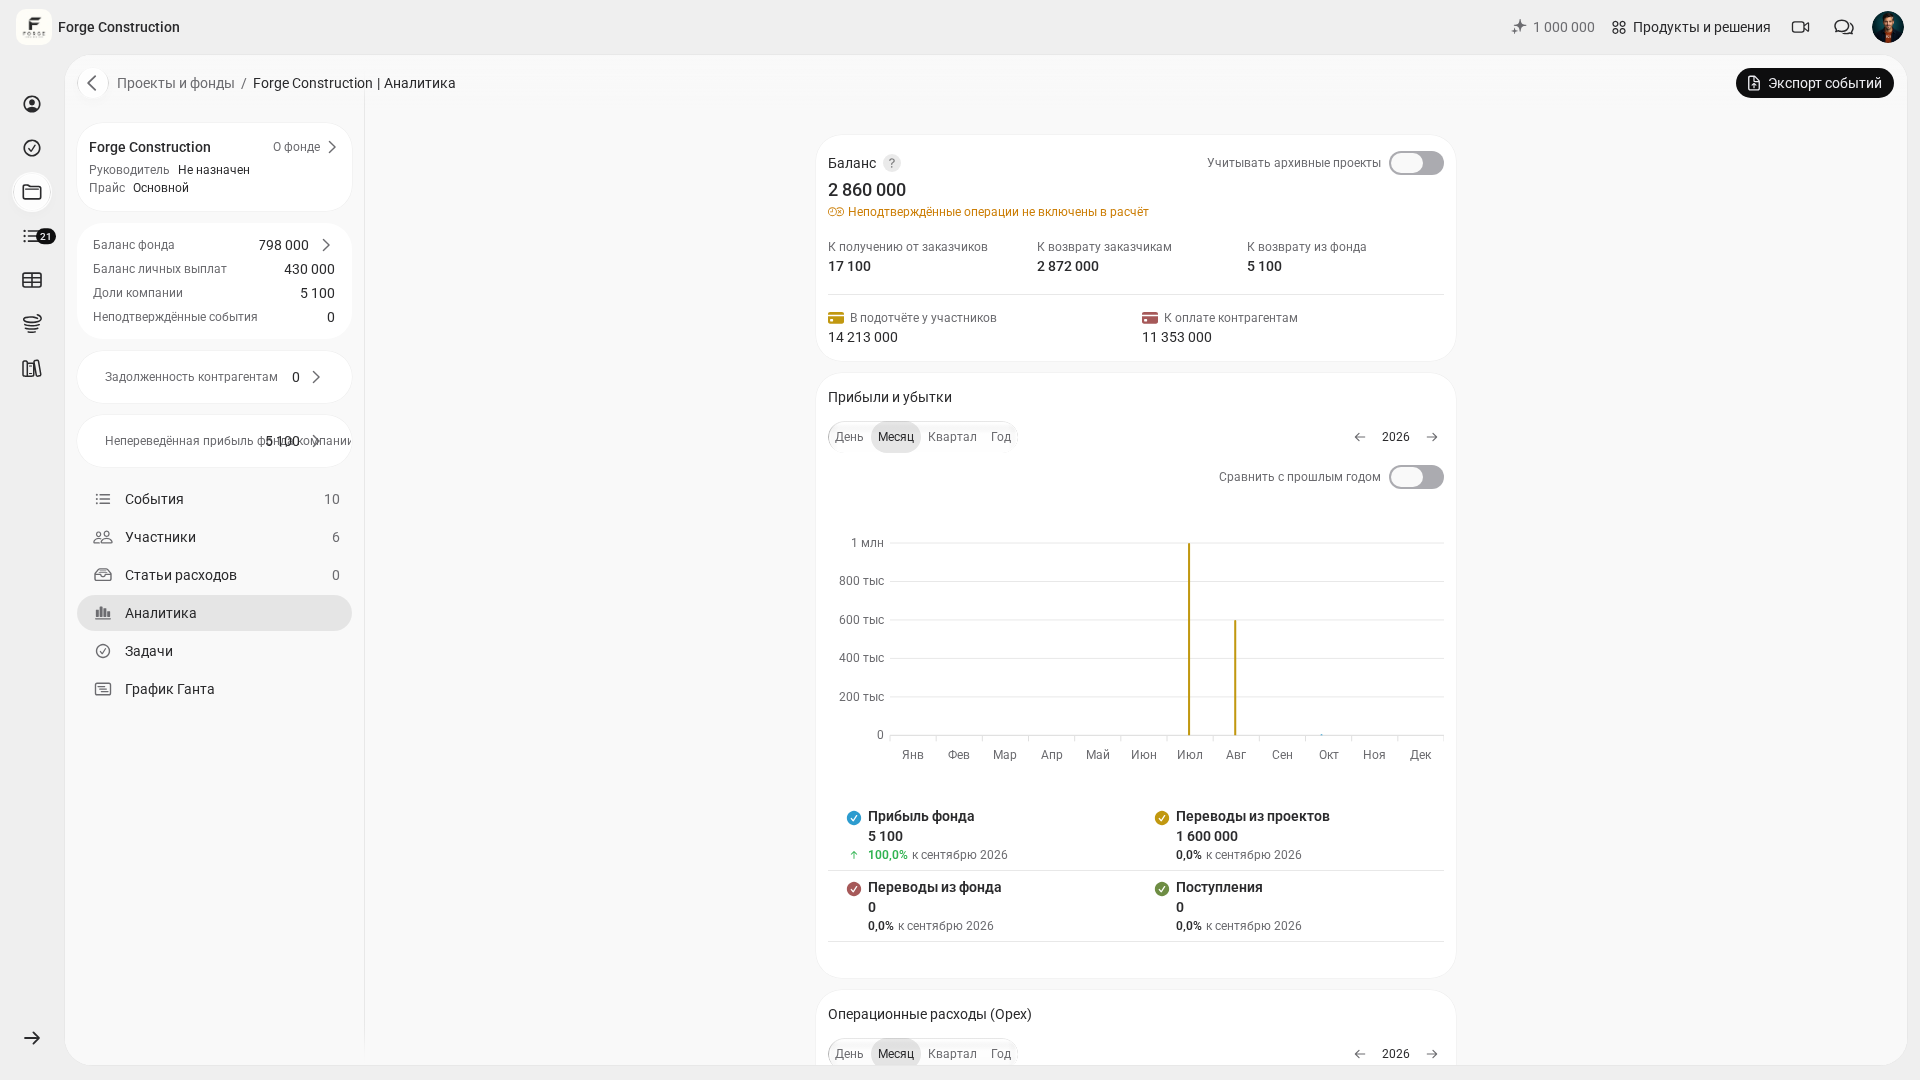
В разделе «Фонд компании» учитывайте общие расходы, которые не относятся к отдельному объекту: маркетинг, офис, сервисы, бухгалтерию. Разбирайте их отдельно от проектных затрат. В PRO+ входят расширенная аналитика и согласование любых событий в Фонде компании.
Ещё одна задача руководителя — сопоставлять результаты проектов и работу ответственных. Сравнивайте прибыль и расходы с учётом объёма работ, сроков и сложности объектов. Показатель проекта сам по себе не является готовой оценкой личной эффективности сотрудника: причины отклонений нужно разбирать отдельно.
Если хочется разобраться, какие отчёты полезнее собственнику, начните с базовой тройки: ДДС, ОПиУ и баланс. Там хорошо объяснено, почему эти отчёты стоит смотреть регулярно.
Как проводить ежемесячную оценку эффективности?
Разовый анализ мало помогает. Работает ритм: один и тот же день в конце месяца, одни и те же вопросы, один и тот же набор отчётов. Тогда эффективность становится управляемой привычкой.
Вот схема, которая нормально ложится на рабочую неделю:
- Проверьте, что все действующие проекты заведены, а оплаты и расходы по объектам привязаны к соответствующим проектам. Общие расходы компании учитывайте отдельно в Фонде.
- Сопоставьте проекты за один период: вручную выберите пять с наибольшей прибылью и пять с самым заметным снижением маржи. Проверьте, одинаково ли учтены расходы.
- Сравните план и факт по ключевым проектам. По отклонениям проверьте расчёты, учтённые операции и статьи расходов, затем обсудите причины с ответственными.
- Проверьте подотчёт: у кого висит остаток, где нет чеков, где деньги выданы давно.
- Разберите общие расходы в Фонде: какие статьи растут месяц к месяцу и как эти расходы соотносятся с результатом компании за тот же период. Переводы в Фонд и из Фонда рассматривайте отдельно от расходов. Расширенная аналитика и согласование любых событий Фонда предусмотрены в PRO+.
Удобно фиксировать итоги в одном месте: два абзаца выводов и три решения на следующий месяц. По мере накопления сопоставимых данных можно оценивать динамику и проверять, какие изменения дали результат.
Какие ошибки мешают анализу эффективности?
Первая. В учёте остаются “серые” расходы. Деньги ушли, в системе их нет. По отчётам маржа выглядит выше, по факту прибыль ниже.
Вторая. Статьи расходов слишком крупные. Когда всё лежит в “прочее”, причина отклонения не находится. Детализация в разумных пределах ускоряет разбор.
Третья. Подотчёт ведётся отдельно от проектов. Без сверки выдач, отчётов и возвратов с проектными операциями данные могут расходиться. Проверяйте полноту записей и сроки предстоящих выплат.
Четвёртая. План‑факт смотрится без разбора первопричин. Само отклонение ничего не чинит. Полезно задавать вопрос “почему” до уровня действия: сменить поставщика, закрепить правило согласования, обновить шаблон расчёта.
Пятая. Решения принимаются без горизонта. Один месяц может быть “кривым” из‑за сезонности и отпусков. Лучше смотреть хотя бы три месяца, если задача — оценка эффективности бизнеса, а не поиск виноватого.
Если хочется собрать управленческий учёт в систему целиком, пригодится материал про автоматизацию управленческого учёта. Он помогает выстроить внедрение без лишней суеты: источники данных, роли, правила и регулярный анализ.