Qurilish kompaniyasi uchun amaliy yo‘l — ayrim operatsiyalarni sun’iy intellektga topshirib, hisob yuritish qoidalari, qarorlar va sifat nazoratini buxgalter zimmasida qoldirish. Jarayon to‘g‘ri tashkil etilsa, buxgalter ma’lumotlarni qayta kiritishga kamroq, nazoratga ko‘proq vaqt ajratadi. Hisob yuritishning iqtisodiy samaradorligi aynan shundan o‘zgaradi.
Mundarija:
- «Buxgalter o‘rnini bosish» nimani anglatadi?
- Qaysi vazifalarda SI ning o‘zi yetarli bo‘ladi?
- Qayerda inson bo‘lmasa hisob izdan chiqadi?
- Xatarlarni nazorat qilgan holda SI ni hisob yuritishga qanday joriy etish mumkin?
- 101 ilovasi buxgalter va biznes egasiga qanday yordam beradi?
- Qaysi ssenariy haqiqatga yaqin?
«Buxgalter o‘rnini bosish» nimani anglatadi?
Buxgalter ishini yo‘nalishlarga ajratsak, uch xil vazifa kelib chiqadi. SI ularning har biri bilan turlicha ishlaydi.
Birinchi yo‘nalish — takrorlanuvchi ishlar. Birlamchi hujjatlardagi ma’lumotlarni kiritish, to‘lovlarni tegishli hisob yozuvlariga taqsimlash, solishtirish, namunaviy hujjatlarni tayyorlash, ishboshilar va ta’minot xodimlaridan tasdiqlovchi hujjatlarni yig‘ish.
Ikkinchi yo‘nalish — uslubiyat va nazorat. Qaysi hisob moddalaridan foydalanish, bahsli xarajatlarni qanday rasmiylashtirish, operatsiyaning iqtisodiy mazmunini qanday asoslash, tekshiruv yoki nizoga qanday tayyorlanish.
Uchinchi yo‘nalish — javobgarlik. Qarorlar, imzolar, soliq organi, bank, buyurtmachi va rahbar bilan muloqot. Avtomatlashtirish qanchalik kuchli bo‘lmasin, bu yerda doim inson kerak.
Qaysi vazifalarda SI ning o‘zi yetarli bo‘ladi?
Qurilish va pardozlashda kundalik takroriy ishlar deyarli bir xil: hisobdorlik uchun berilgan mablag‘lar, cheklar, xaridlar, avanslar, bosqichlarni yakunlovchi hujjatlar. SI bir xil turdagi amallar ko‘p bo‘lgan va «bitta raqamdagi» xatoning oqibati qimmatga tushadigan joylarda foydali.
Quyidagi vazifalarda samara tezroq seziladi:
- Birlamchi ma’lumotlarni yig‘ish. 101 da xaridni hisobot bilan rasmiylashtirish mumkin: xarid haqidagi ma’lumotlarni olish uchun chekdagi QR-koddan foydalaniladi, chek fotosurati yoki yuk xati esa hisobotga ilova qilinadi. Olingan tovarlar ro‘yxati, miqdorlar, summalar va yetkazib beruvchini tekshiring. Tovarlar haqidagi ma’lumotlarning olinishi Rossiya Federal soliq xizmatining tashqi ma’lumotlariga bog‘liq; aniq muddat hamda har qanday fotosuratni tanib olish kafolatlanmaydi. Batafsil — materiallar xaridi haqida chek bilan va cheksiz qanday hisobot berish mumkinligi haqidagi yo‘riqnoma (rus tilida).
- Xarajatlarni toifalash. Tayyorlangan yozuvlarni xarajat moddalari va obyektlar bo‘yicha dastlabki taqsimlashni tanlangan SI vositasiga topshirish mumkin. Buxgalter natijani hujjatlar va hisob yuritish qoidalari bilan solishtiradi. Imkoniyatlar aynan qaysi vosita ishlatilishiga bog‘liq.
- Hujjatlarning qoralamalari. SI vositasi unga berilgan ma’lumotlar asosida matn tayyorlash va namunaviy maydonlarni to‘ldirishga yordam berishi mumkin. Rekvizitlar, summalar va hujjatlar to‘liqligini inson tekshiradi.
- Nomuvofiqliklarni qidirish. Tayyorlangan ma’lumotlar eksportida ehtimoliy takrorlar, noodatiy summalar, tasdiqlovchi hujjatsiz to‘lovlar hamda obyektga bog‘lanmagan xarajatlarni izlash mumkin. Topilgan holatlarni buxgalter tekshiradi.
Quyidagi tasvirda 101 dagi hisobotning tovarlar qismi misol tariqasida ko‘rsatilgan. Pozitsiya, miqdor, narxlar, summalar va mablag‘ oluvchini xarid hujjatlari bilan solishtiring. Ushbu namoyish hisobotida pozitsiya smetadan qo‘shilgan.
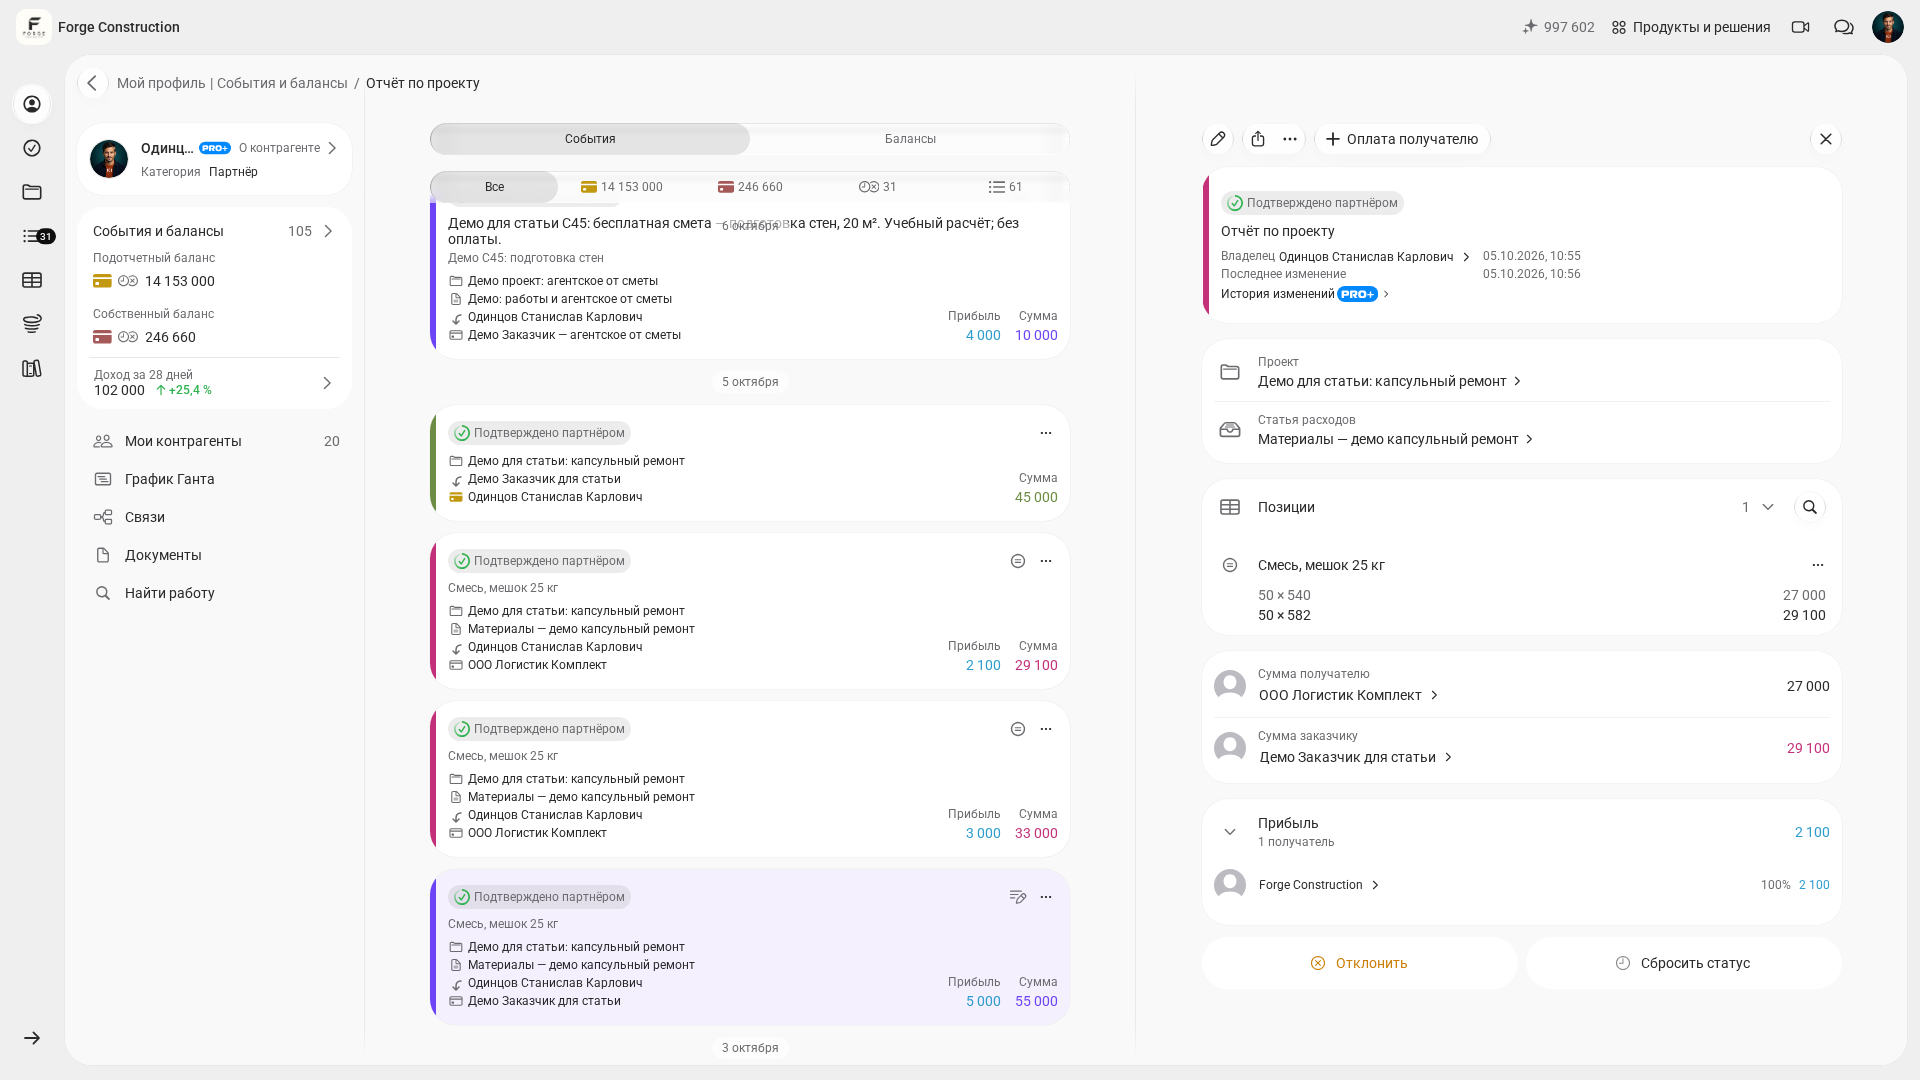
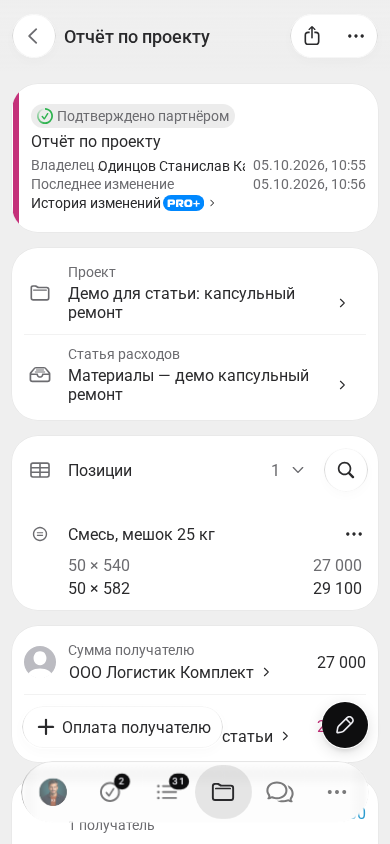
Yuqoridagi toifalash, qoralamalarni tayyorlash va nomuvofiqliklarni qidirish — tanlangan SI vositasi uchun umumiy ssenariylar. Ular mos kirish ma’lumotlari va natijani tekshirishni talab qiladi. 101 imkoniyatlari quyida alohida bayon qilingan.
Muhim jihat: SI deyarli har doim sifatli boshlang‘ich ma’lumotlarni talab qiladi. Hisob chatlar va jadvallarda yuritilsa, hatto kuchli model ham to‘lov qaysi obyektga tegishli ekanini va aynan nima sotib olinganini «taxmin qiladi». Shuning uchun birinchi qadam — hisob ma’lumotlarining manbasini tartibga keltirish. 101 blogida chatlar va Excel qaysi paytda ish hajmiga dosh berolmay qolishi tahlil qilingan: chatlar va Excel dan qachon chiqish kerakligi haqida (rus tilida).
Qayerda inson bo‘lmasa hisob izdan chiqadi?
Shunday sohalar borki, ularda SI tavsiyalar beradi, qoralama tayyorlaydi va hujjatlarni topadi. Qarorni baribir buxgalter yoki rahbar qabul qiladi.
Birinchisi — bahsli operatsiyalar. Qurilishda noaniq holatlar ko‘p: hisobdorlik uchun berilgan mablag‘lar hisobidan material xarid qilish, aralash to‘lovlar, qaytarishlar, o‘zaro hisobga olishlar, «umuman obyekt uchun» qilingan xarajatlar. SI buxgalteriya o‘tkazmasi yoki hisob moddasini taklif qilishi mumkin, javobgarlik esa inson zimmasida qoladi.
Ikkinchisi — hisob ma’lumotlari asosida boshqaruv qarorlarini qabul qilish. Bunda vaziyatni tushunish muhim: tannarx nima sababdan oshdi, qaysi obyekt ishboshisi smetada ko‘zda tutilganidan tezroq mablag‘ sarflayapti, yetkazib beruvchi bilan shartlarni qachon o‘zgartirish kerak.
Uchinchisi — muloqot. Buxgalter ko‘pincha obyekt va ofis o‘rtasida vositachi bo‘ladi: yakunlovchi hujjatlarni so‘raydi, rekvizitlarsiz chek nega to‘g‘ri kelmasligini tushuntiradi, dalolatnomalarning muddatlari va shaklini kelishadi.
To‘rtinchisi — hisobdorlik uchun berilgan mablag‘lar hisobini jarayon sifatida tashkil etish. Odatdagi muammo: pul allaqachon berilgan, tasdiqlovchi hujjatlar esa keyin haftalab yig‘iladi. Demak, tartib, rollar va nazorat kerak. Bu mavzu sizga dolzarb bo‘lsa, 101 ning hisobdor shaxslar bilan hisob-kitoblar haqidagi materiali foydali bo‘ladi: hisobdor shaxslar bilan hisob-kitoblar hisobini yuritish haqida (rus tilida).
Xatarlarni nazorat qilgan holda SI ni hisob yuritishga qanday joriy etish mumkin?
Keng tarqalgan xato — SI ga tarqoq ma’lumotlardan foydalanish imkonini berib, aniqlik kutish. Hisob yuritish intizomni talab qiladi, avtomatlashtirish esa shundan keyin ulanadi.
Joriy etishning amaliy tartibi quyidagicha:
- 1-qadam. Obyektlar bo‘yicha hisob yuritishning yagona manbasini tanlash: to‘lovlar, cheklar, avanslar va hisobdorlik uchun berilgan mablag‘lar qoldig‘i shu yerda saqlanadi.
- 2-qadam. Qoidalarni belgilash: xarajat moddalari, kim tasdiqlashi, qaysi hujjatlar majburiyligi, hisoblarni yopish muddatlari.
- 3-qadam. SI ni yordamchi sifatida ishga qo‘shish: tanib olish, xarajat moddalari bo‘yicha tavsiyalar, xatolarni qidirish, hujjatlar qoralamalarini tayyorlash.
- 4-qadam. Nazoratni belgilash: buxgalter tasdiqlaydi, rahbar hisobotlarni ko‘radi, ishboshilar ularga hisobdorlik uchun berilgan mablag‘lar holatini ko‘radi.
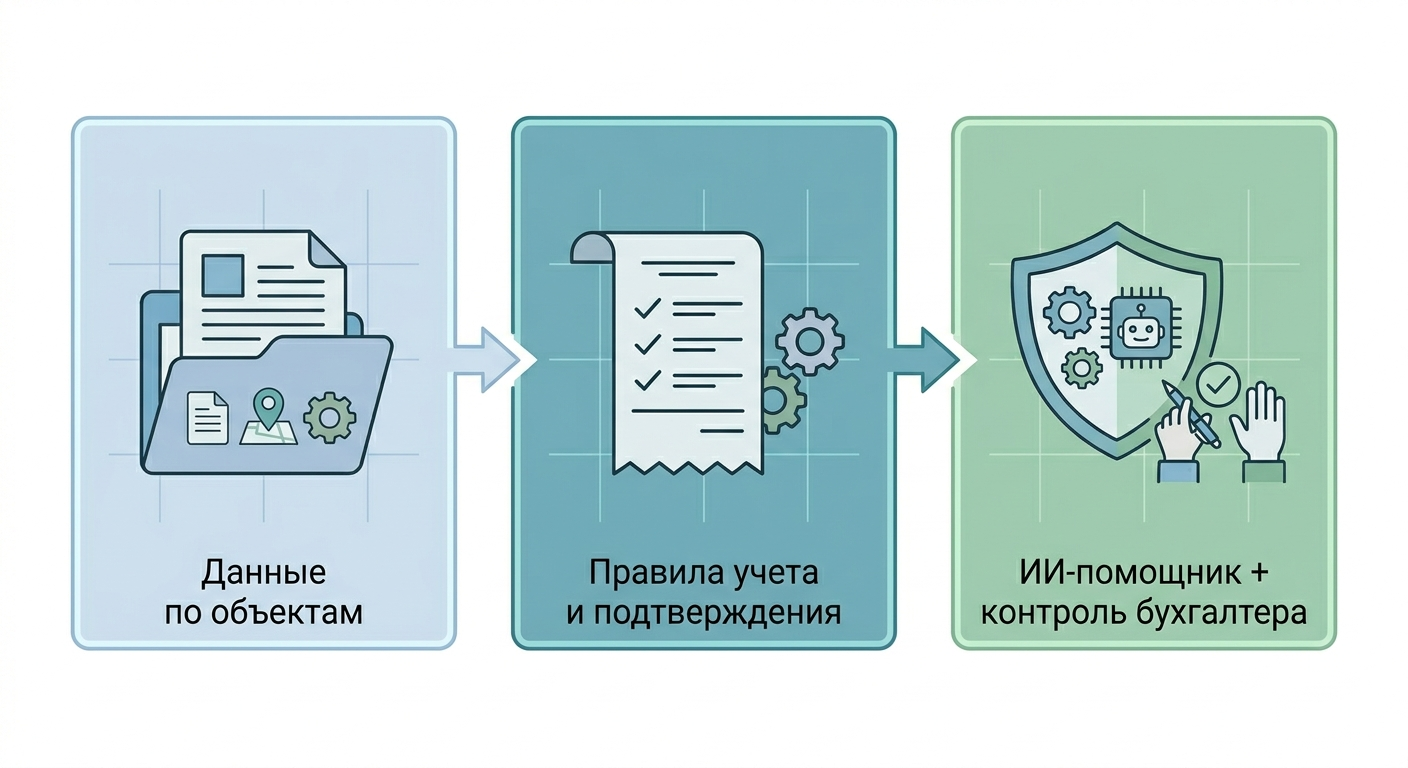
Bunday yondashuvda SI jarayonlar zanjirining bir qismiga aylanadi. U hujjatlar oqimini tezlashtiradi va qo‘lda bajariladigan amallar sonini kamaytiradi. Qoidalar va javobgarlik inson zimmasida qoladi.
101 ilovasi buxgalter va biznes egasiga qanday yordam beradi?
SI amalda yordam berishi uchun hisob obyektlar bo‘yicha jamlangan hamda barcha ishtirokchilarga — ishboshi, ta’minot xodimi, rahbar va buxgalterga tushunarli bo‘lishi kerak. 101 da bu vazifa hodisalar, rollar va hujjatlar orqali hal qilinadi.
Amaliyotda quyidagi holat ko‘p uchraydi: kontragentlar bilan barcha hisob-kitoblarni shtatdagi yoki tashqi xizmat ko‘rsatuvchi buxgalter yuritadi, obyektda esa pulni ishboshi sarflaydi. 101 da hisobdorlik uchun berilgan mablag‘lar bilan ishlash uchun xodim «Hamkor» toifasiga ega bo‘lishi va tegishli huquqlar olishi kerak; u zarur loyihaga qo‘shiladi. Buxgalter operatsiyalarni pulni amalda olgan shaxs balansida aks ettiradi. 101 da operatsiya yozuvi hisobni qayd etadi; pul o‘tkazmasining o‘zi alohida bajariladi.
Shundan keyin qo‘lda bajariladigan ishlarni bevosita kamaytiradigan imkoniyatlar paydo bo‘ladi:
- Obyektlar bo‘yicha hisob. Rahbar pul harakati va qoldiqlarni «oyda bir marta» tuziladigan umumlashtirilgan jadvalsiz ko‘radi.
- Hisobdorlik uchun berilgan mablag‘lar nazoratda. Kimga pul berilgani, kim hisobot bergani va kimda hisobot yopilmagani tushunarli bo‘ladi.
- Loyiha hujjatlari. Ma’lumotlar ish davomida yig‘ilsa, hujjatlar ma’lumotlarni qayta kiritmasdan hisob asosida shakllantiriladi.
Dalolatnomalar masalasi alohida e’tiborga loyiq. Ta’mirlash va qurilishda ularni tayyorlash ko‘pincha smetalar, yozishmalar va fotosuratlardan ma’lumotlarni qo‘lda jamlashga aylanadi. Rossiya qurilish amaliyotida KS‑2 bajarilgan ishlarni qabul qilish dalolatnomasidir. 101 da uni loyiha hisobotlari asosida PDF shaklida tayyorlash mumkin; imzolashga berishdan oldin tarkibi va summalari tekshiriladi. Hujjatni tayyorlash va uni imzolash — alohida bosqichlar. Batafsil — 101 ning KS‑2 ni tayyorlash haqidagi materiali: 101 ilovasida KS‑2 ni shakllantirish (rus tilida).
Biznes egasiga chuqurroq nazorat kerak bo‘lganda, odatda tahlilga ehtiyoj tug‘iladi: obyekt bo‘yicha marja, xarajatlar dinamikasi, rezervlar bilan puxta ishlash va hujjatlarga kompaniya uslubini qo‘llash. Bu vazifalarni PRO+ hal qiladi.
Bular sizning jarayonlaringizga qanday mos kelishini ko‘rmoqchi bo‘lsangiz — odamlar va obyektlar soni, hisobdorlik uchun berilgan mablag‘lar bilan ishlash tartibi — ssenariyni bir marta misolda ko‘rib chiqish osonroq. Bunday vaziyatda mahsulot taqdimoti foydali: unda nazariyadan ko‘ra amaliy misollardagi hisobotlar va hujjatlar ko‘rsatiladi.
Qaysi ssenariy haqiqatga yaqin?
2026 yilda haqiqatga yaqin ssenariy quyidagicha: SI buxgalter o‘rnini bosa olmaydi. U avval soatlab vaqt olgan va xatolarga sabab bo‘lgan ayrim operatsiyalarni o‘z zimmasiga oladi. Qoidalarni belgilash, qaror qabul qilish va sifat uchun javob berish buxgalter zimmasida qoladi.
Biznesingiz «SI bilan buxgalteriya»ga tayyormi, tezda tekshirmoqchi bo‘lsangiz, uch belgiga e’tibor bering:
- to‘lovlar, cheklar va hisobdorlik uchun berilgan mablag‘lar hisobi obyektlar bo‘yicha bir joyda jamlangan;
- xarajatlarni tasdiqlash qoidalari va hisoblarni yopish muddatlari belgilangan;
- rahbar hisobotlarni oy oxirida qo‘lda jamlashsiz ko‘radi.
Bu asoslar yo‘lga qo‘yilgach, SI dan ma’lumotlarni qayta kiritish va chatlardan qidirish ishlarini qisqartirish uchun foydalanish mumkin. Natijani tanlangan jarayonda tayyorlash va tekshirishga ketgan vaqtni amalda o‘lchab baholang.