Una opción práctica para una empresa de construcción es encargar parte de las operaciones a la IA y mantener en manos del contable las reglas de registro, las decisiones y el control de calidad. Cuando se organiza el proceso, el contable dedica menos tiempo a volver a introducir datos y más a supervisarlos. Eso cambia los costes del trabajo contable.
Contenido:
¿Qué significa «sustituir al contable»?
Si desglosamos el trabajo del contable por ámbitos, aparecen tres tareas diferentes. La IA aborda cada una de forma distinta.
El primer ámbito es el trabajo rutinario: introducir los datos de los documentos justificativos, registrar pagos, realizar conciliaciones, preparar documentos habituales y reunir justificantes de los encargados de obra y del personal de compras.
El segundo es el método de trabajo y la supervisión: qué partidas contables utilizar, cómo justificar gastos dudosos, cómo demostrar el sentido económico de una operación y cómo prepararse para una inspección o una controversia.
El tercero es la responsabilidad: decisiones, firmas y comunicación con la administración tributaria, el banco, el cliente y la dirección. Aquí siempre hace falta una persona, incluso cuando se dispone de una automatización potente.
¿Para qué tareas puede bastar la IA?
En construcción y acabados, el trabajo rutinario suele ser similar: fondos a justificar, recibos, compras, anticipos y documentos de cierre de cada fase. La IA resulta útil cuando hay muchas acciones repetitivas y un error en una sola cifra puede tener un coste elevado.
Estos son los ámbitos en los que los resultados se aprecian antes:
- Recopilación de datos de origen. En 101, una compra puede registrarse mediante un informe: el código QR del recibo se utiliza para obtener los datos de la compra, y al informe se adjunta una fotografía del recibo o un albarán. Revise la lista de artículos obtenida, las cantidades, los importes y el proveedor. La obtención de datos de los artículos depende de datos externos del Servicio Federal de Impuestos de Rusia (ФНС России); no se garantiza un plazo fijo ni el reconocimiento de cualquier fotografía. Más información en cómo informar de una compra de materiales con recibo o sin él (en ruso).
- Clasificación de gastos. A la herramienta de IA elegida se le puede encargar una clasificación preliminar de los registros preparados por partidas y obras. El contable contrasta el resultado con los documentos y las reglas de registro. Las posibilidades dependen de la herramienta concreta.
- Borradores de documentos. Una herramienta de IA puede ayudar a redactar el texto y completar campos habituales a partir de los datos que se le faciliten. Una persona comprueba los datos identificativos, los importes y que la documentación esté completa.
- Búsqueda de incoherencias. En una exportación de datos preparada se pueden buscar posibles duplicados, importes inusuales, pagos sin justificante y gastos sin una obra asignada. El contable revisa los casos encontrados.
La captura siguiente muestra un ejemplo de la sección de artículos de un informe en 101. Contraste la partida, la cantidad, los precios, los importes y el destinatario con los documentos de la compra. En este informe de demostración, la partida se ha añadido desde el presupuesto.
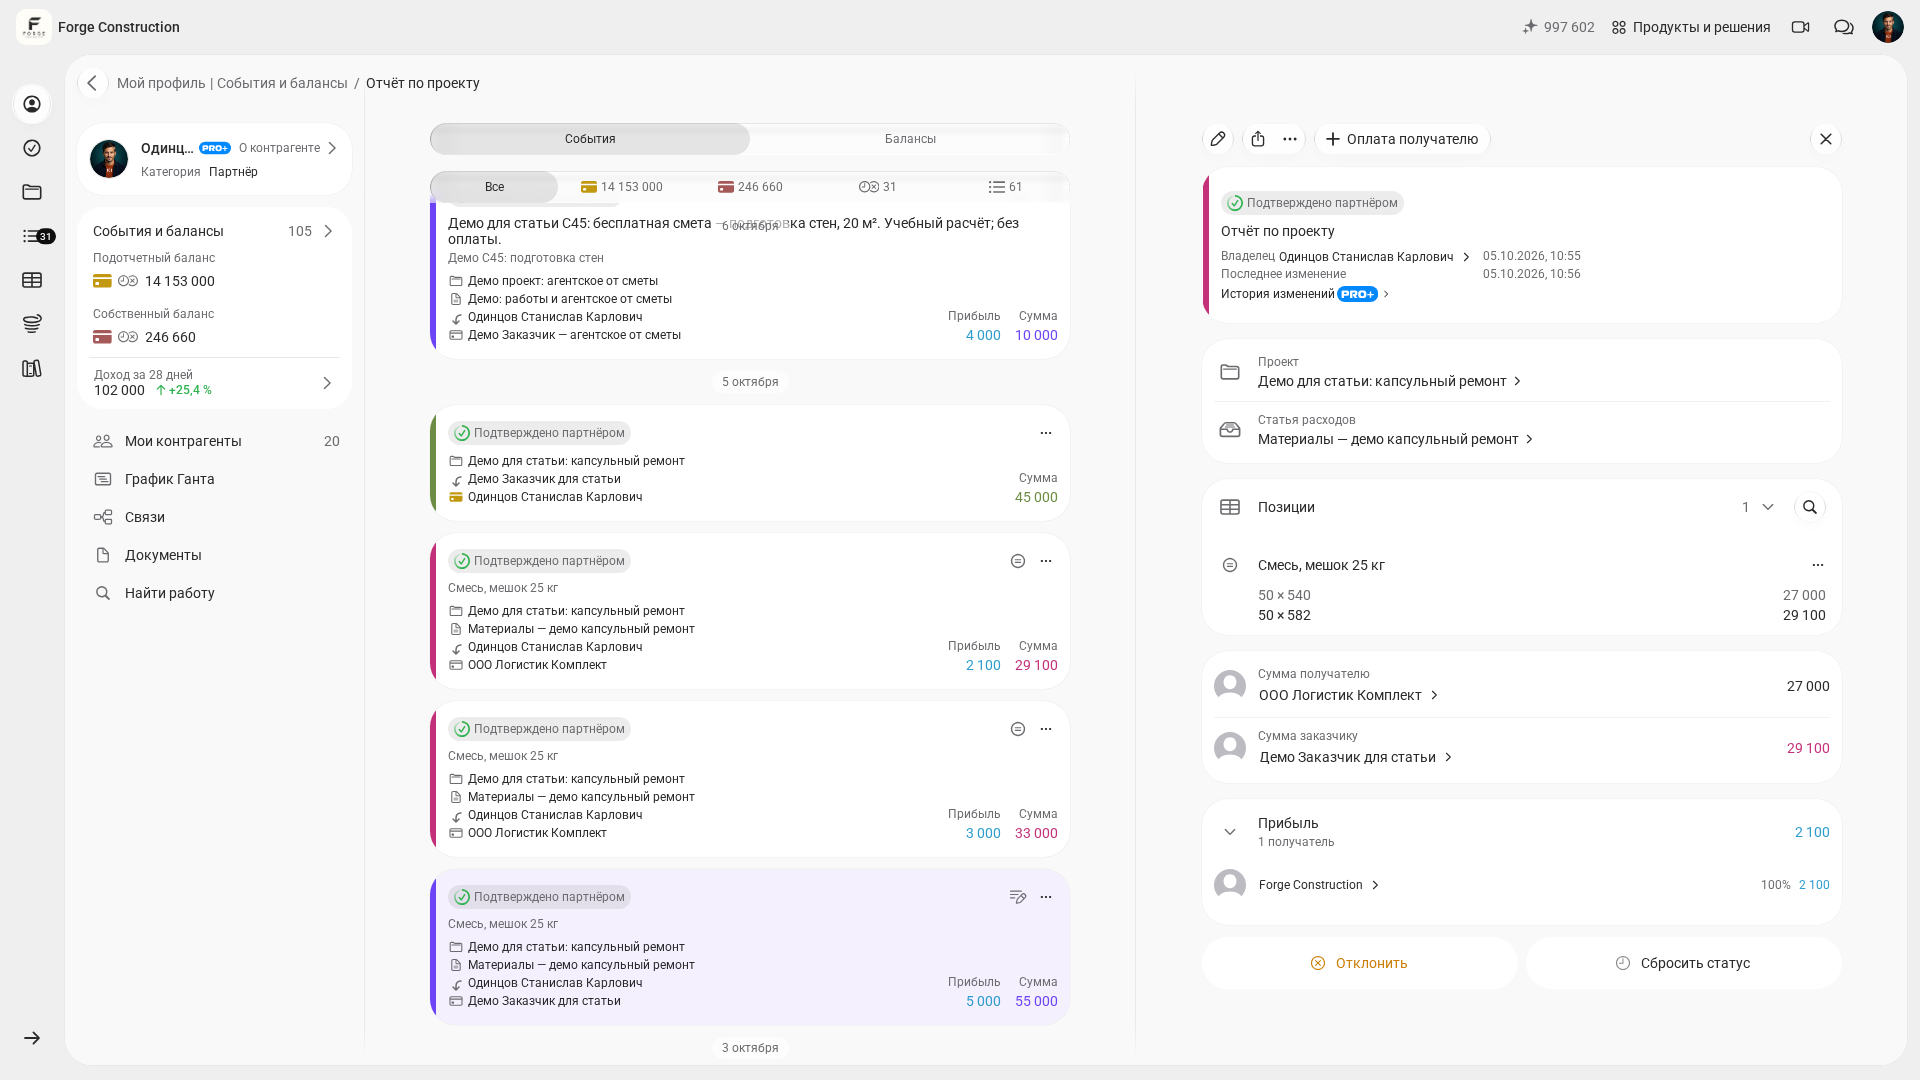
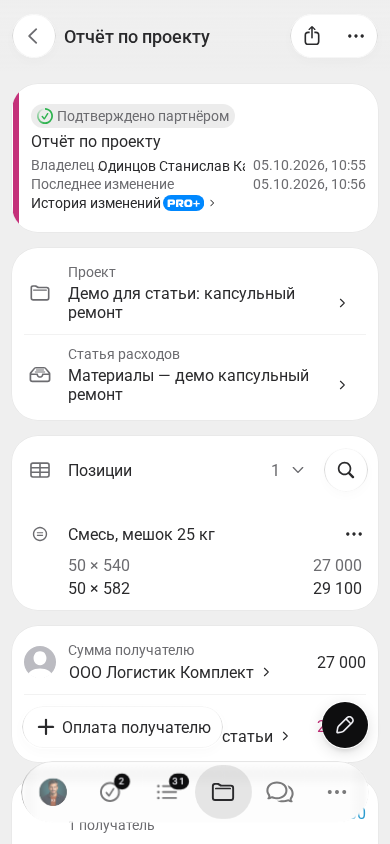
La clasificación, la preparación de borradores y la búsqueda de incoherencias descritas arriba son posibilidades generales de uso de la herramienta de IA elegida. Requieren datos de entrada adecuados y la comprobación del resultado. Las funciones de 101 se describen por separado más adelante.
Un punto importante: la IA casi siempre necesita datos de origen bien preparados. Cuando la contabilidad está repartida entre chats y hojas de cálculo, incluso un modelo potente tendrá que «adivinar» a qué obra corresponde un pago y qué se ha comprado exactamente. Por eso, el primer paso es ordenar la fuente de los registros. En el blog de 101 se explica en qué momento los chats y Excel dejan de poder con la carga de trabajo: cuándo dejar atrás los chats y Excel (en ruso).
¿En qué ámbitos falla la contabilidad sin una persona?
Hay ámbitos en los que la IA ofrece sugerencias, prepara un borrador y recupera documentos. La decisión sigue correspondiendo al contable o a la dirección.
El primero son las operaciones discutibles. En construcción hay muchas zonas grises: compras de materiales con fondos a justificar, pagos que mezclan conceptos, devoluciones, compensaciones de deudas y gastos «de la obra en su conjunto». La IA puede proponer un asiento o una partida, pero la responsabilidad sigue recayendo en una persona.
El segundo son las decisiones de gestión basadas en la contabilidad. Aquí importa el contexto: por qué ha aumentado el coste, en qué obra el encargado está gastando a un ritmo superior al previsto en el presupuesto y cuándo conviene modificar las condiciones con un proveedor.
El tercero es la comunicación. El contable suele actuar como enlace entre la obra y la oficina: solicita los documentos de cierre, explica por qué un recibo sin los datos necesarios no sirve y acuerda los plazos y el formato de las actas.
El cuarto es la gestión de los fondos a justificar como proceso. Un problema habitual es que el dinero ya se ha entregado y después se tarda semanas en reunir los justificantes. Eso exige un procedimiento, funciones definidas y supervisión. Si este tema le resulta relevante, puede consultar el artículo de 101 sobre cómo llevar el registro de los fondos entregados a empleados para gastos sujetos a rendición de cuentas (en ruso).
¿Cómo incorporar la IA a la contabilidad controlando los riesgos?
Un error frecuente es dar a la IA acceso a datos dispersos y esperar precisión. La contabilidad requiere disciplina; la automatización se incorpora después.
Un proceso de incorporación que funciona sigue estos pasos:
- Paso 1. Elegir una fuente única de registros por obra, que reúna pagos, recibos, anticipos y saldos de fondos a justificar.
- Paso 2. Definir las reglas: partidas de gastos, quién valida las operaciones, qué documentos son obligatorios y cuáles son los plazos de cierre.
- Paso 3. Incorporar la IA como asistente: reconocimiento de datos, sugerencias de partidas, búsqueda de errores y borradores de documentos.
- Paso 4. Establecer la supervisión: el contable valida las operaciones, la dirección consulta los informes y los encargados de obra ven los fondos a su cargo pendientes de justificar.
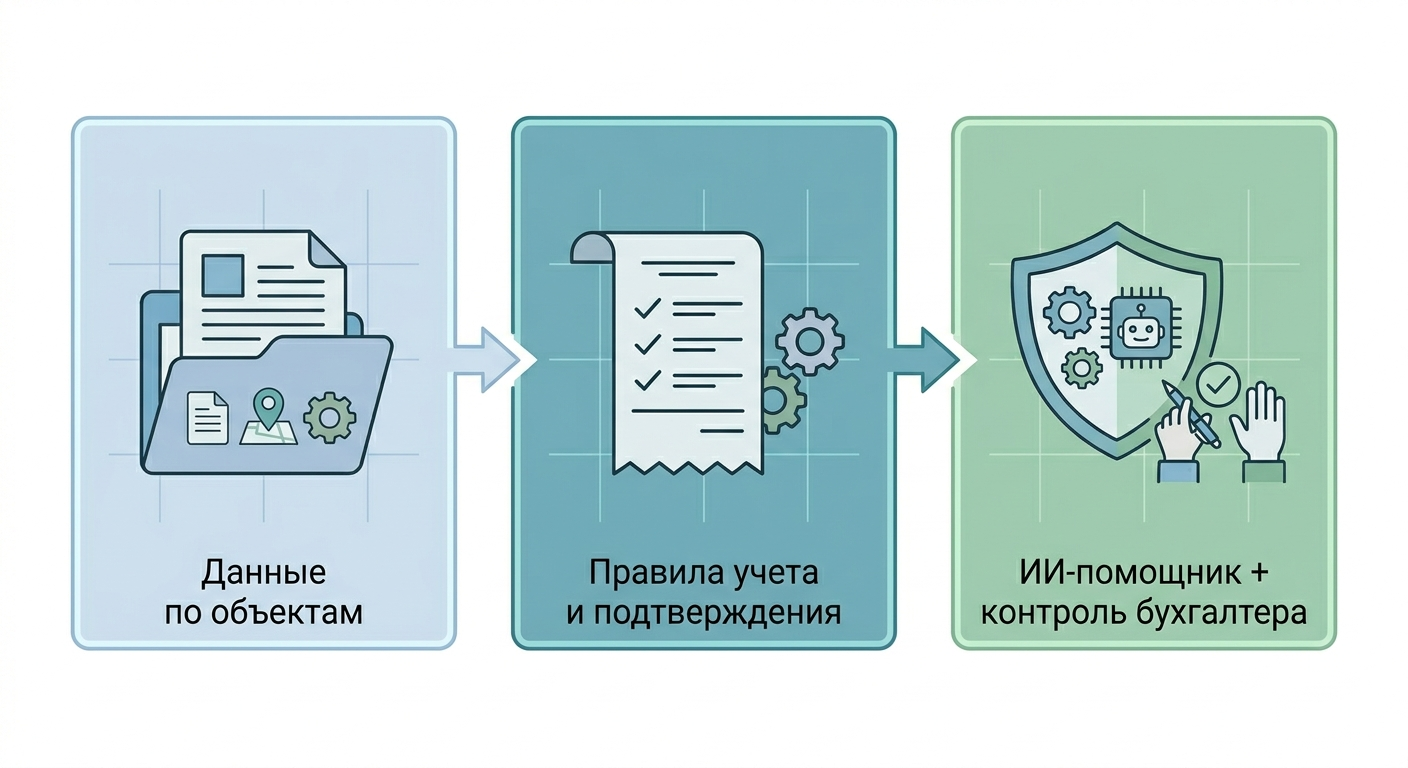
Con esta lógica, la IA se integra en el flujo de trabajo. Acelera la circulación de documentos y reduce el número de acciones manuales. La persona conserva el control de las reglas y la responsabilidad.
¿Cómo ayuda la aplicación 101 al contable y al propietario?
Para que la IA ayude de verdad, los registros deben organizarse por obra y resultar comprensibles para todos los participantes: encargado de obra, personal de compras, dirección y contable. En 101, esto se organiza mediante eventos, roles y documentos.
En la práctica es habitual que el contable, ya sea de plantilla o externo, lleve todas las cuentas con proveedores y otros terceros, mientras el encargado de obra gasta el dinero sobre el terreno. Para gestionar fondos a justificar en 101, el empleado necesita la categoría «Партнёр» («Socio») y los permisos correspondientes; después se le añade al proyecto pertinente. El contable registra las operaciones en el saldo de la persona que ha recibido efectivamente el dinero. Registrar una operación en 101 deja constancia contable; la transferencia del dinero se realiza por separado.
A partir de ahí aparecen ventajas que reducen directamente el trabajo manual:
- Registros por obra. La dirección ve los movimientos de dinero y los saldos sin esperar a un resumen «una vez al mes».
- Fondos a justificar bajo control. Se sabe a quién se ha entregado dinero, quién ha presentado los justificantes y quién sigue teniendo gastos pendientes de justificar.
- Documentos por proyecto. Cuando los datos se recogen durante los trabajos, los documentos se generan a partir de los registros, sin volver a introducirlos.
Las actas merecen una mención aparte. En reformas y construcción, su preparación suele convertirse en una recopilación manual de presupuestos, conversaciones y fotografías. En el contexto de la construcción en Rusia, КС‑2 es un acta de aceptación de trabajos ejecutados. En 101 se puede preparar en PDF a partir de los informes del proyecto; el contenido y los importes se comprueban antes de enviarla para su firma. Preparar el documento y firmarlo son etapas distintas. Más información en el artículo de 101 sobre cómo preparar el acta КС‑2 en la aplicación 101 (en ruso).
Cuando el propietario necesita un mayor nivel de control, suelen cobrar importancia el análisis de la rentabilidad por obra, la evolución de los gastos, la gestión cuidadosa de las reservas y la personalización de los documentos con la marca de la empresa. PRO+ cubre estas necesidades.
Si desea ver cómo encaja todo esto en sus procesos —cuántas personas y obras gestiona y cómo organiza los fondos a justificar—, lo más sencillo es revisar una vez el funcionamiento con un ejemplo. En estos casos resulta útil una presentación del producto: permite ver informes y documentos a partir de casos reales, sin quedarse en la teoría.
¿Qué escenario es realista?
En 2026, el escenario realista es el siguiente: la IA no sustituye al contable. Sustituye parte de las operaciones que antes consumían horas y generaban errores. El contable sigue definiendo las reglas, tomando las decisiones y respondiendo por la calidad.
Si desea comprobar rápidamente si su empresa está preparada para una «contabilidad con IA», fíjese en estas tres señales:
- los pagos, los recibos y los fondos a justificar se reúnen en un único lugar, organizados por obra;
- hay reglas para justificar los gastos y plazos de cierre;
- la dirección consulta los informes sin tener que elaborar un resumen manual al final de mes.
Una vez establecidas estas bases, la IA puede utilizarse para reducir la introducción repetida de datos y las búsquedas en los chats. Evalúe el resultado midiendo el tiempo real dedicado a preparar y comprobar la información en el proceso elegido.