المحتويات:
عمليات الأعمال: ماذا يعني هذا المفهوم؟
يُقصد بعملية الأعمال (business process) عادةً سلسلة قابلة للتكرار من الأنشطة، تحوّل الطلبات أو نماذج الطلب أو المواد أو البيانات إلى نتيجة قابلة للقياس للعميل أو للشركة. وتتضمن العملية أدوارًا وقواعد للتنفيذ ونقاطًا للرقابة ووثائق إدخال ومواعيد نهائية ومعايير للجودة.
تبدأ إدارة عمليات الأعمال بتحديد حدودها. فإذا لم تُحدَّد حدود تنفيذ المهمة أو قواعدها، ينشأ الارتباك: ينفّذ الموظفون مهام متشابهة بطرق مختلفة، ويهدر المدير وقته في معالجة ما حدث، وتتحول الرقابة إلى تدخل يدوي.
من المهم التمييز بين العملية والوظائف التنظيمية. فالوظيفة هي نطاق مسؤولية قسم، مثل المبيعات أو التوريد أو المحاسبة. أما المنظور القائم على العمليات فيجمع تدفقًا متكاملًا يمر عبر عدة وظائف: من العميل المحتمل إلى الدفع، ومن الشراء إلى التسليم في موقع العمل، ومن الموافقة إلى مستندات إغلاق العملية. وغالبًا ما تختبئ التأخيرات والخسائر عند نقاط الالتقاء بين الوظائف.
عمليات الأعمال الأساسية في الإدارة: ما أنواعها؟
تشمل عمليات الأعمال الأساسية في إدارة الشركات مجموعتين من المهام. تضم الأولى العمليات التي تولّد الإيرادات وتتيح تقديم الخدمات: المبيعات وتنفيذ الأعمال والإنتاج والخدمة. وتضم الثانية العمليات الإدارية التي تحافظ على عمل المنظومة: التخطيط وإعداد الموازنات وإدارة الموظفين وإدارة الجودة وإدارة المشاريع.
من المفيد تقسيم نشاط المنشأة إلى مجموعات لتحديد مواضع هدر الوقت أو المال:
- العمليات الأساسية: الإنتاج وتقديم الخدمات وتسليم النتيجة إلى العميل.
- العمليات الداعمة: المشتريات والمستودع والوثائق القانونية وتقنية المعلومات وتدريب الموظفين.
- العمليات الإدارية: الأهداف والاستراتيجية والرقابة والتحليل والتحسين وإدارة مشاريع التغيير.
توضح هذه الخريطة موقع عمليات إدارة الشركة. فهي مجموعة من التدفقات التي تحدد كيفية اتخاذ القرارات وتخصيص الموارد واعتماد الموازنات وتسجيل الانحرافات.
مبادئ إدارة عمليات الأعمال وأساليبها
تستند الإدارة الفعالة لعمليات الأعمال إلى عدة مبادئ. وهي تنطبق على الشركات الصغيرة كما تنطبق على الإدارة المؤسسية في المنظمات الكبيرة:
- لكل عملية شخص مسؤول عن النتيجة والموعد النهائي والجودة، حتى لو تعدد المنفّذون.
- يحدد وصف العملية من ينفّذ الإجراء، وفي أي وقت، وباستخدام أي وثائق، ووفق أي معايير.
- تشمل المجموعة الدنيا لمؤشرات الكفاءة مدة الدورة، ونسبة الأعمال التي تتطلب إعادة التنفيذ، وتكلفة التنفيذ، ومعدل تجاوز المواعيد، وجودة النتيجة.
- الرقابة أهم من إعداد تقارير عن كل شيء: إجراء 3–5 فحوص في النقاط الحاسمة أفضل من تحديث الحالات بلا نهاية.
- ينبغي أن يصبح تحسين العمليات ممارسة إدارية منتظمة، مع خطة للتغييرات والتحقق من أثرها.
وهنا تظهر أيضًا مهمة إدارة عملية الأعمال: ضمان القدرة على التنبؤ. عندما تكون العملية مستقرة، يستطيع المدير تخطيط عبء عمل الموظفين والمواعيد والموارد المالية وجودة الخدمات، وإدارة النمو.
تحليل عمليات الأعمال ونمذجتها
نادرًا ما يجري التحليل من دون نموذج. تساعد النمذجة على كشف الانقطاعات والعودة إلى مراحل سابقة وتكرار الأنشطة والاعتماد على موظف واحد. ومن المعايير الشائعة في إدارة عمليات الأعمال BPM ترميز BPMN، الذي يضم الأنشطة والأحداث والتفرعات والأدوار. ويفيد BPMN عندما يلزم الاتفاق على قواعد مشتركة بين الأقسام وتثبيت الإجراءات المنظمة للعملية.
طريقة عملية لتحليل عمليات الأعمال خلال دورة قصيرة:
- الخطوة 1. حدّدوا هدف العملية: ما النتيجة المطلوبة، ولمن، وفي أي موعد، وبأي مستوى من الجودة.
- الخطوة 2. اجمعوا بيانات التنفيذ الفعلي: من ينفّذ الأنشطة، وما الوثائق والأنظمة التي يستخدمها، وأين ينتظر الموافقة.
- الخطوة 3. ارسموا نموذجًا، ولو كان مسودة، وحدّدوا نقاط الرقابة والمدخلات والمخرجات.
- الخطوة 4. قيسوا المؤشرات: الوقت المستغرق في كل مرحلة، ونسبة الحالات المعادة إلى مراحل سابقة، وعدد الموافقات اليدوية، وأخطاء الجودة.
- الخطوة 5. حدّدوا الاختناقات وأسبابها: نقص الموارد، أو غموض الأدوار، أو الفحوص الزائدة، أو ضعف الأدوات.
- الخطوة 6. ضعوا خطة للتحسين ومعايير للنتيجة، ثم ابدؤوا إدارة مشاريع التغيير.
يناسب هذا النهج ممارسات الرقابة الإدارية في الشركات التي تعمل بالمشاريع: الخطة والواقع الفعلي والانحرافات وأسبابها. وتناقش مدونة 101 منطقًا مشابهًا في المواد المتعلقة بأتمتة العمليات واختيار نظام لإدارة المشاريع: https://101-app.com/blog/construction-automation (مادة باللغة الروسية) وhttps://101-app.com/ar/blog/kayfa-takhtar-nizam-idarat-almasharie.
من يحتاج إلى تحسين إدارة عمليات الأعمال؟
لا يقتصر الاحتياج إلى تحسين إدارة عمليات الأعمال على المنشآت الكبيرة. فكثيرًا ما يأتي الطلب من شركات لديها ما يكفي من العمل، لكن أرباحها ومواعيدها غير مستقرة. وتصبح الحاجة إلى تحسين العمليات واضحة عندما لا تعود الإدارة بالاعتماد على الذاكرة مجدية.
علامات شائعة تدل على أن وقت التحسين قد حان:
- زاد عدد الموظفين، لكن سرعة تنفيذ المهام لم ترتفع.
- يعتمد مستوى الخدمة وجودتها على أشخاص بعينهم، ولا توجد معايير موحّدة.
- تعتمد القرارات على الموافقات اليدوية، والمدير مثقل بالمهام.
- يستغرق تجميع أرقام المشاريع والإنتاج وقتًا طويلًا، وتتباين المعلومات بين الأنظمة.
- تكثر الأعمال التي تتطلب إعادة التنفيذ والخلافات بشأن حجم الأعمال ومحاضر إثبات تنفيذها.
ومن المجالات المستقلة عملية إدارة البيانات. فإذا كانت سجلات العملاء وقوائم الأسعار والمواصفات وحالات المهام والوثائق موزعة على جداول منفصلة، تختل إدارة المعلومات في عمليات الأعمال: تتأخر الرقابة وتتعارض التقارير بعضها مع بعض.
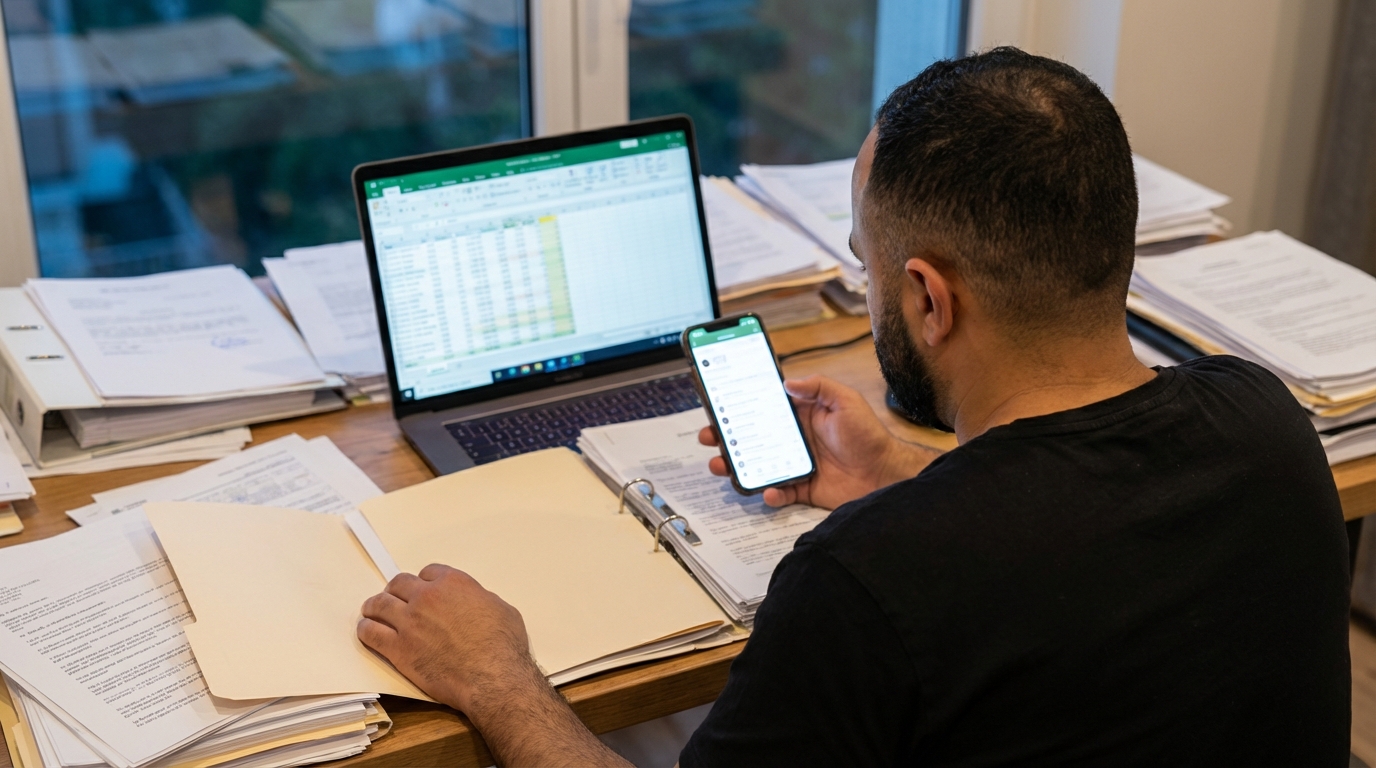
من المراجع المفيدة للتحسين إمكانية التنبؤ بالتكلفة مع الحفاظ على الجودة. ويمكنكم اختبار هذه الفكرة عمليًا: أين تتكرر الأعمال، وأين يُهدر الوقت، وأين تذهب التكاليف إلى المصروفات العامة. ويناقش مقال 101 عن تكلفة الخدمة منظورًا مشابهًا للتحسين من دون الإخلال بالجودة.
كيف تتم الأتمتة باستخدام أنظمة إدارة عمليات الأعمال؟
الأتمتة هي الخطوة التالية للمدير الذي يريد الحصول في الوقت المناسب على بيانات موضوعية عمّا يحدث في شركته.
هناك سيناريوهان شائعان. الأول أتمتة اختناقات محددة، مثل الموافقة على الفواتير ومراقبة التنفيذ وجمع التقارير. والثاني نظام معلومات لإدارة عمليات الأعمال على مستوى الشركة: أداة موحّدة تتيح جمع جميع العمليات والبيانات والوثائق في نافذة واحدة.
مثال افتراضي: الموافقة على فاتورة. لنفترض أن شركة اختارت هذه العملية لتجربة أولية. المدخل هو فاتورة المورد مع الوثائق التي تتيح التحقق من أساسها ومبلغها. ومالك العملية هو المدير المعيّن: فهو يحدد المشاركين والقواعد ومعايير النتيجة. يفحص الموظف المسؤول الفاتورة ثم يحيلها إلى الشخص المخوّل بالموافقة. والقاعدة في هذا المثال هي الموافقة على الفاتورة بعد مطابقتها مع الطلب والموازنة؛ وإذا ظهر اختلاف، تُعاد للتوضيح. ويُحدَّد مسبقًا موعد لاتخاذ القرار. أما المخرج فهو قرار موثّق: الموافقة على الفاتورة أو إعادتها مع بيان السبب. والموافقة بحد ذاتها لا تعني الدفع.
في العمل اليدوي، يرسل الموظف الوثائق، ويتحقق من الشخص الذي توجد لديه الفاتورة، ويذكّر بالموعد. أما في نظام يتضمن مسارًا للموافقة، فتنتقل الوثيقة إلى المشارك المعيّن، وتظهر الحالة والموعد في البطاقة، وتعمل التذكيرات وفق القواعد المحددة. قبل اختيار الأداة، صفوا هذه الخطوات وقيسوا العملية في وضعها الأولي. ويكفي للتجربة مؤشّران: مدة الدورة، من استلام الفاتورة حتى توثيق القرار، ونسبة الفواتير التي اتُّخذ القرار بشأنها بعد الموعد المحدد، من بين الفواتير التي اكتملت عملية الموافقة عليها. قارنوا هذين المؤشرين خلال فترات متساوية وباستخدام فواتير قابلة للمقارنة؛ عندها سيرى مالك العملية مواضع استمرار التأخير. هذا مثال توضيحي لاختيار العملية، وليس حالة عميل أو وصفًا لإمكانات تطبيق 101.
ما الخيارات المتاحة لروّاد الأعمال؟
- أنظمة إدارة عمليات الأعمال BPMS (business process management system): مسارات العمل والأدوار والإجراءات المنظمة ومراقبة الحالات ونماذج BPMN.
- أنظمة إدارة المهام والمشاريع: التخطيط ومراقبة المواعيد وعبء عمل الموظفين وشفافية الإجراءات.
- المحاسبة والتمويل: الموازنات والمدفوعات والوثائق والربط بين المخطط والفعلي لتقييم الكفاءة.
- خدمات التواصل والعمل المشترك: قواعد موحّدة للنقاش وتسجيل القرارات وحفظ الملفات.
تستفيد الشركات التي تعمل بالمشاريع من الجمع بين الأدوات: فنظام المهام مسؤول عن المواعيد والتنفيذ، والخدمة المالية مسؤولة عن المال والوثائق والرقابة. وتضم مدونة 101 مراجعة لخدمات العمل بالمشاريع تناقش فئات الأدوات ومنطق الاختيار (مادة باللغة الروسية).
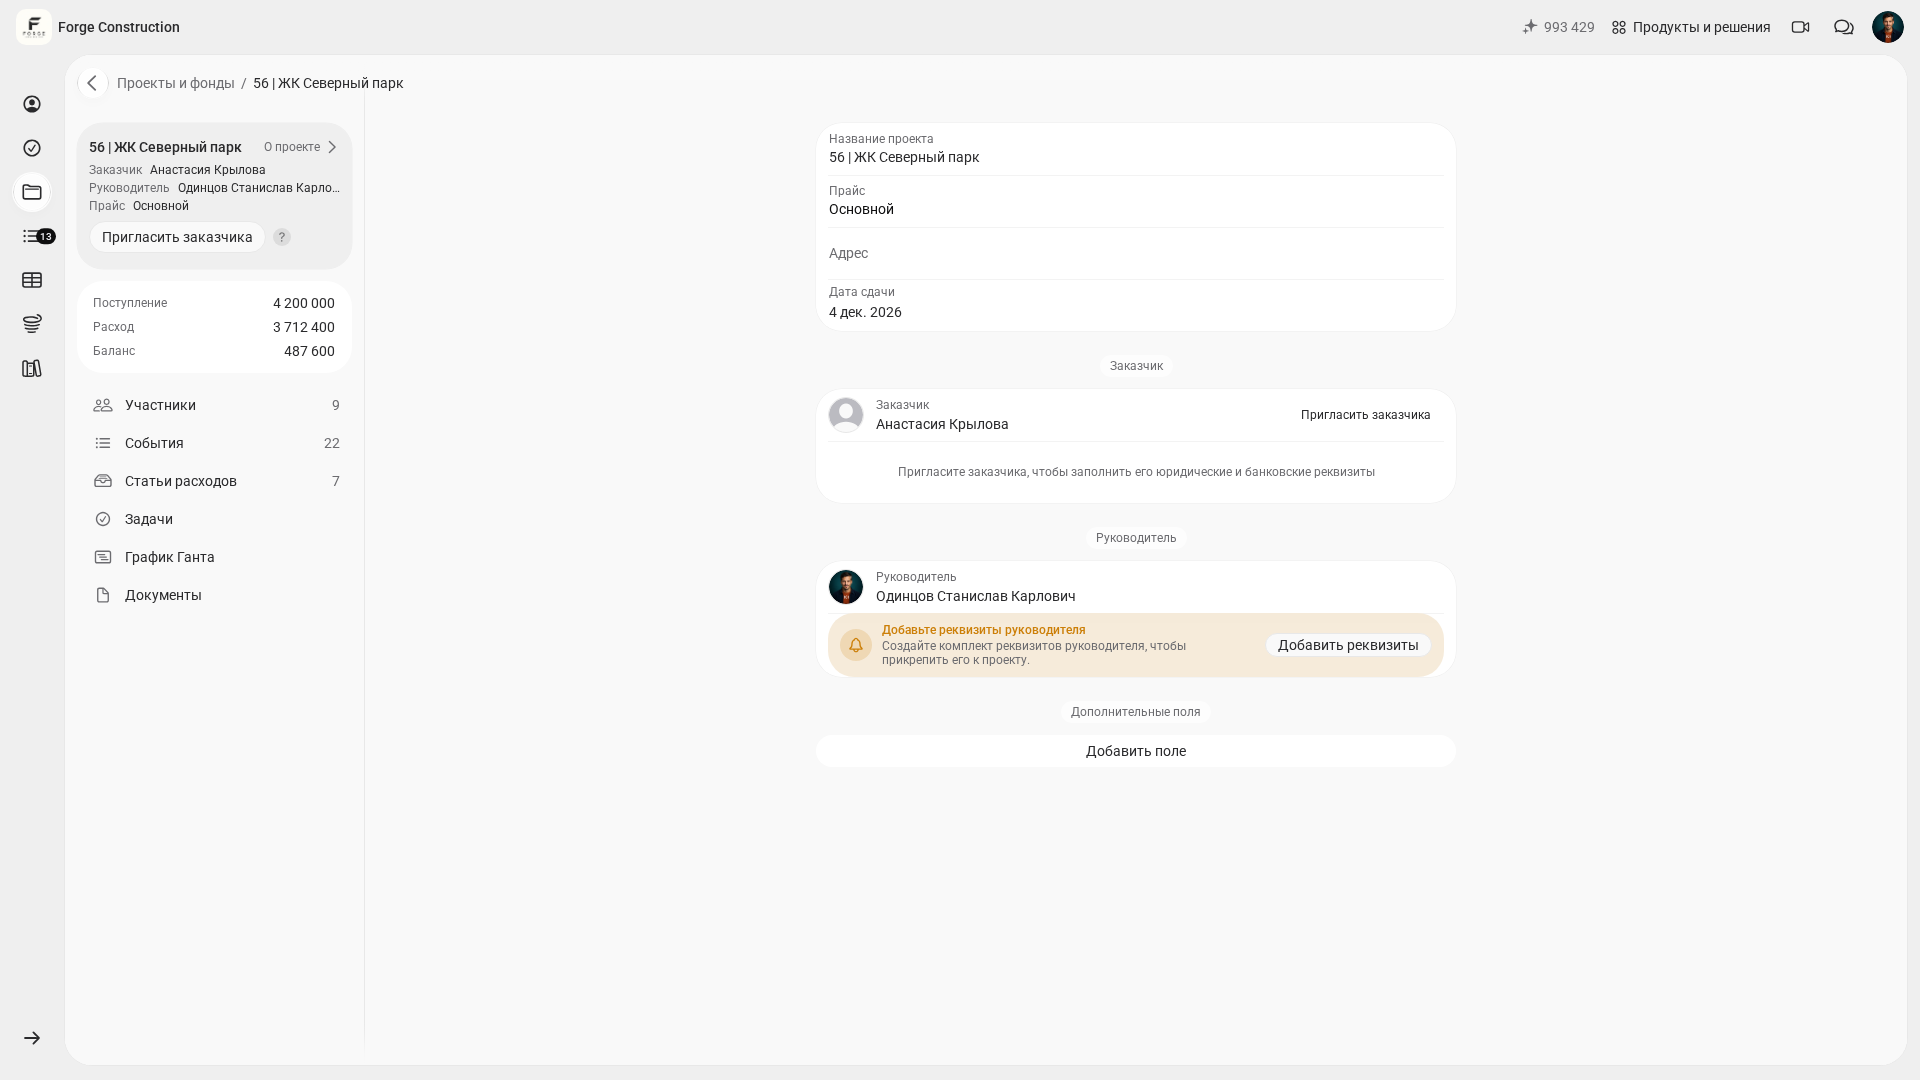
في شركات البناء والتجديد، تبدأ الأتمتة غالبًا بالمحاسبة الإدارية لكل موقع، بهدف إدارة التكاليف والمدفوعات من دون جداول تُحدَّث يدويًا. ويوفّر تطبيق 101 هذا الجانب ضمن خدمة واحدة: تسجيل المصروفات والإيرادات حسب المشروع، والرقابة على الموازنة، والتقارير، وشفافية التدفقات المالية.
تعرض بطاقة المشروع ملخصًا للمبالغ الواردة والمصروفات والرصيد. يساوي الرصيد المعروض الفرق بين المبالغ الواردة والمصروفات المذكورة؛ ولا يغني عن حساب صافي ربح المشروع. هذه نظرة عامة على المشروع، وليست سجلًا للعمليات الفردية.
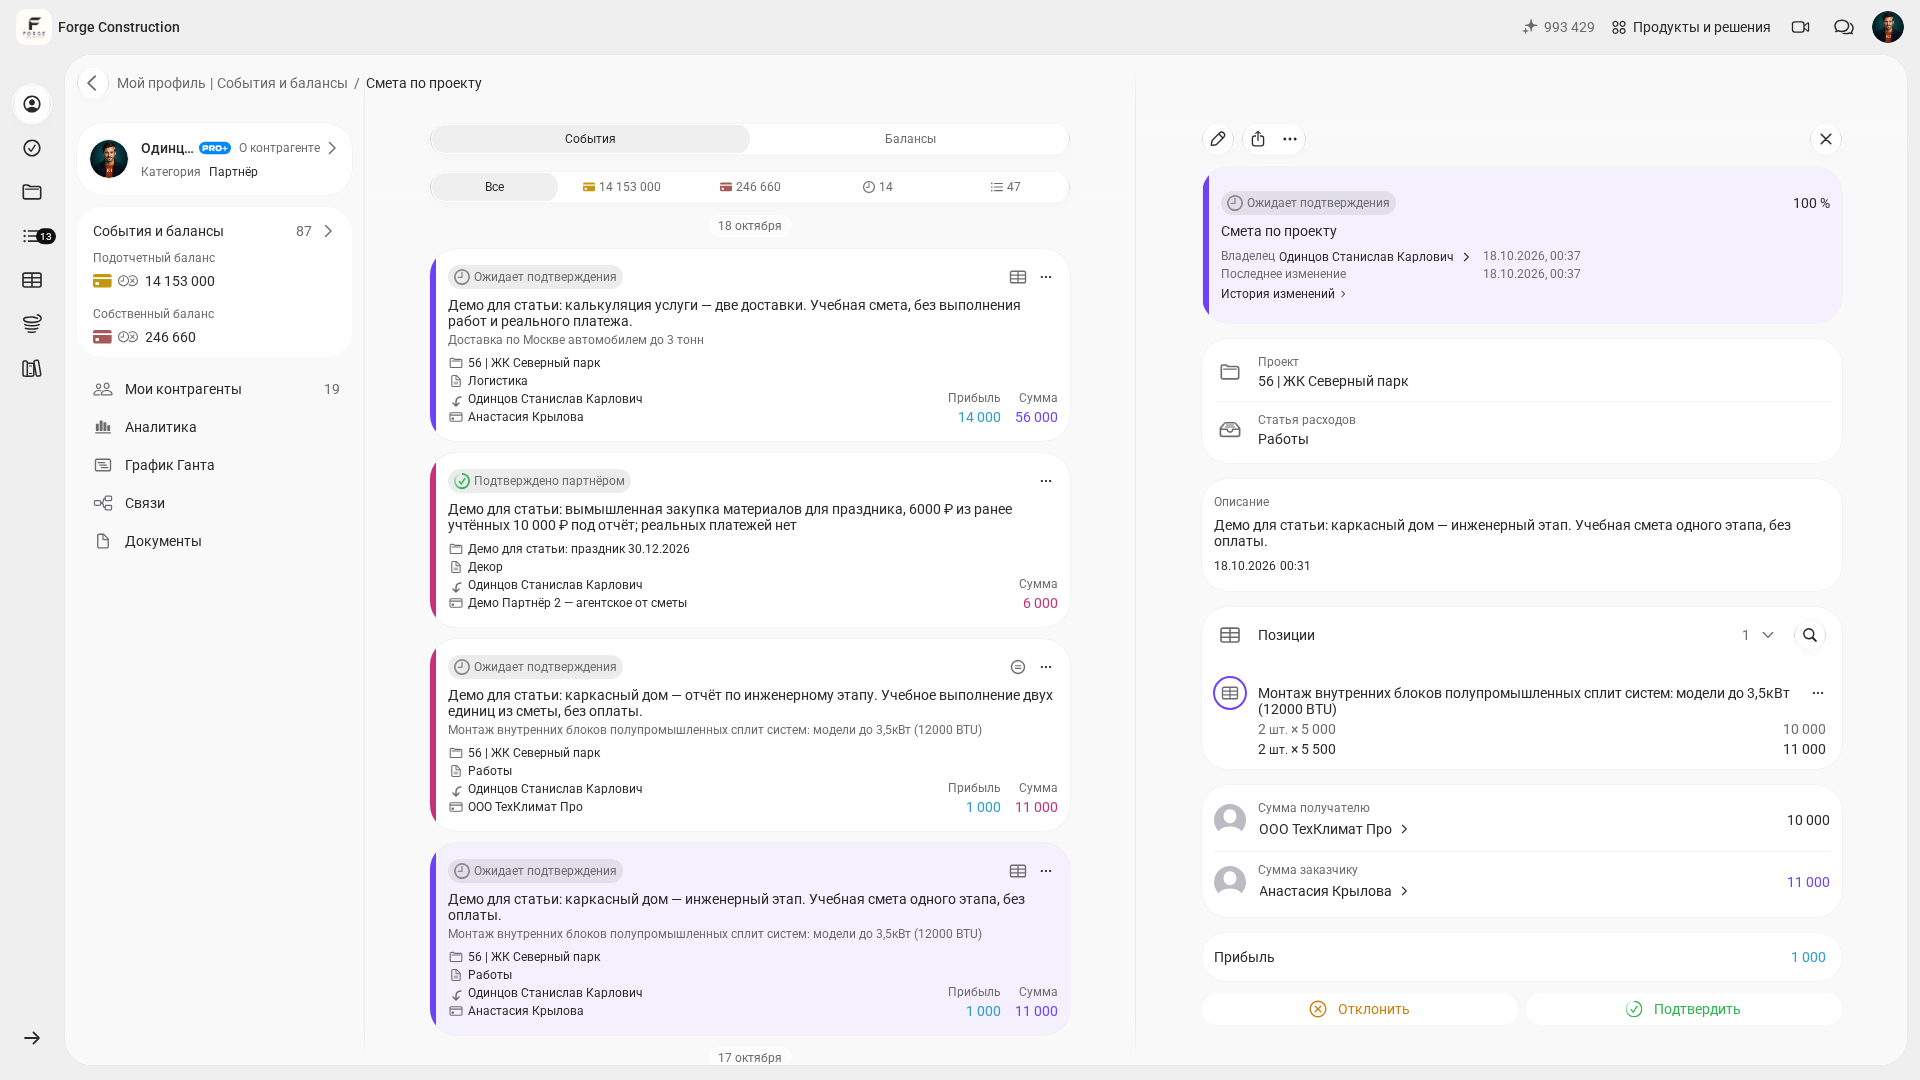
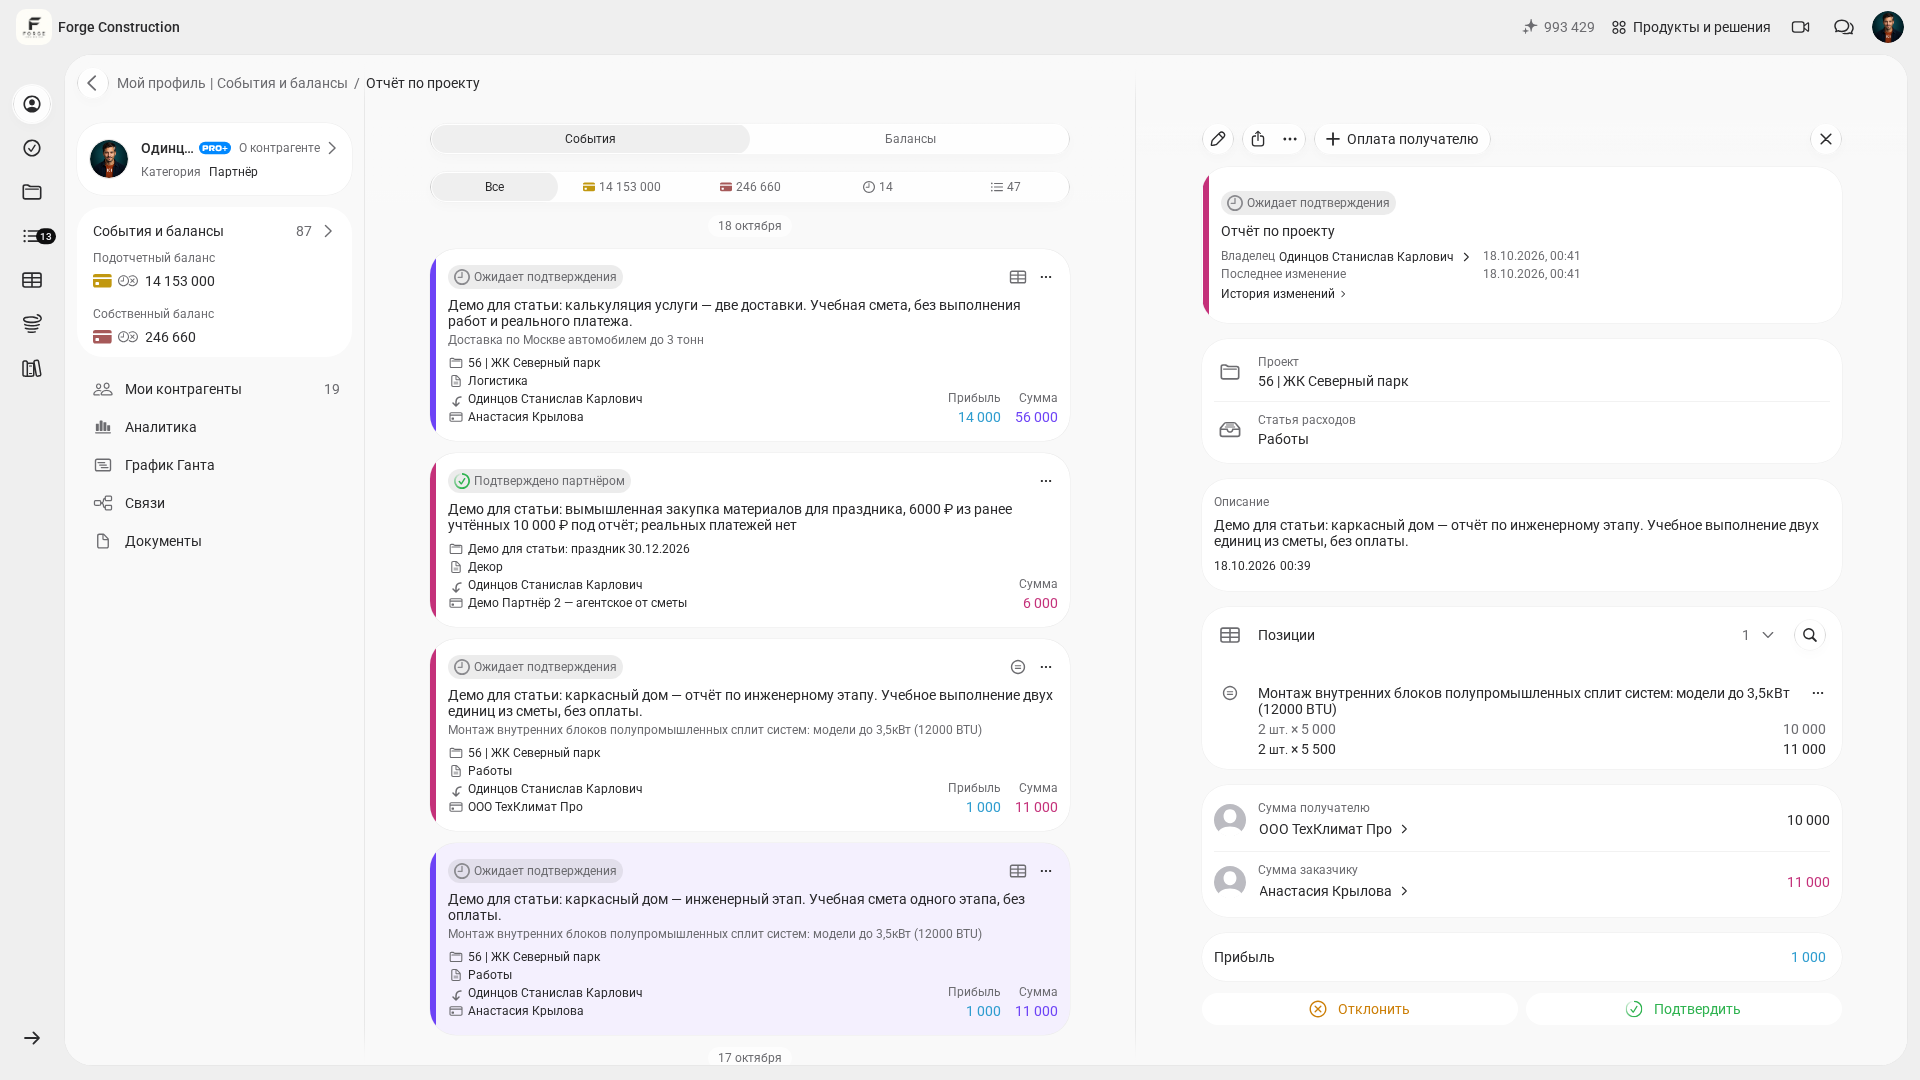
للرقابة على الموازنة، يمكنكم مقارنة بنود تقدير التكلفة بالتنفيذ المعلن في تقرير المشروع نفسه: الكمية والمبالغ وحالة المستند. وفي المثال التوضيحي المعروض، لا يزال المستندان بانتظار التأكيد. وهذا التقرير لا يؤكد بعدُ إجراء الدفع أو قبول الأعمال.
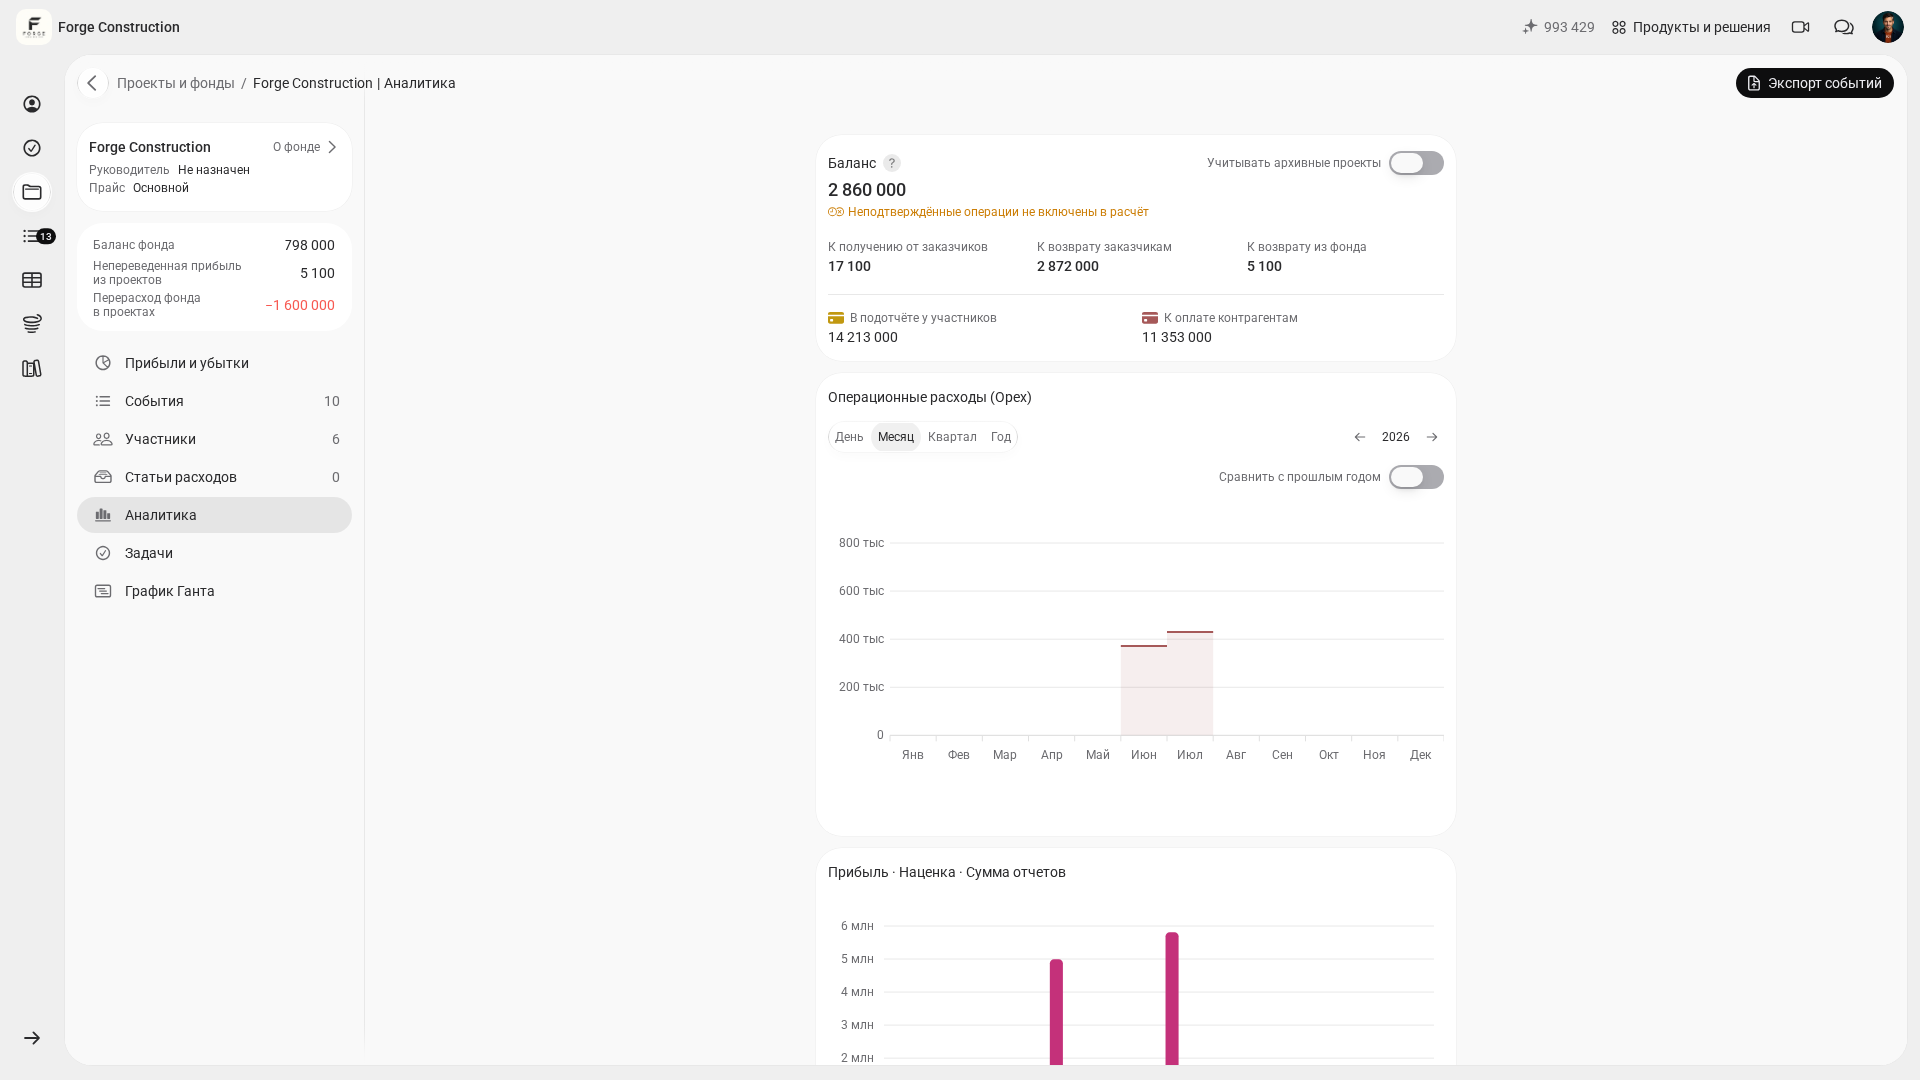
تعرض شاشة مستقلة بعنوان «التحليلات» المصروفات التشغيلية لصندوق الشركة. وينبغي ألا تُفسَّر أرقام الأرصدة على أنها ربح مشروع بعينه.
موارد إدارة عمليات الأعمال في سياق إدارة التغيير
كثيرًا ما تعوق المشكلات التنظيمية عملية التطبيق. فلن يحقق حتى نظام المعلومات الحديث لإدارة عمليات الأعمال أثرًا إذا لم تُحدَّد الأدوار، وأُهمل تدريب الموظفين، ولم تُدمج الرقابة في العمل، ولم ترتبط الأهداف باستراتيجية الشركة.
حتى تصبح إدارة عمليات الأعمال ممارسة مستدامة داخل المنظمة، من المفيد اتباع خطة قصيرة:
- الخطوة 1. اختاروا 1–2 عملية تكون تكلفة الخطأ فيها واضحة من حيث الوقت والمال والجودة، وحدّدوا الأهداف.
- الخطوة 2. عيّنوا مالك العملية، وصفوا قواعد التنفيذ: المدخلات والمخرجات والأدوار والرقابة.
- الخطوة 3. اختاروا الأدوات: أين يلزم نظام BPMS، وأين تكفي إدارة المهام، وأين تلزم المحاسبة والوثائق.
- الخطوة 4. جهّزوا موارد إدارة عملية الأعمال: وقتًا للتدريب، وقوالب للوثائق، وإجراءات منظمة، وصلاحيات وصول.
- الخطوة 5. أطلقوا إدارة التغيير كمشروع: مواعيد ومسؤولون ومؤشرات وجمع للملاحظات.
- الخطوة 6. تحقّقوا من النتيجة بعد 2–4 أسابيع: ما الذي أصبح أسرع، وأين تراجعت الجودة، وما الذي يجب تصحيحه.
في هذه المرحلة، من المفيد الرجوع إلى ممارسات إدارة المشاريع والتواصل، حتى لا تتشتت العمليات بين المحادثات والاتفاقات الشفهية. وتضم مدونة 101 مواد عن أدوات إدارة المشاريع وعن إدارة التواصل في المشروع: https://101-app.com/blog/instrumenty-upravleniya-proektami (مادة باللغة الروسية) وhttps://101-app.com/blog/upravlenie-kommunikatsiyami-proekta (مادة باللغة الروسية).
إذا كنتم تحتاجون إلى تحليل العمليات وفق أدواركم ومشاريعكم ووثائقكم في تطبيق 101، فمن الأنسب طلب عرض توضيحي: فذلك يساعدكم على الربط بين العمليات والبيانات والرقابة ضمن سيناريو واحد بسرعة أكبر.