تبدو عبارة «هل نساهم معًا في تكاليف فعالية الشركة؟» بسيطة. لكنها كثيرًا ما تتحول عمليًا إلى خلاف: كم يدفع كل شخص، وما الذي يشمله المبلغ، ومن يوافق، ولماذا يدفع شخص عن اثنين، وأين الإيصالات؟
من الناحية الإدارية، هناك تمييز بسيط: تكلفة فعالية الشركة إما مصروف تتحمله الشركة، وإما إنفاق طوعي من الفريق. وما إن يغيب هذا الوضوح حتى تبدأ الأموال بإفساد العلاقات أسرع من أي كلمة احتفالية غير موفقة.
فيما يلي عدة طرق عملية للدفع، ومجموعة من الأدوات التي تتيح تسجيل الميزانية والمدفوعات والمستندات المؤيدة لإتمام المعاملات. وهكذا تبقى الفعالية مناسبة للفريق، ولا تصبح الأموال موضوعًا للمشاحنات.
المحتويات:
ماذا نعني بفعالية الشركة؟
تشمل عبارة «فعالية الشركة» أشكالًا مختلفة من الأنشطة. ويتوقف على طبيعة النشاط كل من تحديد الجهة التي تدفع وكيفية توثيق المصروفات.
تشيع ثلاثة سيناريوهات. الأول نشاط للموظفين، مثل احتفال برأس السنة أو ذكرى تأسيس الشركة أو رحلة صيفية. والثاني لقاء مع شركاء أو عملاء يتضمن مفاوضات وله هدف تجاري. والثالث لقاء غير رسمي للفريق بعد العمل، قد تساهم الشركة في تمويله، لكنه يظل مبادرة من الموظفين.
من ينبغي أن يدفع تكلفة فعالية الشركة؟
من الخيارات العملية الاتفاق مسبقًا على الدفع مع صاحب المبادرة. فهذا ترتيب بالاتفاق لا ينشئ بحد ذاته التزامًا قانونيًا بتمويل النشاط. إذا نظمت الشركة الفعالية باعتبارها جزءًا من ثقافتها الداخلية، فتُدفع تكلفتها من أموال الشركة. أما إذا كان اللقاء «للفريق نفسه» وبمبادرة منه، فيمكن توزيع المصروفات بين المشاركين.
كثيرًا ما يُستخدم في العمل نموذج مختلط. تدفع الشركة تكلفة الأساسيات، مثل المكان والطعام ومقدم الفعالية. ويدفع الموظفون تكلفة الخيارات الشخصية الإضافية، مثل اصطحاب مرافق أو طاولة منفصلة أو حفل لاحق للفعالية أو طلب شخصي لمشروبات كحولية. والعنصر الحاسم هو الطوعية. فإذا تحولت المساهمات إلى تحصيل إلزامي، سرعان ما يتوتر جو الفريق.
تتوقف المعالجة الضريبية لمصروفات النشاط على الولاية القضائية والغرض منه والمشاركين فيه وطريقة الدفع. راجعوا المحاسب مسبقًا، وفق ظروف الشركة، بشأن إمكانية احتساب التكاليف وكيفية التعامل مع الضرائب والاشتراكات الإلزامية المرتبطة بالمصروفات الشخصية.
طرق دفع تكلفة فعالية الشركة
فيما يلي طرق غالبًا ما تعمل دون خلافات. اختاروا ما يناسب حجم فريقكم ودرجة الرسمية.
| الطريقة | من يدفع؟ | كيف تسجلونها؟ | ما المشكلات المحتملة؟ |
|---|---|---|---|
| 1) تتحمل الشركة التكلفة كاملة | الشركة | تقدير موحد للتكاليف، ومسؤول واحد، ودفع ببطاقة الشركة، ومستندات مؤيدة لإتمام المعاملات | تدخل مصروفات «شخصية» ضمن الفاتورة المشتركة |
| 2) ميزانية لكل شخص | الشركة | حد لكل مشارك + قائمة بما يشمله هذا الحد | خلافات حول «من حضر لساعة واحدة» و«من اصطحب مرافقًا» |
| 3) تدفع الشركة الأساسيات ويدفع المشاركون الإضافات | دفع مختلط | ميزانيتان: «مشتركة» و«شخصية»، مع مدفوعات منفصلة | اختلاط المدفوعات في إيصال واحد دون تفصيل |
| 4) صندوق القسم | الشركة | تخصيص مبالغ شهرية لصندوق القسم، ثم الإنفاق بقرار من مديره | غياب قواعد تحدد أوجه إنفاق الصندوق والجهة التي توافق عليها |
| 5) مساهمة طوعية من المشاركين | الموظفون | جمع شفاف للمساهمات + تقرير بالمصروفات + إعادة المتبقي أو ترحيله للنشاط التالي | «جُمعت الأموال لغرض وأُنفقت على غرض آخر» |
كيف تسجلون المصروفات دون فقدان الإيصالات؟
هناك مشكلة معتادة في فعاليات الشركات: تُنفق الأموال، ثم يبدأ البحث عن الإيصالات ومحاولة تذكر من دفع مقابل كل شيء عبر المحادثة. ويمكن معالجة ذلك بتعيين مسؤول واحد واعتماد وتيرة بسيطة ومنتظمة للتسجيل.
يلزم وجود مسؤول عن الميزانية وتسلسل واضح للإجراءات:
- اعتمدوا شكل النشاط وصفته: فعالية للشركة أم مبادرة من الفريق.
- أعدّوا تقديرًا للتكاليف حسب البنود: المكان والطعام والمشروبات والبرنامج والنقل والتصوير الفوتوغرافي/الفيديو والهدايا وغيرها.
- حددوا قواعد الخيارات الشخصية: اصطحاب مرافق، والطلبات المنفصلة، والحفل اللاحق، والأنشطة الإضافية.
- حددوا طريقة الدفع: بطاقة الشركة، أو فاتورة من المتعهد، أو تسليم عهدة مالية إلى المسؤول.
- سجّلوا كل دفعة في يوم دفعها وأرفقوا المستند المؤيد، مثل إيصال أو فاتورة أو محضر استلام.
- قارنوا المخطط بالفعلي: كم بلغ الإنفاق في كل بند ولماذا.
- أعدّوا تقريرًا نهائيًا للإدارة أو للفريق يوضح المبلغ الإجمالي والمتبقي ومن دفع تكلفة الخيارات الشخصية.
إذا ظهرت مصروفات شخصية لأشخاص محددين، مثل تذكرة باسم شخص أو قسيمة بقيمة محددة أو عملية شراء فردية، فمن المناسب تمييزها على نحو منفصل في السجلات، والاستفسار مسبقًا من المحاسب عن كيفية توثيق الشركة لهذه المصروفات.
أين يمكن تسجيل المصروفات؟
يتوقف اختيار الأداة على الهدف. إذا كان المطلوب تقديم تقرير صادق للفريق، فسيكفي جدول بيانات. أما إذا أردتم متابعة المدفوعات والعهد المالية والمستندات، فسيكون من الأسهل استخدام نظام يجمع المصروفات والمستندات المؤيدة والمسؤولين عنها في مكان واحد.
فيما يلي خيارات تلائم عادة فعاليات الشركات:
| الأداة | متى تناسب الاستخدام؟ | ما الذي ينبغي التحقق منه؟ |
|---|---|---|
| جدول بيانات (Excel / Google Sheets) | فريق صغير وعدد محدود من المتعاقدين | الانتظام في إدخال البيانات وحفظ النسخ الممسوحة ضوئيًا من الإيصالات والفواتير |
| البنك + بطاقات الشركة | مدفوعات صغيرة كثيرة مع الحاجة إلى متابعة الحدود | الفئات والتعليقات على العمليات ورفع الإيصالات وأدوار المستخدمين |
| نظام محاسبي | الحاجة إلى إثبات المصروفات محاسبيًا وجمع المستندات المؤيدة | اكتمال مستندات إتمام المعاملات وتقارير تسوية السلف |
| خدمة محاسبة إدارية حسب المشاريع | الفعالية جزء من المصروفات المنتظمة للشركة، مع الحاجة إلى مقارنة المخطط بالفعلي والشفافية | بنود المصروفات والعهد المالية ومرفقات العمليات والتقارير |
إذا أردتم إدارة الفعالية بوصفها «مشروعًا داخليًا» واضحًا، فمن الخيارات المريحة إنشاء مشروع مستقل باسم «فعالية الشركة 2026» في تطبيق 101، وإدارته كأي ميزانية أخرى: التخطيط من خلال تقدير التكاليف، وإثبات المصروفات الفعلية بالتقارير، وتسجيل تسليم الأموال بصورة منفصلة. ويمكن إرفاق المستندات المؤيدة بالأحداث. وترد الفروق بين تقدير التكاليف والتقرير واستلام الأموال والتحويل في الدليل الخاص بأنواع الأحداث (باللغة الروسية). وللاطلاع على شرح مفصل لنهج «المخطط + الفعلي + الالتزامات»، راجعوا المقال عن ميزانية المشروع (باللغة الروسية).
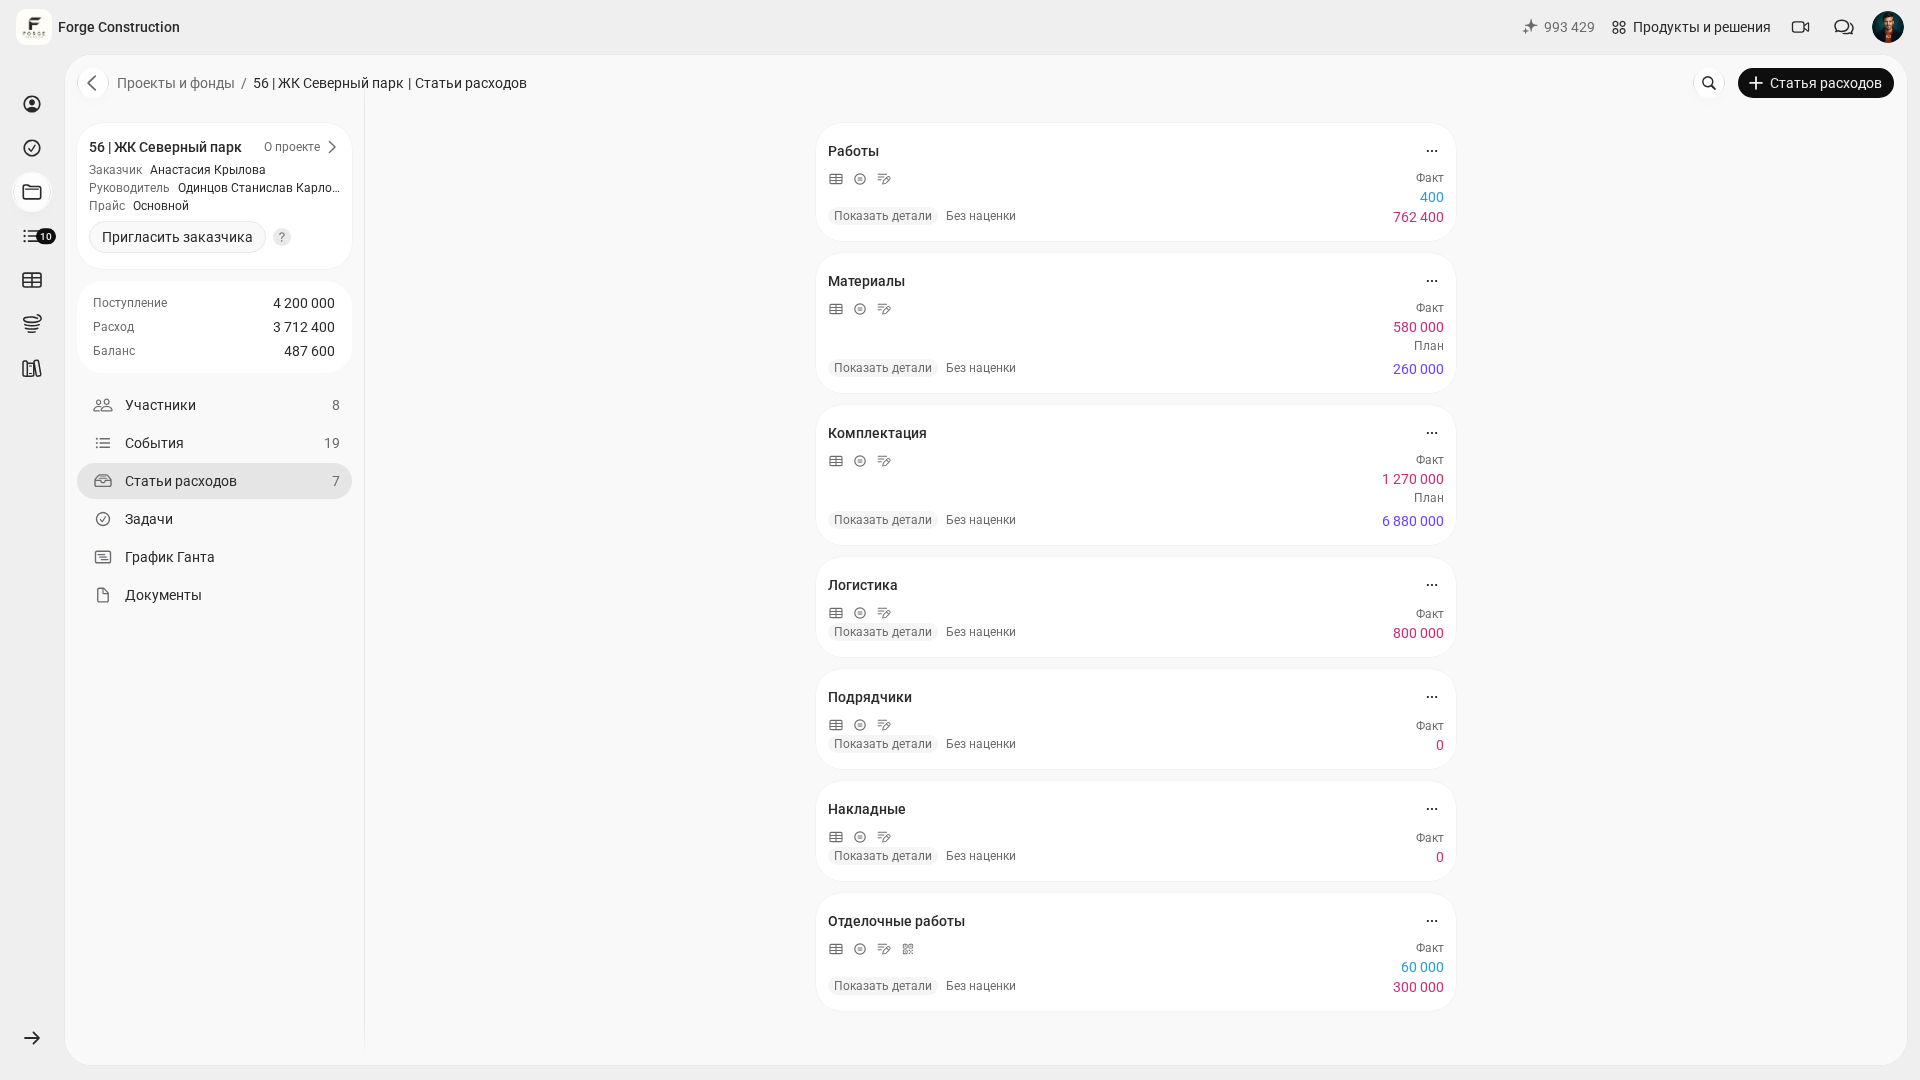
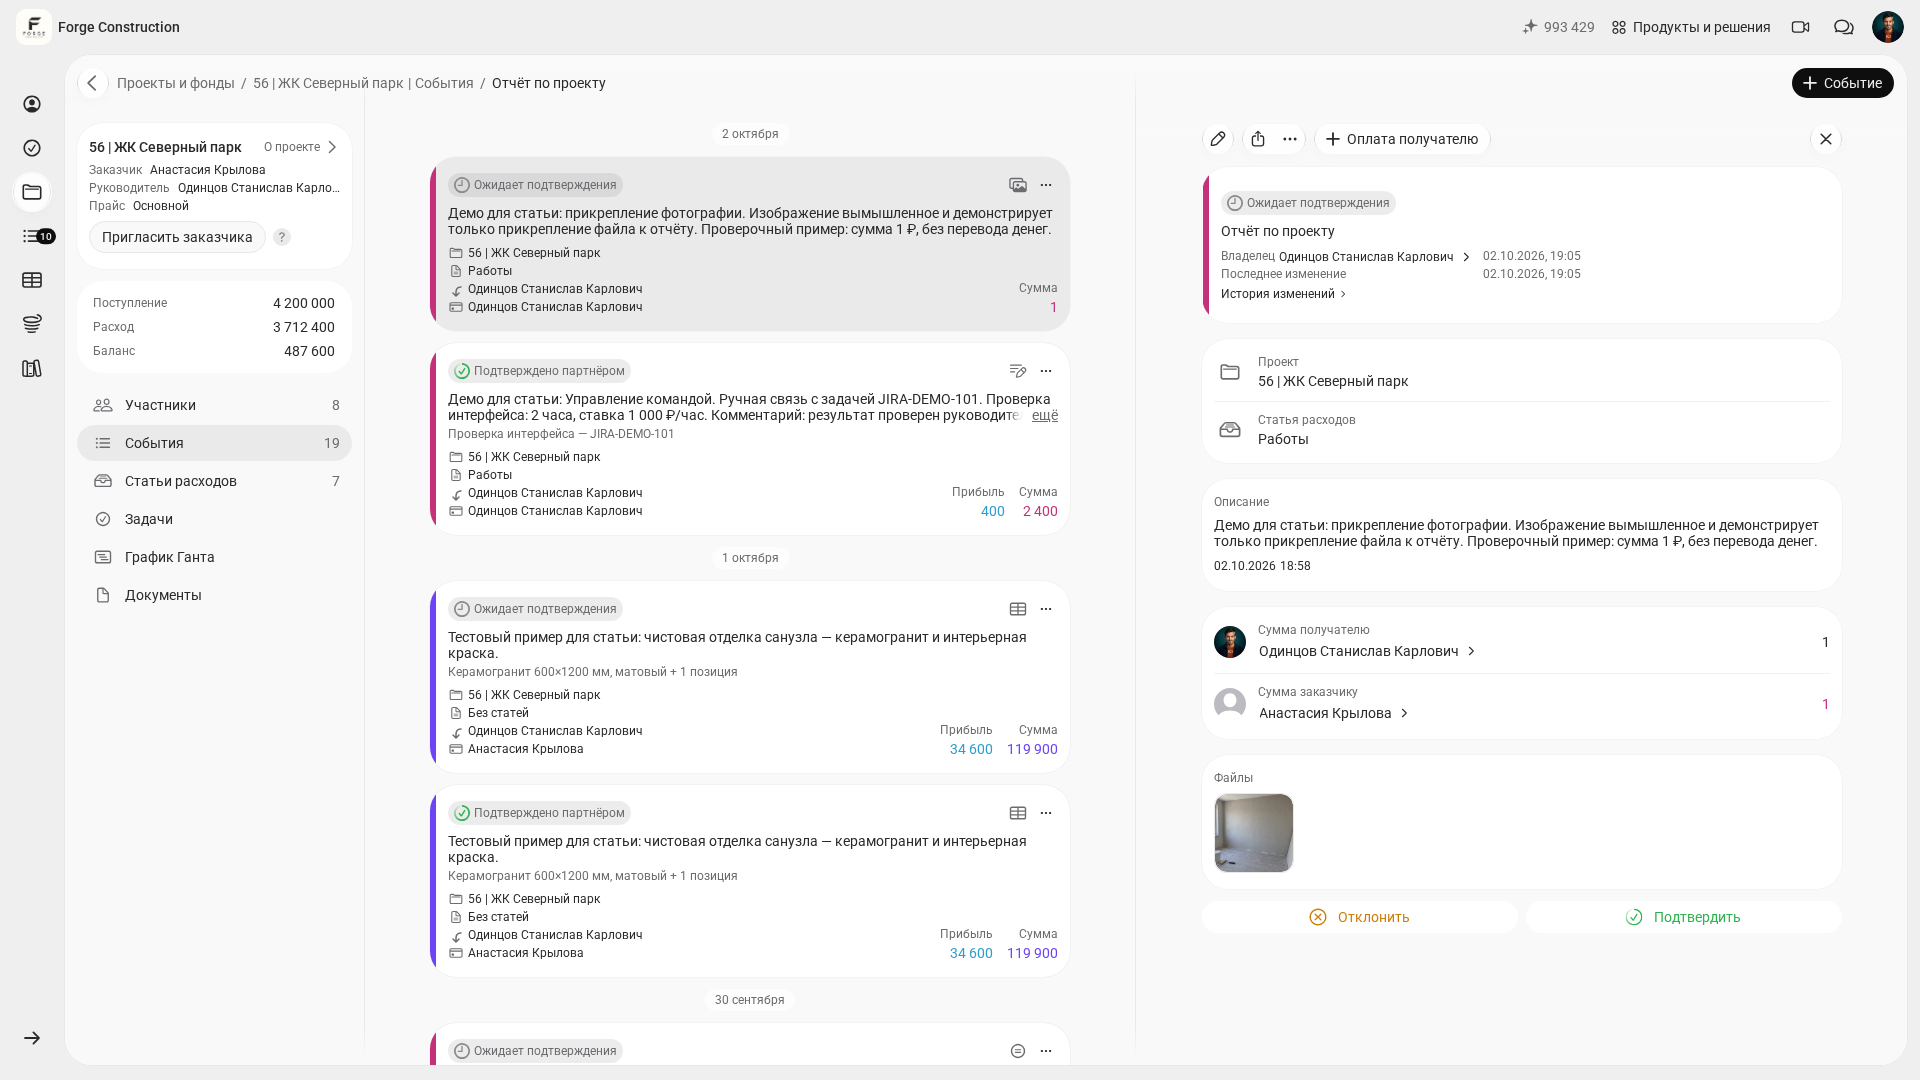
لعمليات الشراء بالأموال المسلّمة مسبقًا، استخدموا في 101 نوع الحدث المستقل «تحويل أموال العهدة للمشروع». فهو يوضح لمن سُلّمت الأموال ومقدارها. سجّلوا عملية الشراء الفعلية في تقرير منفصل للمشروع نفسه؛ فلا حاجة إلى تكرار التحويل إذا كانت الأموال قد سُلّمت بالفعل. وبعد التسجيل، تحقّقوا من حالات الأحداث وأرصدة المستلم في المشروع المعني: فحفظ التقرير وحده لا يؤكد بعد تسوية العهدة. لمزيد من التفاصيل، راجعوا كيفية تسليم عهدة مالية وتسجيل المشتريات (باللغة الروسية).
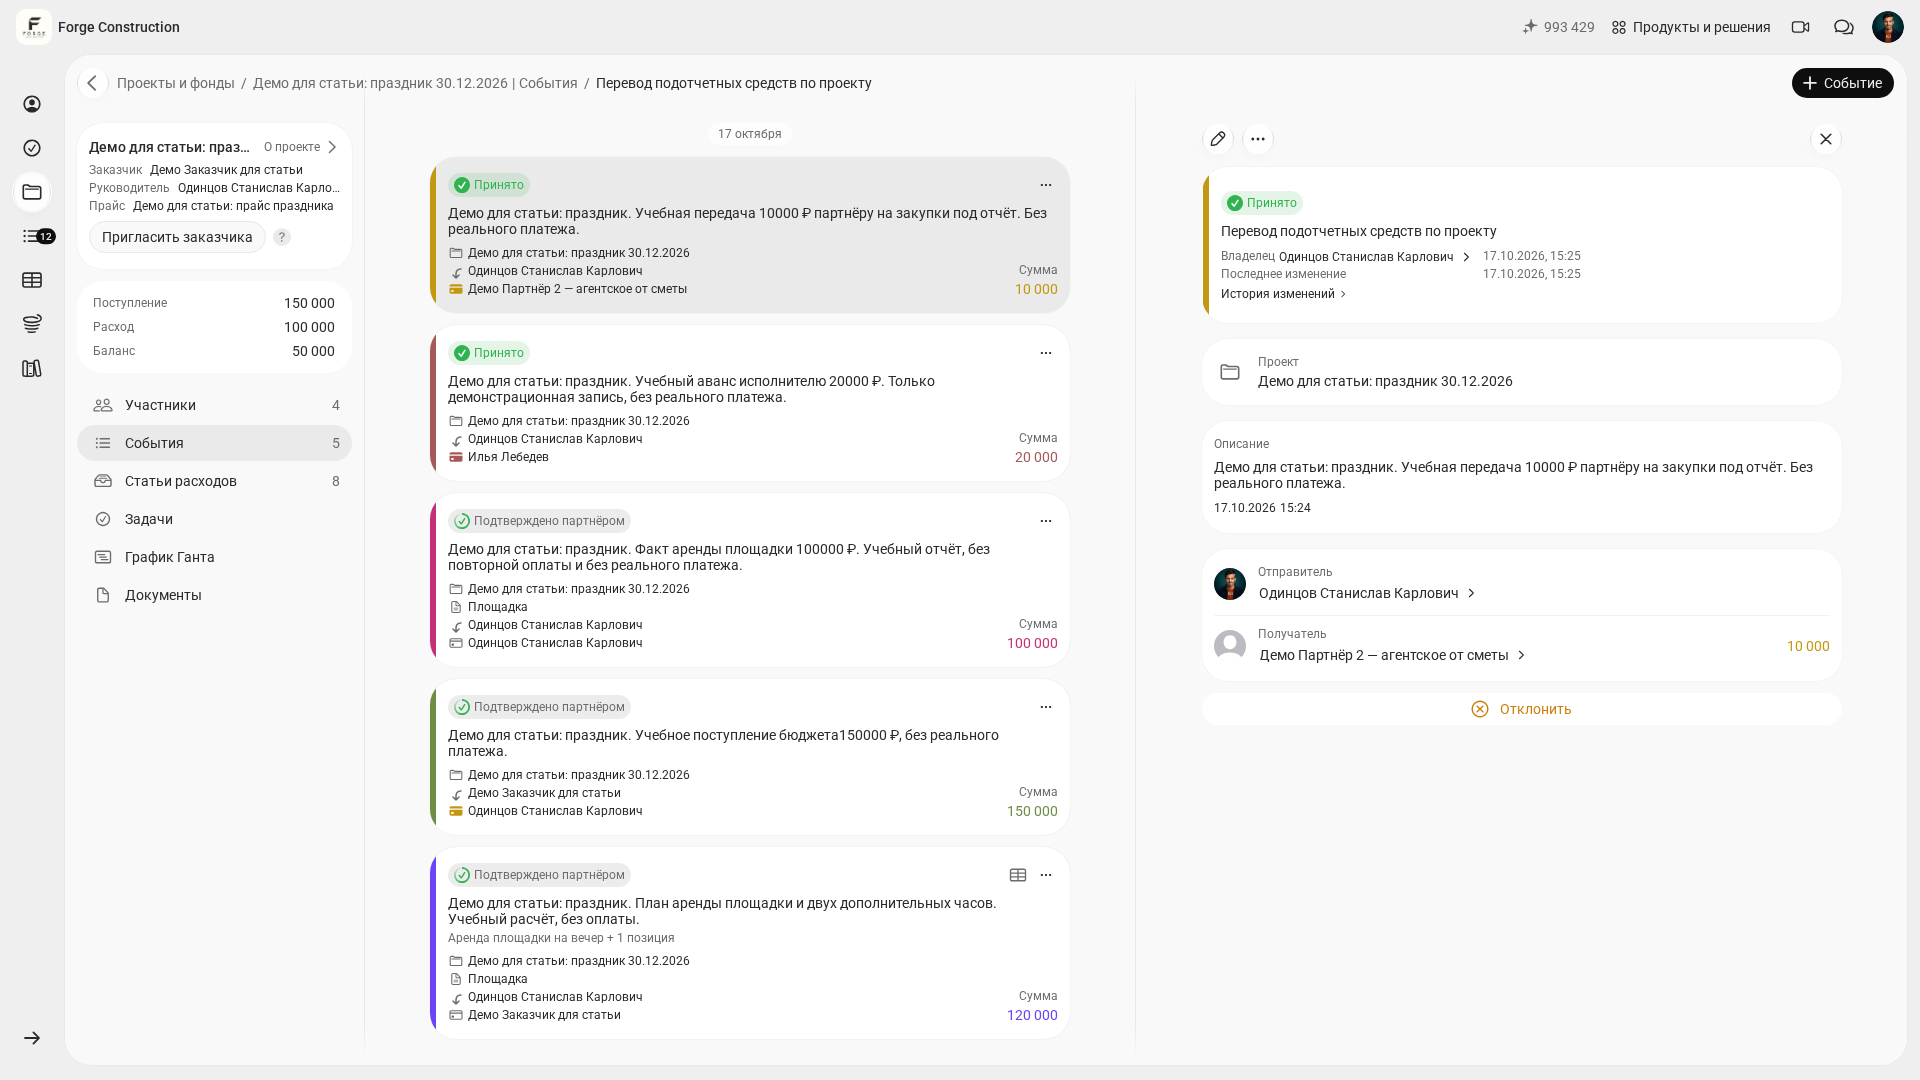
إذا دُفعت تكلفة الفعالية من أموال الشركة المشتركة، فيمكن تسجيلها مع المصروفات العامة الأخرى دون خلطها بميزانيات المشاريع. ولمراجعة مفهوم هذه المصروفات والفصل بين «مصروفات المشاريع» و«مصروفات الشركة»، يمكنكم الرجوع إلى المقال عن المصروفات العامة.
من المزايا الأخرى للنظام القائم على المشاريع أن التقرير يستند إلى الوقائع: من دفع، وما الذي اشتُري، وأي مستند أُرفق. وهذا هو المبدأ نفسه الذي يساعد على تنظيم بيانات الإدارة في الشركة بدلًا من إعادة جمعها من محادثات وملفات كثيرة. وإذا كان الموضوع يهمكم، فراجعوا التحليل عن بيانات الإدارة (باللغة الروسية).
إذا أردتم مناقشة تسجيل مصروفات الفريق من خلال مثالكم الخاص، ندعوكم إلى عرض توضيحي لتطبيق 101.
قائمة التحقق قبل الدفع:
- من الواضح ما إذا كان النشاط فعالية للشركة أم مبادرة من الفريق.
- توجد ميزانية ومسؤول لديه صلاحية الموافقة على المصروفات.
- سُجّل ما يدخل في الفاتورة المشتركة وما يُعد خيارًا شخصيًا إضافيًا.
- تُستخدم طريقة دفع واضحة: بطاقة أو فاتورة أو عهدة مالية.
- لكل مصروف مستند مؤيد، مثل إيصال أو فاتورة أو محضر استلام.
- تُميّز المصروفات الشخصية، إن وُجدت، على نحو منفصل، مثل التذاكر الاسمية والقسائم.
- بعد النشاط، أُنجزت مقارنة المخطط بالفعلي، وأُعدّ التقرير النهائي، وسُجّل المتبقي.