La pregunta «¿Aportamos entre todos para el evento de empresa?» parece inofensiva. En la práctica, suele acabar en una discusión: cuánto pone cada uno, qué está incluido, quién lo aprueba, por qué una persona paga por dos y dónde están los recibos.
Desde el punto de vista de la gestión, un evento de empresa tiene una distinción sencilla: es un gasto de la compañía o un gasto voluntario del equipo. En cuanto esto deja de estar claro, el dinero empieza a deteriorar las relaciones más deprisa que cualquier brindis desafortunado.
A continuación encontrará varias formas prácticas de organizar el pago y una selección de herramientas para registrar el presupuesto, los pagos y la documentación justificativa final. Así, el evento sigue siendo una ocasión para el equipo y el dinero deja de dar pie a discusiones.
Contenido:
¿Qué se entiende por evento de empresa?
La expresión «evento de empresa» abarca distintos formatos. De ellos dependen tanto la respuesta a quién paga como la forma de documentar los gastos.
Los tres escenarios más habituales son los siguientes. El primero es una actividad para el personal: una celebración de Año Nuevo, el aniversario de la empresa o una salida de verano. El segundo es una reunión con socios o clientes que incluye negociaciones y tiene una finalidad comercial. El tercero es una reunión informal del equipo después del trabajo, a la que la empresa puede contribuir económicamente y que sigue siendo una iniciativa del personal.
¿Quién debe pagar el evento de empresa?
Una opción práctica es acordar el pago de antemano con quien propone el evento. Se trata de un acuerdo que, por sí solo, no establece una obligación legal de pagarlo. Si la empresa organiza el evento como parte de su cultura interna, se paga con fondos de la compañía. Si es una reunión «por cuenta propia» a iniciativa del equipo, los gastos pueden repartirse entre quienes participan.
En la práctica empresarial suele utilizarse un modelo mixto. La empresa paga lo básico: el espacio, la comida y el presentador. El personal paga los extras personales: un acompañante, una mesa aparte, la fiesta posterior al evento o un pedido individual de bebidas alcohólicas. Lo esencial es que la aportación sea voluntaria. Cuando las aportaciones se convierten en una recaudación obligatoria, el ambiente se deteriora rápidamente.
El tratamiento fiscal de los gastos del evento depende de la jurisdicción, su finalidad, las personas que participan y la forma de pago. Consulte de antemano con el profesional responsable de la contabilidad si los gastos pueden reconocerse a efectos fiscales y qué impuestos y cotizaciones obligatorias corresponden a los gastos personales, según las circunstancias de la empresa.
Formas de pagar un evento de empresa
Estas son las fórmulas que suelen funcionar sin conflictos. Elija según el tamaño del equipo y el grado de formalidad.
| Modalidad | ¿Quién paga? | ¿Cómo registrarlo? | ¿Qué puede salir mal? |
|---|---|---|---|
| 1) La empresa paga todo | La empresa | Un presupuesto único, una persona responsable, pago con tarjeta de empresa y documentación justificativa final | Se incluyen gastos «personales» en la cuenta común |
| 2) Presupuesto por persona | La empresa | Un límite por participante y una lista de lo que incluye | Discusiones sobre «quién solo estuvo una hora» y «quién llevó acompañante» |
| 3) La empresa paga lo básico y los participantes pagan los extras | Pago mixto | Dos presupuestos, «común» y «personal», con pagos separados | Se mezclan pagos en un mismo recibo sin desglosarlos |
| 4) Fondo del departamento | La empresa | Aportaciones mensuales al fondo del departamento y uso posterior por decisión de la persona que lo dirige | No hay reglas sobre el destino del fondo ni sobre quién aprueba los gastos |
| 5) Aportación voluntaria de los participantes | El personal | Recaudación transparente, informe de gastos y devolución del sobrante o reserva para el siguiente evento | «Se recaudó para una cosa y se gastó en otra» |
¿Cómo registrar los gastos sin perder los recibos?
Hay un fallo habitual en los eventos de empresa: el dinero ya se ha gastado y entonces empieza la búsqueda de recibos y la reconstrucción, por el chat, de quién pagó cada cosa. Para evitarlo, basta con asignar una responsabilidad y mantener una rutina sencilla de registro.
Hace falta una persona responsable del presupuesto y un orden claro de actuación:
- Aprobar el formato y el carácter del evento: actividad de la empresa o iniciativa del equipo.
- Preparar el presupuesto por partidas: espacio, comida, bebidas, programa, transporte, fotografía y vídeo, regalos y otros gastos.
- Establecer las reglas para los extras personales: acompañantes, pedidos individuales, fiesta posterior al evento y actividades adicionales.
- Definir la forma de pago: tarjeta de empresa, factura del proveedor o entrega de fondos a justificar a la persona responsable.
- Registrar cada pago el mismo día y adjuntar su justificante: recibo, factura o acta de aceptación.
- Comparar lo presupuestado con lo real: cuánto se gastó en cada partida y por qué.
- Preparar un informe final para la dirección o el equipo: importe total, sobrante y quién pagó los extras personales.
Si surgen gastos personales para personas concretas, como una entrada nominativa, un vale con un importe determinado o una compra individual, conviene identificarlos por separado en el registro y consultar de antemano con el profesional responsable de la contabilidad cómo documenta la empresa estos gastos.
¿Dónde llevar el registro de gastos?
La elección de la herramienta depende del objetivo. Si solo necesita presentar un informe transparente al equipo, una hoja de cálculo será suficiente. Si necesita controlar pagos, fondos a justificar y documentos, resulta más cómoda una solución que reúna los gastos, los justificantes y las personas responsables.
Estas son las opciones que suelen resultar adecuadas para un evento de empresa:
| Herramienta | ¿Cuándo resulta adecuada? | ¿Qué conviene revisar? |
|---|---|---|
| Hoja de cálculo (Excel / Google Sheets) | Equipo pequeño y pocos proveedores | Constancia al introducir los datos y conservación de los recibos y facturas escaneados |
| Banco y tarjetas de empresa | Muchos pagos pequeños y necesidad de controlar los límites | Categorías, comentarios en las operaciones, carga de recibos y roles |
| Sistema contable | Necesidad de contabilizar los gastos y reunir la documentación justificativa | Documentación justificativa final completa y liquidaciones de anticipos para gastos |
| Servicio de contabilidad de gestión por proyectos | El evento forma parte de los gastos habituales de la empresa y se necesita transparencia y comparar lo previsto con lo real | Partidas de gastos, fondos a justificar, archivos adjuntos a las operaciones e informes |
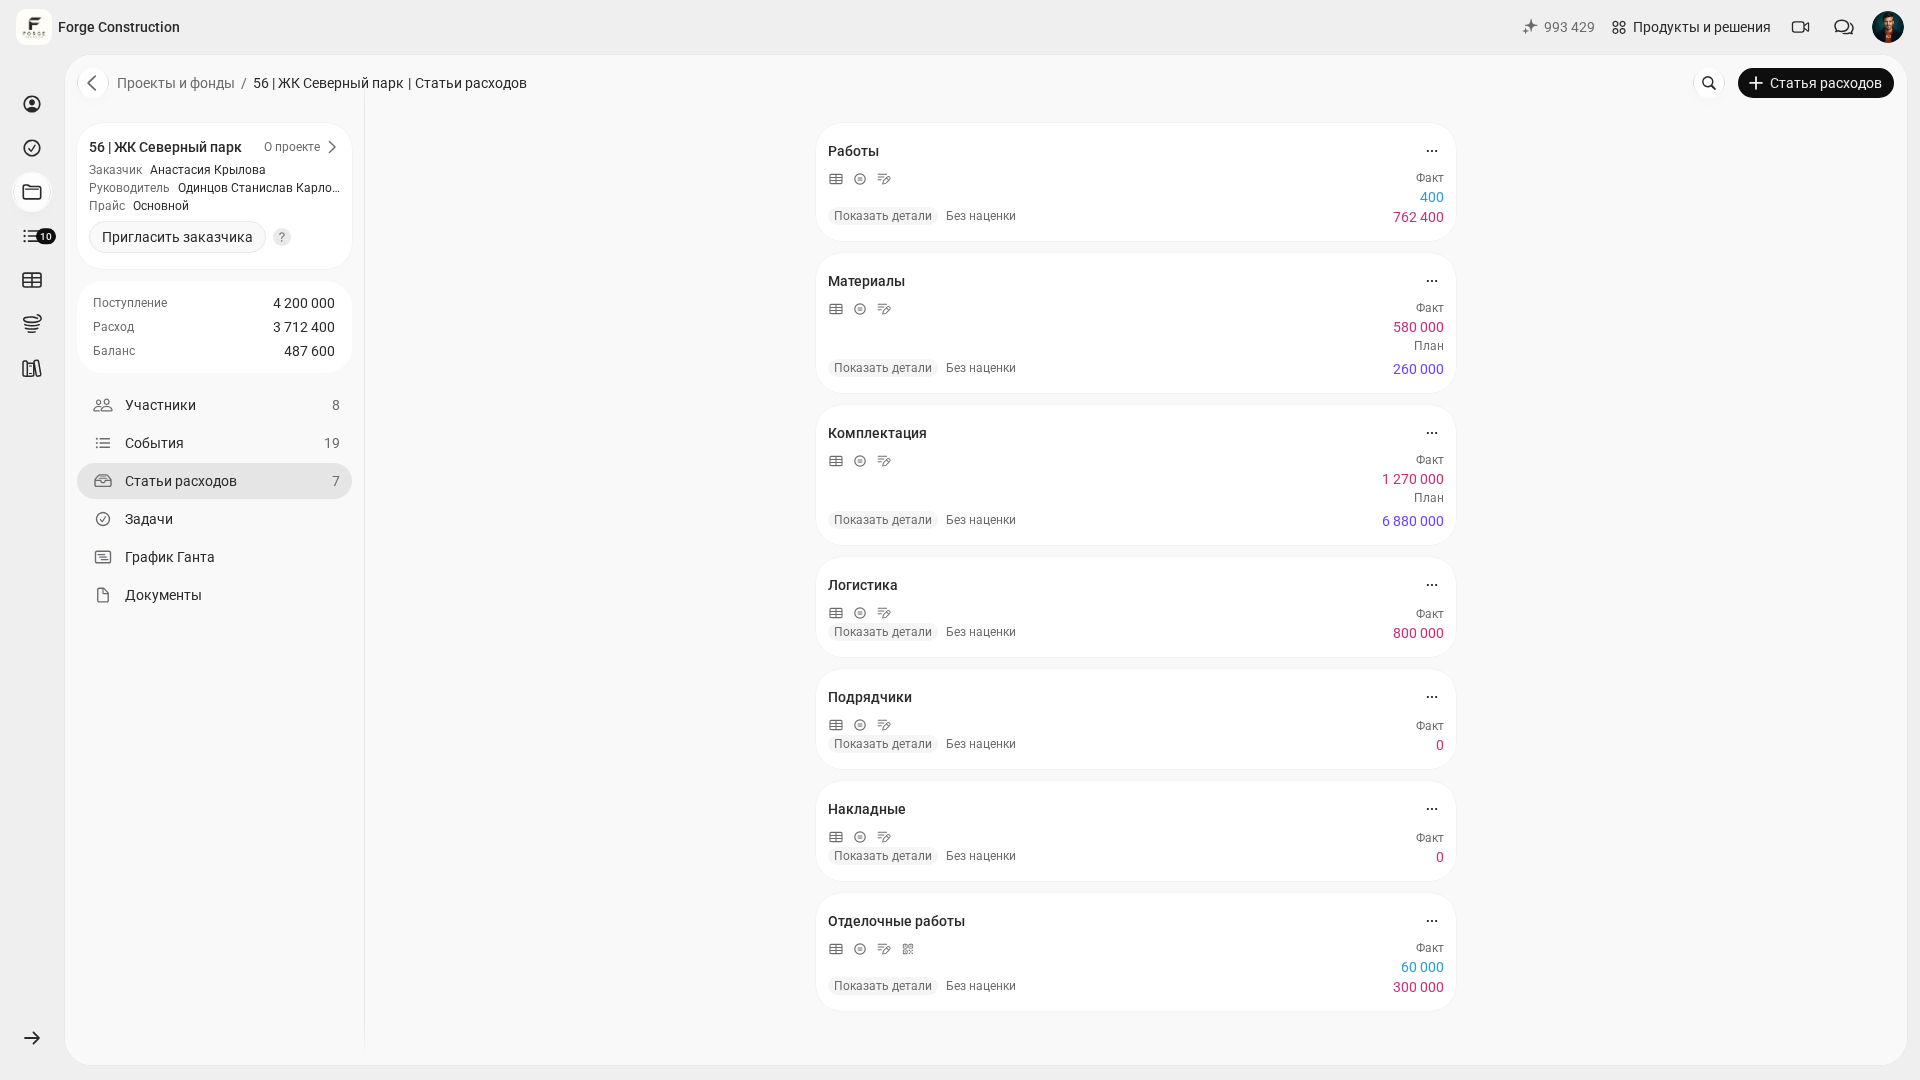
Si desea gestionar el evento como un «proyecto interno» claro, una opción cómoda es crear un proyecto independiente llamado «Evento de empresa 2026» en la Aplicación 101 y llevarlo como cualquier otro presupuesto: planificar con un presupuesto, registrar los gastos reales mediante informes y llevar por separado el registro de las entregas de dinero. A los eventos se les pueden adjuntar justificantes. Las diferencias entre presupuesto, informe, ingreso y transferencia se explican en la ayuda sobre los tipos de eventos (en ruso). La lógica «planificación + datos reales + obligaciones» se desarrolla en el artículo sobre el presupuesto de un proyecto (en ruso).
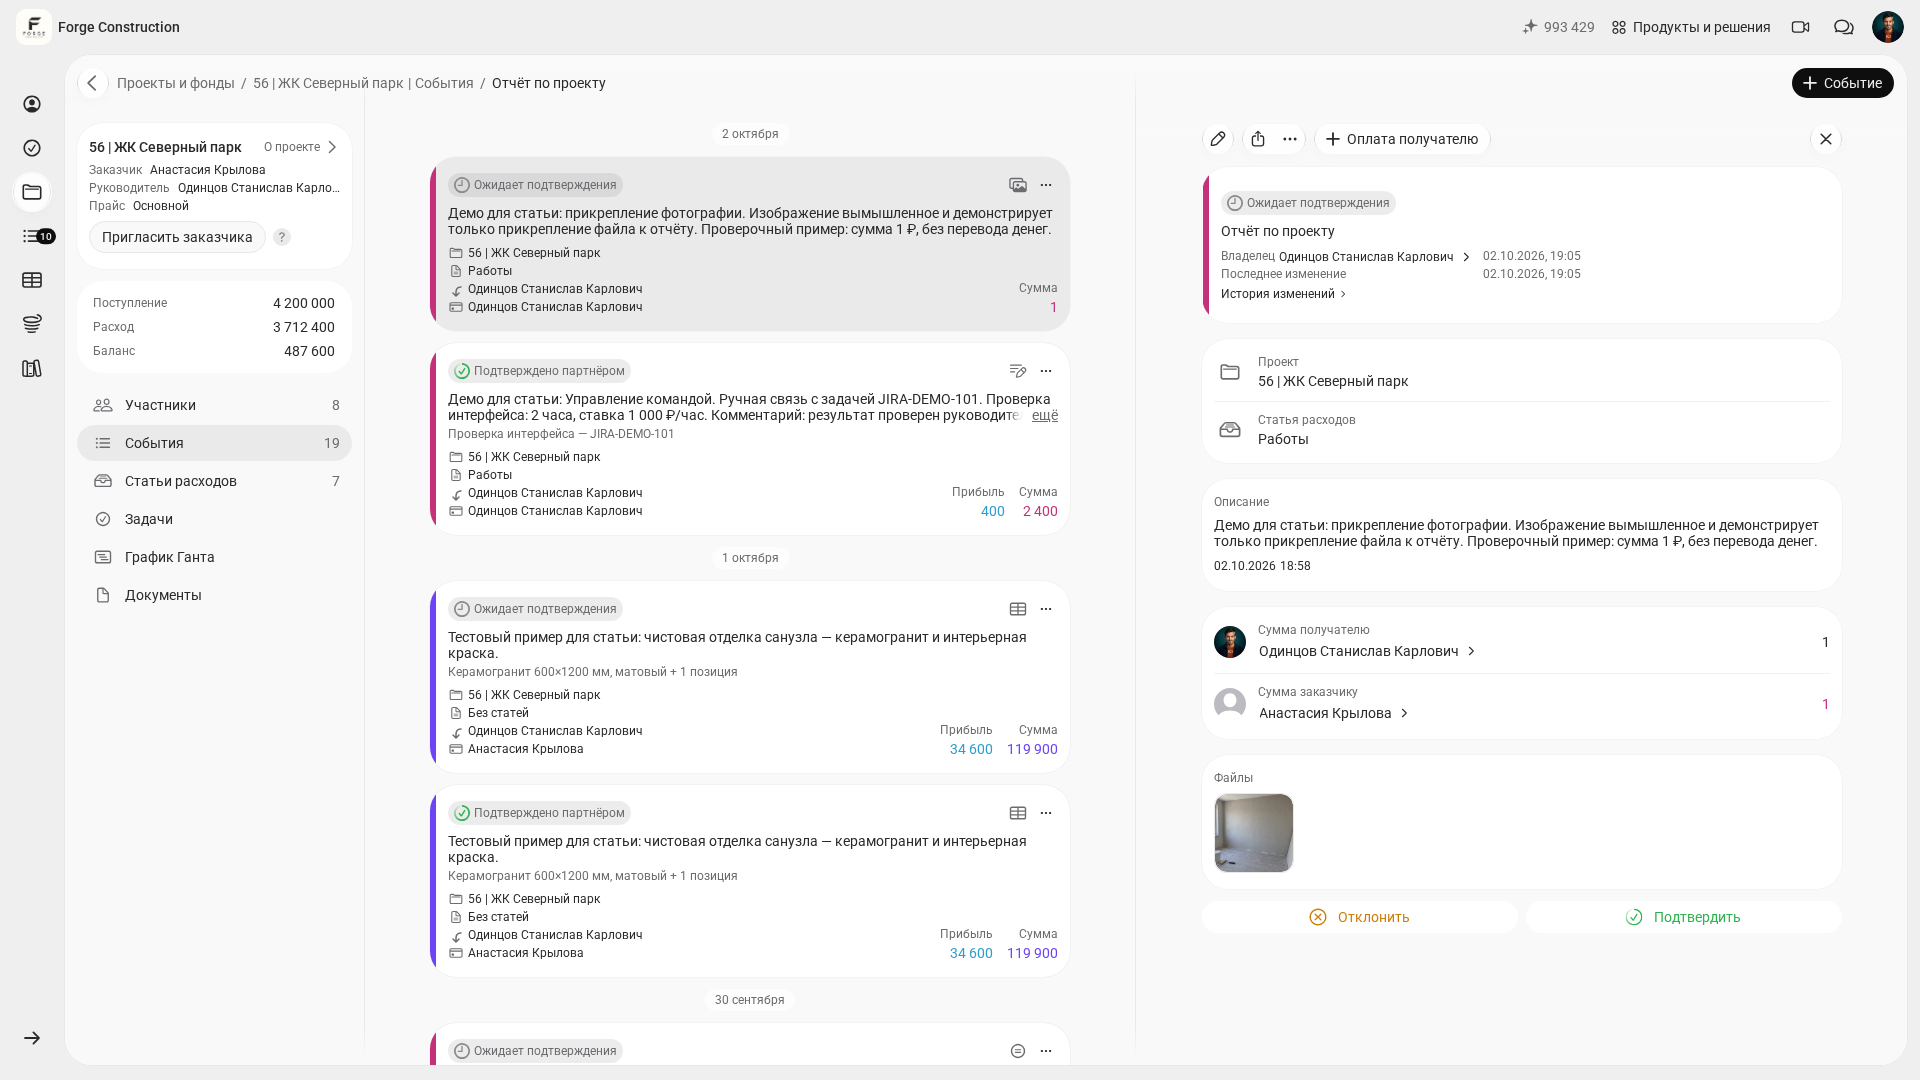
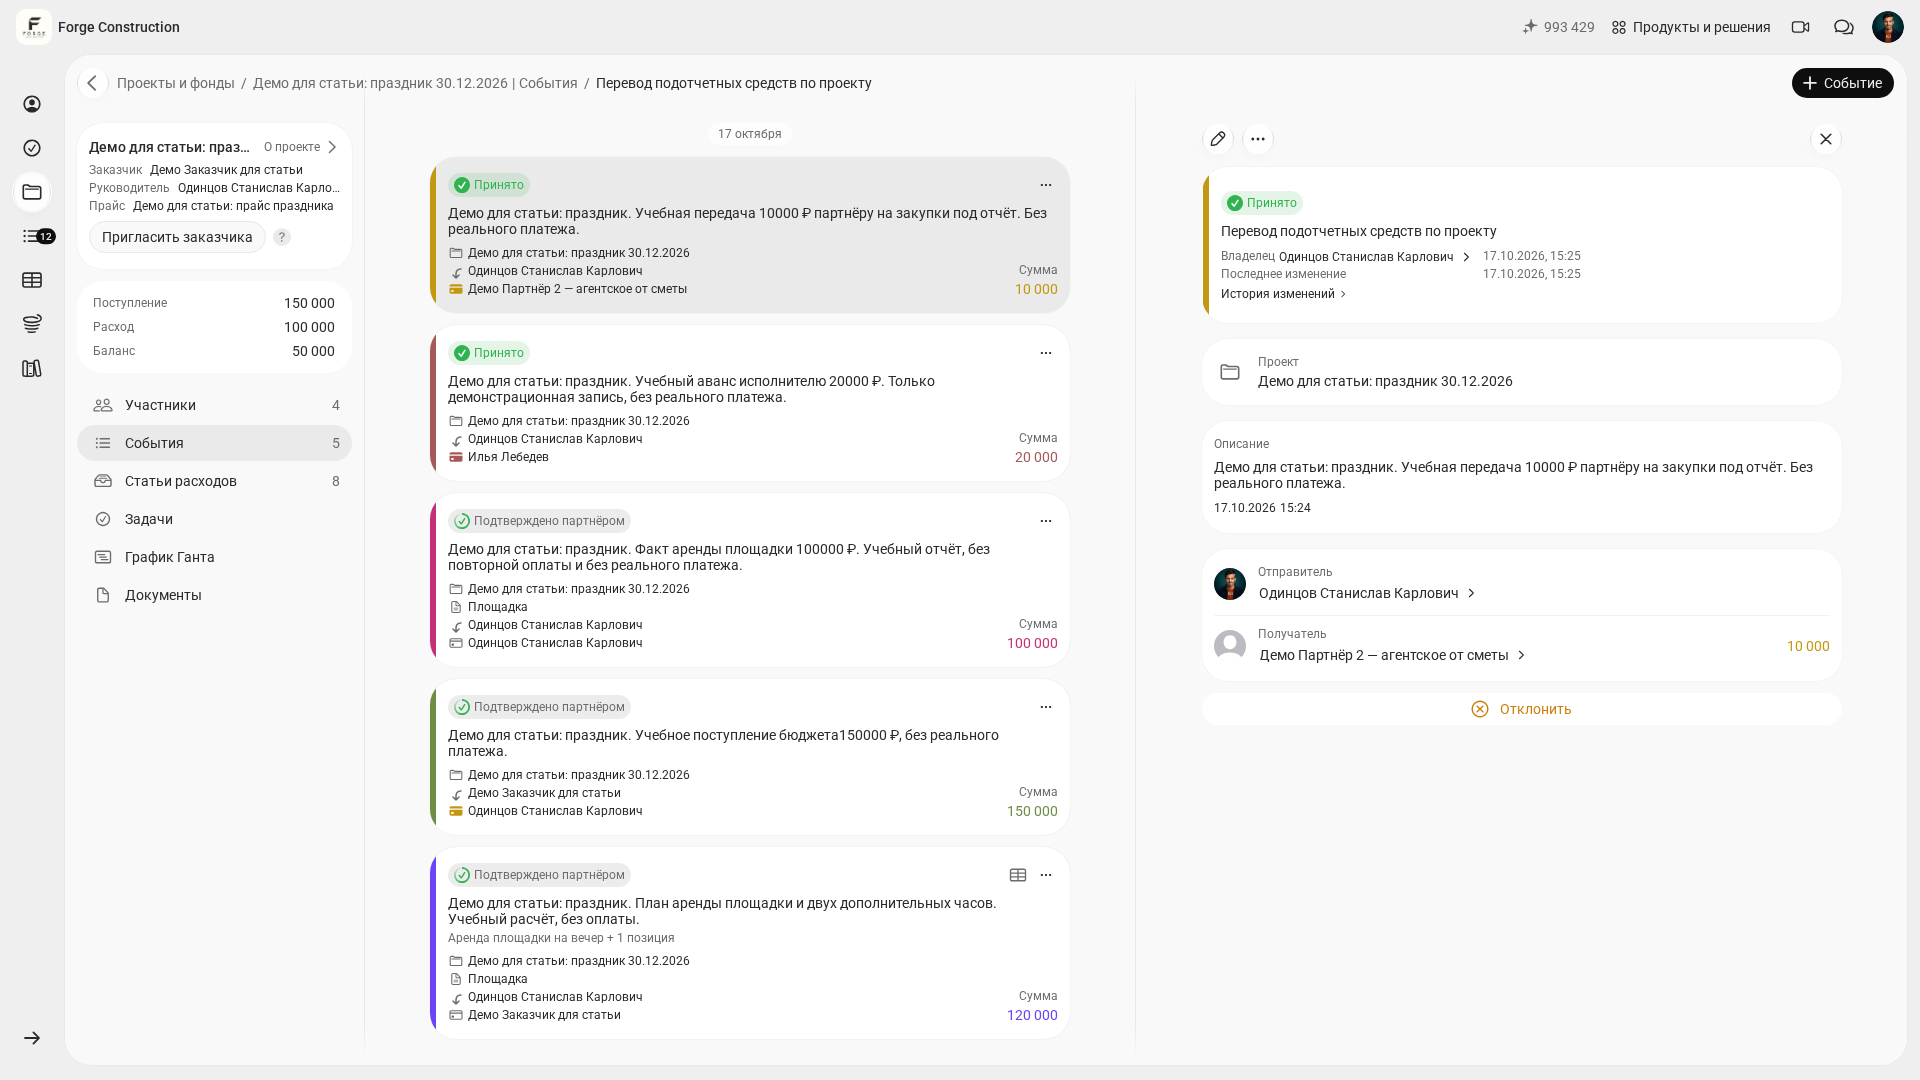
Para las compras con dinero ya entregado, utilice en 101 el tipo de evento específico «Transferencia de fondos a justificar del proyecto». Este muestra a quién se entregó el dinero y cuánto recibió. Registre la compra real mediante un Informe independiente del mismo proyecto; si el dinero ya se ha entregado, no hace falta repetir la transferencia. Después de registrarlo, compruebe los estados de los eventos y los saldos del destinatario en el proyecto correspondiente: un Informe guardado, por sí solo, todavía no confirma que se hayan justificado y liquidado los fondos entregados. Más información en cómo entregar fondos a justificar y registrar la compra (en ruso).
Si el evento se paga con fondos generales de la empresa, puede registrarse junto con los demás gastos generales, sin mezclarlo con los presupuestos de los proyectos. Para entender estos gastos y la separación entre «gastos de los proyectos» y «gastos de la empresa», puede consultar el artículo sobre los gastos generales.
Otra ventaja de un sistema por proyectos es que el informe se construye a partir de datos reales: quién pagó, qué se compró y qué documento se adjuntó. Es el mismo principio que ayuda a mantener en orden los datos de gestión de la empresa, sin tener que reconstruirlos a partir de una decena de chats y archivos. Si le interesa el tema, puede consultar el análisis sobre los datos de gestión (en ruso).
Si desea analizar el registro de los gastos del equipo con su propio ejemplo, le invitamos a una demostración de la Aplicación 101.
Lista de comprobación antes de pagar:
- Está claro si se trata de una actividad de la empresa o de una iniciativa del equipo.
- Hay un presupuesto y una persona responsable con autoridad para aprobar los gastos.
- Está registrado qué entra en la cuenta común y qué se considera un extra personal.
- Se utiliza una forma de pago clara: tarjeta, factura o fondos a justificar.
- Cada gasto tiene un justificante: recibo, factura o acta de aceptación.
- Los gastos personales, si los hay, están identificados por separado: entradas nominativas y vales.
- Después del evento se han comparado las cifras previstas con las reales, se ha preparado el informe final y se ha registrado el sobrante.