В проектном бизнесе деньги и работы движутся параллельно: аванс пришёл, материалы купили, подрядчику выдали подотчёт, этап закрыли, допработы согласовали, оплату задержали. Если факты по этим событиям живут в чатах, выписках и голове руководителя, управленческие данные начинают запаздывать.
Когда записи появляются с задержкой, вы можете поздно заметить перерасход, нехватку денег перед выплатами или убыток после переделок. Своевременный ввод помогает раньше поставить вопрос о расхождении; для решения ещё нужны проверка документов, полноты затрат и сроков оплат.
Ниже разберём, что такое управленческие данные, какой минимум нужен руководителю проектного бизнеса, как выстроить сбор и чем здесь помогает Приложение 101.
Содержание:
- Что такое управленческие данные?
- Какие управленческие данные нужны руководителю проектного бизнеса?
- Три базовых отчёта: ДДС, ОПиУ, баланс
- Почему управленческие данные не сходятся?
- Как организовать сбор управленческих данных?
- Как Приложение 101 помогает собирать управленческие данные?
- Первая неделя: как запустить сбор данных в 101?
Что такое управленческие данные?
Управленческие данные — это факты о проекте и компании, собранные так, чтобы руководитель мог отвечать на прикладные вопросы: сколько заработали, где деньги, кто кому должен, что выбивает бюджет, что стоит менять в цене и процессе. Эти данные живут рядом с бухгалтерией и дополняют её управленческим взглядом: по проектам, направлениям, руководителям, статьям расходов.
В проектном бизнесе данные удобно собирать вокруг проекта как отдельной единицы учёта. В Приложении 101 можно сопоставлять внесённые поступления, расходы и баланс проекта. Состав записей нужно проверять: движение денег и остаток по операциям сами по себе не показывают прибыль. Финансовый баланс компании — отдельный отчёт об активах, обязательствах и капитале на выбранную дату.
Какие управленческие данные нужны руководителю проектного бизнеса?
Минимальный набор управленческих данных зависит от масштаба бизнеса. Руководителю нужны сведения о прибыльности, движении денег во времени и обязательствах. Дополнительные показатели выбирайте под решения о цене, загрузке, росте и контроле маржи; заранее согласуйте их состав и правила расчёта.
Собрав этот минимум по общим правилам, можно раз в неделю проверять, на каких проектах растут затраты, какие работы дают маржу, какие данные нужны для оценки руководителей проектов и сколько денег доступно с учётом обязательств. Например, для пилота можно выбрать 2–4 недели регулярного ввода и сверки. Это пример срока организации работы; достаточность данных и результат зависят от длительности проектов, полноты записей и действий команды.
- Экономика проекта: план и факт по статьям, себестоимость, маржинальность и прибыль с согласованным составом доходов, затрат и периодом.
- Деньги проекта: фактические поступления и выплаты, начальный и конечный остатки; отдельно — ожидаемые поступления и выплаты для проверки возможного кассового разрыва по датам.
- Обязательства: что уже заказано, что нужно оплатить и когда, какие авансы выданы и какие работы приняты.
- Долги и подотчёт: кто должен вам, кому должны вы, какие суммы и документы ещё нужно сверить.
- Свод по компании: общие расходы, вклад проектов в покрытие постоянных затрат и резерв; состав резерва и доступность средств проверяйте отдельно.
Три базовых отчёта: ДДС, ОПиУ, баланс
Когда руководитель просит цифры, ему нужны отчёты с понятным вопросом и составом показателей. В управленческом учёте обычно используют три формы: ДДС (отчёт о движении денежных средств), ОПиУ (отчёт о прибылях и убытках) и финансовый баланс. Они описывают разные стороны бизнеса. Для их подготовки нужны согласованные правила и исходные данные; наличие записи или показателя в приложении ещё не подтверждает полноту отчёта.
ДДС показывает фактические поступления и выплаты по датам и статьям за период. Для ответа на вопрос, хватит ли денег на ближайшие выплаты, дополните его начальным остатком и прогнозом поступлений и обязательных платежей. Полученный аванс отражает движение денег и сам по себе не подтверждает заработанную выручку.
ОПиУ сопоставляет относящиеся к периоду доходы и расходы и помогает оценивать результат направлений и проектов. Дата оплаты может отличаться от даты признания дохода или расхода. Для маржи заранее определите состав затрат; для чистой прибыли учитывайте все относящиеся к периоду расходы компании, включая общие расходы, применимые налоги и корректировки.
Финансовый баланс показывает активы, обязательства и капитал компании на выбранную дату, включая дебиторскую и кредиторскую задолженность. Его расшифровки помогают проверить, где связаны средства. Чтобы оценить срочность долгов, дополнительно нужны сроки расчётов и платёжный график. Баланс проекта по внесённым операциям и банковский остаток не заменяют этот отчёт.
Почему управленческие данные не сходятся?
Одна из причин расхождений — поздний сбор данных. Ежедневно полезно проверять, сколько денег поступило и выплачено и какие обязательства приняты по работам, материалам и авансам. Если эти сведения восстанавливаются из чатов и выписок постфактум, отмечайте пропуски и сверяйте их перед выводом о бюджете или результате проекта.
Вторая причина — отсутствие общих справочников проектов, статей расходов и контрагентов. Если одинаковые закупки относят к разным статьям, сравнение затрат искажается. Согласуйте правила классификации и исправляйте записи с понятным основанием; ручная правка итоговой цифры без проверки исходных операций скрывает причину расхождения.
Третья причина — зависимость ввода от одного человека. Если финансист получает все сведения, проверяет и переносит их один, при большой нагрузке возможны задержки. Распределите сбор исходных фактов и проверку так, чтобы у руководителя были понятны дата среза, отсутствующие документы и ответственные за уточнения.
Как организовать сбор управленческих данных?
Организация сбора управленческих данных начинается с коротких правил и понятных обязанностей: кто фиксирует факт, в какой момент, кто проверяет подтверждение и где смотреть итог. Для каждого правила укажите ответственного и порядок действий при задержке или ошибке.
В качестве исходной схемы можно использовать «один объект — один проект». Затем распределите ответственность: руководитель проекта следит за своевременностью записей, команда собирает факты на месте, собственник разбирает свод раз в неделю. Применимость схемы проверьте на своих договорах и этапах работ. Организация такого подхода рассмотрена в статье «Проектный учёт без узкого горлышка».
- Шаг 1. Определите, какие решения вы хотите принимать по цифрам: цены, выбор проектов, найм, оценка руководителей проектов и резерв. Для каждого решения выберите вопрос и необходимые данные.
- Шаг 2. Зафиксируйте структуру: список проектов, статьи доходов и расходов, правила для дополнительных работ и возвратов. Согласуйте, как отделять затраты проектов от общих расходов компании.
- Шаг 3. Назначьте ответственных: кто вносит поступления и расходы, кто сверяет подотчёт и возвраты, кто проверяет документы. Уточните необходимые права доступа для каждого участника.
- Шаг 4. Введите правило фиксации в день события там, где это возможно. Если документ придёт позже, сохраните факт обязательства и отметку о предстоящей проверке по согласованному порядку. При разборе учитывайте задержки.
- Шаг 5. Задайте контрольные точки: например, руководитель проекта проверяет внесённые операции и баланс ежедневно, собственник разбирает свод раз в неделю. Учитывайте длительность этапов, платёжный график и полноту данных; по найденным расхождениям назначайте действие и срок.
Как Приложение 101 помогает собирать управленческие данные?
Приложение 101 можно использовать для учёта событий и денежных операций по проектам. Внесённые поступления, расходы и баланс дают основу для сверки с документами и обязательствами. Для расчёта себестоимости, маржи и прибыли дополнительно нужны согласованный состав показателей, период и полнота исходных сведений; текущий остаток по операциям не подтверждает эти результаты автоматически.
В профиле подотчётный и собственный балансы отображаются раздельно. Для проверки подотчёта сопоставляйте выданные суммы, учтённые расходы и возвраты с документами. Видимый остаток сам по себе не доказывает документального закрытия выдачи, фактического банковского остатка или проведения платежа; его нельзя приравнивать к чистой прибыли компании.
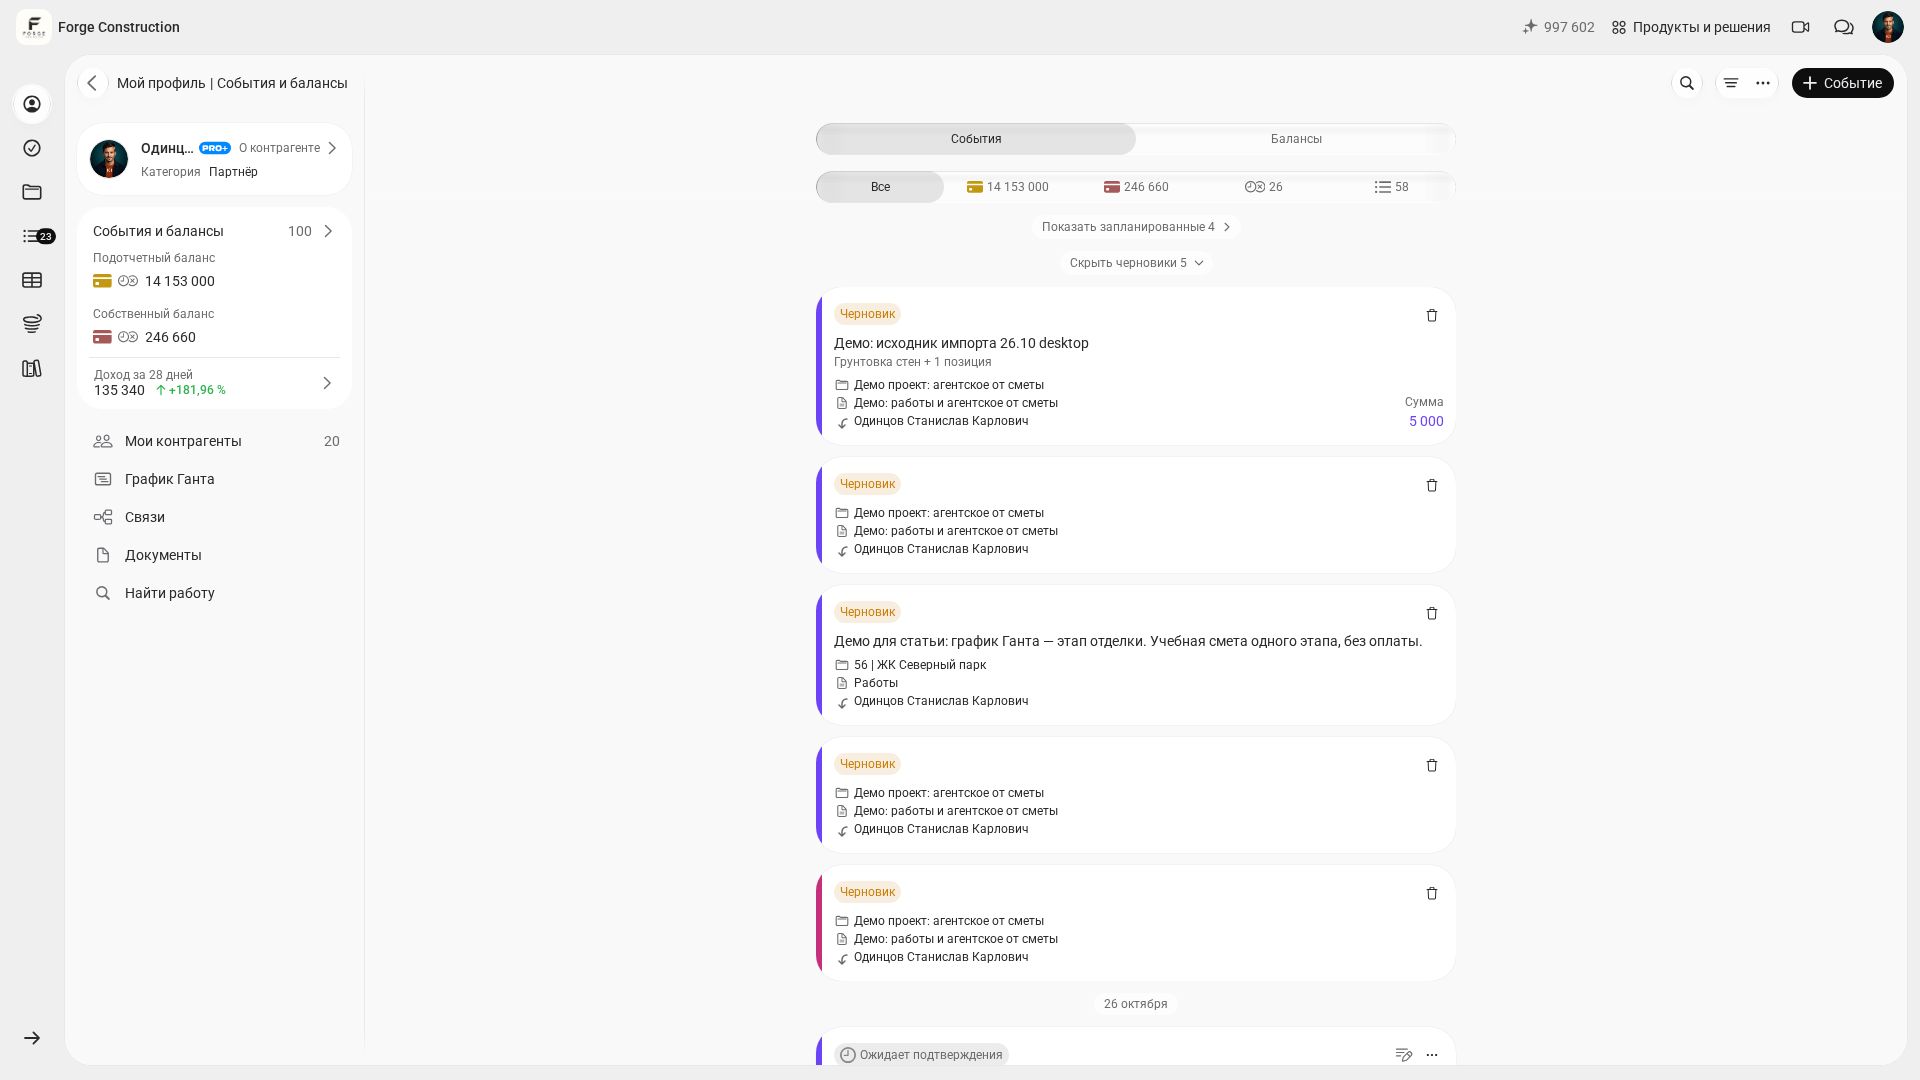
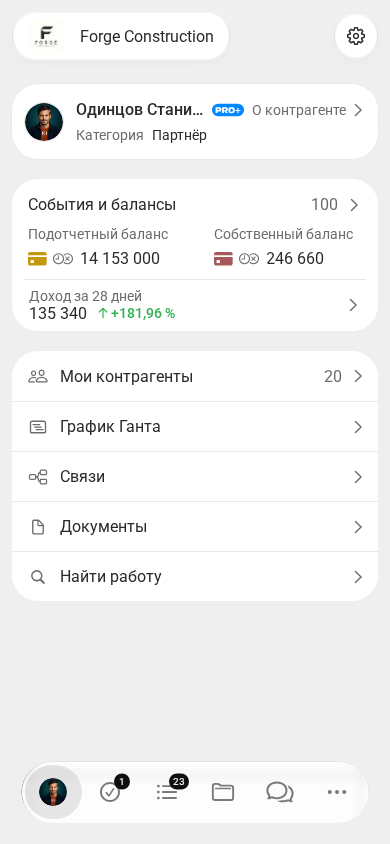
Для своевременного сбора назначьте тех, кто получает сведения о закупке, выполненной работе или оплате. Определите, какие подтверждения сохранять, к какому проекту и статье относить запись и кто проверит её. Перед началом работы уточните на используемых устройствах, какие способы ввода и прикрепления документов доступны вашему аккаунту и роли.
Если сведения поступают от подрядчиков и участников проекта, согласуйте порядок их передачи и проверки. Распределение этих обязанностей может уменьшить очередь к одному сотруднику при своевременной работе команды. Итоговую картину сверяйте по исходным операциям, документам и пропускам; автоматический свод сам по себе не гарантирует полноту данных или правильный вывод.
Когда порядок ввода и сверки налажен, оцените, какие дополнительные средства нужны для разбора общих расходов, оборотных средств и результатов проектов. Если рассматриваете PRO+, уточните текущий состав тарифа: доступны ли нужные отчёты, показатели и действия с Фондом компании именно для вашей роли и сценария. Проверьте это на своём примере; подключение тарифа не устраняет пропущенные операции и не доказывает чистую прибыль.
Первая неделя: как запустить сбор данных в 101?
В первую неделю выберите небольшой объём для проверки: например, один действующий проект и согласованный период. Ваша цель — организовать фиксацию фактов в одном месте по одинаковым правилам, назначить ответственных и выявить пропуски. Это старт проверки процесса; полнота картины за неделю зависит от доступности документов и сроков операций.
Ориентир для первого разбора — сопоставить записи о поступлениях, расходах, подотчёте и долгах с документами по выбранному проекту. Отдельно отметьте, что ещё не получено, кем и когда будет проверено. После сверки можно определить, каких данных и расчётов не хватает для анализа маржи, общих расходов, Фонда компании и отчётов собственника; доступные функции уточните отдельно. Опорные материалы — три главных отчёта для владельца и статья про оборотный капитал.
Чтобы обсудить структуру учёта применительно к своему бизнесу, можно записаться на демонстрацию Приложения 101. Подготовьте пример проекта, перечень источников данных и вопросы о необходимых функциях и правах доступа. На встрече уточните, как предложенная схема подходит вашим договорам и порядку работы.