Если поступления от заказчика приходятся на более поздние даты, чем оплата материалов, выдача авансов и выплата зарплаты, проекту может не хватить денег к сроку платежа даже при расчетной прибыли. Когда за операции отвечают несколько людей, а сведения остаются в разных чатах, для контроля нужно свести данные о поступлениях, выплатах и обязательствах по каждому проекту.
Ниже — пять методов управления финансами, которые можно внедрить без героизма. Они подходят и для стройки, и для ремонта, и для дизайна, и для тех, кто ведет несколько объектов параллельно.
Смысл простой: вы начинаете видеть деньги по объектам, по статьям, по срокам. Потом добавляете дисциплину подтверждений и регулярный ритм контроля. Так управление финансами превращается в систему.
Содержание:
- Метод 1. Каждый объект — отдельная финансовая единица
- Метод 2. Платежный календарь и ДДС на горизонт планирования
- Метод 3. План-факт по статьям, плюс разделение прямых и косвенных
- Метод 4. Подотчет и чеки: деньги любят первичку
- Метод 5. Маржа, оборотка, резерв: три ограничителя
- Как закрепить методы в ежедневной работе?
Метод 1. Каждый объект — отдельная финансовая единица
Первый шаг в управлении финансами — перестать считать бизнес одним котлом. В проектной работе деньги живут по объектам: один объект приносит оплату, другой просит закупку, третий завис на согласовании, четвертый уже должен подрядчикам. Если все смешано, становится невозможно понять, какой объект дает прибыль, какой требует дотаций, какой создает кассовый разрыв.
Рабочая практика: фиксируйте «объект = проект» и ведите по нему поступления, расходы, обязательства. Такой подход и заложен в логике «один объект — один проект» с отдельным балансом и участниками в Приложении 101.
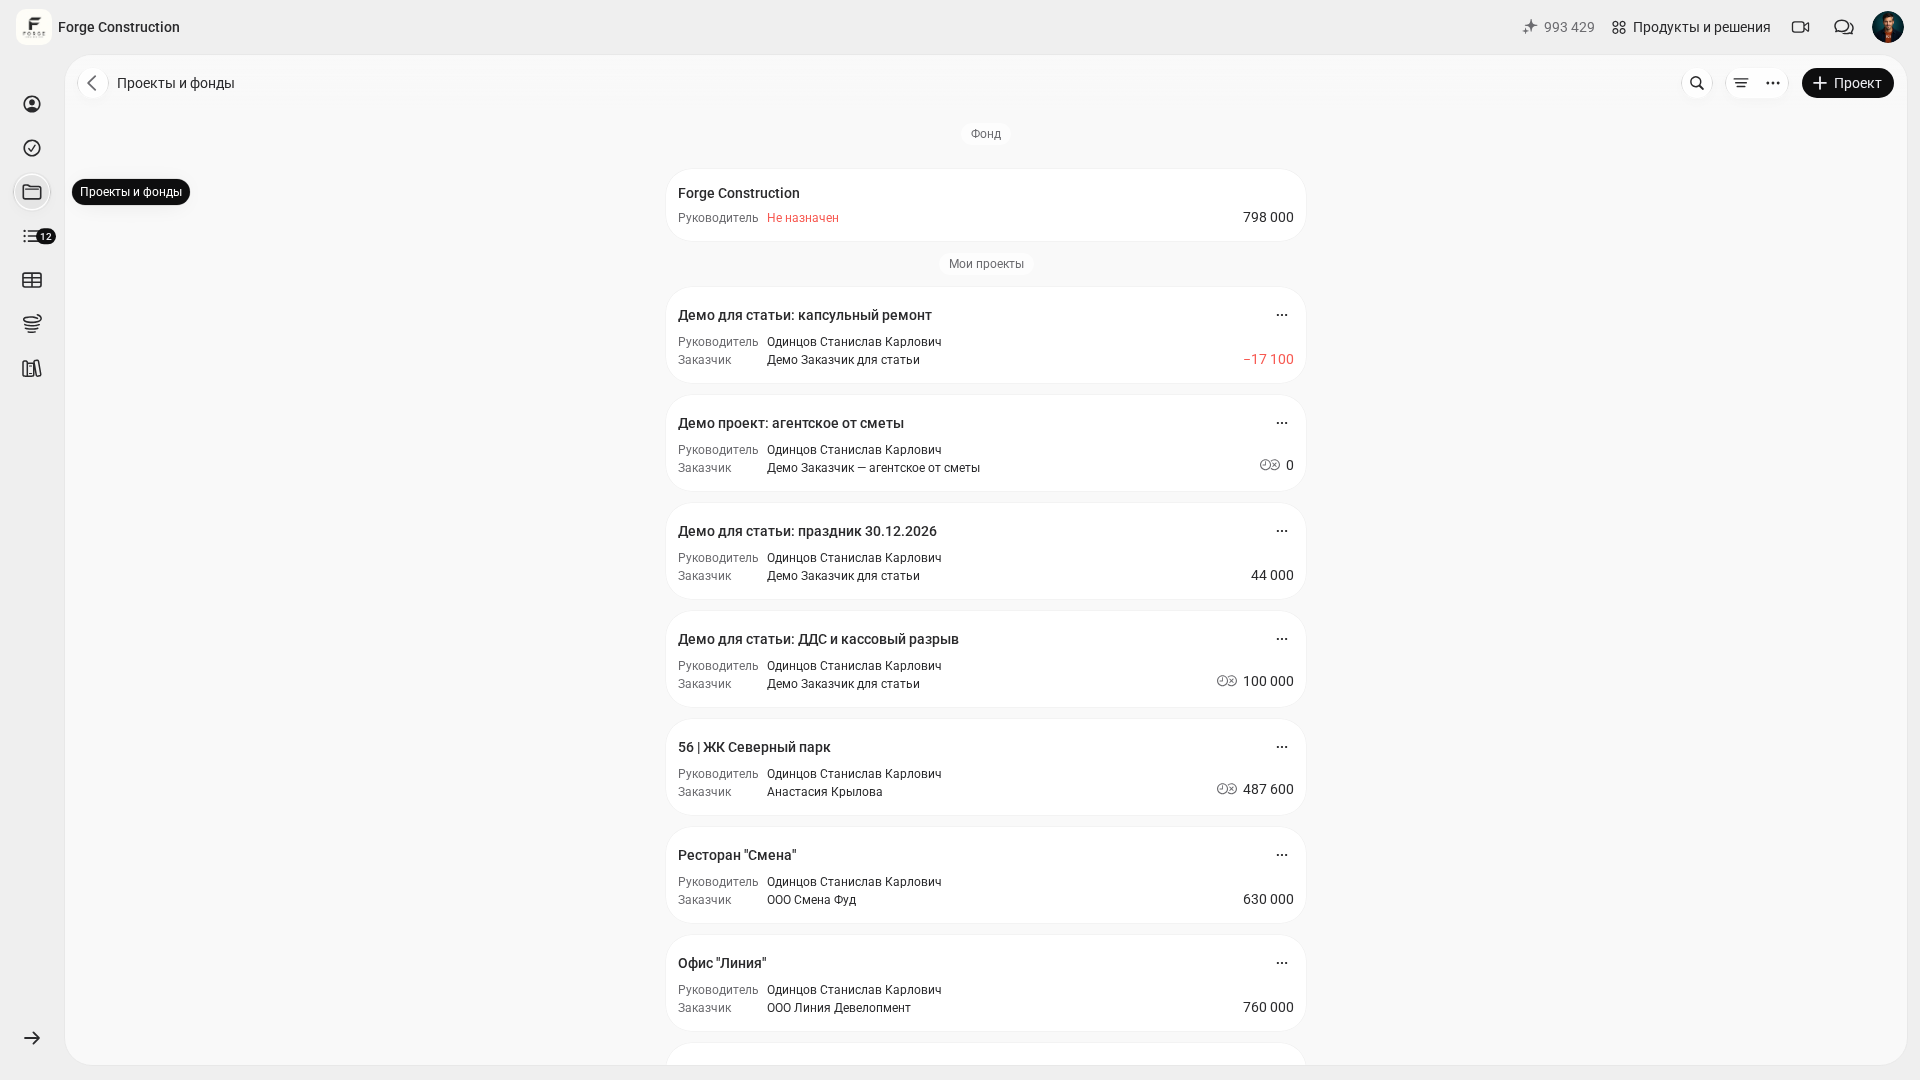
Чтобы глубже разобраться в этой модели, пригодится материал «Финансовое управление проектом: как вести бюджет и контролировать деньги в Приложении 101».
Метод 2. Платежный календарь и ДДС на горизонт планирования
Даже прибыльный объект может испытывать нехватку денег, если фактические поступления и выплаты не совпадают по времени. Для контроля сроков используйте платежный календарь — план ожидаемых поступлений и выплат — и ДДС, где отражается фактическое движение денег.
В ДДС по проекту отражайте фактические поступления и выплаты с датами, статьями и связями с операциями. Неоплаченные обязательства включайте в платежный календарь на ожидаемые даты оплаты. Это превращает «в конце месяца разберусь» в управляемую картину.
- Соберите обязательные платежи на ближайшие 6 недель: зарплаты, аренды, налоги, кредиты, материалы, субподряд.
- Добавьте ожидаемые поступления по каждому объекту: авансы, этапы, доплаты за дополнительные работы.
- Рассчитайте ожидаемый остаток: деньги на начало недели плюс поступления минус выплаты. Отметьте даты, когда доступных денег не хватает для обязательных платежей; проверьте также выплаты внутри недели.
- Примите решения заранее: перенос закупок, согласование аванса, этапность, замена поставщика, пересборка графика работ.
- Раз в неделю обновляйте календарь и сверяйте его с фактом по ДДС.
Если тема кассовых разрывов знакома по опыту, стоит держать под рукой разбор «Что такое кассовый разрыв: причины, как устранить и избежать повторения ситуации».
Метод 3. План-факт по статьям, плюс разделение прямых и косвенных
Управление финансами через план-факт работает только тогда, когда у расходов есть структура. Иначе план — одна цифра, факт — много мелких платежей, которые не склеиваются в управленческую картину.
Начните со статей: материалы, работы, доставка, техника, подрядчики, прочее. Затем вручную сопоставляйте плановые и фактические суммы по каждой статье за одинаковый период и с одинаковым составом показателей. В Приложении 101 расходы можно учитывать по проекту и статье. Эти данные можно использовать для такой сверки.
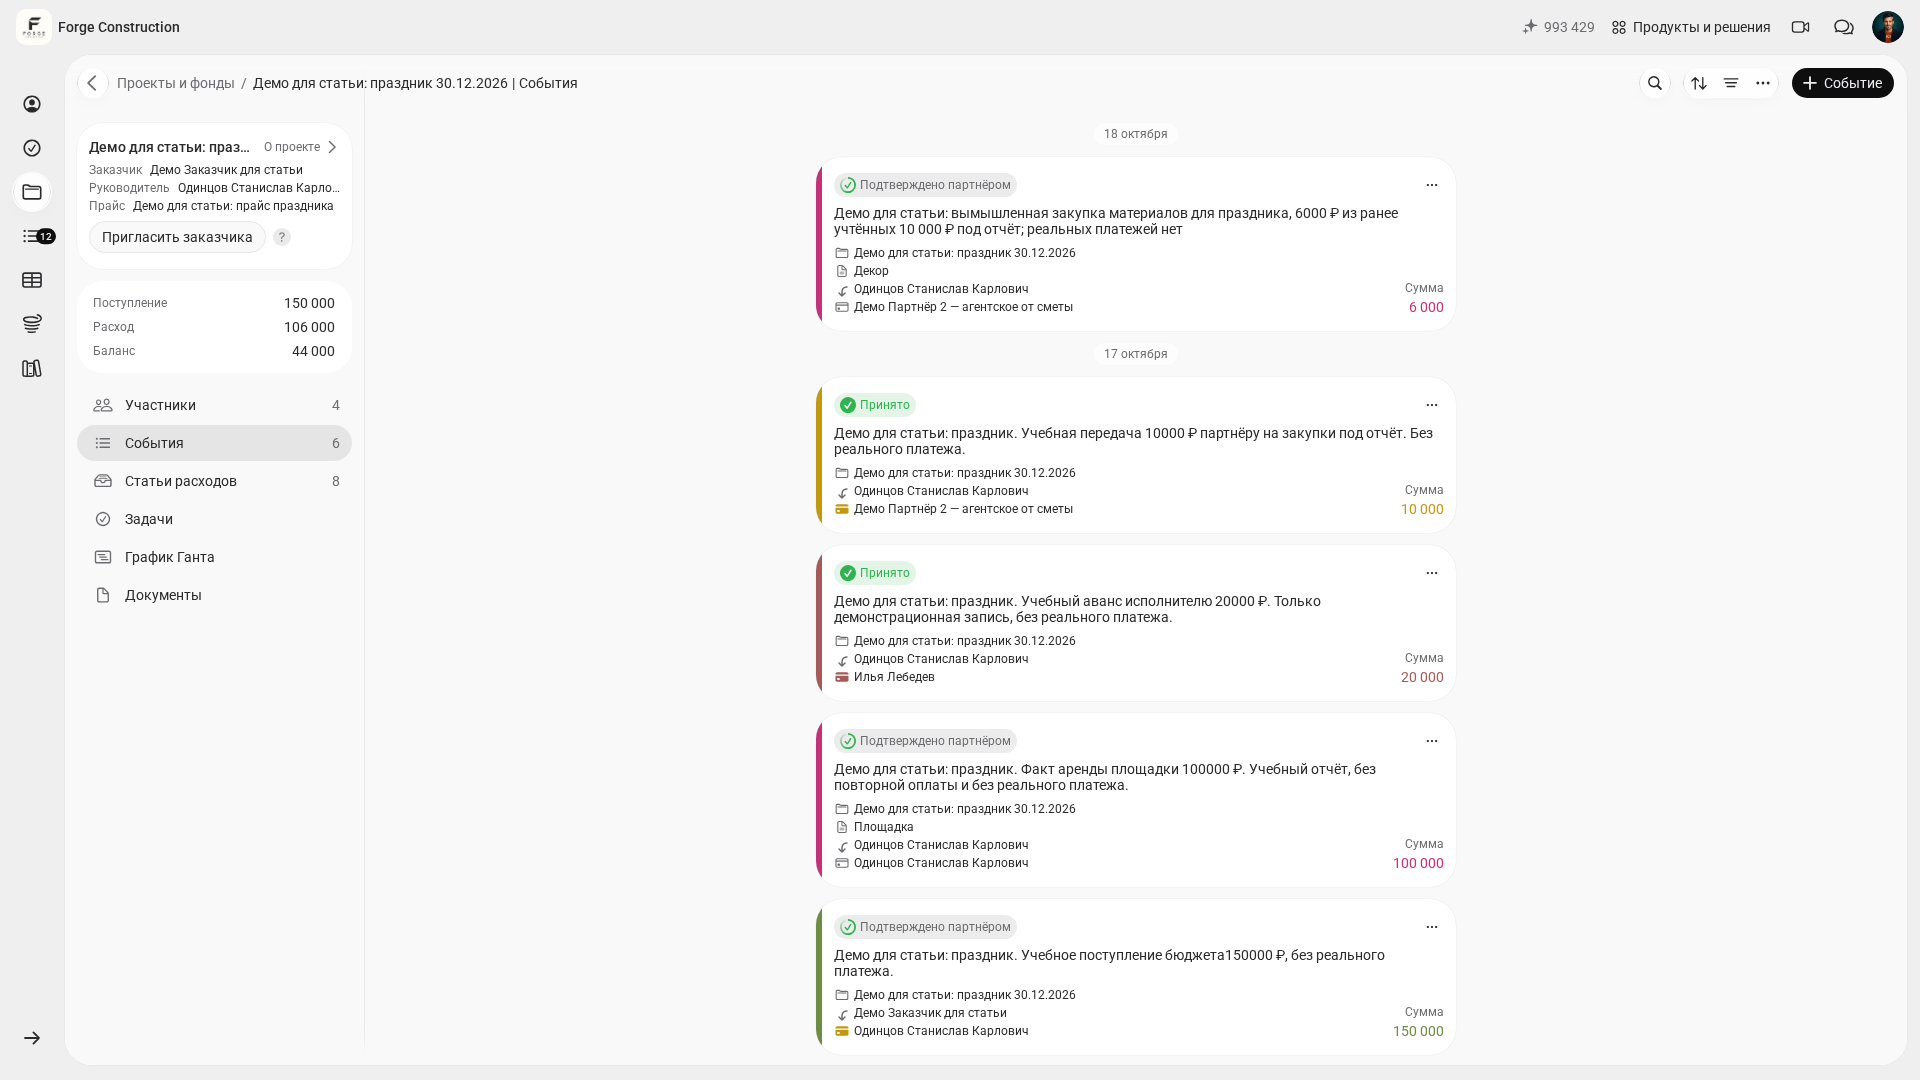
Отдельный полезный прием — разделить прямые и косвенные расходы. Прямые относятся к конкретному проекту, косвенные можно учитывать отдельно. При оценке полной экономики и прибыли проекта учитывайте обоснованно распределенную долю косвенных расходов. Логику статей удобно закрепить через материал про распределение расходов по статьям.
Чтобы обсудить, как организовать такой учет в Приложении 101, запишитесь на демонстрацию продукта.
Метод 4. Подотчет и чеки: деньги любят первичку
Подотчет и мелкие закупки способны разрушить любой бюджет. Не из-за сумм, из-за скорости и количества операций. Управление финансами держится на дисциплине: у каждой траты есть автор, статья, подтверждение, документ.
В Приложении 101 учтенные переводы и отчеты по операциям помогают сверять, кому и сколько выдано, на что потрачено и какой подотчетный остаток остается по проекту. Полноту чеков и других подтверждающих документов проверяйте по внесенным данным отдельно.
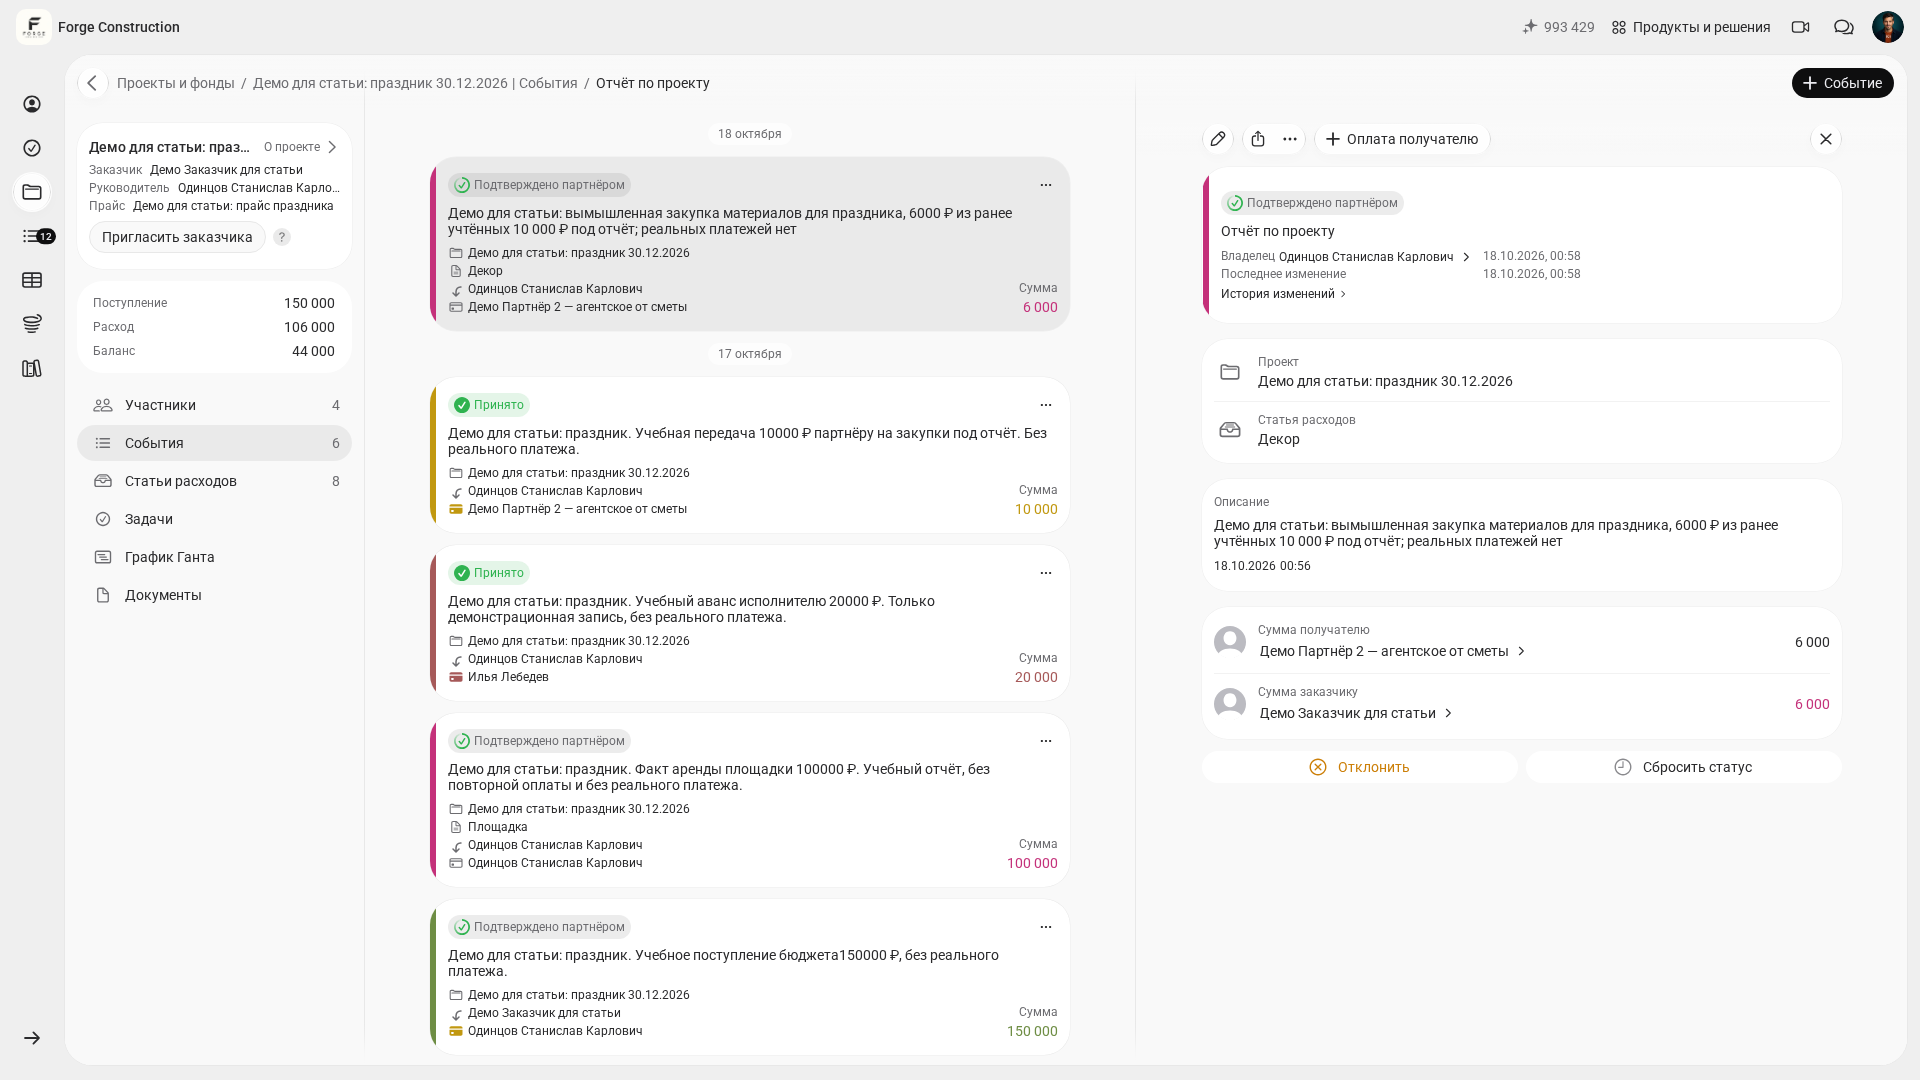
Полезно договориться с командой о трех правилах и придерживаться их на каждом объекте:
- Покупка фиксируется в день покупки: сумма, статья, объект.
- Чек прикладывается сразу, чтобы не ловить его через неделю.
- Подтверждение руководителя происходит по расписанию: 2–3 раза в неделю, чтобы не копить хвосты.
Если хочется погрузиться в тему глубже, пригодится статья про подотчетные средства.
Метод 5. Маржа, оборотка, резерв: три ограничителя
Когда базовый учет уже работает, управление финансами упирается в три ограничения. Первое — маржа по объектам. Второе — потребность в деньгах на операционный цикл с учетом сроков поступлений и выплат. Ее следует отличать от чистого оборотного капитала: это оборотные активы минус краткосрочные обязательства. Третье — резерв: компания закрепляет внутреннее правило не использовать его на текущие платежи.
Маржу имеет смысл считать по каждому проекту, затем сравнивать с целевым уровнем, который компания готова держать. Заранее закрепите методику расчета и состав учитываемых доходов и затрат, уточните, показываете ли вы сумму или долю в выручке. Применяйте одинаковую методику ко всем проектам. Маржа не равна чистой прибыли автоматически. Для терминов можно опираться на разборы «Что такое выручка» и «Маржинальная прибыль».
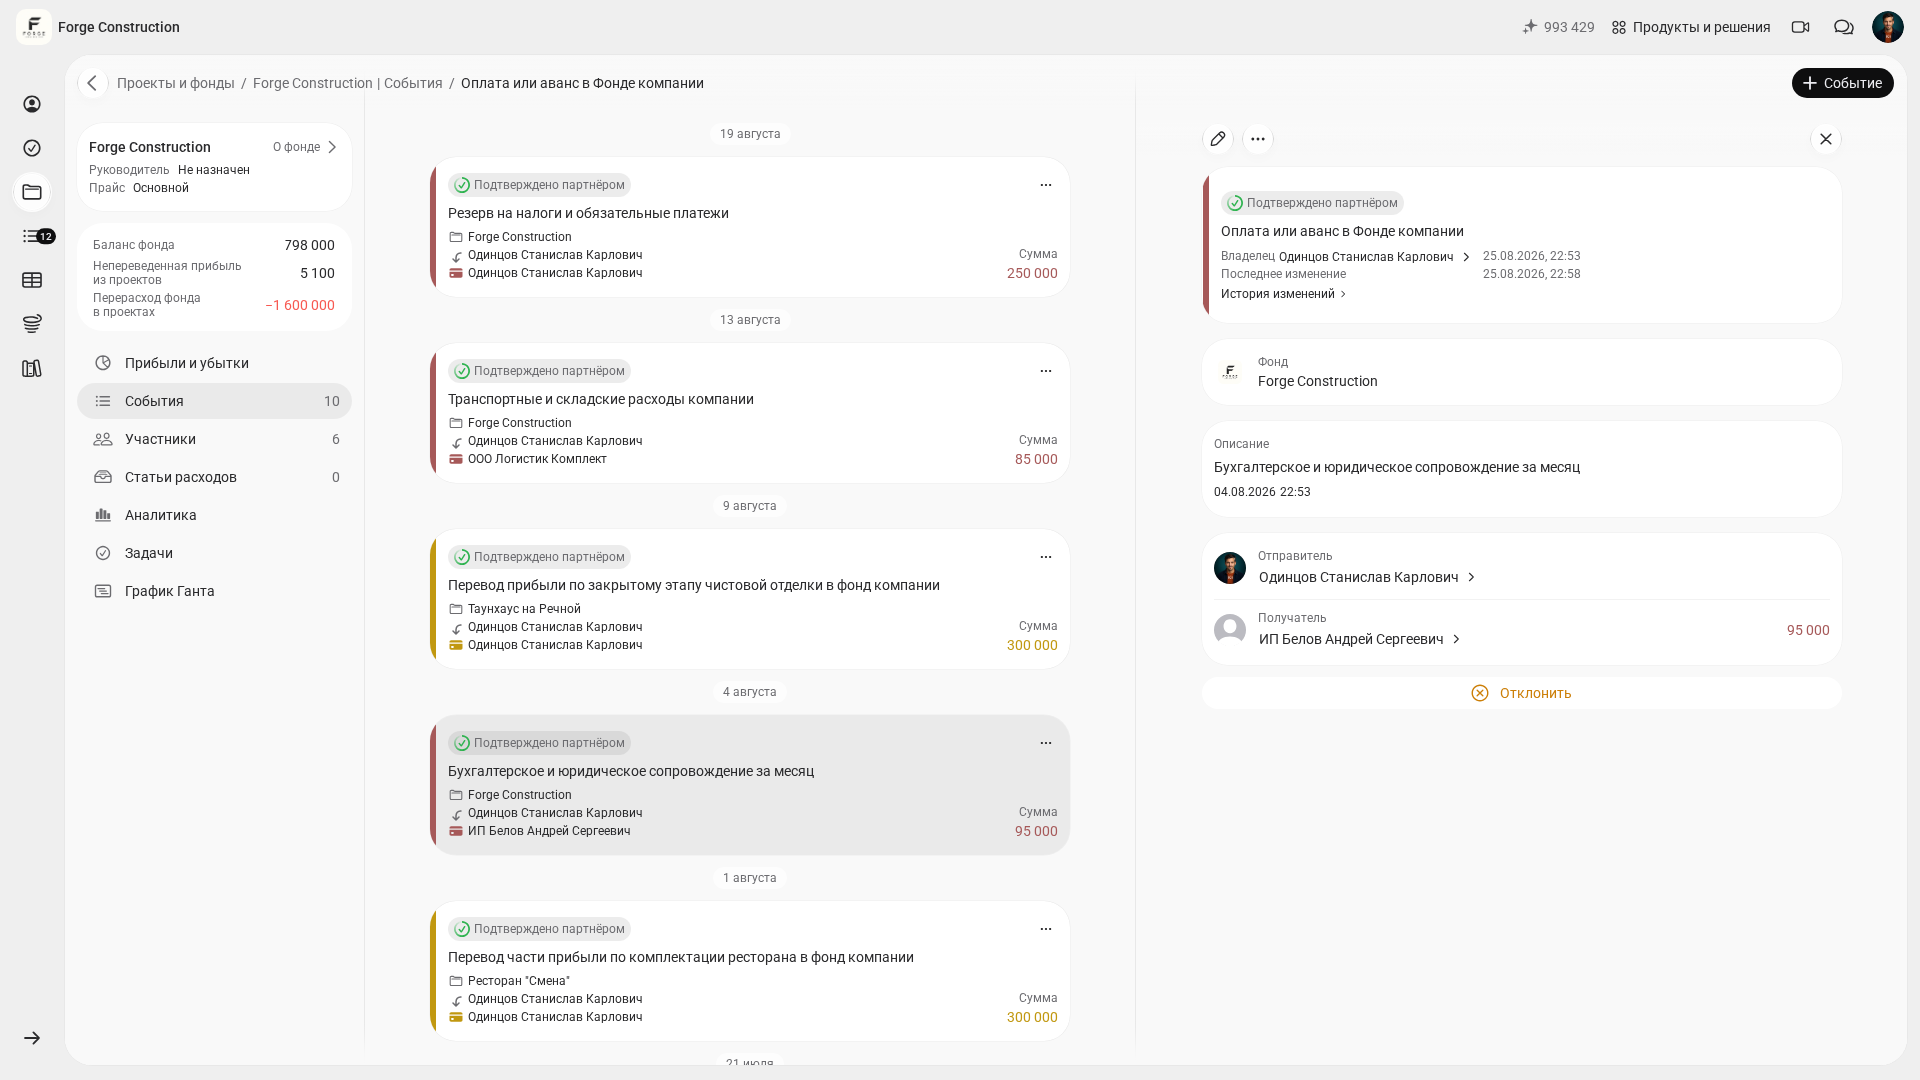
Для резерва можно установить внутреннее правило, например выделять определенный процент поступлений и отдельно согласовывать его использование. Фактическое перечисление денег и его оформление подтверждаются отдельно. Фонд компании в 101 предназначен для учёта внутренних доходов и расходов отдельно от проектов. Доступность раздела и функций проверяйте по своему тарифу и правам. Это разделение записей само по себе не выполняет банковский перевод и не устанавливает неснимаемый лимит на использование денег.
Если нужно разобраться, сколько оборотки бизнесу требуется и где она застревает, посмотрите материал про оборотный капитал компании.
Как закрепить методы в ежедневной работе?
Пять методов управления финансами дают результат, когда у них появляется ритм. Один раз настроить мало: цифры обновляются каждый день, решения принимаются каждую неделю.
Ниже — простой график, который выдерживает даже загруженная команда:
- Каждый день: фиксация покупок и подотчета в день операции.
- Раз в неделю: обновление платежного календаря и сверка ДДС.
- Раз в неделю: план-факт по статьям на каждом активном объекте.
- Раз в месяц: маржа по объектам плюс проверка резерва.
Если хочется расширить картину до уровня собственника, полезно держать три отчета: ДДС, ОПиУ и баланс. В блоге 101 есть отдельный материал про три главных отчета собственника.
При финансовых отклонениях проверьте экономику проекта, сроки поступлений и выплат и полноту учета. В такие моменты помогает быстрый самоаудит и разбор типовых ошибок из статьи про ошибки управленческого учета.