Финансовый цикл компании показывает время между оплатой поставщикам и получением денег от клиента: средства уходят в работы и закупки, потом возвращаются в виде оплаты. В теории всё выглядит ровно. В практике деньги почти всегда идут с задержками, частями и через нескольких людей.
Из-за этого легко попасть в ситуацию, когда по документам прибыль есть, работы идут, команда занята, при этом на счёте пусто. Такое происходит, когда управляют только «поступлениями» и «расходами», пропуская третью часть — обязательства и будущие платежи.
Содержание:
Что считать финансовым циклом компании?
В стандартной модели финансовый, или денежный, цикл — это период между оплатой поставщикам и получением оплаты от клиента. Для проектного бизнеса движение денег часто привязано к этапам работ: аванс → закупки и авансы исполнителям → выполнение → приёмка → финальная оплата.
Здесь полезно разделить два похожих термина. Операционный цикл длится от приобретения ресурсов для работ до получения оплаты от клиента и включает ожидание этой оплаты. В стандартной модели денежный цикл = DIO + DSO − DPO: DIO — средний срок оборота запасов, включая незавершённое производство; DSO — средний срок от продажи в кредит до оплаты покупателем; DPO — средний срок от покупки в кредит до оплаты поставщику. Все три показателя выражают в днях и рассчитывают по данным одного и того же периода. Операционный цикл в этой модели равен DIO + DSO, а отсрочка поставщиков уменьшает денежный цикл.
Пока цикл не описан словами и цифрами, управлять им невозможно. Остаются ощущения: «денег должно хватать», «клиент платит», «мы в плюсе». Обычно такие ощущения заканчиваются кассовым разрывом.
Какие есть этапы в финансовом цикле?
У финансового цикла мало «магии» и много механики. Деньги двигаются по повторяемой схеме, даже если у бизнеса разные услуги или разные объекты.
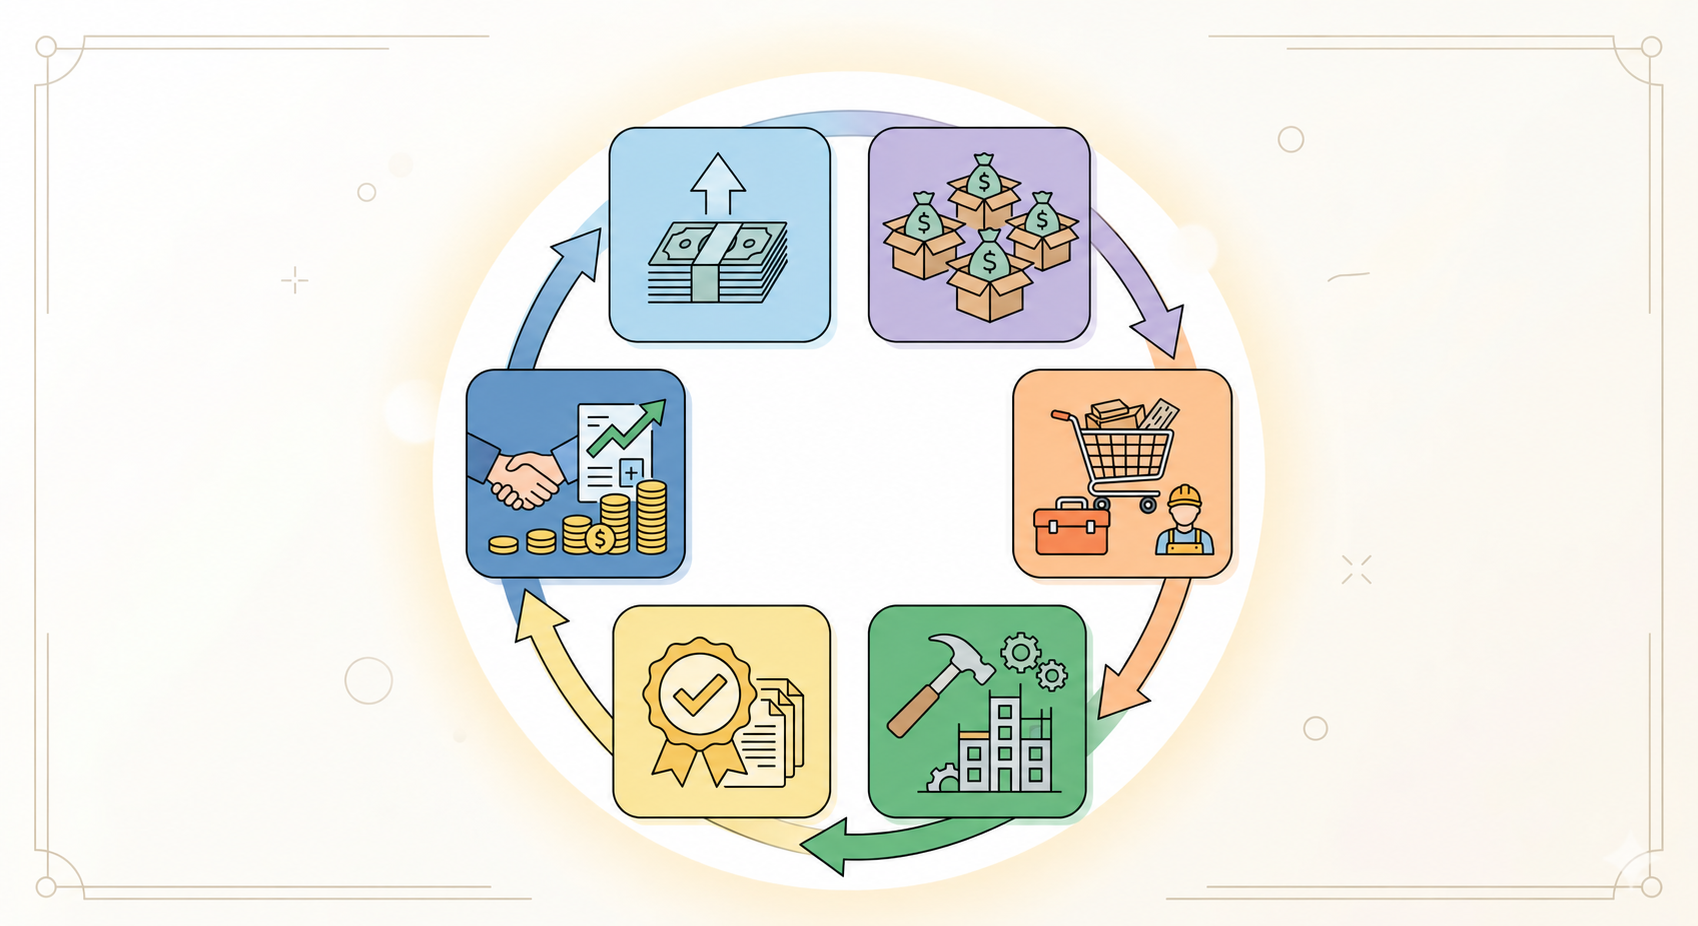
Ниже — пример движения денег проекта: стройки, отделки, ивента или другого проектного формата, где есть подрядчики, материалы, авансы, приёмка. Схема включает и расчёты по работам, и источники финансирования; порядок зависит от договора. Авансы и поэтапные оплаты могут сократить потребность в финансировании: денежный цикл в простой модели бывает нулевым, когда сроки оплаты клиента и выплаты поставщикам совпадают, и отрицательным, когда клиент платит раньше. Для такого проекта важен календарь конкретных поступлений и выплат.
- Вход денег. Аванс, оплата этапа, кредит, деньги партнёра, возврат дебиторки.
- Распределение. Что можно тратить на проект, что нужно отложить на регулярные расходы и налоги, что оставить резервом.
- Выход денег. Материалы, подрядчики, зарплаты, аренда, логистика, подотчёт.
- Обязательства вперёд. То, что вы уже обязались оплатить: согласованные счета, графики подрядчиков, договорные закупки. Предполагаемые будущие закупки отдельно включают в план платежей.
- Приёмка и признание выручки. Подписанные акты, подтверждённые объёмы и закрытые этапы служат подтверждением выполнения работ. Момент и сумму выручки определяют по условиям договора и применимым правилам учёта; само событие не означает её автоматического признания.
- Возврат денег. Финальная оплата, удержания, допработы, возвраты, штрафы — всё, что влияет на факт поступления.
Где деньги чаще всего теряются?
В проектных компаниях деньги редко теряются «в никуда». Обычно они оказываются в одном из трёх карманов: дебиторка (клиенты должны), запасы (материалы куплены), подотчёт и авансы (деньги выданы, отчёт или закрытие позже).
Кассовый разрыв выглядит так: в конкретный день платить нечем, потому что между поступлениями доступный остаток меньше обязательного платежа, срок которого наступил. Прибыль по проекту при этом может присутствовать.
Есть частая ошибка: смешивать деньги нескольких проектов в одну «кучу» и принимать решение по общему остатку. Тогда один объект может быть в минусе и съедать оборотку, второй держится только на свежих авансах, а третий выглядит прибыльным, пока не придут обязательные платежи.
Чтобы найти, где застревание происходит именно у вас, начните с двух вопросов: что сейчас оплачено вперёд (материалы, авансы подрядчикам), что сейчас не оплачено вам (этапы, акты, допработы). После этого становится ясно, почему деньги проходят через бизнес медленно.
Три отчёта, которые держат цикл под контролем
Финансовый цикл видно через управленческую тройку: ДДС, ОПиУ, управленческий баланс. Один отчёт показывает деньги, второй — прибыль, третий — где лежат ресурсы и долги.
| Отчёт | Вопрос, на который отвечает |
|---|---|
| ДДС (cash-flow) | Когда и сколько денег реально пришло и ушло |
| ОПиУ (P&L) | Сколько заработал бизнес по методу начислений, какая рентабельность |
| Баланс | Какие активы, обязательства и капитал есть у компании на дату отчёта: в том числе дебиторка, запасы и кредиты |
Если денег не хватает «в моменте», начните с ДДС: он показывает фактические поступления и выплаты, помогает понять их закономерности. Будущий провал оценивают отдельно по платёжному календарю ожидаемых поступлений и обязательных выплат. В разборе ДДС в блоге 101 есть структура: операционная, инвестиционная, финансовая деятельность.
Если кажется, что работы много, а заработка мало, нужен ОПиУ. Он показывает выручку и расходы за период, а также чистую прибыль или убыток по методу начислений, даже если часть денег придёт или уйдёт позже.
Если непонятно, почему при нормальной выручке на счёте пусто, нужен баланс. Он показывает дебиторку и кредиторку: кто должен вам, кому должны вы.
Операционный цикл и оборотный капитал: как связаны?
При прочих равных чем длиннее операционный цикл, тем больше ресурсов бизнес держит внутри процесса. В строительстве и ремонте цикл может длиться месяцами, иногда годами, из-за длительных работ, незавершённого производства и ожидания оплаты заказчика.
Здесь под оборотным капиталом понимаются оборотные активы: деньги на счетах, материалы, дебиторка и другие ресурсы текущего оборота. Отдельный показатель — чистый оборотный капитал: оборотные активы минус краткосрочные обязательства. В англоязычных источниках working capital часто обозначает именно этот чистый показатель. Признание выручки и поступление денег от заказчика учитываются отдельно.
Практический вывод простой: при прежнем объёме работ и без дополнительной отсрочки поставщиков или аванса клиента удлинение цикла обычно повышает потребность в финансировании. Клиент задержал оплату, акты зависли, закупки уже сделаны. Компании приходится замедлять работы или привлекать дополнительное финансирование, в том числе собственные деньги.
Управлять длиной цикла часто помогает дробление проекта на этапы и чёткая приёмка по каждому этапу. В стройке это упирается в документы и дисциплину, поэтому полезно заранее договориться, как и когда подтверждается приёмка. В качестве отдельного российского примера можно посмотреть материал о форме КС-2 — акте приёмки работ.
Как настроить контроль за движением денежных средств?
Настройка финансового цикла — это серия договорённостей внутри компании: что фиксируется сразу, кто подтверждает, как часто обновляется план платежей. Если фиксация событий запаздывает, бюджет превращается в догадки.
Рабочий алгоритм выглядит так.
- Описать этапы проекта и правила признания выручки по договору и применимым правилам учёта; определить, что подтверждают приёмка, акт и другие события.
- Собрать календарь поступлений от клиентов: авансы, этапы, финал, удержания.
- Собрать календарь обязательных выплат: подрядчики, материалы, налоги, постоянные расходы.
- Выделить «карманы»: деньги проекта, фонд компании, подотчёт, резервы.
- Раз в неделю обновлять факт ДДС и платёжный календарь; по календарю смотреть две даты: ближайший возможный провал по деньгам и ближайшее крупное поступление.
- Раз в месяц закрывать ОПиУ и баланс, чтобы видеть прибыль и места, где деньги застряли.
Если учет ведётся в системе, где каждый объект живёт как отдельный проект, этот контроль становится проще: поступления, расходы, обязательства и баланс собираются в одном месте. В 101 это делают через проектную логику «один объект — один проект» и фиксацию событий по факту.
Для углубления темы полезно держать под рукой несколько материалов из блога 101: про ДДС, ОПиУ и баланс, про кассовый разрыв, про оборотный капитал, про разницу выручки и прибыли. Они закрывают типовые вопросы, которые появляются после первой попытки собрать финансовый цикл.
Если хочется разобрать цикл на ваших цифрах и понять, где именно деньги зависают (в дебиторке, материалах, авансах подрядчикам), полезно пройти короткое демо и посмотреть, как выглядит учёт по проектам в реальности.