El ciclo financiero de una empresa muestra el tiempo que transcurre entre el pago a los proveedores y el cobro al cliente: los fondos se destinan a trabajos y compras, y después regresan en forma de cobros. En teoría, todo parece sencillo. En la práctica, el dinero casi siempre circula con retrasos, en pagos parciales y pasando por varias personas.
Por eso es fácil encontrarse en una situación en la que los documentos reflejan beneficios, los trabajos avanzan y el equipo está ocupado, pero la cuenta está vacía. Esto ocurre cuando se gestionan únicamente las «entradas» y las «salidas» de dinero y se pasa por alto una tercera parte: las obligaciones y los pagos futuros.
Contenido:
¿Qué se entiende por ciclo financiero de una empresa?
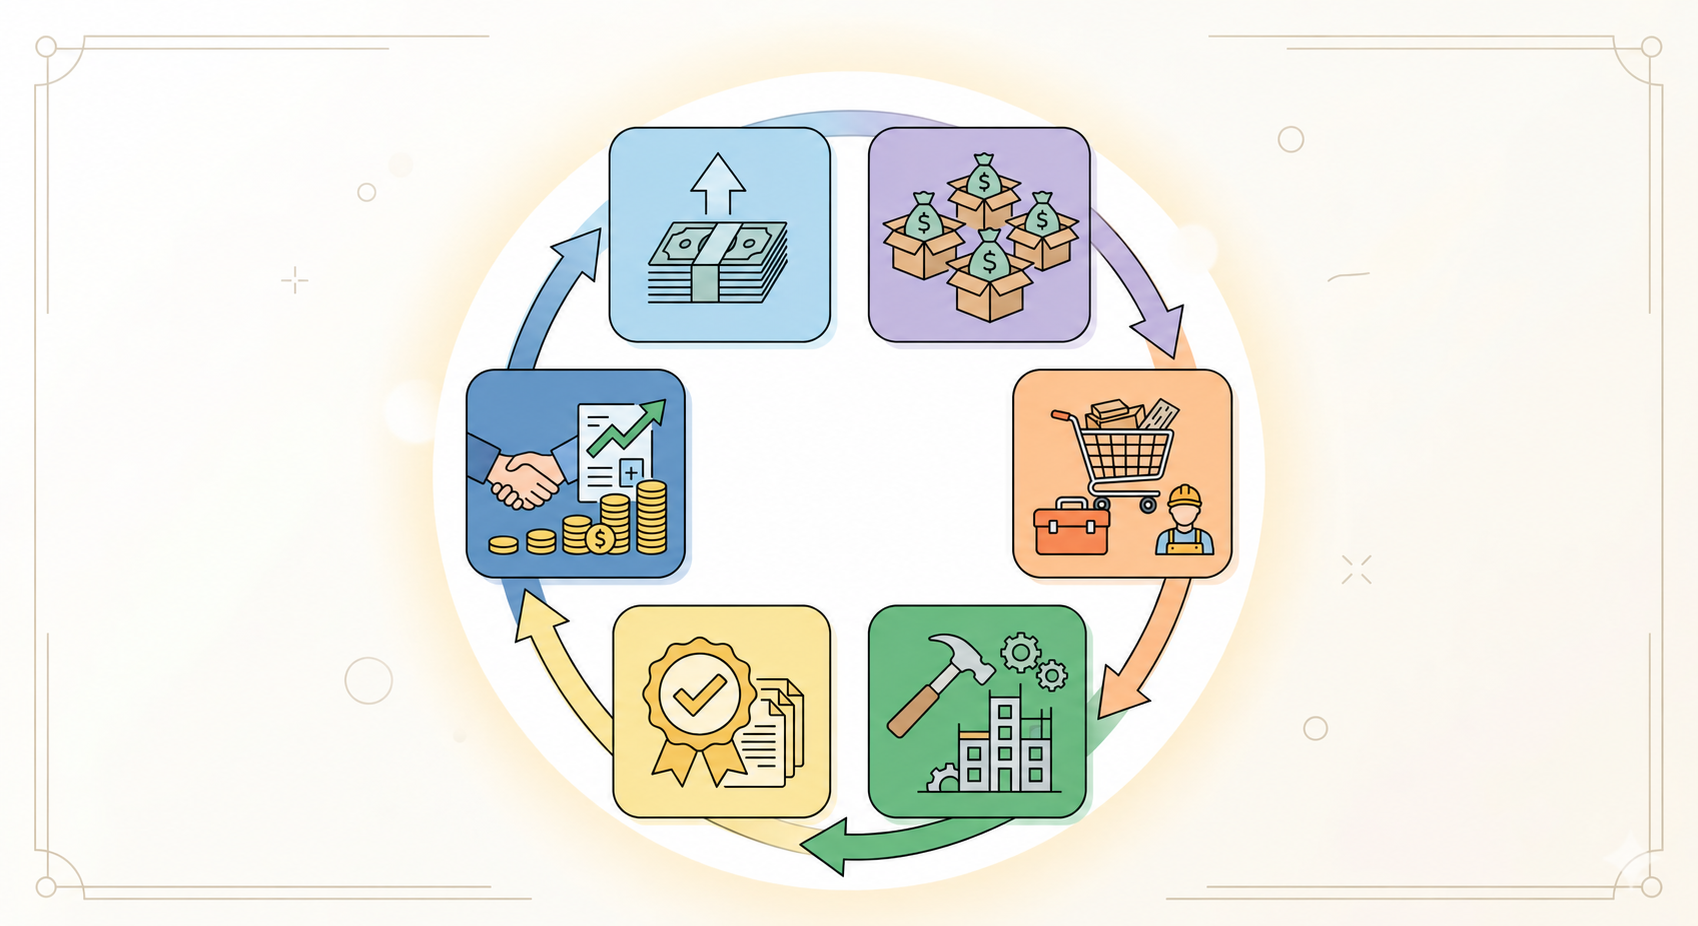
En el modelo estándar, el ciclo financiero, también denominado ciclo de efectivo, es el período entre el pago a los proveedores y el cobro al cliente. En las empresas que trabajan por proyectos, el movimiento de dinero suele estar vinculado a las etapas del trabajo: anticipo → compras y anticipos a los contratistas → ejecución → aceptación → pago final.
Conviene distinguir aquí dos términos parecidos. El ciclo operativo abarca desde la adquisición de los recursos para realizar los trabajos hasta el cobro al cliente, e incluye la espera de ese cobro. En el modelo estándar, el ciclo de efectivo = DIO + DSO − DPO: DIO es el período medio de rotación de existencias, incluida la producción en curso; DSO es el período medio desde una venta a crédito hasta el cobro al comprador; DPO es el período medio desde una compra a crédito hasta el pago al proveedor. Los tres indicadores se expresan en días y se calculan con datos de un mismo período. En este modelo, el ciclo operativo es igual a DIO + DSO, y el crédito concedido por los proveedores reduce el ciclo de efectivo.
Mientras el ciclo no esté descrito con palabras y cifras, no es posible gestionarlo. Solo quedan impresiones: «debería haber dinero suficiente», «el cliente está pagando», «tenemos beneficios». Estas impresiones suelen terminar en un desfase de tesorería.
¿Cuáles son las etapas del ciclo financiero?
El ciclo financiero tiene poco de «magia» y mucho de mecánica. El dinero sigue un esquema que se repite, aunque la empresa preste servicios distintos o trabaje en obras diferentes.
A continuación se muestra un ejemplo del movimiento de dinero de un proyecto: una obra de construcción, una reforma, un evento u otro trabajo por proyectos en el que intervengan contratistas, materiales, anticipos y aceptación. El esquema incluye tanto los pagos por los trabajos como las fuentes de financiación; el orden depende del contrato. Los anticipos y los pagos por etapas pueden reducir la necesidad de financiación: en el modelo sencillo, el ciclo de efectivo puede ser cero cuando coinciden los plazos de cobro al cliente y de pago a los proveedores, y negativo cuando el cliente paga antes. Para un proyecto de este tipo, lo importante es el calendario de entradas y salidas concretas de dinero.
- Entrada de dinero. Anticipos, pagos por etapas, préstamos, aportaciones de un socio y cobro de importes pendientes.
- Distribución. Qué se puede gastar en el proyecto, qué se debe apartar para gastos recurrentes e impuestos y qué se debe mantener como reserva.
- Salida de dinero. Materiales, contratistas, salarios, alquileres, logística y fondos pendientes de justificar.
- Compromisos de pago futuros. Lo que usted ya se ha comprometido a pagar: facturas aprobadas, calendarios de pago a contratistas y compras contratadas. Las compras futuras previstas se incorporan por separado al plan de pagos.
- Aceptación y reconocimiento de ingresos. Las actas firmadas, los volúmenes de trabajo confirmados y las etapas cerradas acreditan la ejecución de los trabajos. El momento y el importe de los ingresos se determinan según las condiciones del contrato y las normas contables aplicables; el hecho en sí no implica su reconocimiento automático.
- Retorno del dinero. Pago final, importes retenidos, trabajos adicionales, devoluciones y penalizaciones: todo lo que influye en los cobros efectivos.
¿Dónde suele perderse el dinero?
En las empresas que trabajan por proyectos, el dinero rara vez desaparece «sin más». Normalmente queda en uno de estos tres compartimentos: cuentas por cobrar (los clientes deben dinero), existencias (materiales ya comprados) y fondos pendientes de justificar y anticipos (el dinero se ha entregado, pero la justificación o la liquidación llegará después).
Un desfase de tesorería se manifiesta así: un día concreto no hay dinero para pagar porque, entre un cobro y el siguiente, el saldo disponible es inferior al pago obligatorio que ha vencido. El proyecto, aun así, puede generar beneficios.
Un error frecuente consiste en reunir el dinero de varios proyectos en una sola «bolsa» y decidir en función del saldo total. Así, una obra puede estar en pérdidas y consumir los recursos del activo corriente, otra puede sostenerse únicamente con nuevos anticipos y una tercera puede parecer rentable hasta que lleguen los pagos obligatorios.
Para detectar dónde se inmoviliza el dinero en su caso, empiece por dos preguntas: qué ha pagado usted por adelantado (materiales, anticipos a contratistas) y qué le queda por cobrar (etapas, trabajos documentados en actas, trabajos adicionales). Después resulta más claro por qué el dinero circula lentamente por la empresa.
Tres informes para mantener el ciclo bajo control
El ciclo financiero puede observarse a través de tres informes de gestión: el estado de flujos de efectivo, la cuenta de resultados y el balance de gestión. Uno muestra el dinero, otro los beneficios y el tercero dónde están los recursos y las deudas.
| Informe | Pregunta a la que responde |
|---|---|
| Estado de flujos de efectivo | Cuándo y cuánto dinero ha entrado y salido realmente |
| Cuenta de resultados (P&L) | Cuánto ha ganado la empresa según el criterio de devengo y cuál es su rentabilidad |
| Balance | Qué activos, pasivos y patrimonio neto tiene la empresa en la fecha del informe, incluidas las cuentas por cobrar, las existencias y los préstamos |
Si falta dinero «en este momento», empiece por el estado de flujos de efectivo: muestra las entradas y salidas reales de dinero y ayuda a comprender sus patrones. Una posible falta de fondos futura se evalúa por separado mediante el calendario de cobros previstos y pagos obligatorios. El artículo sobre el estado de flujos de efectivo del blog de 101 explica su estructura: actividades operativas, de inversión y de financiación.
Si le parece que hay mucho trabajo, pero se gana poco, necesita la cuenta de resultados. Muestra los ingresos y gastos del período, así como el beneficio neto o la pérdida neta según el criterio de devengo, aunque parte del dinero se cobre o se pague más adelante.
Si no está claro por qué la cuenta está vacía pese a tener un nivel normal de ingresos, necesita el balance. Este muestra las cuentas por cobrar y por pagar: quién le debe dinero y a quién se lo debe usted.
Ciclo operativo y capital de trabajo: ¿cómo se relacionan?
En igualdad de condiciones, cuanto más largo sea el ciclo operativo, más recursos mantiene la empresa dentro del proceso. En la construcción y las reformas, el ciclo puede durar meses y, a veces, años, debido a la larga duración de los trabajos, a la producción en curso y a la espera del cobro al cliente.
En este artículo, la expresión «capital de trabajo» se refiere a los activos corrientes: el dinero en las cuentas, los materiales, las cuentas por cobrar y otros recursos del ciclo corriente. Un indicador distinto es el capital de trabajo neto: activos corrientes menos pasivos a corto plazo. En las fuentes en inglés, working capital suele designar precisamente este indicador neto. El reconocimiento de ingresos y el cobro al cliente se contabilizan por separado.
La conclusión práctica es sencilla: con el mismo volumen de trabajo y sin un plazo de pago adicional de los proveedores ni un anticipo del cliente, un ciclo más largo suele aumentar la necesidad de financiación. El cliente se ha retrasado en el pago, la formalización de las actas está pendiente y las compras ya se han realizado. La empresa tiene que ralentizar los trabajos o conseguir financiación adicional, incluidos fondos propios.
Dividir el proyecto en etapas y definir claramente la aceptación de cada una suele ayudar a gestionar la duración del ciclo. En la construcción, esto depende de la documentación y de la disciplina de trabajo, por lo que conviene acordar de antemano cómo y cuándo se confirma la aceptación. Como ejemplo específico de Rusia, puede consultar el artículo sobre el formulario KS-2: acta de aceptación de trabajos (ejemplo ruso, en ruso).
¿Cómo organizar el control de los movimientos de efectivo?
Organizar el ciclo financiero exige una serie de acuerdos dentro de la empresa: qué se registra de inmediato, quién lo confirma y con qué frecuencia se actualiza el plan de pagos. Si los hechos se registran con retraso, el presupuesto se convierte en conjeturas.
El procedimiento de trabajo es el siguiente.
- Describir las etapas del proyecto y las reglas de reconocimiento de ingresos conforme al contrato y a las normas contables aplicables; determinar qué acreditan la aceptación, el acta y otros hechos.
- Preparar el calendario de cobros de los clientes: anticipos, pagos por etapas, pago final e importes retenidos.
- Preparar el calendario de pagos obligatorios: contratistas, materiales, impuestos y gastos fijos.
- Separar los «compartimentos»: dinero del proyecto, fondo de la empresa, fondos pendientes de justificar y reservas.
- Actualizar semanalmente los movimientos reales del estado de flujos de efectivo y el calendario de pagos; consultar en el calendario dos fechas: la posible falta de fondos más próxima y el siguiente cobro importante.
- Cerrar mensualmente la cuenta de resultados y el balance para ver los beneficios y dónde queda inmovilizado el dinero.
Si la contabilidad se lleva en un sistema en el que cada obra tiene su propio proyecto, este control resulta más sencillo: los cobros, los gastos, las obligaciones y el balance se reúnen en un solo lugar. En 101 se utiliza la lógica de «una obra, un proyecto» y el registro de los hechos cuando se producen.
Para profundizar en el tema, conviene tener a mano varios artículos del blog de 101: sobre el estado de flujos de efectivo, la cuenta de resultados y el balance, sobre el desfase de tesorería, sobre el capital de trabajo y sobre la diferencia entre ingresos y beneficios. Estos artículos responden a las preguntas habituales que surgen tras el primer intento de describir el ciclo financiero.
Si desea analizar el ciclo con sus propias cifras y entender dónde queda inmovilizado el dinero (en las cuentas por cobrar, los materiales o los anticipos a contratistas), puede ver una breve demostración y conocer cómo funciona en la práctica la contabilidad por proyectos.