Los indicadores de rentabilidad son un conjunto de métricas financieras que responden a una pregunta: cuánto beneficio genera cada rublo de la base que usted elige para la comparación. Las bases más habituales son los ingresos por ventas, los costes, los activos y el capital propio. El principio es siempre el mismo: el tipo de beneficio elegido en el numerador, una base coherente con él en el denominador y el resultado expresado en porcentaje.
A menudo se confunde la rentabilidad con el beneficio. El beneficio muestra el resultado en rublos de un período o de una obra. La rentabilidad muestra la «calidad» de ese resultado: cómo se relaciona el beneficio con la dimensión de los trabajos y los costes. Dos proyectos pueden generar el mismo beneficio, aunque uno consuma más recursos y el otro obtenga la misma cantidad con una inversión menor.
En los negocios por proyectos —construcción, reformas o trabajos de ingeniería—, la rentabilidad resulta especialmente útil, porque la facturación puede crecer más rápido que el dinero en la cuenta. Aun así, la rentabilidad y la disponibilidad de dinero deben comprobarse por separado: un aumento de los cobros o los anticipos no reflejan, por sí solos, el resultado financiero del proyecto.
Contenido:
- ¿Qué son los indicadores de rentabilidad?
- ¿Cuáles son los indicadores de rentabilidad más utilizados?
- ¿Cómo se calculan? Fórmulas y elección de la base
- ¿Cómo interpretar los porcentajes y comparar proyectos?
- Errores habituales en los cálculos
- Cómo utilizar los datos de la Aplicación 101 para calcular la rentabilidad
¿Qué son los indicadores de rentabilidad?
Los indicadores de rentabilidad se basan en un mismo principio: en el numerador se coloca el tipo de beneficio elegido y en el denominador, una base de comparación coherente con él. Tanto el tipo de beneficio como la base pueden cambiar. Por eso, estos indicadores comparten un principio de cálculo, pero tienen significados económicos distintos.
Ejemplo hipotético. Supongamos que un director observa un beneficio anual de 1 000 000 ₽. Después compara dos proyectos de su cartera: uno ha generado 250 000 ₽ de beneficio con unos ingresos por ventas de 1 500 000 ₽; el otro, los mismos 250 000 ₽ con unos ingresos por ventas de 3 000 000 ₽. El resultado en rublos es idéntico, pero la proporción de beneficio sobre los ingresos es distinta. Esto invita a revisar los precios, el alcance de los trabajos y los costes registrados; la causa concreta debe determinarse a partir de los datos de origen, no de un único porcentaje.
Para que estas comparaciones sean útiles, acuerde desde el principio qué magnitud de beneficio utilizará —margen de contribución, beneficio neto o beneficio del proyecto— y qué base elegirá —ingresos por ventas, costes, activos o capital—. Para calcular el beneficio y el coste del proyecto, defina previamente qué gastos se incluirán y aplique el mismo criterio a todas las obras que compare.
¿Cuáles son los indicadores de rentabilidad más utilizados?
Al gestionar una empresa de construcción, conviene tener a mano varias métricas. Cada una responde a una cuestión distinta: los precios, la eficiencia de los activos, el rendimiento del capital propio o el resultado de una obra concreta.
| Indicador | Fórmula | Para qué calcularlo |
|---|---|---|
| Rentabilidad de las ventas según el beneficio neto (margen neto) | (Beneficio neto del período / Ingresos por ventas del mismo período) × 100% | Saber cuánto beneficio neto queda por cada rublo de ingresos por ventas |
| Rentabilidad de los activos (ROA) | (Beneficio neto del período / Valor medio de los activos del mismo período) × 100% | Evaluar el rendimiento de la maquinaria, los almacenes y el dinero en las cuentas |
| Rentabilidad del capital propio (ROE) | (Beneficio neto del período / Capital propio medio del mismo período) × 100% | Evaluar el rendimiento del capital propio durante el período |
| Rentabilidad del proyecto sobre su coste | (Beneficio del proyecto / Coste del proyecto) × 100% | Comparar el rendimiento de los costes de proyectos comparables |
| Ratio del margen de contribución | (Margen de contribución / Ingresos por ventas) × 100% | Ver qué proporción de los ingresos está disponible para cubrir los costes fijos y generar beneficio |
La tabla utiliza la rentabilidad de las ventas según el beneficio neto. La lista de ratios financieros del CFA Institute (en inglés) distingue entre el margen operativo y el margen neto. La sigla ROS también se utiliza para la rentabilidad operativa de las ventas, como en este apartado didáctico de The Open University (en inglés); al comparar, precise qué tipo de beneficio se utiliza.
Si desea profundizar en esta lógica, puede consultar los materiales de 101: «Cómo calcular la rentabilidad: fórmula, ejemplo y cálculo con datos de la Aplicación 101» y, para el sector de la construcción, un análisis específico sobre cómo evaluar la rentabilidad de una empresa de construcción.
¿Cómo se calculan? Fórmulas y elección de la base
La fórmula básica es: beneficio / base × 100% = rentabilidad. La base depende de la pregunta: los ingresos por ventas permiten evaluar la proporción de beneficio sobre las ventas; los costes, el rendimiento de los recursos gastados; y los activos y el capital, la eficiencia de la empresa más allá de un solo proyecto. Utilice el beneficio y los ingresos por ventas de un mismo período y, al comparar, mantenga las mismas definiciones de beneficio y el mismo método de cálculo de la base.
Para el ROA y el ROE, la base media simple del período = (valor inicial + valor final) / 2; este cálculo aparece en OpenStax, apéndice A (en inglés). Si el denominador es cero, el indicador no está definido. Si el capital propio medio es negativo, no se puede aplicar la interpretación habitual del ROE; A. Damodaran analiza esta limitación en su mensaje del 22 de abril de 2025, punto 3.2 (en inglés).
Ejemplo hipotético. Supongamos que dos encargados de obra gestionan cinco obras cada uno y, al final del mes, cada uno obtiene un margen de contribución de 300 000 ₽. El resultado en términos absolutos es el mismo. Después, el director compara el ratio del margen de contribución: el primero alcanza el 28% y el segundo, el 12%. La diferencia invita a revisar los precios, el alcance de los trabajos y los costes variables. La causa debe determinarse mediante el desglose de los datos; los porcentajes, por sí solos, no demuestran un exceso de gasto ni un cambio de precio.
Para que el cálculo no se convierta en una «tabla por tener una tabla», establezca las reglas de registro:
- Defina qué rentabilidad va a calcular y qué tipo de beneficio utilizará: sobre los ingresos por ventas, sobre los costes o mediante el margen de contribución.
- Obtenga el tipo de beneficio elegido de una única fuente de registros —del proyecto o de la empresa— y utilice para él y para la base el mismo período.
- Elija la base según la pregunta: los ingresos por ventas para evaluar la proporción de beneficio sobre las ventas; los costes para evaluar el rendimiento de los recursos gastados; o el capital para evaluar su rendimiento durante el período.
- Calcule el porcentaje y compárelo con el período anterior y con otras obras, aplicando la misma metodología.
El margen de contribución es la diferencia entre los ingresos por ventas y los costes variables. Si utiliza este indicador, le resultará útil el artículo sobre el margen de contribución, que explica cómo calcular su proporción sobre los ingresos por ventas.
¿Cómo interpretar los porcentajes y comparar proyectos?
La rentabilidad se interpreta mediante la comparación y su evolución en el tiempo. Si una obra da un 12% y otra un 28% con el mismo método de cálculo, conviene revisar las condiciones, el presupuesto, los contratistas y el alcance de los trabajos. La cifra por sí sola no indica qué hacer ni demuestra una causa concreta de las diferencias, pero señala dónde continuar el análisis.
Ejemplo hipotético. Supongamos que un contratista acepta una obra cuyo cliente aprueba rápidamente las decisiones y paga sin retrasos. La sensación es que se trabaja con comodidad. Si, al cerrar la obra, la rentabilidad sobre el coste es inferior a la de una obra habitual comparable, conviene revisar las compras y los desplazamientos adicionales: un exceso de gasto en estas partidas puede ser una de las causas. Trabajar con comodidad no garantiza, por sí solo, el rendimiento financiero esperado.
Otra práctica útil es calcular varias métricas de forma conjunta. La rentabilidad refleja la eficiencia, mientras que la tesorería depende de los movimientos de dinero. Si la facturación crece, pero falta dinero, conviene comprobar el riesgo de desfase de tesorería y conciliar los pagos de las obras.
Errores habituales en los cálculos
El principal error es mezclar bases, tipos de beneficio y períodos. Si en un caso calcula la rentabilidad sobre los ingresos por ventas y en otro sobre el coste, comparar directamente los porcentajes pierde sentido. Compare indicadores calculados con la misma metodología para períodos comparables.
Otro problema frecuente es registrar los gastos del proyecto de forma incompleta. Se han imputado los materiales y pagado los trabajos, pero la entrega, el alquiler de herramientas y las pequeñas compras han quedado «por ahí». El porcentaje resulta más alto de lo que corresponde y las conclusiones son erróneas.
El tercer error es calcular solo para el conjunto de la empresa e ignorar las obras. En la construcción, el resultado global puede sostenerse en dos proyectos, mientras los demás generan facturación sin un resultado comparable. Por eso, conviene calcular primero la rentabilidad de cada proyecto. Calcule el porcentaje global del grupo elegido como (suma de los beneficios / suma de las bases correspondientes) × 100%, no como la suma ni como la media simple de los porcentajes de los proyectos individuales. Al evaluar toda la empresa, incluya también sus gastos generales según la metodología adoptada.
Cómo utilizar los datos de la Aplicación 101 para calcular la rentabilidad
La rentabilidad se puede gestionar cuando los datos se recopilan con regularidad y en un mismo lugar. En la Aplicación 101 puede registrar los cobros y gastos por proyecto y consultar su saldo. Compruebe el saldo de los cobros y los gastos registrados por separado del beneficio devengado: ese saldo no constituye un cálculo automático del beneficio contable. El beneficio de operaciones y proyectos concretos tampoco equivale automáticamente al beneficio neto de toda la empresa. Para calcular la rentabilidad, precise el tipo de beneficio, el período y qué costes se han incluido.
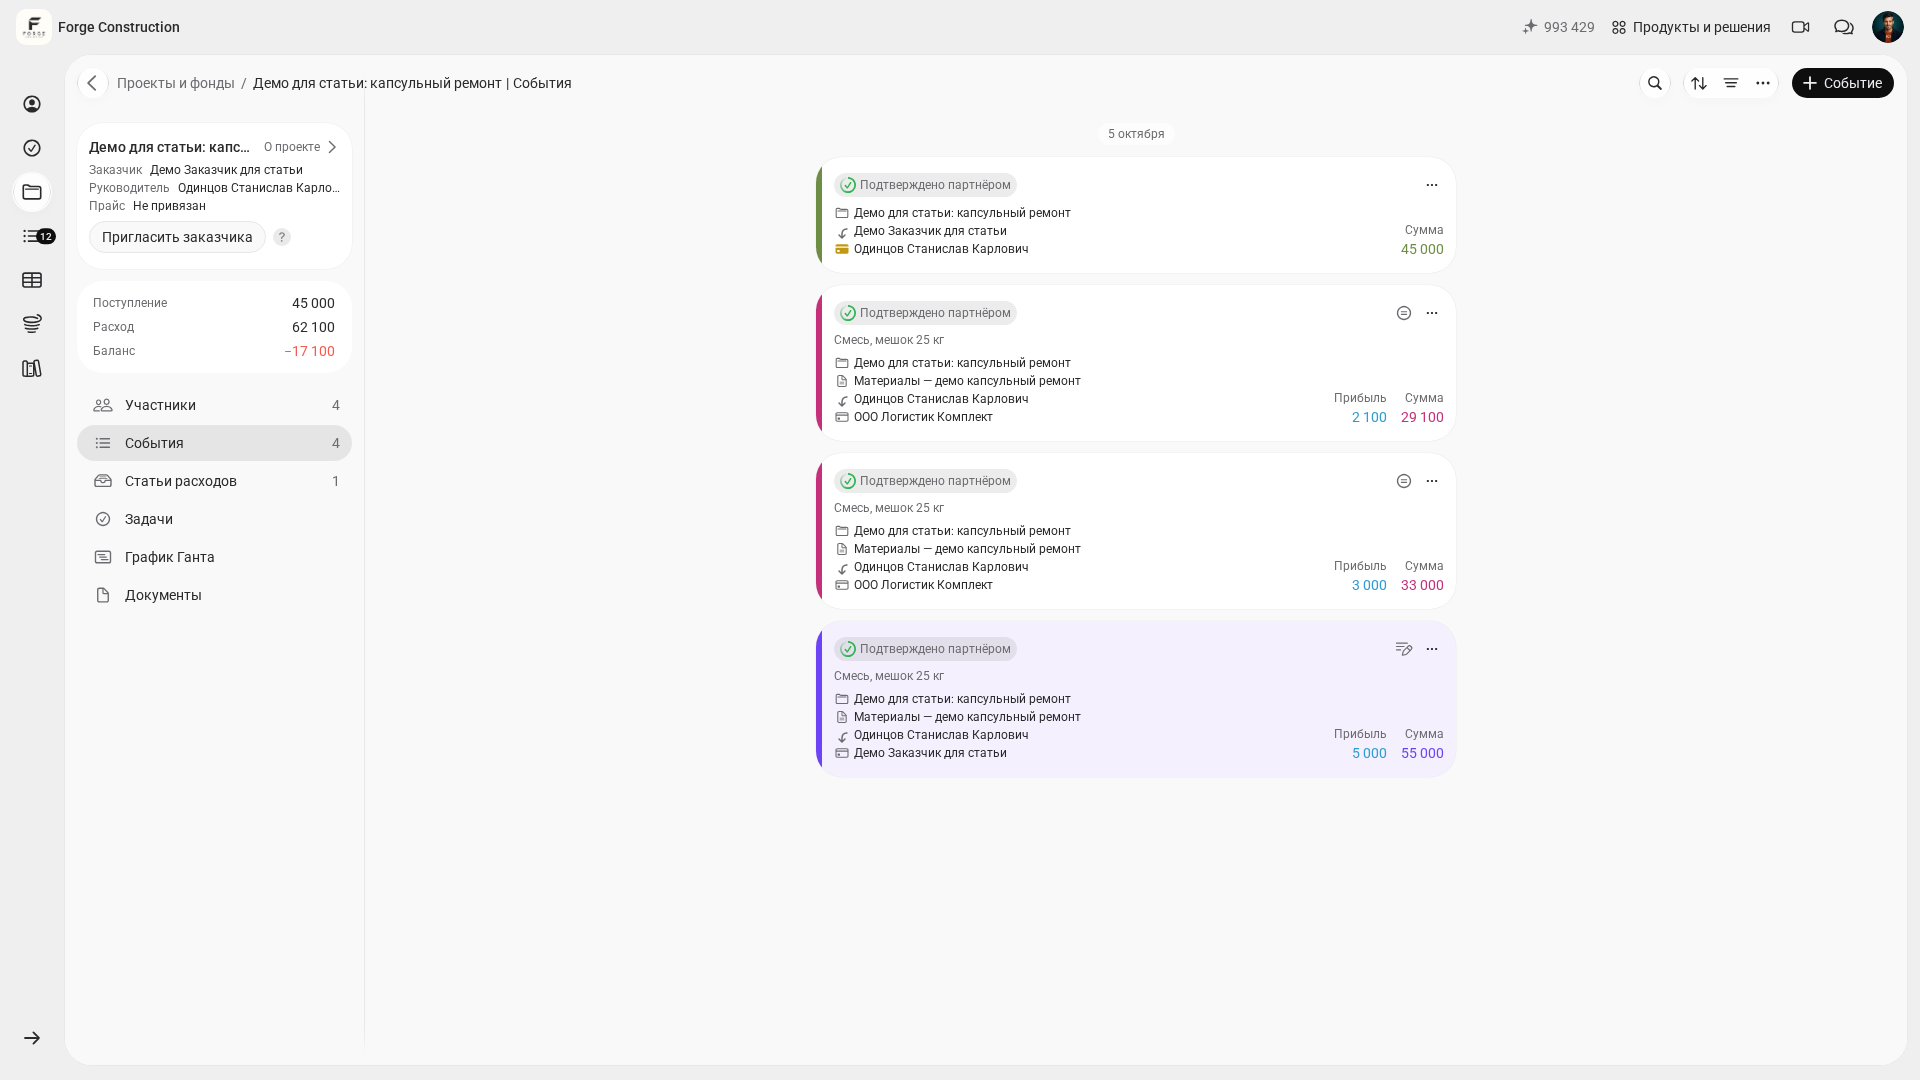
Ejemplo hipotético. Supongamos que un director gestiona 12 obras y los pagos se realizan con tarjeta, mediante una cuenta bancaria y en efectivo. El resultado monetario global de la empresa puede consolidarse manualmente, pero los registros de cada proyecto pueden estar incompletos. Si asigna los movimientos financieros a los proyectos correspondientes, podrá comparar los cobros y los gastos y comprobar que los registros estén completos. Para evaluar después la rentabilidad, deberá calcular el beneficio y la base correspondiente según la metodología elegida.
Si desea seguir otras métricas junto con la rentabilidad, consulte el material sobre los indicadores clave del negocio y el artículo sobre un sistema de analítica empresarial (en ruso).
Si desea ver cómo se aplicaría todo esto a sus proyectos y a sus propias reglas, asista a una presentación gratuita de la Aplicación 101.
Si necesita un nivel más avanzado de análisis de la empresa y de los proyectos, PRO+ puede resultarle útil. Sus funciones se explican en el artículo sobre el plan PRO+ (en ruso). Compruebe las funciones concretas en la tabla de planes vigente y tenga en cuenta sus permisos de acceso.