Показатели рентабельности — это группа финансовых метрик, которые отвечают на один вопрос: сколько прибыли приносит каждый рубль базы, которую вы выбираете для сравнения. Базой чаще становится выручка, себестоимость, активы, собственный капитал. Смысл один: выбранный вид прибыли в числителе, согласованная с ним база в знаменателе, результат в процентах.
Рентабельность часто путают с прибылью. Прибыль показывает итог в рублях за период или по объекту. Рентабельность показывает «качество» этого итога: как именно прибыль соотносится с масштабом работ и затрат. Два проекта могут дать одинаковую прибыль, при этом один «съест» больше ресурсов, второй даст ту же сумму при меньших вложениях.
В проектном бизнесе (строительство, ремонт, инженерные работы) рентабельность особенно полезна, потому что обороты могут расти быстрее, чем деньги на счёте. При этом прибыльность и наличие денег нужно проверять отдельно: рост поступлений или авансы сами по себе не показывают финансовый результат проекта.
Содержание:
Что называют показателями рентабельности?
Показатели рентабельности строятся вокруг одного принципа: в числителе указывают выбранный вид прибыли, в знаменателе — согласованную с ним базу сравнения. Меняться могут и вид прибыли, и база, поэтому у показателей общий принцип расчёта, но разный экономический смысл.
Условный пример. Допустим, руководитель видит за год прибыль 1 000 000 ₽. Затем он сравнивает два проекта из общего портфеля: один дал 250 000 ₽ прибыли при выручке 1 500 000 ₽, второй — те же 250 000 ₽ при выручке 3 000 000 ₽. По рублям результат одинаков, а доля прибыли в выручке различается. Это повод проверить цены, состав работ и учтённые затраты; конкретную причину устанавливают по исходным данным, а не по одному проценту.
Чтобы такие сравнения работали, важно сразу договориться, какую прибыль вы используете (маржинальную, чистую, прибыль проекта) и что выбираете в качестве базы (выручку, себестоимость, активы, капитал). Для прибыли и себестоимости проекта заранее определите состав учитываемых расходов и одинаково применяйте его ко всем сравниваемым объектам.
Какие показатели рентабельности используют чаще всего?
В управлении строительной компанией удобно держать под рукой несколько метрик. Они отвечают на разные вопросы: про цену, про эффективность активов, про отдачу собственного капитала, про результат конкретного объекта.
| Показатель | Формула | Зачем считать |
|---|---|---|
| Рентабельность продаж по чистой прибыли (чистая маржа) | (Чистая прибыль за период / Выручка за тот же период) × 100% | Понимать, сколько чистой прибыли остаётся в каждом рубле выручки |
| Рентабельность активов (ROA) | (Чистая прибыль за период / Средняя стоимость активов за тот же период) × 100% | Оценивать отдачу от техники, складов, денег на счетах |
| Рентабельность собственного капитала (ROE) | (Чистая прибыль за период / Средний собственный капитал за тот же период) × 100% | Оценивать отдачу собственного капитала за период |
| Рентабельность проекта по себестоимости | (Прибыль проекта / Себестоимость проекта) × 100% | Сравнивать отдачу от затрат на сопоставимые проекты |
| Маржинальная рентабельность | (Маржинальная прибыль / Выручка) × 100% | Видеть долю выручки для покрытия постоянных расходов и формирования прибыли |
В таблице выбрана рентабельность продаж по чистой прибыли. Варианты операционной и чистой маржи различает список финансовых коэффициентов CFA Institute (на английском). Обозначение ROS встречается и для операционной рентабельности продаж, как в учебном разделе The Open University (на английском); при сравнении уточняйте вид прибыли.
Если хочется глубже разобраться в логике, пригодятся материалы 101: «Как считается рентабельность: формула, пример и расчёт по данным из Приложения 101», а для стройки отдельный разбор про оценку рентабельности строительного бизнеса.
Как считать: формулы и логика выбора базы?
Базовая формула выглядит так: прибыль / база × 100% = рентабельность. База зависит от вопроса: выручка — для оценки доли прибыли в продажах, себестоимость — для оценки отдачи от затрат; активы и капитал — для оценки эффективности компании шире одного проекта. Используйте прибыль и выручку за один период, а при сравнении сохраняйте одинаковые определения прибыли и метод расчёта базы.
Для ROA и ROE простая средняя база за период = (значение на начало + значение на конец) / 2; такой расчёт приведён в OpenStax, приложение A (на английском). При нулевом знаменателе показатель не определён. При отрицательном среднем собственном капитале обычная интерпретация ROE неприменима — это ограничение разбирает А. Дамодаран в письме от 22 апреля 2025 года, пункт 3.2 (на английском).
Условный пример. Допустим, два прораба ведут по пять объектов, и в конце месяца у каждого маржинальная прибыль составляет 300 000 ₽. По сумме результат одинаков. Затем руководитель сравнивает маржинальную рентабельность: у первого 28%, у второго 12%. Разница — повод проверить цены, состав работ и переменные затраты. Причину нужно установить по детализации; одни проценты не доказывают перерасход или изменение цены.
Чтобы расчёт не превращался в «таблицу ради таблицы», зафиксируйте правила учёта:
- Определите, какую рентабельность вы считаете и какой вид прибыли используете: по выручке, по себестоимости, маржинальную.
- Возьмите прибыль выбранного вида из одного источника учёта (по проекту или по компании) и согласуйте её период с базой.
- Выберите базу под вопрос: выручку для оценки доли прибыли в продажах, себестоимость для оценки отдачи от затрат, капитал для оценки его доходности за период.
- Посчитайте процент и сравните его с прошлым периодом и с другими объектами при одинаковой методике.
Маржинальная прибыль — выручка минус переменные затраты. Если вы используете этот показатель, пригодится статья про маржинальную прибыль: в ней разобрано, как рассчитать его долю в выручке.
Как читать проценты и сравнивать проекты?
Рентабельность читается через сравнение и динамику. Если один объект даёт 12%, а второй 28% при одинаковой методике расчёта, это повод проверить условия, смету, подрядчиков и состав работ. Сама цифра ещё не говорит, что делать, и не доказывает конкретную причину различий, но показывает, где продолжить анализ.
Условный пример. Допустим, подрядчик берёт объект, где заказчик быстро согласует решения и платит без задержек. По ощущениям работа идёт комфортно. Если после закрытия рентабельность по себестоимости оказывается ниже, чем на сопоставимом типовом объекте, стоит проверить закупки и дополнительные выезды: перерасход по этим статьям может быть одной из причин. Комфортная работа сама по себе не гарантирует ожидаемой финансовой отдачи.
Ещё один полезный приём — считать набор метрик вместе. Рентабельность показывает эффективность, при этом касса живёт по правилам движения денег. Если растут обороты, а денег не хватает, стоит проверить риск кассового разрыва и сверить платежи по объектам.
Типовые ошибки в расчётах
Главная ошибка — смешивать базы, виды прибыли и периоды. Если в одном случае вы считаете рентабельность по выручке, а в другом — по себестоимости, прямое сравнение процентов теряет смысл. Сопоставляйте показатели, рассчитанные по одинаковой методике за сопоставимые периоды.
Вторая частая проблема — неполные расходы по проекту. Материалы списались, работы оплатились, при этом доставка, аренда инструмента, мелкие закупки остались «где-то рядом». Процент становится выше, выводы становятся ошибочными.
Третья ошибка — считать только по компании и игнорировать объекты. В строительстве общий итог может держаться на двух проектах, тогда как остальные дают оборот без сопоставимого результата. Поэтому полезно сначала считать рентабельность по каждому проекту. Общий процент по выбранной группе рассчитывайте как (сумма прибыли / сумма соответствующей базы) × 100%, а не как сумму или простое среднее процентов отдельных проектов. При оценке всей компании учитывайте также её общие расходы по принятой методике.
Как использовать данные Приложения 101 для расчёта рентабельности
Рентабельность становится управляемой, когда данные собираются регулярно и в одном месте. В Приложении 101 можно вести поступления и расходы по проектам и видеть их баланс. Баланс поступлений и учтённых расходов проверяйте отдельно от начисленной прибыли: он не является автоматическим расчётом бухгалтерской прибыли. Прибыль конкретных расчётов и проектов также не равна автоматически чистой прибыли всей компании. Для расчёта рентабельности уточните вид прибыли, период и состав учтённых затрат.
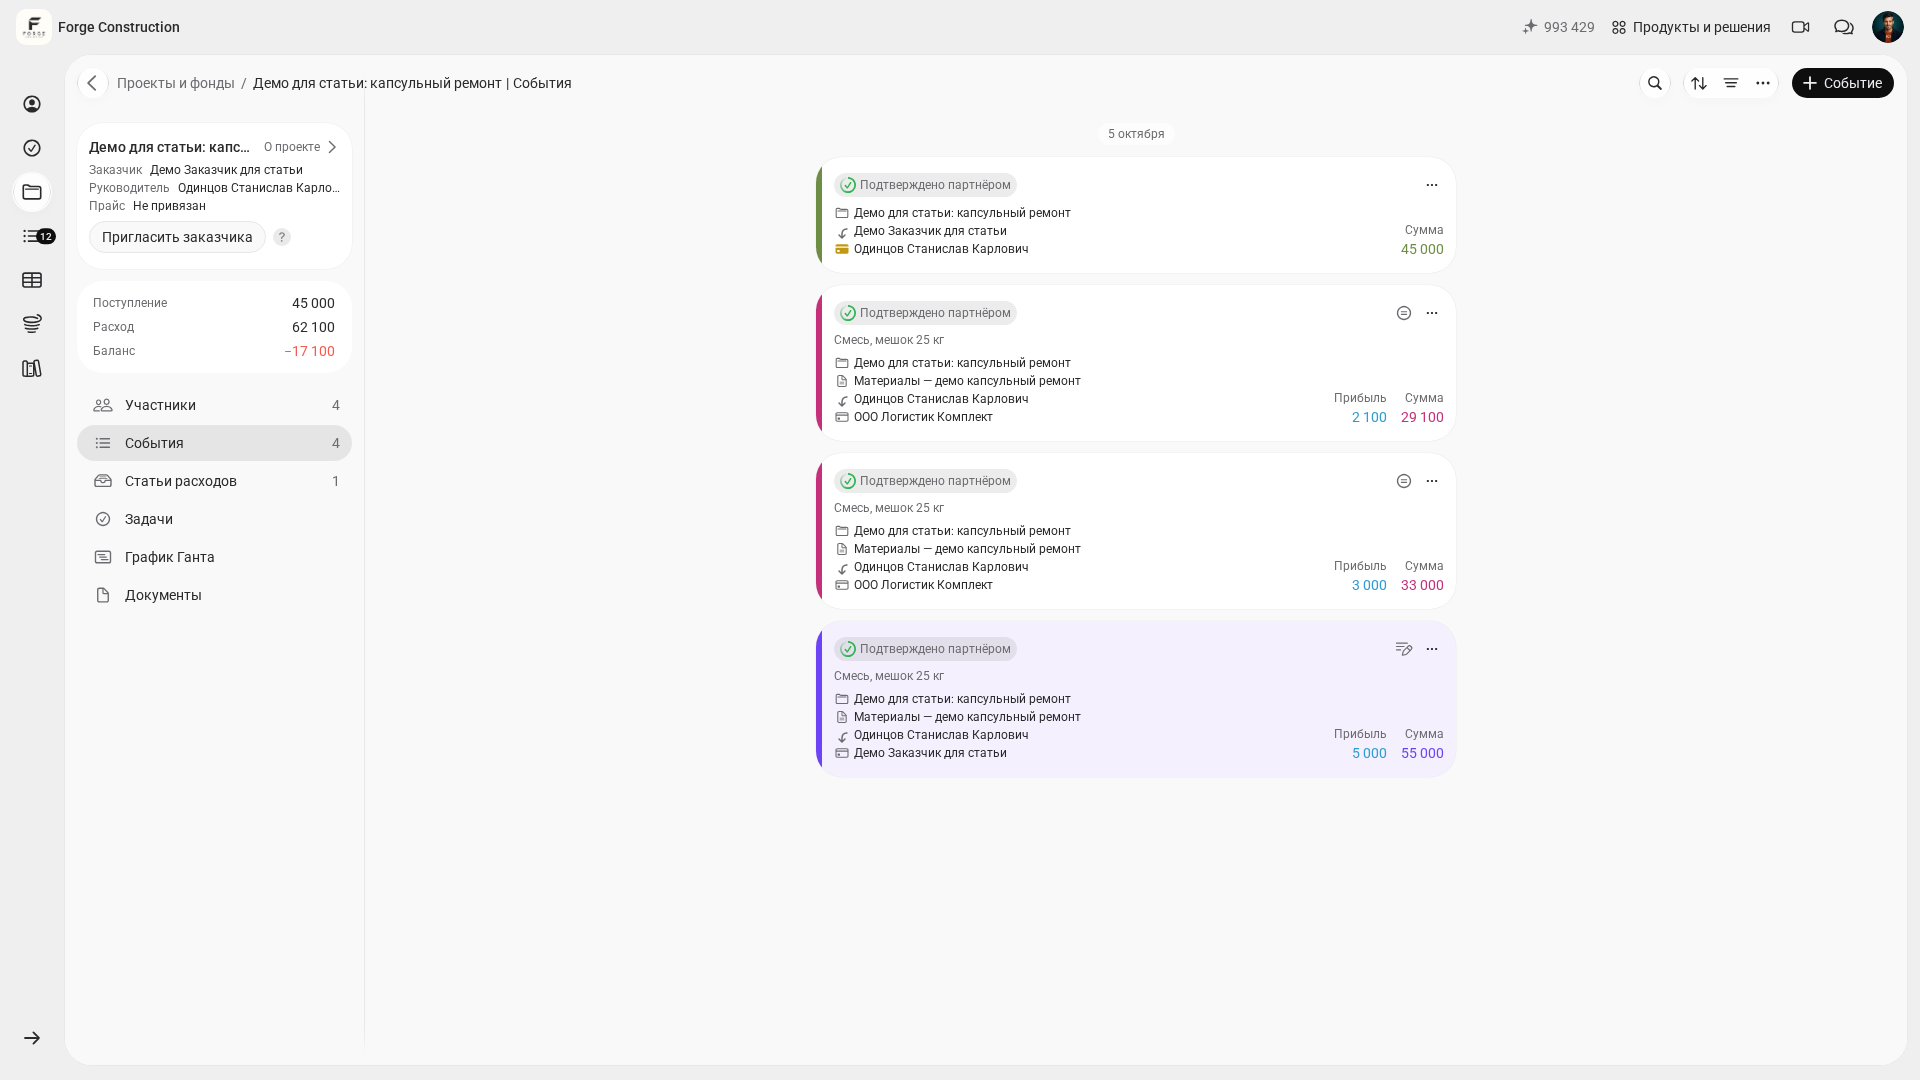
Условный пример. Допустим, у руководителя 12 объектов, а платежи проходят через карту, расчётный счёт и наличные. Общий денежный итог по компании можно свести вручную, но записи по отдельным проектам могут оказаться неполными. Если распределить финансовые события по соответствующим проектам, можно сопоставить поступления и расходы и проверить полноту записей. Для оценки рентабельности затем нужен расчёт прибыли и соответствующей базы по выбранной методике.
Если вы хотите держать в фокусе ещё несколько метрик рядом с рентабельностью, загляните в материал про ключевые показатели бизнеса и в статью про систему бизнес-аналитики.
Если вы хотите посмотреть, как это будет выглядеть на ваших проектах и с учётом ваших правил, приходите на бесплатную презентацию Приложения 101.
Если вам нужен расширенный уровень аналитики по компании и проектам, пригодится PRO+. Его возможности разобраны в статье про тариф PRO+. Конкретные функции проверьте в действующей таблице тарифов с учётом ваших прав доступа.