Rentabellik ko‘rsatkichlari — siz taqqoslash uchun tanlagan bazaning har bir rubli qancha foyda keltirishini ko‘rsatuvchi moliyaviy ko‘rsatkichlar guruhi. Baza sifatida ko‘pincha tushum, tannarx, aktivlar yoki o‘z kapitali olinadi. Tamoyil bir xil: suratda tanlangan foyda turi, maxrajda unga mos baza, natija esa foizda ifodalanadi.
Rentabellikni ko‘pincha foyda bilan adashtirishadi. Foyda muayyan davr yoki obyekt bo‘yicha natijani rublda ko‘rsatadi. Rentabellik esa shu natijaning «sifatini», ya’ni foydaning ishlar va xarajatlar ko‘lamiga nisbatini ko‘rsatadi. Ikkita loyiha bir xil foyda keltirishi mumkin, ammo biri ko‘proq resurs sarflasa, ikkinchisi kamroq mablag‘ bilan shu natijaga erishadi.
Loyihalarga asoslangan biznesda — qurilish, ta’mirlash, muhandislik ishlarida — rentabellik ayniqsa foydali: aylanma hisobdagi puldan tezroq o‘sishi mumkin. Biroq foydalilik va pul mavjudligini alohida tekshirish kerak: kirimning o‘sishi yoki avanslarning o‘zi loyiha moliyaviy natijasini ko‘rsatmaydi.
Mundarija:
- Rentabellik ko‘rsatkichlari nima?
- Qaysi rentabellik ko‘rsatkichlari eng ko‘p ishlatiladi?
- Qanday hisoblanadi: formulalar va bazani tanlash mantiqi
- Foizlarni qanday talqin qilish va loyihalarni qanday taqqoslash kerak?
- Hisoblashdagi keng tarqalgan xatolar
- Rentabellikni hisoblashda 101 ilovasi ma’lumotlaridan qanday foydalanish mumkin?
Rentabellik ko‘rsatkichlari nima?
Rentabellik ko‘rsatkichlari bitta tamoyilga asoslanadi: suratda tanlangan foyda turi, maxrajda esa unga mos taqqoslash bazasi ko‘rsatiladi. Foyda turi ham, baza ham o‘zgarishi mumkin. Shuning uchun ko‘rsatkichlarning hisoblash tamoyili umumiy bo‘lsa-da, iqtisodiy mazmuni turlicha.
Shartli misol. Faraz qilaylik, rahbar yil yakunida 1 000 000 ₽ foyda ko‘rdi. So‘ng u umumiy portfeldagi ikkita loyihani taqqoslaydi: biri 1 500 000 ₽ tushumdan 250 000 ₽ foyda keltirgan, ikkinchisi esa 3 000 000 ₽ tushumdan xuddi shuncha — 250 000 ₽ foyda keltirgan. Rubldagi natija bir xil, ammo tushumdagi foyda ulushi turlicha. Bu narxlar, ishlar tarkibi va hisobga olingan xarajatlarni tekshirishga asos bo‘ladi; aniq sababni bitta foizga qarab emas, dastlabki ma’lumotlar asosida aniqlash kerak.
Bunday taqqoslashlar foydali bo‘lishi uchun avval qaysi foydadan — marjinal foyda, sof foyda yoki loyiha foydasidan — foydalanishingizni va qaysi bazani — tushum, tannarx, aktivlar yoki kapitalni — tanlashingizni kelishib oling. Loyiha foydasi va tannarxini hisoblashda qaysi xarajatlarni hisobga olishingizni oldindan belgilang va bu qoidani taqqoslanayotgan barcha obyektlarga bir xil qo‘llang.
Qaysi rentabellik ko‘rsatkichlari eng ko‘p ishlatiladi?
Qurilish kompaniyasini boshqarishda bir nechta ko‘rsatkichdan foydalanish qulay. Ular narx, aktivlardan foydalanish samaradorligi, o‘z kapitalining qaytimi va muayyan obyekt natijasi haqidagi turli savollarga javob beradi.
| Ko‘rsatkich | Formula | Nima uchun hisoblanadi |
|---|---|---|
| Sof foyda bo‘yicha sotuv rentabelligi (sof marja) | (Davrdagi sof foyda / Shu davrdagi tushum) × 100% | Tushumning har bir rublida qancha sof foyda qolishini tushunish uchun |
| Aktivlar rentabelligi (ROA) | (Davrdagi sof foyda / Shu davrdagi aktivlarning o‘rtacha qiymati) × 100% | Texnika, omborlar va hisoblardagi pul mablag‘larining qaytimini baholash uchun |
| O‘z kapitali rentabelligi (ROE) | (Davrdagi sof foyda / Shu davrdagi o‘rtacha o‘z kapitali) × 100% | Muayyan davrda o‘z kapitalining qaytimini baholash uchun |
| Tannarx bo‘yicha loyiha rentabelligi | (Loyiha foydasi / Loyiha tannarxi) × 100% | O‘zaro taqqoslash mumkin bo‘lgan loyihalarga sarflangan xarajatlarning qaytimini solishtirish uchun |
| Marjinal rentabellik | (Marjinal foyda / Tushum) × 100% | Tushumning doimiy xarajatlarni qoplash va foyda hosil qilishga qoladigan ulushini ko‘rish uchun |
Jadvalda sof foyda bo‘yicha sotuv rentabelligi tanlangan. Operatsion va sof marja turlari CFA Institute moliyaviy koeffitsiyentlar ro‘yxatida (ingliz tilida) farqlanadi. ROS belgisi operatsion sotuv rentabelligi uchun ham qo‘llanadi. Bunga The Open University o‘quv bo‘limi (ingliz tilida) misol bo‘la oladi; taqqoslashda foyda turini aniqlashtiring.
Hisoblash mantiqini chuqurroq tushunish uchun 101 materiallari yordam beradi: «Rentabellik qanday hisoblanadi: formula, misol va 101 ilovasi ma’lumotlari asosidagi hisob-kitob». Qurilish sohasi uchun esa qurilish biznesi rentabelligini baholash haqidagi alohida tahlilni o‘qing.
Qanday hisoblanadi: formulalar va bazani tanlash mantiqi
Asosiy formula quyidagicha: foyda / baza × 100% = rentabellik. Baza qaysi savolga javob izlayotganingizga bog‘liq: tushum — sotuvdagi foyda ulushini baholash, tannarx — xarajatlarning qaytimini baholash uchun olinadi; aktivlar va kapital esa kompaniya samaradorligini bitta loyihadan kengroq ko‘lamda baholashga xizmat qiladi. Foyda va tushumni bir davr uchun oling, taqqoslashda esa foyda ta’rifi va bazani hisoblash usulini bir xil saqlang.
ROA va ROE uchun davrdagi oddiy o‘rtacha baza = (davr boshidagi qiymat + davr oxiridagi qiymat) / 2; bunday hisoblash OpenStax A ilovasida (ingliz tilida) keltirilgan. Maxraj nol bo‘lsa, ko‘rsatkich aniqlanmaydi. O‘rtacha o‘z kapitali manfiy bo‘lsa, ROEni odatdagi tarzda talqin qilib bo‘lmaydi. Bu cheklovni A. Damodaran 2025-yil 22-apreldagi xatining 3.2-bandida (ingliz tilida) tushuntiradi.
Shartli misol. Faraz qilaylik, ikkita qurilish ish boshqaruvchisi beshtadan obyektni boshqaradi va oy oxirida har birining marjinal foydasi 300 000 ₽ bo‘ladi. Summalar bo‘yicha natija bir xil. So‘ng rahbar marjinal rentabellikni taqqoslaydi: birinchisida 28%, ikkinchisida 12%. Bu farq narxlar, ishlar tarkibi va o‘zgaruvchan xarajatlarni tekshirishga asos bo‘ladi. Sababni batafsil ma’lumotlar orqali aniqlash kerak; foizlarning o‘zi ortiqcha sarf yoki narx o‘zgarishini isbotlamaydi.
Hisob-kitob «jadval uchun jadval» bo‘lib qolmasligi uchun hisob yuritish qoidalarini belgilang:
- Qaysi rentabellikni hisoblayotganingizni va qaysi foyda turidan foydalanayotganingizni aniqlang: tushum bo‘yicha, tannarx bo‘yicha yoki marjinal rentabellik.
- Tanlangan turdagi foydani bitta hisob manbasidan — loyiha yoki kompaniya hisobidan — oling va uning davrini bazaning davriga moslang.
- Savolga mos bazani tanlang: sotuvdagi foyda ulushini baholash uchun tushum, xarajatlar qaytimini baholash uchun tannarx, kapitalning davrdagi daromadliligini baholash uchun kapital.
- Foizni hisoblang va bir xil usul asosida uni oldingi davr hamda boshqa obyektlar ko‘rsatkichlari bilan taqqoslang.
Marjinal foyda — tushumdan o‘zgaruvchan xarajatlarni ayirgandagi qoldiq. Agar shu ko‘rsatkichdan foydalansangiz, marjinal foyda haqidagi maqola yordam beradi: unda uning tushumdagi ulushini qanday hisoblash tushuntirilgan.
Foizlarni qanday talqin qilish va loyihalarni qanday taqqoslash kerak?
Rentabellikni taqqoslash va vaqt davomida o‘zgarishini kuzatish orqali talqin qilish mumkin. Bir xil hisoblash usulida bitta obyekt 12%, ikkinchisi 28% natija bersa, shartlar, smeta, pudratchilar va ishlar tarkibini tekshirish kerak. Raqamning o‘zi hali nima qilishni ko‘rsatmaydi va farqning aniq sababini isbotlamaydi, ammo tahlilni qayerda davom ettirish kerakligini bildiradi.
Shartli misol. Faraz qilaylik, pudratchi buyurtmachi qarorlarni tezda tasdiqlaydigan va to‘lovlarni kechiktirmaydigan obyektni oladi. Ish qulay ketayotgandek tuyuladi. Agar obyekt yakunlangach, tannarx bo‘yicha rentabellik unga o‘xshash odatiy obyektdagidan past bo‘lsa, xaridlar va qo‘shimcha qatnovlarni tekshirish kerak: shu xarajatlar bo‘yicha ortiqcha sarf sabablardan biri bo‘lishi mumkin. Ishning qulay kechishi kutilgan moliyaviy qaytimni o‘z-o‘zidan kafolatlamaydi.
Yana bir foydali usul — bir nechta ko‘rsatkichni birgalikda hisoblash. Rentabellik samaradorlikni ko‘rsatadi, pul mablag‘larining holati esa pul harakatiga bog‘liq. Aylanma o‘sib, pul yetishmasa, pul oqimidagi uzilish xavfini tekshiring va obyektlar bo‘yicha to‘lovlarni solishtirib chiqing.
Hisoblashdagi keng tarqalgan xatolar
Asosiy xato — bazalar, foyda turlari va davrlarni aralashtirish. Bir holatda rentabellikni tushumga, boshqasida esa tannarxga nisbatan hisoblasangiz, foizlarni bevosita taqqoslash mazmunini yo‘qotadi. Bir xil usulda, o‘zaro taqqoslash mumkin bo‘lgan davrlar uchun hisoblangan ko‘rsatkichlarni solishtiring.
Ikkinchi keng tarqalgan muammo — loyiha xarajatlarini to‘liq hisobga olmaslik. Materiallar hisobdan chiqarilgan, bajarilgan ishlar uchun haq to‘langan, ammo yetkazib berish, asboblar ijarasi va mayda xaridlar hisobdan chetda qolgan. Natijada foiz yuqoriroq chiqadi, xulosalar esa xato bo‘ladi.
Uchinchi xato — faqat kompaniya bo‘yicha hisoblab, alohida obyektlarni e’tibordan chetda qoldirish. Qurilishda umumiy natijani ikkita loyiha ta’minlashi, qolganlari esa shunga mos natijasiz aylanma berishi mumkin. Shuning uchun avval har bir loyiha rentabelligini hisoblash foydali. Tanlangan guruh bo‘yicha umumiy foizni alohida loyihalar foizlarining yig‘indisi yoki oddiy o‘rtachasi sifatida emas, (jami foyda / tegishli bazaning jami qiymati) × 100% formulasi bilan hisoblang. Butun kompaniyani baholashda qabul qilingan usul bo‘yicha uning umumiy xarajatlarini ham hisobga oling.
Rentabellikni hisoblashda 101 ilovasi ma’lumotlaridan qanday foydalanish mumkin?
Ma’lumotlar muntazam ravishda bir joyda jamlansa, rentabellikni boshqarish mumkin bo‘ladi. 101 ilovasida loyihalar bo‘yicha kirim va xarajatlarni qayd etish hamda ularning balansini ko‘rish mumkin. Kirim va hisobga olingan xarajatlar balansini hisoblangan foydadan alohida tekshiring: bu balans buxgalteriya foydasining avtomatik hisob-kitobi emas. Muayyan hisob-kitoblar va loyihalar foydasi ham o‘z-o‘zidan butun kompaniyaning sof foydasiga teng bo‘lmaydi. Rentabellikni hisoblash uchun foyda turi, davr va hisobga olingan xarajatlar tarkibini aniqlashtiring.
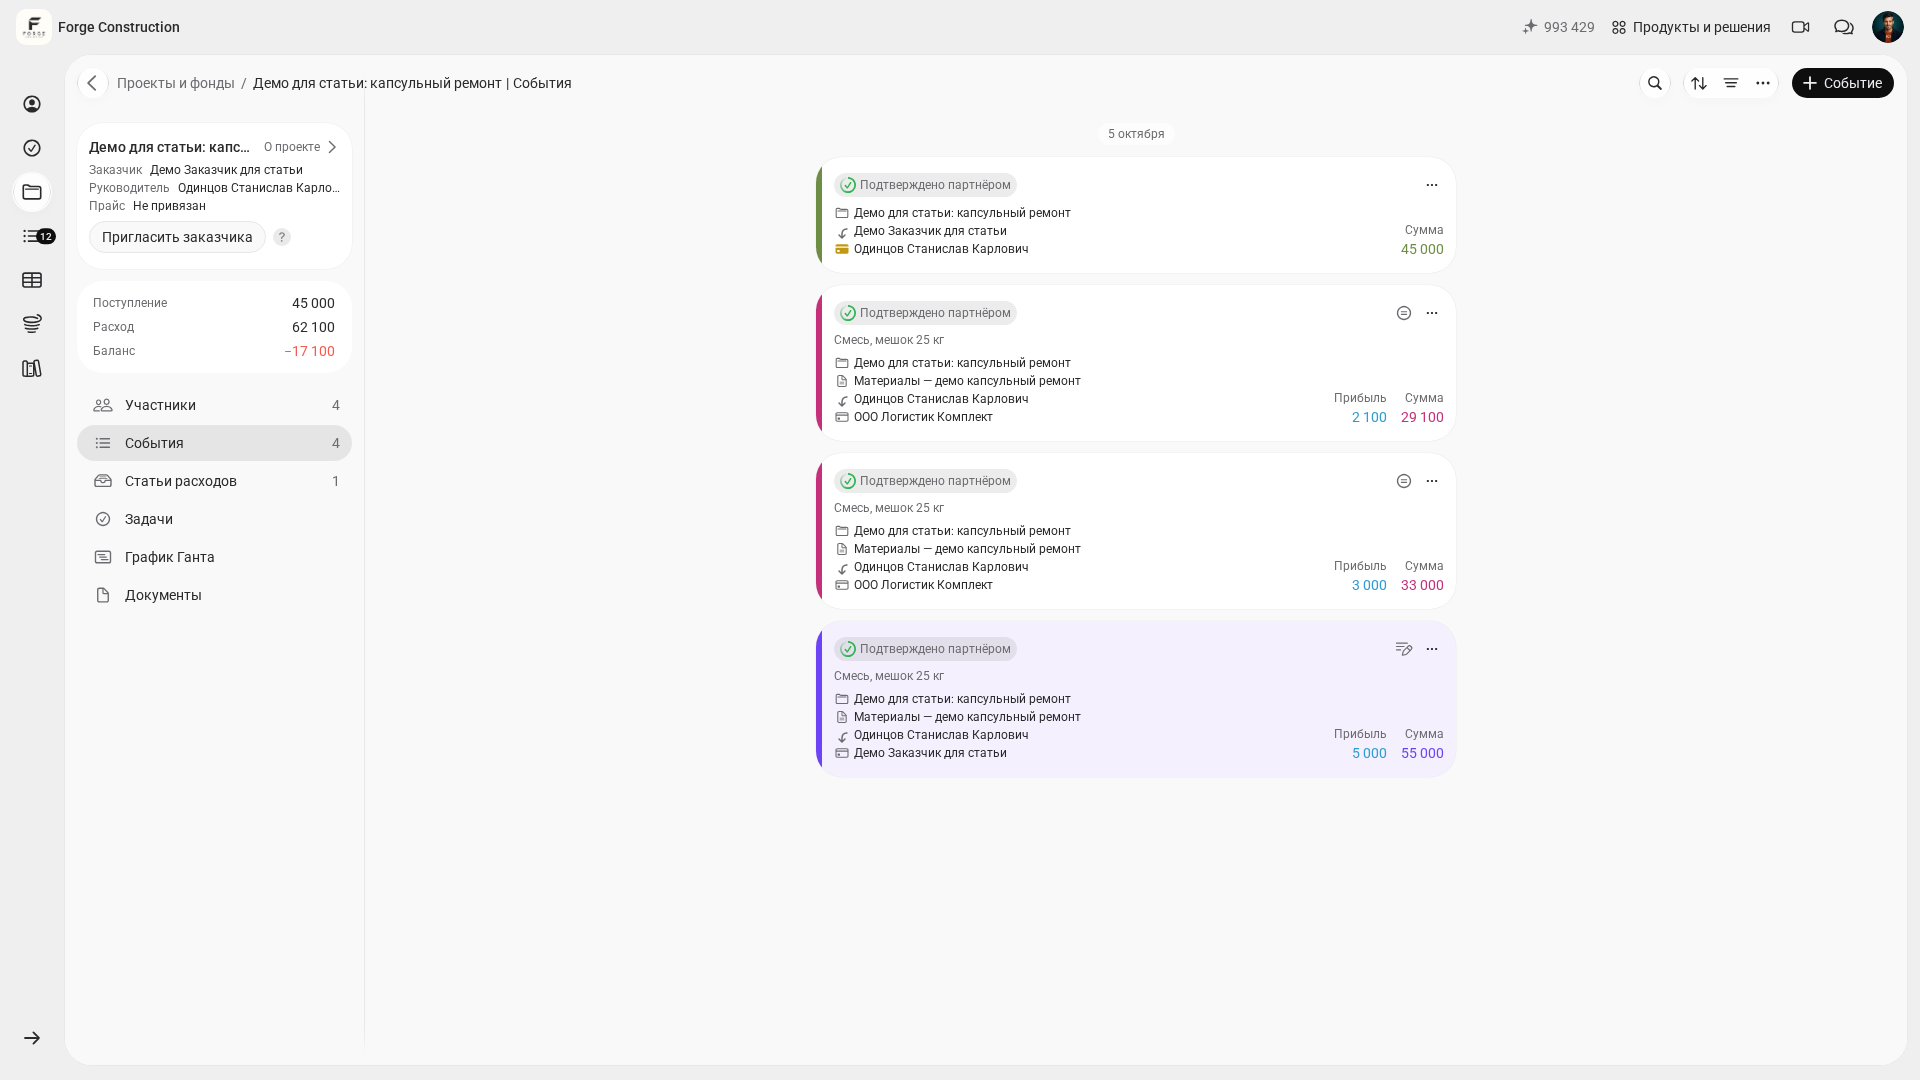
Shartli misol. Faraz qilaylik, rahbarning 12 ta obyekti bor, to‘lovlar esa karta, hisob-kitob hisobvarag‘i va naqd pul orqali amalga oshiriladi. Kompaniya bo‘yicha umumiy pul natijasini qo‘lda jamlash mumkin, ammo alohida loyihalardagi yozuvlar to‘liq bo‘lmasligi mumkin. Moliyaviy operatsiyalarni tegishli loyihalarga taqsimlasangiz, kirim va xarajatlarni solishtirish hamda yozuvlarning to‘liqligini tekshirish mumkin. Rentabellikni baholash uchun keyin tanlangan usulga muvofiq foyda va unga mos bazani hisoblash kerak.
Rentabellik bilan birga yana bir nechta ko‘rsatkichni kuzatmoqchi bo‘lsangiz, biznesning asosiy ko‘rsatkichlari haqidagi materialni va biznes-tahlil tizimi haqidagi maqolani (rus tilida) o‘qing.
Bu sizning loyihalaringizda va siz belgilagan qoidalar asosida qanday ishlashini ko‘rmoqchi bo‘lsangiz, 101 ilovasining bepul taqdimotiga keling.
Kompaniya va loyihalar bo‘yicha kengaytirilgan tahlil kerak bo‘lsa, PRO+ yordam beradi. Uning imkoniyatlari PRO+ tarifi haqidagi maqolada (rus tilida) tushuntirilgan. Aniq funksiyalarni foydalanish huquqlaringizni hisobga olgan holda amaldagi tariflar jadvalidan tekshiring.