مؤشرات الربحية هي مجموعة من المقاييس المالية التي تجيب عن سؤال واحد: كم من الربح يولّده كل روبل من الأساس الذي تختارونه للمقارنة؟ وغالبًا ما يكون هذا الأساس هو الإيرادات أو التكلفة أو الأصول أو حقوق الملكية. والمبدأ واحد: نوع الربح المختار في البسط، والأساس المتوافق معه في المقام، والنتيجة بالنسبة المئوية.
كثيرًا ما يحدث خلط بين الربحية والربح. فالربح يبيّن النتيجة بالروبل خلال فترة معينة أو لمشروع محدد. أما الربحية فتبيّن «جودة» هذه النتيجة، أي علاقة الربح بحجم الأعمال والتكاليف. وقد يحقق مشروعان الربح نفسه، بينما يستهلك أحدهما موارد أكثر، ويحقق الآخر المبلغ نفسه باستثمار أقل.
في الأعمال القائمة على المشروعات، مثل البناء والترميم والأعمال الهندسية، تكون الربحية مفيدة على نحو خاص، لأن حجم الأعمال قد ينمو أسرع من الأموال الموجودة في الحساب. ومع ذلك، يجب التحقق من القدرة على تحقيق الربح ومن توافر الأموال بصورة منفصلة: فزيادة المقبوضات أو الدفعات المقدمة لا تكفي وحدها لبيان النتيجة المالية للمشروع.
المحتويات:
ما المقصود بمؤشرات الربحية؟
تقوم مؤشرات الربحية على مبدأ واحد: يوضع نوع الربح المختار في البسط، ويوضع أساس المقارنة المتوافق معه في المقام. وقد يتغير كلٌّ من نوع الربح وأساس المقارنة، لذلك تشترك المؤشرات في مبدأ الحساب، لكن دلالاتها الاقتصادية تختلف.
مثال افتراضي. لنفترض أن مديرًا يرى ربحًا سنويًا قدره 1 000 000 ₽. ثم يقارن مشروعين من محفظة المشروعات: حقق الأول ربحًا قدره 250 000 ₽ من إيرادات بلغت 1 500 000 ₽، وحقق الثاني الربح نفسه، أي 250 000 ₽، من إيرادات بلغت 3 000 000 ₽. النتيجة بالروبل متساوية، لكن حصة الربح من الإيرادات مختلفة. وهذا يستدعي مراجعة الأسعار ونطاق الأعمال والتكاليف المسجلة؛ أما السبب المحدد فيُستنتج من البيانات الأصلية، لا من نسبة مئوية واحدة.
لكي تكون هذه المقارنات مفيدة، اتفقوا منذ البداية على نوع الربح المستخدم، سواء كان هامش المساهمة أو صافي الربح أو ربح المشروع، وعلى أساس المقارنة، سواء كان الإيرادات أو التكلفة أو الأصول أو رأس المال. ولحساب ربح المشروع وتكلفته، حددوا مسبقًا بنود المصروفات التي ستُحتسب، وطبقوا القاعدة نفسها على جميع المشروعات التي تقارنونها.
ما مؤشرات الربحية الأكثر استخدامًا؟
من المفيد عند إدارة شركة بناء الاستعانة بعدة مقاييس. فهي تجيب عن أسئلة مختلفة تتعلق بالأسعار، وكفاءة استخدام الأصول، والعائد على حقوق الملكية، ونتيجة مشروع بعينه.
| المؤشر | المعادلة | الغرض من الحساب |
|---|---|---|
| ربحية المبيعات على أساس صافي الربح (هامش الربح الصافي) | (صافي ربح الفترة / إيرادات الفترة نفسها) × 100% | معرفة مقدار صافي الربح المتبقي من كل روبل من الإيرادات |
| العائد على الأصول (ROA) | (صافي ربح الفترة / متوسط قيمة الأصول خلال الفترة نفسها) × 100% | تقييم العائد من المعدات والمستودعات والأموال في الحسابات |
| العائد على حقوق الملكية (ROE) | (صافي ربح الفترة / متوسط حقوق الملكية خلال الفترة نفسها) × 100% | تقييم العائد على حقوق الملكية خلال الفترة |
| ربحية المشروع نسبةً إلى تكلفته | (ربح المشروع / تكلفة المشروع) × 100% | مقارنة العائد على تكاليف مشروعات قابلة للمقارنة |
| نسبة هامش المساهمة | (هامش المساهمة / الإيرادات) × 100% | معرفة حصة الإيرادات المتاحة لتغطية التكاليف الثابتة وتحقيق الربح |
يعتمد الجدول ربحية المبيعات على أساس صافي الربح. وتوضح قائمة النسب المالية لمعهد CFA Institute (بالإنجليزية) الفرق بين هامش الربح التشغيلي وهامش الربح الصافي. ويُستخدم الرمز ROS أيضًا للدلالة على ربحية المبيعات التشغيلية، كما في القسم التعليمي في The Open University (بالإنجليزية)؛ لذا حددوا نوع الربح عند المقارنة.
للتعمق في منطق الحساب، يمكنكم الرجوع إلى مواد 101: «كيفية حساب الربحية: المعادلة ومثال وحساب باستخدام بيانات تطبيق 101»، وإلى شرح مخصص لقطاع البناء حول تقييم ربحية أعمال البناء.
كيف نحسبها؟ المعادلات ومنطق اختيار أساس الحساب
المعادلة الأساسية هي: الربح / أساس الحساب × 100% = الربحية. ويعتمد الأساس على السؤال: تُستخدم الإيرادات لتقييم حصة الربح من المبيعات، والتكلفة لتقييم العائد على التكاليف، بينما تُستخدم الأصول ورأس المال لتقييم كفاءة الشركة في نطاق أوسع من مشروع واحد. استخدموا الربح والإيرادات للفترة نفسها، وحافظوا عند المقارنة على التعريفات نفسها للربح والطريقة نفسها لحساب الأساس.
بالنسبة إلى ROA وROE، فإن المتوسط البسيط لأساس الحساب خلال الفترة = (القيمة في بداية الفترة + القيمة في نهايتها) / 2؛ ويرد هذا الحساب في الملحق A من OpenStax (بالإنجليزية). إذا كان المقام صفرًا، يكون المؤشر غير معرَّف. وإذا كان متوسط حقوق الملكية سالبًا، فلا ينطبق التفسير المعتاد للعائد على حقوق الملكية؛ ويناقش أ. داموداران هذا القيد في رسالته المؤرخة في 22 أبريل 2025، البند 3.2 (بالإنجليزية).
مثال افتراضي. لنفترض أن مشرفين على التنفيذ يتولى كلٌّ منهما خمسة مشروعات، ويبلغ هامش المساهمة لدى كل منهما في نهاية الشهر 300 000 ₽. النتيجة بالقيمة المطلقة متساوية. ثم يقارن المدير نسبة هامش المساهمة: تبلغ لدى الأول 28% ولدى الثاني 12%. هذا الفرق يستدعي مراجعة الأسعار ونطاق الأعمال والتكاليف المتغيرة. ويجب تحديد السبب من خلال التفاصيل؛ فالنسب وحدها لا تثبت وجود تجاوز في التكاليف أو تغير في السعر.
لكي لا يتحول الحساب إلى «جدول لمجرد إعداد جدول»، حددوا قواعد التسجيل:
- حددوا الربحية التي تحسبونها ونوع الربح المستخدم: ربحية على أساس الإيرادات أو التكلفة، أو نسبة هامش المساهمة.
- استخرجوا نوع الربح المختار من مصدر واحد للسجلات، على مستوى المشروع أو الشركة، ووحّدوا فترته مع فترة أساس الحساب.
- اختاروا الأساس وفقًا للسؤال: الإيرادات لتقييم حصة الربح من المبيعات، والتكلفة لتقييم العائد على التكاليف، ورأس المال لتقييم عائده خلال الفترة.
- احسبوا النسبة المئوية وقارنوها بالفترة السابقة وبالمشروعات الأخرى باستخدام المنهجية نفسها.
هامش المساهمة هو الإيرادات ناقص التكاليف المتغيرة. وإذا كنتم تستخدمون هذا المؤشر، فستفيدكم المقالة حول هامش المساهمة، التي تشرح كيفية حساب حصته من الإيرادات.
كيف نقرأ النسب المئوية ونقارن بين المشروعات؟
تُفهم الربحية من خلال المقارنة وتتبع تغيرها بمرور الوقت. فإذا حقق مشروع نسبة 12% وآخر 28% باستخدام طريقة الحساب نفسها، فهذا يستدعي مراجعة الشروط والميزانية التقديرية والمقاولين ونطاق الأعمال. الرقم وحده لا يحدد ما يجب فعله، ولا يثبت سببًا معينًا للفروق، لكنه يبيّن أين ينبغي مواصلة التحليل.
مثال افتراضي. لنفترض أن مقاولًا يتولى مشروعًا لعميل يعتمد القرارات بسرعة ويدفع دون تأخير. يبدو العمل مريحًا. وإذا اتضح بعد إغلاق المشروع أن ربحيته نسبةً إلى تكلفته أقل من ربحية مشروع اعتيادي مماثل، فينبغي مراجعة المشتريات والزيارات الإضافية؛ فقد يكون تجاوز التكاليف في هذه البنود أحد الأسباب. سهولة العمل لا تضمن وحدها العائد المالي المتوقع.
ومن الأساليب المفيدة أيضًا حساب مجموعة من المقاييس معًا. فالربحية تبيّن الكفاءة، بينما يرتبط النقد بحركة الأموال. وإذا نما حجم الأعمال مع نقص الأموال، فتحققوا من خطر فجوة التدفق النقدي وراجعوا المدفوعات لكل مشروع.
الأخطاء الشائعة في الحسابات
الخطأ الأساسي هو الخلط بين أسس الحساب وأنواع الربح والفترات. فإذا حسبتم الربحية على أساس الإيرادات في حالة، وعلى أساس التكلفة في أخرى، فقدت المقارنة المباشرة بين النسب معناها. قارنوا مؤشرات محسوبة بالمنهجية نفسها ولفترات قابلة للمقارنة.
المشكلة الشائعة الثانية هي عدم تسجيل جميع مصروفات المشروع. فقد سُجل استهلاك المواد وسُددت أجور الأعمال، بينما بقيت تكاليف التوصيل واستئجار الأدوات والمشتريات الصغيرة خارج الحساب. عندئذ تظهر النسبة أعلى مما ينبغي، وتصبح الاستنتاجات خاطئة.
الخطأ الثالث هو الاكتفاء بالحساب على مستوى الشركة وتجاهل المشروعات. ففي البناء قد تستند النتيجة الإجمالية إلى مشروعين، بينما تحقق بقية المشروعات حجم أعمال دون نتيجة مماثلة. لذلك من المفيد حساب ربحية كل مشروع أولًا. واحسبوا النسبة الإجمالية للمجموعة المختارة وفق المعادلة (مجموع الأرباح / مجموع الأساس المقابل) × 100%، وليس بجمع نسب المشروعات الفردية أو حساب متوسطها البسيط. وعند تقييم الشركة بأكملها، احتسبوا أيضًا مصروفاتها العامة وفق المنهجية المعتمدة.
كيفية استخدام بيانات تطبيق 101 لحساب الربحية
تصبح الربحية قابلة للإدارة عندما تُجمع البيانات بانتظام وفي مكان واحد. في تطبيق 101، يمكنكم تسجيل المقبوضات والمصروفات لكل مشروع ومتابعة رصيده. تحققوا من الرصيد الناتج عن المقبوضات والمصروفات المسجلة بصورة منفصلة عن الربح على أساس الاستحقاق؛ فهو لا يُعد حسابًا آليًا للربح المحاسبي. كما أن الربح المحسوب في حسابات محددة أو على مستوى مشروعات بعينها لا يساوي تلقائيًا صافي ربح الشركة بأكملها. ولحساب الربحية، حددوا نوع الربح والفترة وبنود التكاليف المحتسبة.
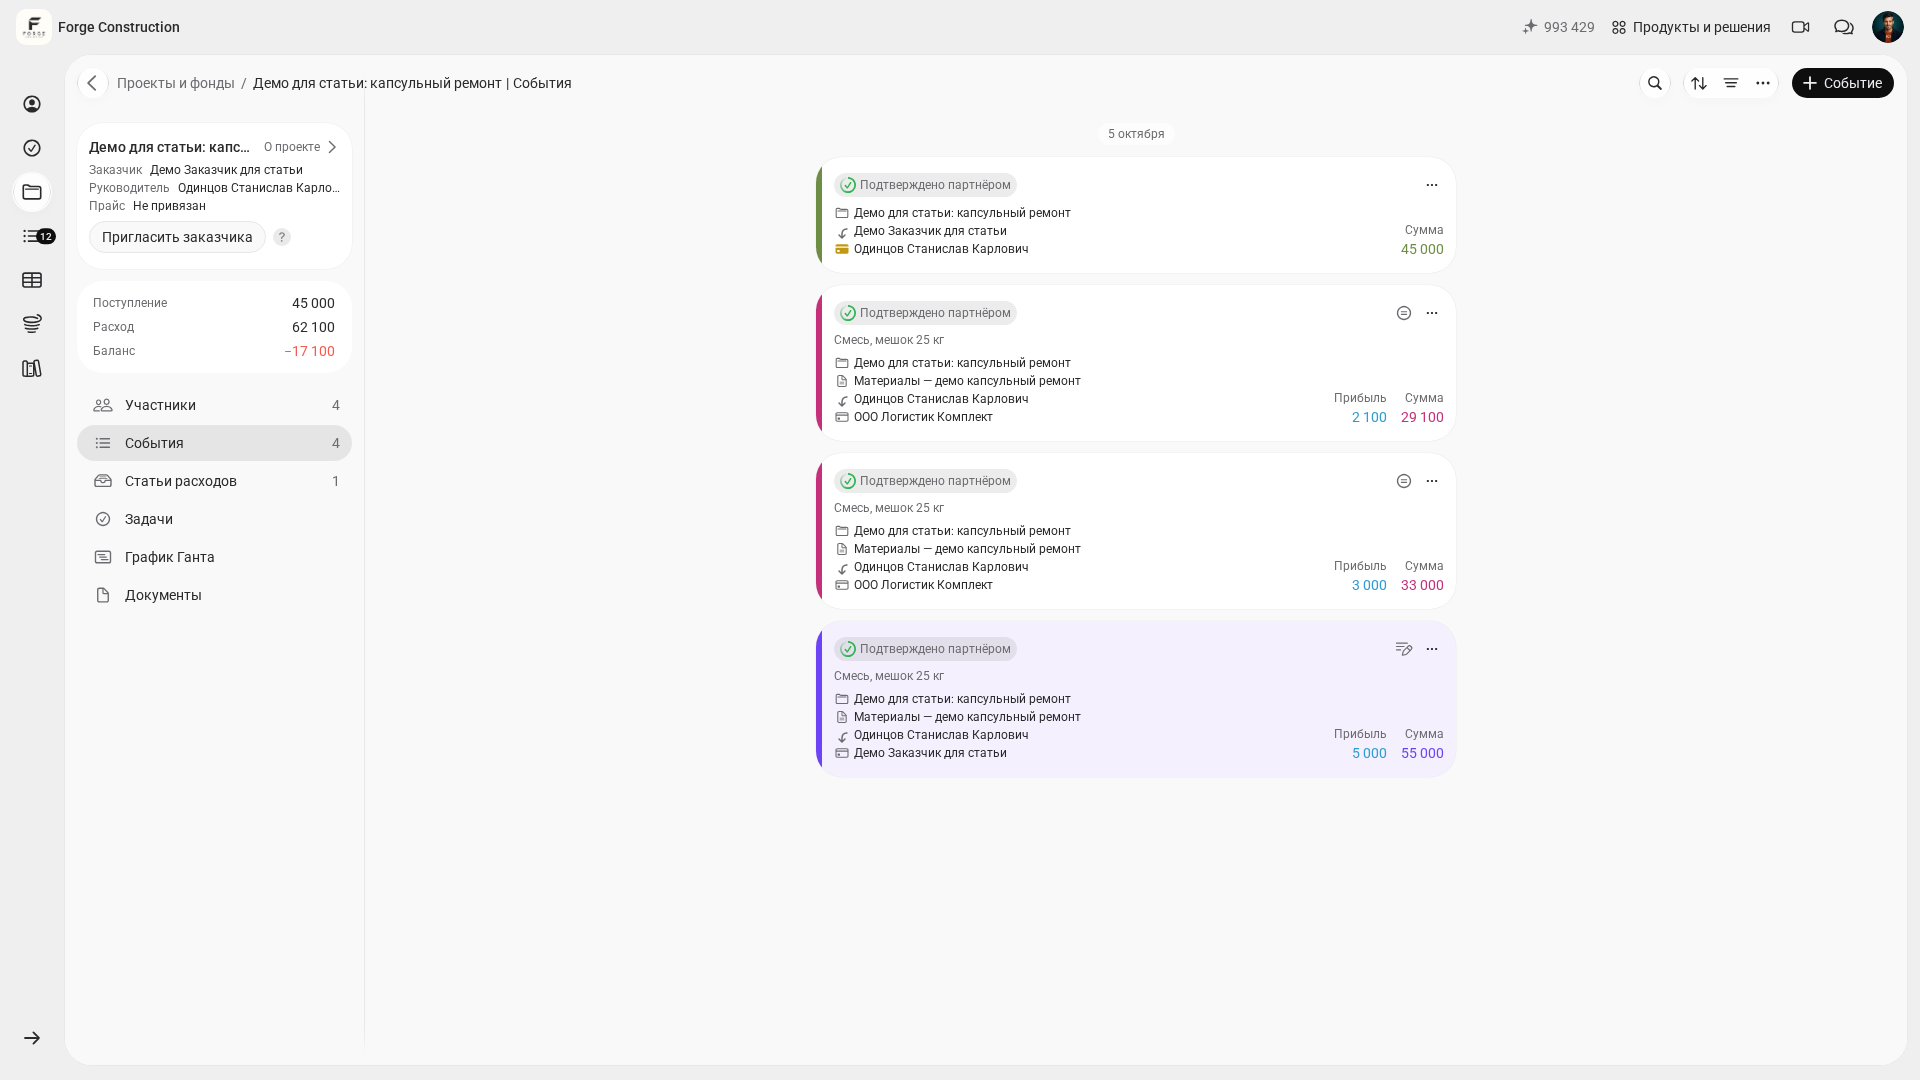
مثال افتراضي. لنفترض أن لدى مدير 12 مشروعًا، وأن المدفوعات تمر عبر البطاقة والحساب الجاري والدفع النقدي. يمكن تجميع النتيجة النقدية الإجمالية للشركة يدويًا، لكن سجلات المشروعات المنفردة قد تكون غير مكتملة. وعند توزيع الحركات المالية على المشروعات المعنية، يمكن مقارنة المقبوضات والمصروفات والتحقق من اكتمال السجلات. ولتقييم الربحية بعد ذلك، يلزم حساب الربح والأساس المقابل وفق المنهجية المختارة.
إذا أردتم متابعة مقاييس أخرى إلى جانب الربحية، فراجعوا المادة المتعلقة بمؤشرات الأعمال الرئيسية والمقالة حول نظام تحليلات الأعمال (بالروسية).
إذا أردتم معرفة كيف سيبدو ذلك في مشروعاتكم ووفق قواعدكم، فندعوكم إلى عرض تقديمي مجاني لتطبيق 101.
إذا كنتم بحاجة إلى مستوى أوسع من تحليل بيانات الشركة والمشروعات، فقد يفيدكم PRO+. وتُشرح إمكاناته في المقالة حول باقة PRO+ (بالروسية). تحققوا من الوظائف المحددة في جدول الباقات الساري مع مراعاة صلاحيات الوصول المتاحة لكم.