المصروفات الإدارية هي تكاليف إدارة الشركة ككل، بما يشمل العمل الإداري والمكتب والخدمات الداعمة له. وعادةً ما تُسجّل بصورة منفصلة عن مصروفات مشروع بعينه. وتؤثر هذه الطبقة من التكاليف في الربح النهائي للشركة.
من الحالات الشائعة في الأعمال القائمة على المشروعات أن تحقق المشروعات أرباحًا، ويزداد حجم المبيعات، وينشغل الفريق بالعمل، مع بقاء الأموال المتاحة قليلة. ومن جذور المشكلة المصروفات الإدارية وغيرها من المصروفات المشتركة التي تتوزع بين المشروعات دون أن تظهر بوضوح في التحليلات.
سنتناول فيما يلي مكونات المصروفات الإدارية وطرقًا عملية لترشيدها، من دون تعطيل عمل الفريق أو التحول إلى خفض عشوائي لجميع النفقات.
المحتويات:
ما المصروفات الإدارية، ولماذا ينبغي فصلها عن غيرها؟
تتناول هذه المقالة المحاسبة الإدارية: فالمصروفات الإدارية تدعم الإدارة العامة للشركة وعملها الإداري. ويتطلب بيع المشروعات وبدء تنفيذها ومراقبتها وإقفالها مستنديًا وماليًا أنواعًا مختلفة من التكاليف. ويُصنّف المصروف ضمن المصروفات الإدارية وفقًا لغرضه والقواعد المعتمدة في الشركة. وهذا تصنيف عملي لتحليل النشاط؛ أما متطلبات المحاسبة المالية والمحاسبة الضريبية فتتوقف على القواعد واجبة التطبيق.
إذا لم تُفصل هذه الطبقة، فقد تتشوه صورة النتائج الاقتصادية للمشروعات. فقد يتحمل أحد المشروعات إيجار المكتب ورواتب المديرين، بينما يبقى مشروع آخر خاليًا من هذه الأعباء فيبدو أكثر ربحية. وقد يؤدي ذلك إلى قرارات خاطئة: يبدو نوع من المشروعات مربحًا وآخر خاسرًا، مع أن الفارق قد يكون ناتجًا عن توزيع التكاليف المشتركة.
هناك فائدة عملية أخرى: فجزء من المصروفات الإدارية يشكّل عبئًا متكررًا. وحتى إذا قلّ عدد المشروعات، فقد يستمر الإيجار والخدمات الأساسية والحد الأدنى من أعضاء الفريق. ويمكن تحليل هذه الآلية من خلال الفصل بين التكاليف الثابتة والمتغيرة (باللغة الروسية). فالثبات يصف سلوك التكاليف عند تغير حجم العمل، بينما تعبّر الوظيفة الإدارية عن الغرض منها. فتكاليف الإنتاج الثابتة، مثلًا، تنتمي إلى وظيفة الإنتاج.
ماذا تشمل المصروفات الإدارية؟
تتوقف مكونات المصروفات الإدارية على نموذج العمل. ومعيارها الأساسي هو خدمة الإدارة العامة للشركة وتوفير الدعم الإداري لها. وإذا كان المصروف المشترك يحتاج إلى التوزيع بين المشروعات، فحددوا وظيفته أولًا: إذ قد تحتاج تكاليف الإنتاج غير المباشرة أو مصروفات المبيعات غير المباشرة إلى التوزيع أيضًا.
أسهل طريقة هي تجميع المصروفات الإدارية في مجموعات بحسب طبيعتها. وبذلك يتضح أين تتركز المبالغ الكبيرة، وأين تختبئ المبالغ الصغيرة التي تُخصم دوريًا، وأين تنمو التكاليف أسرع من حجم الفريق والإيرادات.
وتشمل المكونات المعتادة ما يلي:
- كوادر الإدارة: رواتب رئيس الشركة والمدير والمسؤول الإداري ومدير المكتب والمحاسب، سواء كان موظفًا أو مقدم خدمة خارجيًا، ومسؤول الموارد البشرية والمستشار القانوني، في حدود المهام التي تخدم الشركة ككل.
- المكتب والبنية التحتية: الإيجار والمرافق والاتصالات والإنترنت والاستضافة وصيانة الأجهزة، في حدود الجزء المرتبط بالعمل الإداري للشركة.
- تقنية المعلومات والخدمات: الاشتراكات والهاتف والخدمات السحابية وأنظمة متابعة المهام والخدمات المصرفية وتداول المستندات إلكترونيًا، متى استُخدمت للإدارة العامة.
- العمليات الإدارية: رحلات العمل ومصروفات التمثيل والتدريب والتوظيف والفعاليات المؤسسية، إن وُجدت، عندما ترتبط بمهام الشركة ككل. وصنّفوا مصروفات المشروع المحدد أو المبيعات بحسب غرضها.
- الشؤون المالية والقانونية: خدمات البنك وقبول المدفوعات والعمولات ومتابعة العقود والتدقيق والاستشارات. وأدرجوا ضمن المصروفات الإدارية الجزء الذي يخدم الإدارة العامة فقط. فمثلًا، حلّلوا عمولة عملية بيع محددة مع مصروفات المبيعات المرتبطة بها.
قد يعدّ الفريق مستلزمات المكتب وإيصال المستندات واستبدال الأدوات «المستخدمة في جميع المشروعات» واتصالات مديري المشروعات نفقات بسيطة. وصنّفوا هذه المدفوعات بحسب غرضها: فقد تخدم مستلزمات المكتب الإدارة، والأدوات المشتركة أعمال الإنتاج، واتصالات المدير مشروعًا محددًا أو عدة مشروعات. وحددوا قاعدة لتوزيع التكاليف المشتركة. وقد تكون كل دفعة صغيرة منفردة، لكنها تشكّل في مجموعها عبئًا ملحوظًا.
إذا كنتم تديرون نشاطًا قائمًا على المشروعات وتحسبون نتائج كل مشروع بصورة منفصلة بالفعل، فمن المناسب تخصيص مسار مستقل لتسجيل المصروفات الإدارية حتى لا تختلط بتكاليف المشروعات. وهذه الفجوة بين المشروع والشركة هي ما يُقصد غالبًا عند الحديث عن المصروفات الخفية.
كيف نميّز بين المصروفات الإدارية ومصروفات المبيعات والمشروعات؟
يبدأ الالتباس عادةً عند المقارنة بين مصروفات مشروع بعينه ومصروفات المبيعات والمصروفات الإدارية المرتبطة بالإدارة العامة للشركة. ومن المهم هنا التمييز بين ارتباط التكلفة بالمشروع ووظيفتها. وما دامت القواعد غير محددة، فقد يسجّل الأشخاص المدفوعات المتماثلة تحت بنود مختلفة، فتفقد التقارير موثوقيتها.
من المفيد الانطلاق من الفصل بين «مصروفات المشروع» و«مصروفات الشركة». فالمواد والأعمال والمقاولون المرتبطون بمشروع محدد يُسجّلون ضمنه، بينما تُسجّل النفقات المشتركة للشركة بصورة منفصلة. ولتقييم النتائج الاقتصادية الكاملة للمشروعات، حددوا مسبقًا أي المصروفات المشتركة ستُوزّع بين المشروعات، وما القاعدة المتبعة في توزيعها.
يمكن النظر إلى مصروفات المبيعات باعتبارها تكاليف التسويق والبيع والتوصيل إلى المشتري وعمولات المنصات واستقطاب العملاء المحتملين. ويهمّ الغرض من التوصيل: فقد يُعدّ نقل المواد إلى موقع المشروع من تكاليفه، مثلًا. وهناك مقال مستقل يشرح مصروفات المبيعات (باللغة الروسية).
تدعم المصروفات الإدارية الإدارة العامة للشركة، مثل المكتب الإداري ورواتب المديرين والخدمات الأساسية والمحاسبة. وبالنسبة إلى مشروع محدد، تكون هذه التكاليف غير مباشرة في كثير من الأحيان وتحتاج إلى التوزيع. وقد تكون تكاليف وظائف أخرى غير مباشرة أيضًا. وللتفصيل في طريقة إسناد التكاليف، راجعوا المقال عن التكاليف المباشرة وغير المباشرة (باللغة الروسية).
كيف يمكن حساب المصروفات الإدارية وضبطها؟
يبدأ الترشيد بقاعدة موثوقة: ما الذي يُدرج تحديدًا ضمن المصروفات الإدارية، ومن المسؤول عن البنود، وكم مرة تراجعون التقرير. وبعد ذلك يمكن اتخاذ قرار مدروس بشأن المصروفات التي ينبغي خفضها.
من المفيد تحليل المصروفات الإدارية مع سؤالين. الأول: ما نسبتها من هامش المساهمة؟ والثاني: كيف تتغير عند نمو حجم المبيعات؟ وحتى «المكتب مرتفع التكلفة» ينبغي تقييمه مع قواعد التسجيل والانضباط في توثيق المصروفات؛ فمن دونهما يصعب تحديد سبب تجاوز الإنفاق.
يمكن تطبيق آلية العمل تدريجيًا، ثم الحفاظ عليها بوصفها ممارسة معتادة:
- الخطوة 1. ضعوا قائمة ببنود المصروفات الإدارية، تضم 10–20 بندًا رئيسيًا، حتى يفهم الفريق التصنيف بالطريقة نفسها.
- الخطوة 2. أقرّوا قاعدة تقضي بتسجيل كل نفقة مع تاريخها وبندها والمستند المؤيد لها، مثل فاتورة أو إيصال أو محضر.
- الخطوة 3. عيّنوا مسؤولين عن البنود. والفكرة بسيطة: لا ينبغي أن تبقى أموال بلا شخص مسؤول عنها.
- الخطوة 4. أعدّوا تقريرًا عن المصروفات الإدارية مرة كل شهر وقارنوه بالخطة: أين حدث التجاوز، ولماذا، وهل هو استثنائي أم أصبح المستوى المعتاد الجديد؟
- الخطوة 5. راجعوا هيكل البنود مرة كل ربع سنة: أزيلوا التكرار، واجمعوا البنود المتقاربة، وأضيفوا النفقات التي أصبحت منتظمة.
إذا كانت المحاسبة الإدارية مطبقة بالفعل، فأضيفوا إليها تقارير صاحب النشاط الثلاثة: التدفقات النقدية والأرباح والخسائر والميزانية العمومية. فهي تساعدكم على فهم أثر المصروفات الإدارية في الأموال والربح والالتزامات.
من مصادر الهدر الأخرى جمع البيانات يدويًا: إيصالات في المحادثات، ونقل إلى جداول، وإعادة الحساب. ويستهلك هذا العمل وقتًا مدفوع الأجر للموظفين والمديرين. وسجّلوا تكاليفه بحسب وظيفة العمل المنفّذ، مع الإبقاء على ارتباطه بالمهام الإدارية حيث يوجد هذا الارتباط. ومن الخسائر المعتادة ضياع الإيصالات وأخطاء الصيغ وتأخر التقارير واكتشاف تجاوز الإنفاق متأخرًا.
كيف يمكن ترشيد المصروفات الإدارية؟
يقوم ترشيد المصروفات الإدارية على مبدأين: إظهار المصروفات أولًا، ثم تغيير القواعد. ومحاولة «خفض الميزانية» من دون صورة واضحة تنطوي على خطر تعطيل العمليات التي تحافظ على الجودة والمواعيد والمبيعات.
فيما يلي اتجاهات عملية تحقق أثرًا في أغلب الحالات:
- تحققوا من شروط الدفع عند الاستعانة بمقدمي خدمات خارجيين. عندما لا يتطلب الدور انشغالًا مستمرًا، فادرسوا إسناد المحاسبة والخدمات القانونية ومستندات شؤون الموظفين إلى جهات خارجية. وفي فترات الأزمات، قد يخفف الدفع بحسب حجم العمل الفعلي العبء الثابت. أما المقابل الدوري لمقدم الخدمة فيبقى ثابتًا ضمن شروط العقد.
- راجعوا المكتب والبنية التحتية. فقد تستمر المساحات والمستودعات ومواقف السيارات وأماكن العمل كما كانت في فترة سابقة، وتظل مدة طويلة من دون مراجعة. وحددوا وظيفة التكاليف بحسب الاستخدام: فالمكتب الإداري يخدم الإدارة، بينما قد تخدم المستودعات والمواقف الإنتاج أو المبيعات أو مشروعًا محددًا. ورشّدوا كل جزء وفقًا لغرضه.
- اجمعوا الاشتراكات في قائمة واحدة. فكثيرًا ما تتكرر الوظائف بين الخدمات: عدة خدمات سحابية، وتطبيقان للمراسلة، ونظامان لمتابعة المهام. وقيّموا توحيد الخدمات مع الحفاظ على الوظائف التي يحتاجها الفريق.
- احرصوا على تسجيل جميع المدفوعات. يصعب حساب المصروفات الإدارية بدقة إذا بقيت بعض المدفوعات النقدية أو المدفوعات «بحسب الاتفاق» خارج السجلات. فالسجلات الناقصة تشوّه التحليلات وتعرقل ضبط تجاوز الإنفاق المتكرر.
- ضعوا حدودًا للنفقات الصغيرة. حددوا قواعد واضحة: ما المبالغ التي يمكن إنفاقها من دون موافقة، وما المبالغ التي تتطلب موافقة مسبقة؟ وأبقوا المجال متاحًا للنفقات الضرورية ضمن هذه القواعد.
- أتمتوا جمع المستندات الأصلية المؤيدة للعمليات. فكلما قلّ النقل اليدوي، انخفضت الأخطاء وظهرت الانحرافات بسرعة أكبر.
- حرّروا «ساعات العمل مرتفعة القيمة» من المهام الروتينية. إذا كان المدير يقضي وقته في تجميع الجداول والبحث عن الإيصالات، فإن الشركة تنفق وقتًا إداريًا على عمل يمكن أتمتته.
- راجعوا العقود الدورية. مثل الحراسة والتنظيف وصيانة الأجهزة والاتصالات ونقل المستندات. وقد توفر المفاوضات وتغيير المورد وفورات؛ وقارنوا الشروط مع متطلبات الجودة.
- اجعلوا المشتريات قابلة للضبط. القرطاسية والأجهزة ومستلزمات المكتب. ويساعد تعيين مسؤول واحد واعتماد قاعدة «الشراء بحسب قائمة مرة في الأسبوع».
- قيّموا الأثر من خلال الربح ومؤشرات النشاط. إذا انخفضت المصروفات الإدارية مع تباطؤ إقفال المشروعات أو تراجع المبيعات، فقد تكون تكلفة هذا التوفير أكبر من فائدته. ولتقييم مدروس، انظروا إلى المصروفات مع مؤشرات النشاط.
كيف يساعد تطبيق 101؟
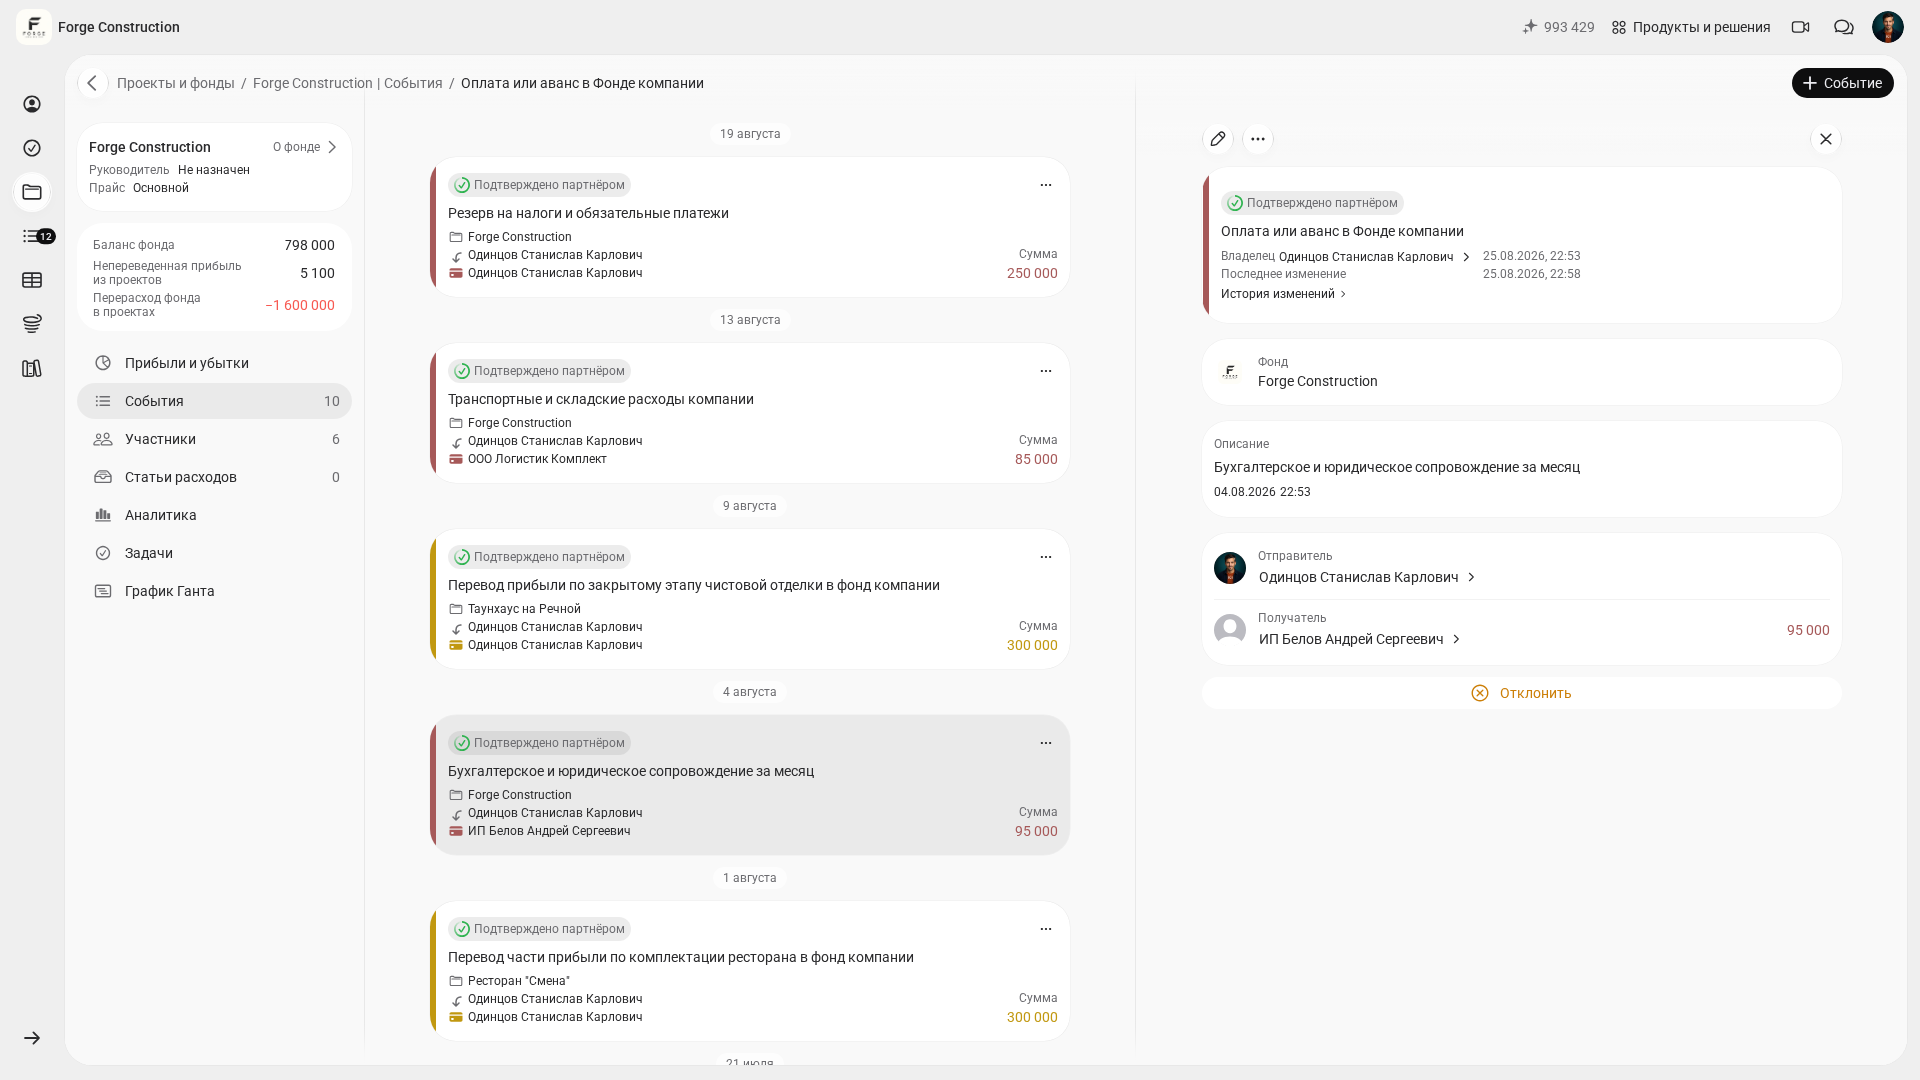
في الأعمال القائمة على المشروعات، من المناسب الفصل بين مستويين: مالية المشروعات ومالية الشركة. وفي تطبيق 101، يُخصّص صندوق الشركة لتسجيل المصروفات الداخلية، وهو موضّح في المواد المتعلقة بإمكانات PRO+. ومن خلاله تُسجّل الإيجارات والرواتب والإعلانات والضرائب والتدريب والاتصالات والخدمات. وقد تؤدي هذه المصروفات وظائف مختلفة، ويُدرج ضمن المصروفات الإدارية الجزء الذي يخدم الإدارة العامة. ويساعد التسجيل المنفصل على رؤية تكاليف المشروعات والنفقات المشتركة. ولتقييم الربح النهائي للشركة، خذوا كلا المستويين في الحسبان وحددوا على نحو منفصل قواعد توزيع التكاليف المشتركة. وتحققوا من إتاحة صندوق الشركة والتحليلات وفق خطة الاشتراك السارية وصلاحياتكم (باللغة الروسية).
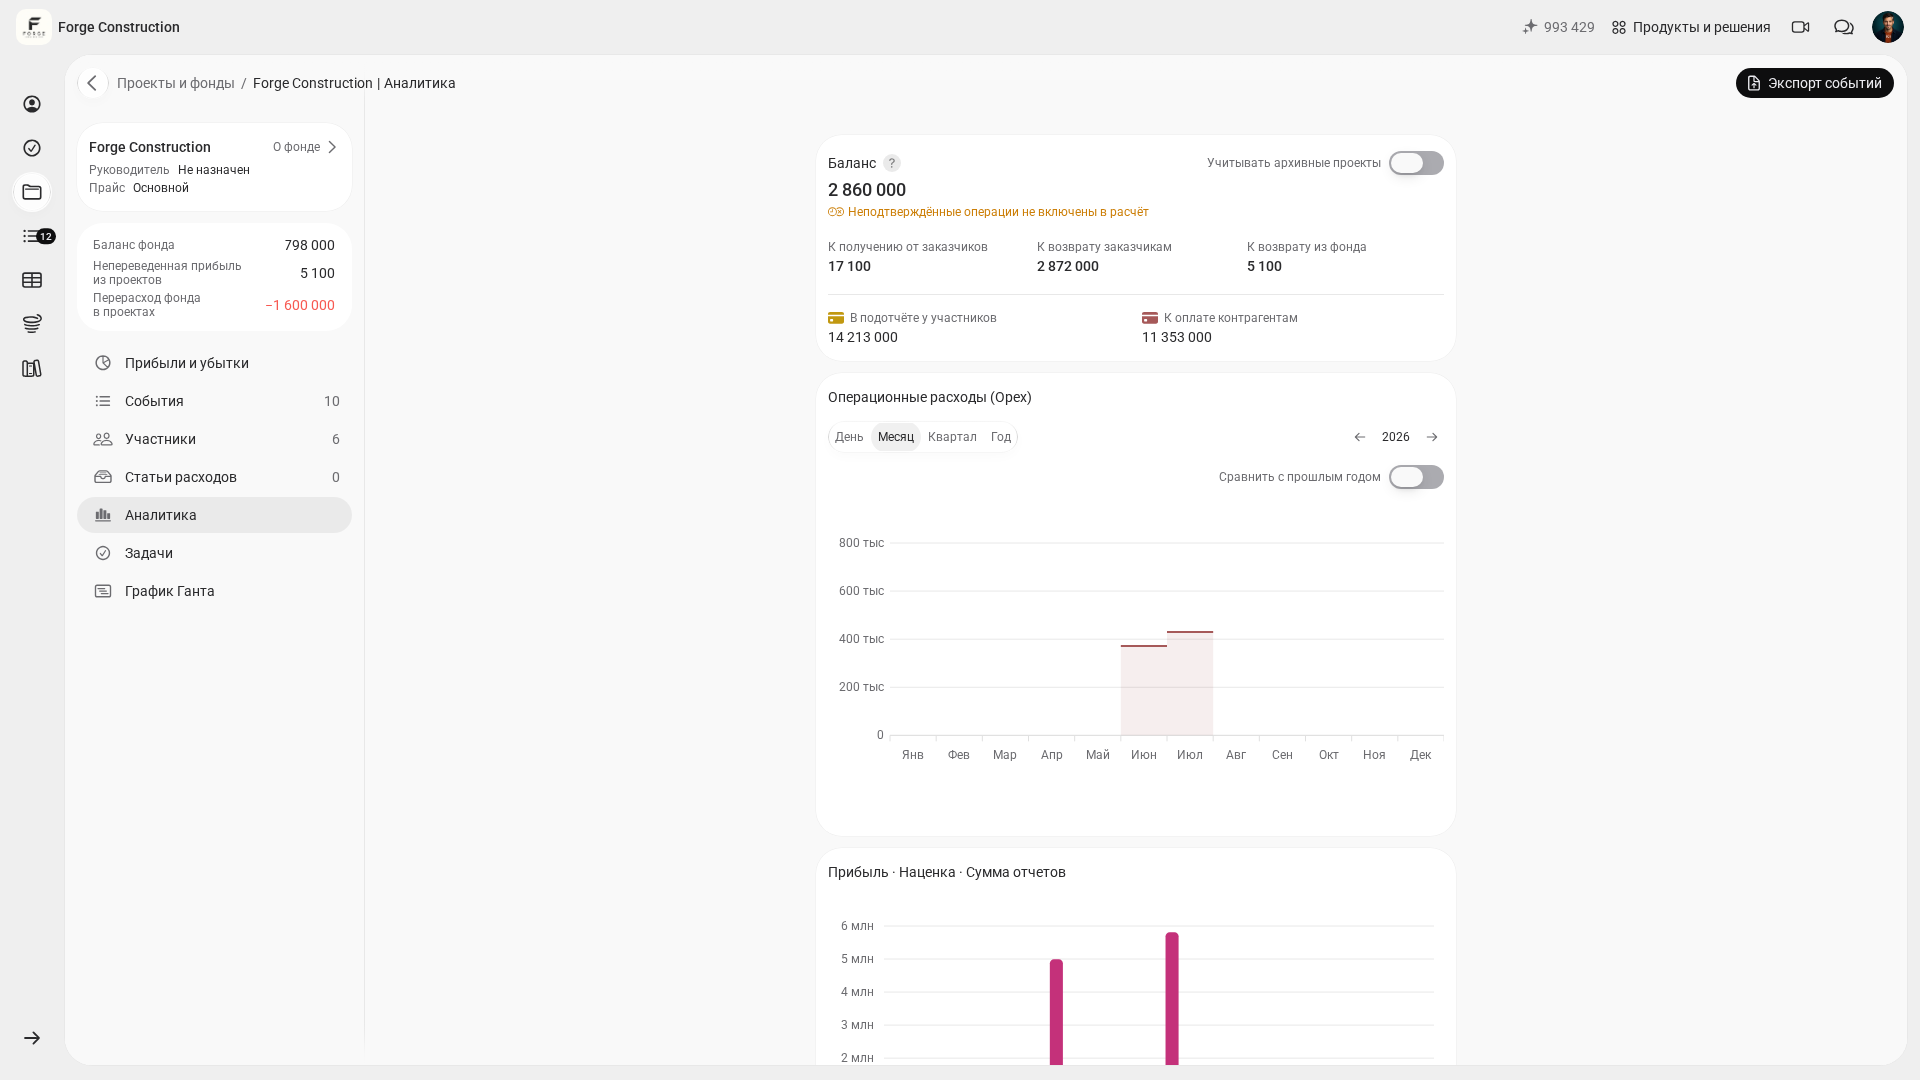
عندما تُوزّع مصروفات صندوق الشركة على البنود، يتضح أي المجالات يستحوذ على أموال أكثر: المكتب أو الإعلانات أو السيارات أو الأجهزة أو الخدمات القانونية. ويساعد ذلك على مقارنة الأشهر والبحث عن الانحرافات واتخاذ قرارات بناءً على الأرقام. واطّلعوا على مصروفات الشركة في قسم «Аналитика» (التحليلات). وعند المقارنة، اختاروا فترات متساوية في نطاقها وبيانات قابلة للمقارنة من حيث مكوناتها.
ومن المزايا الأخرى الانضباط في تسجيل المصروفات: حددوا الأدوار واتفقوا على قاعدة تسجيل موحدة، ومرّروا المصروفات عبر أداة واحدة حتى لا تضيع البيانات ولا تضطروا إلى تجميع التقارير يدويًا. وتُشرح إجراءات التسجيل في دليل الإيرادات والمصروفات الداخلية للشركة (باللغة الروسية).
إذا كنتم تحتاجون إلى أساس لفهم هيكل مصروفات المشروعات، فمن المفيد قراءة المادة عن توزيع المصروفات على البنود (باللغة الروسية). ويساعد تنظيم البنود على رؤية الانحرافات وضبط المقارنة بين المخطط والفعلي.
إذا رغبتم في الاطلاع على المصروفات الإدارية بأرقام فعلية وفهم مواضع فرص الترشيد، فمن الأسهل مناقشة ذلك في عرض توضيحي: سيبيّن خبير طريقة عمل صندوق الشركة وتحليلات PRO+ بما يناسب نموذج نشاطكم.