
المحتويات:
هل يحتاج النشاط التجاري إلى المحاسبة الإدارية؟
تساعد السجلات المالية صاحب النشاط على متابعة التدفقات النقدية والربح وحالة الأصول والالتزامات. ومن دون بيانات كاملة يصعب اكتشاف نقص السيولة وتقييم نتائج المشاريع والتخطيط للتطوير.
احتفظوا بسجلات مالية، وتعلّموا التخطيط، واستثمروا في الفريق، وكوّنوا صندوقًا احتياطيًا. تزيد التقارير غير المكتملة وغياب التحليل خطر القرارات الخاطئة؛ ولا تعني هذه النواقص وحدها أن النشاط سيغلق حتمًا.
لتقليل المخاطر وإدارة تطوير النشاط، نظّموا السجلات:
- احفظوا بيانات جميع المقبوضات والمدفوعات في الوقت المناسب. يذكر موقع 101 ضمن إمكانات التطبيق تسجيل الإيرادات والمصروفات والأموال المسلّمة كعهدة يلزم تقديم حساب عنها.
- احفظوا المعلومات ورتّبوها بصورة منهجية.
- حلّلوا المؤشرات بانتظام لاختيار استراتيجية عمل تستند إلى أساس واضح.
قائمة التدفقات النقدية
تُظهر قائمة التدفقات النقدية المقبوضات والمدفوعات خلال فترة والتغير في النقد. وتُسمّى أيضًا Cash Flow أو CF. ولتقييم كفاية الأموال للالتزامات المقبلة، قارنوا الرصيد الحالي بتوقعات المقبوضات والمدفوعات.
في صورتها الإدارية المبسطة، تتضمن القائمة التدفقات النقدية مع تواريخ العمليات وفئات المقبوضات والمدفوعات. ويمكن البدء بجدول عادي؛ إذ تُظهر بياناته حركة الأموال على الأساس النقدي.
لنأخذ مثالًا افتراضيًا لحركة الأموال في حساب واحد بالروبل الروسي. سجّلوا التواريخ والمبالغ ونوع الحركة والفئة. يدخل تحويل 30 000 روبل من صندوقكم الاحتياطي في حركة هذا الحساب؛ أما عند تجميع التدفقات النقدية للشركة كلها، فتُستبعد التحويلات بين حساباتها الخاصة. صافي الحركة في الجدول: 530 000 − 420 000 = 110 000 روبل. ويتطلب تحديد الرصيد الختامي احتساب الرصيد الافتتاحي.
| التاريخ | المبلغ | الفئة |
|---|---|---|
| المقبوضات | ||
| 10.05.2024 | 500 000 روبل | دفعة مقدّمة من العميل |
| 15.05.2024 | 30 000 روبل | من الصندوق الاحتياطي |
| المدفوعات | ||
| 14.05.2024 | 300 000 روبل | الرواتب |
| 25.05.2024 | 50 000 روبل | إيجار المكتب |
| 26.05.2024 | 70 000 روبل | الضرائب |
| صافي حركة النقد في الحساب | ||
| 110 000 روبل |
تساعد قائمة التدفقات النقدية على اكتشاف أنماط المقبوضات والمدفوعات وتقييم السيولة. مثلًا، قارنوا تنفيذ 3 مشاريع بتنفيذ 4 مشاريع: أي الخيارين يحتاج إلى رأس مال عامل أكبر؟ ولمعرفة أيهما يحقق ربحًا أكبر، قارنوا أيضًا أرباح المشاريع باستخدام قائمة الأرباح والخسائر. ويتطلب توسيع النشاط تقييم هيكل الأعمال ونتائج المشاريع.
قائمة الأرباح والخسائر
تحتاجون إلى قائمة الأرباح والخسائر لتقييم ربحية نشاطكم. وتُسمّى هذه القائمة أيضًا P&L.
تُظهر القائمة الإيرادات والمصروفات والنتيجة المالية خلال فترة. وبموجب أساس الاستحقاق، يُعترف بالإيراد عند استيفاء شروط الاعتراف به، مثل تسليم السلع أو تقديم الخدمات للعميل. حدّدوا مسبقًا قواعد الاعتراف والمستندات المؤيدة لأغراض المحاسبة الإدارية؛ فتسجيل حدث في التطبيق لا يحلّ وحده محل هذه الشروط.
الإيراد هو القيمة النقدية للسلع المسلّمة أو الأعمال المنجزة أو الخدمات المقدّمة للعميل، المعترف بها وفق قواعد المحاسبة المعتمدة. ويُسجّل استلام الدفعة المقدّمة واستلام الدفعة النهائية بصورة منفصلة في حركة الأموال.
تساعد الإيرادات والمصروفات المرتبطة بها على تقييم الأنشطة المربحة واكتشاف المشاريع الخاسرة. والربح لا يساوي النقد المتاح: قبل سحب الأموال من النشاط، قيّموا أيضًا الأرصدة والمدفوعات المقبلة والالتزامات والقيود المعمول بها.
يعرض موقع 101 تسجيل الإيرادات والمصروفات، والربح والزيادة على التكلفة، وتحليلات الشركة. تحقّقوا في الموقع من توافر الوظائف المطلوبة وشروط الخطط؛ فهذه الإمكانات لا تعني إعداد قائمة أرباح وخسائر كاملة للشركة تلقائيًا من دون ضبط قواعد المحاسبة.
الميزانية العمومية
تُظهر الميزانية العمومية المركز المالي للشركة في تاريخ محدد: الأصول والالتزامات وحقوق الملكية. والمعادلة الأساسية هي: الأصول = الالتزامات + حقوق الملكية.
يمكنكم من خلال الميزانية العمومية تقييم:
- الممتلكات والمعدات التي تملكها الشركة؛
- الالتزامات القائمة في تاريخ التقرير؛
- المبالغ المستحقة عليكم حاليًا (ما يجب أن تدفعوه) والمبالغ المستحقة لكم (الأموال التي يجب أن تتلقوها).
تساعد الميزانية العمومية على تقييم الممتلكات والمديونية وعبء الدين. فمثلًا، تُظهر المبالغ المستحقة المعترف بها ما يدين به الآخرون للشركة؛ ولا يعني مجرد انتظار دفعة مقدّمة وجود مبلغ مستحق معترف به. تساعد الميزانية على تحليل السيولة، ولتقييم الربحية تُستخدم مع قائمة الأرباح والخسائر وأساس مناسب للحساب. وهي لا تضمن سداد الالتزامات في موعدها.
يمكن أن تكون بيانات أرصدة المشاريع وتسوياتها المالية في 101 أحد مصادر المحاسبة الإدارية. وتحتاج الميزانية العمومية للشركة كلها أيضًا إلى الأصول والالتزامات وحقوق الملكية الأخرى غير الواردة في المشاريع الفردية.
من أين تحصلون على بيانات التقارير؟
أصعب جزء في إعداد جميع التقارير هو جمع كل البيانات اللازمة بانتظام وبصورة منهجية.
من أين يمكن الحصول على المعلومات لإعداد التقارير؟
- كشوف الحسابات المصرفية؛
- السجلات النقدية والمستندات والإثباتات الخاصة بتسليم أموال العهدة والمصروفات اللاحقة؛ فتسليم الأموال كعهدة لا يُعدّ وحده مصروفًا للشركة؛
- المحادثات؛
- الملاحظات، بما فيها المكتوبة على قصاصات ورق الجدران، وغيرها من المصادر؛ وطابقوا السجلات المهمة مع المستندات المؤيدة.
التحدي الرئيسي هو جمع البيانات من التقارير والفواتير وغيرها من المصادر ومطابقتها. وقد يستغرق ذلك وقتًا طويلًا من العمل. وإذا كنتم تبحثون عن حل ميسور لرقمنة المحاسبة، فاطّلعوا على إمكانات 101 وشروط الخطط الحالية.
يمكن لنظام محاسبي موحّد تقليل العمل اليدوي إذا أُدخلت البيانات بانتظام وبصورة صحيحة. تساعد التحليلات في اتخاذ القرارات، لكن فائدتها تعتمد على اكتمال السجلات وقواعد الحساب المعتمدة.
ما الإمكانات المحاسبية المعروضة في موقع 101؟
- تسجيل الإيرادات والمصروفات؛
- الأرصدة والتسويات المالية؛
- الربح والزيادة على التكلفة؛
- تحليلات الشركة؛
- صندوق الشركة.
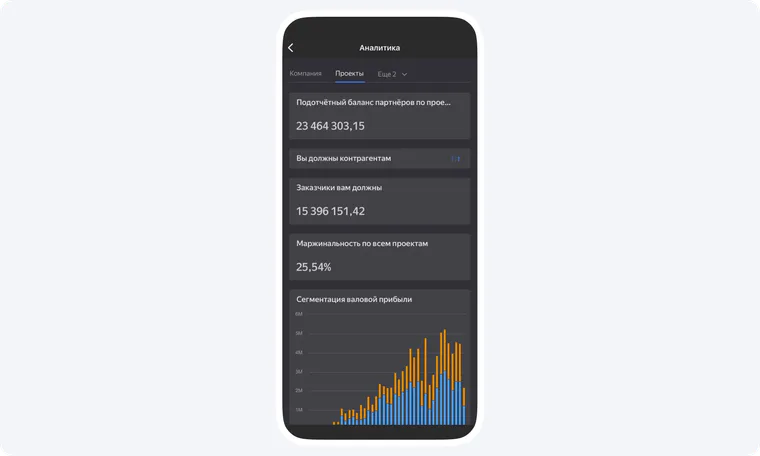
يذكر جدول الخطط في الموقع أيضًا التحليلات المتقدمة وتصدير سجل الأحداث. تحقّقوا من شروط الوصول ومحتوى التصدير بما يناسب مهمتكم. احتُفظ أدناه بصورة توضيحية من المقال الأصلي المنشور عام 2024: شاشة تحليلات باللغة الروسية تُظهر المبالغ المستحقة على الشركة ولها، والهامش، ومخططًا لإجمالي الربح. إنها مثال تاريخي للواجهة، وليست تأكيدًا للوظائف الحالية أو تعليمات للشاشة المستخدمة حاليًا.
تابعوا نتائج قرارات النشاط في 101 وقارنوا التحليلات بالتدفقات النقدية وقائمة الأرباح والخسائر والميزانية العمومية، لتخطّطوا لتطوير الشركة على أساس مدروس.