
Mundarija:
Biznesga boshqaruv hisobi kerakmi?
Moliyaviy hisob biznes egasiga pul oqimlari, foyda hamda aktivlar va majburiyatlar holatini ko‘rishga yordam beradi. To‘liq ma’lumot bo‘lmasa, pul yetishmovchiligini payqash, loyihalar natijasini baholash va rivojlanishni rejalashtirish qiyinroq bo‘ladi.
Moliyaviy hisob yuriting, rejalashtirishni o‘rganing, jamoangizga sarmoya kiriting va zaxira fondini shakllantiring. To‘liq bo‘lmagan hisobotlar va tahlilning yo‘qligi noto‘g‘ri qarorlar xavfini oshiradi; bu kamchiliklarning o‘zi biznes muqarrar yopilishini anglatmaydi.
Xavflarni kamaytirish va biznes rivojlanishini boshqarish uchun hisobni tashkil eting:
- Barcha pul tushumlari va to‘lovlar haqidagi ma’lumotlarni o‘z vaqtida saqlang. 101 saytida ilova imkoniyatlari orasida daromad va xarajatlar hamda hisob berish sharti bilan berilgan mablag‘lar hisobi ko‘rsatilgan.
- Ma’lumotlarni saqlang va tartibga soling.
- Asoslangan harakat yo‘lini tanlash uchun ko‘rsatkichlarni muntazam tahlil qiling.
Pul oqimlari hisoboti
Pul oqimlari hisoboti davr mobaynidagi tushumlar va to‘lovlarni hamda pul mablag‘larining o‘zgarishini ko‘rsatadi. Uni Cash Flow yoki CF deb ham atashadi. Kelajakdagi majburiyatlar uchun pul yetarliligini baholashda joriy qoldiqni kutilayotgan tushumlar va to‘lovlar prognozi bilan solishtiring.
Oddiy boshqaruv shaklida hisobotda operatsiyalar sanalari va pul tushumlari hamda to‘lovlar toifalari bilan pul oqimlari aks etadi. Hisobni oddiy jadvaldan boshlash mumkin; uning ma’lumotlari pul harakatini kassa usuli bo‘yicha ko‘rsatadi.
Rossiya rublida bitta hisobvaraqdagi pul harakatining shartli misolini olaylik. Sana, summa, harakat turi va toifasini ko‘rsating. O‘zingizning zaxira fondingizdan o‘tkazilgan 30 000 rubl shu hisobvaraq harakatiga kiradi; butun kompaniyaning jamlangan pul oqimlarini hisoblashda o‘z hisobvaraqlari orasidagi o‘tkazmalar chiqarib tashlanadi. Jadvaldagi sof pul harakati: 530 000 − 420 000 = 110 000 rubl. Yakuniy qoldiq boshlang‘ich qoldiqni hisobga olgan holda aniqlanadi.
| Sana | Summa | Toifa |
|---|---|---|
| TUSHUMLAR | ||
| 10.05.2024 | 500 000 rubl | Mijozdan avans |
| 15.05.2024 | 30 000 rubl | Zaxira fondidan |
| TO‘LOVLAR | ||
| 14.05.2024 | 300 000 rubl | Ish haqi |
| 25.05.2024 | 50 000 rubl | Ofis ijarasi |
| 26.05.2024 | 70 000 rubl | Soliqlar |
| HISOBVARAQDAGI SOF PUL HARAKATI | ||
| 110 000 rubl |
Pul oqimlari hisoboti tushumlar va to‘lovlardagi qonuniyatlarni aniqlash va likvidlikni baholashga yordam beradi. Masalan, 3 va 4 loyiha bilan ishlashni solishtiring: qaysi variant ko‘proq aylanma mablag‘ talab qiladi? Qaysi holatda ko‘proq foyda olayotganingizni aniqlash uchun loyihalar foydasini foyda va zararlar hisoboti orqali ham solishtiring. Biznesni kengaytirish uning tuzilmasi va loyihalar natijasini baholashni talab qiladi.
Foyda va zararlar hisoboti
Foyda va zararlar hisoboti biznesingiz rentabelligini baholash uchun kerak. Uni P&L deb ham atashadi.
Hisobot davr uchun sotishdan olingan daromad, xarajatlar va moliyaviy natijani ko‘rsatadi. Hisoblash usulida daromad tan olish shartlari bajarilgan sari, masalan, tovarlar mijozga topshirilganda yoki xizmatlar ko‘rsatilganda tan olinadi. Boshqaruv hisobi uchun tan olish qoidalari va tasdiqlovchi hujjatlarni oldindan belgilang; ilovada hodisani qayd etishning o‘zi bu shartlarning o‘rnini bosmaydi.
Sotishdan olingan daromad — qo‘llanilayotgan hisob qoidalariga muvofiq tan olingan, mijozga topshirilgan tovarlar, bajarilgan ishlar yoki ko‘rsatilgan xizmatlarning puldagi qiymati. Avans va yakuniy to‘lovning kelib tushishi pul harakatida alohida aks ettiriladi.
Sotishdan olingan daromad va unga bog‘liq xarajatlar foydali yo‘nalishlarni baholash va zarar keltirayotgan loyihalarni topishga yordam beradi. Foyda erkin pul mablag‘lariga teng emas: mablag‘ni biznesdan olishdan oldin qoldiqlar, kelajakdagi to‘lovlar, majburiyatlar va qo‘llaniladigan cheklovlarni ham baholang.
101 saytida daromad va xarajatlar hisobi, foyda va ustama hamda kompaniya tahlili taqdim etilgan. Sizga kerakli funksiyalar mavjudligi va tarif shartlarini saytdan aniqlang; bu imkoniyatlar hisob qoidalarini sozlamasdan kompaniyaning to‘liq foyda va zararlar hisoboti avtomatik tuzilishini anglatmaydi.
Balans hisoboti
Balans hisoboti kompaniyaning muayyan sanadagi moliyaviy holatini: aktivlar, majburiyatlar va xususiy kapitalni ko‘rsatadi. Asosiy tenglik: aktivlar = majburiyatlar + xususiy kapital.
Balans orqali quyidagilarni baholash mumkin:
- kompaniya qanday mol-mulk va uskunalarga egaligi;
- hisobot sanasida qanday majburiyatlar mavjudligi;
- joriy kreditorlik qarzlari (siz to‘lashingiz kerak bo‘lgan summa) va debitorlik qarzlari (sizga to‘lanishi kerak bo‘lgan pul).
Balans mol-mulk, qarzlar va qarz yukini baholashga yordam beradi. Masalan, tan olingan debitorlik qarzi kompaniyaga to‘lanishi kerak bo‘lgan summalarni ko‘rsatadi; avansni kutishning o‘zi hali tan olingan qarzni anglatmaydi. Balans likvidlikni tahlil qilishga yordam beradi, rentabellikni baholashda esa undan foyda va zararlar hisoboti hamda tegishli hisoblash bazasi bilan birga foydalaniladi. U majburiyatlarning o‘z vaqtida to‘lanishini kafolatlamaydi.
101 dagi loyihalar balanslari va o‘zaro hisob-kitoblar haqidagi ma’lumotlar boshqaruv hisobi manbalaridan biri bo‘lishi mumkin. Kompaniyaning umumiy balansi uchun alohida loyihalarda aks etmagan boshqa aktivlar, majburiyatlar va xususiy kapital ham kerak.
Hisobotlar uchun ma’lumotni qayerdan olish mumkin?
Barcha hisobotlarni tayyorlashning eng qiyin qismi — kerakli ma’lumotlarni muntazam va tizimli ravishda bir joyga yig‘ish.
Hisobot tuzish uchun ma’lumotni qayerdan topish mumkin?
- hisobvaraqlardan ko‘chirmalar;
- naqd pul hisobi, hisob berish sharti bilan mablag‘ berilganini va keyingi xarajatlarni tasdiqlovchi hujjatlar; bunday mablag‘ning berilishi o‘z-o‘zidan kompaniya xarajati bo‘lmaydi;
- chatlar;
- yozuvlar, jumladan devor qog‘ozi bo‘laklaridagi qaydlar va boshqa manbalar; muhim yozuvlarni tasdiqlovchi hujjatlar bilan solishtiring.
Asosiy qiyinchilik — hisobotlar, hisob-fakturalar va boshqa manbalardagi ma’lumotlarni yig‘ish va muvofiqlashtirish. Bunga ko‘p ish vaqti ketishi mumkin. Hisobni raqamlashtirish uchun hamyonbop yechim izlayotgan bo‘lsangiz, 101 imkoniyatlari va amaldagi tarif shartlarini o‘rganing.
Ma’lumotlar muntazam va to‘g‘ri kiritilsa, yagona hisob tizimi qo‘lda bajariladigan ishlarni kamaytirishi mumkin. Tahlil qaror qabul qilishga yordam beradi, ammo uning foydasi yozuvlarning to‘liqligi va qabul qilingan hisoblash qoidalariga bog‘liq.
101 saytida qanday hisob imkoniyatlari taqdim etilgan?
- daromad va xarajatlar hisobi;
- balanslar va o‘zaro hisob-kitoblar;
- foyda va ustama;
- kompaniya tahlili;
- kompaniya fondi.
Saytdagi tarif jadvalida kengaytirilgan tahlil va hodisalar tarixini eksport qilish ham ko‘rsatilgan. Vazifangiz uchun kirish shartlari va eksport tarkibini tekshiring. Quyida 2024 yildagi asl maqoladan olingan tasvir saqlangan: qarzlar, marjadorlik va yalpi foyda diagrammasi aks etgan rus tilidagi tahlil ekrani. Bu interfeysning tarixiy namunasi bo‘lib, amaldagi funksiyalar to‘plamini tasdiqlamaydi va joriy ekran bo‘yicha yo‘riqnoma emas.
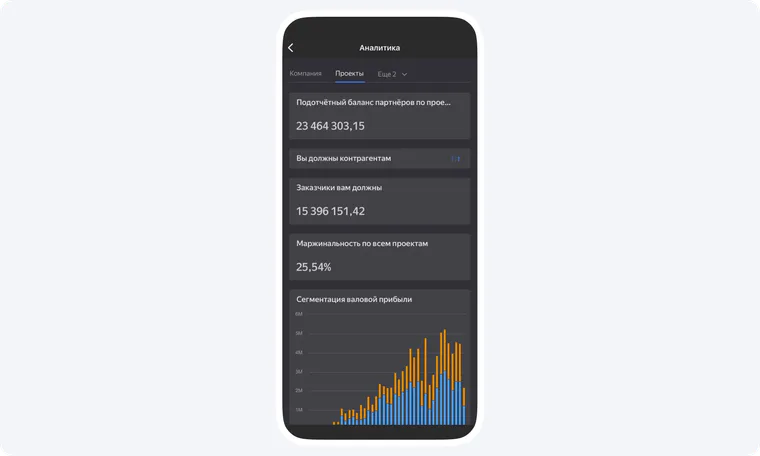
101 da biznes qarorlaringiz natijalarini kuzating va kompaniya rivojlanishini asosli rejalashtirish uchun tahlilni pul oqimlari, foyda va zararlar hisoboti va balans bilan solishtiring.