
Mundarija:
Loyiha asosida ishlaydigan biznesga boshqaruv hisobi nima uchun kerak?
Loyiha biznesida bir nechta obyekt bir paytning o‘zida turli bosqichlarda bo‘lishi mumkin. Buyurtmachi bir shartnoma bo‘yicha avans o‘tkazgan, boshqa obyekt uchun materiallar xarid qilingan, ayrim ishlarning haqi esa hali to‘lanmagan. Hisobvaraqdagi umumiy qoldiq qaysi loyiha foyda keltirayotganini va qaysi majburiyatlarni bajarish kerakligini ko‘rsatmaydi.
Boshqaruv hisobi har bir loyiha va butun kompaniya bo‘yicha daromadlar, xarajatlar, to‘lovlar va o‘zaro hisob-kitoblarni birlashtiradi. U egalar va rahbarlarga narx, xaridlar, to‘lov muddatlari va jamoa yuklamasi haqida qaror qabul qilish uchun kerak. Ko‘rsatkichlar tuzilishi shartnomalarga va kompaniya amalda qayd etadigan ma’lumotlarga bog‘liq.
Loyiha kompaniyasining boshqaruv hisobiga nimalar kiradi?
Loyihalar hamda daromad va xarajat moddalari uchun yagona ro‘yxatdan boshlang. Har bir obyekt bo‘yicha rejalashtirilgan shartnoma summasi, bajarilgan ishlar, haqiqiy xarajatlar, buyurtmachidan tushumlar va ijrochilar oldidagi majburiyatlarni qayd eting. Bu miqdorlarni ajrating: olingan avansning o‘zi ishlab topilgan foyda emas, to‘langan xarid esa keyingi ish bosqichiga tegishli bo‘lishi mumkin.
Loyiha natijasini tekshirish uchun kamida to‘rtta kesim foydali:
- Loyiha bo‘yicha ishlar va xarajatlarning rejasi hamda haqiqiy natijasi.
- Tushumlar, to‘lovlar va loyihaning joriy balansi.
- Buyurtmachi, pudratchilar va xodimlar bilan hisob-kitoblar, jumladan hisobdorlik asosida berilgan mablag‘lar.
- Tanlangan taqsimlash usuli bo‘yicha loyihalar foydasi va kompaniyaning umumiy xarajatlari.
Tannarx, marjinal foyda va rentabellik turli savollarga javob beradi. Masalan, marjinal foyda tushumdan tanlangan o‘zgaruvchan xarajatlarni ayirish orqali, marjinal rentabellik esa shu foydaning tushumga nisbati orqali hisoblanadi. Hisoblash usulingizda qaysi xarajatlarni o‘zgaruvchan deb olishingizni belgilang; aks holda loyihalarni solishtirish chalg‘itishi mumkin. Batafsil maqolalar: marjinal foyda haqida va marja va ustama haqida.
101 da boshqaruv hisobini qanday yo‘lga qo‘yish mumkin?
1. Loyihalar va xarajat moddalarini yarating
Natijalarini solishtirish kerak bo‘lsa, har bir obyekt yoki shartnoma uchun alohida loyiha yarating. Bir xil ishlar va xaridlar taqqoslanadigan toifalarga tushishi uchun xarajat moddalarini sozlang. Yaratish va sozlash tartibi xarajat moddalari bo‘yicha qo‘llanmada (rus tilida) bayon qilingan. Jamoa ish boshlashidan oldin ma’lumot kiritish va tasdiqlash uchun kim javob berishini belgilang.
2. Rejani haqiqiy voqealar bilan bog‘lang
Smeta rejani qayd etishga yordam beradi. Hisob-kitoblar taqqoslanishi uchun narxlar ro‘yxatini loyihaga ulang (qo‘llanma rus tilida) yoki ishlar shablonidan foydalaning (qo‘llanma rus tilida); yuborishdan oldin pozitsiyalar, miqdor va jami summani tekshiring. Haqiqiy ishlar, xaridlar va to‘lovlarni bajarilgan sari alohida voqealar sifatida kiriting. Reja va haqiqiy natijani solishtirganda davr va ma’lumotlar tarkibi bir xil ekanini tekshiring; to‘ldirilmagan yoki tasdiqlanmagan voqealar xulosani buzishi mumkin.
3. Tushumlar va hisobdor mablag‘larni qayd eting
Avanslar va boshqa tushumlarni tegishli loyihaga yozing. Xodimga xarid uchun berilgan mablag‘ni tasdiqlangan xarajatdan alohida hisobga oling; xariddan keyin hisobot, chek va hisobdor mablag‘ qoldig‘ini solishtiring. 101 yo‘riqnomalari: tushumlar haqida (rus tilida) va materiallarni chek bilan va cheksiz xarid qilish haqida (rus tilida).
4. Loyiha balansini tekshiring
101 dagi loyiha balansi qayd etilgan tushumlar va xarajatlar farqini ko‘rsatadi, ammo alohida ishtirokchining qo‘lidagi pul summasiga teng emas. «Tushum», «Xarajat» va «Balans» ko‘rsatkichlarini solishtiring, so‘ng voqealar va ularning tasdiqlanishini tekshiring. Tafsilotlar loyiha balansi bo‘yicha qo‘llanmada (rus tilida).
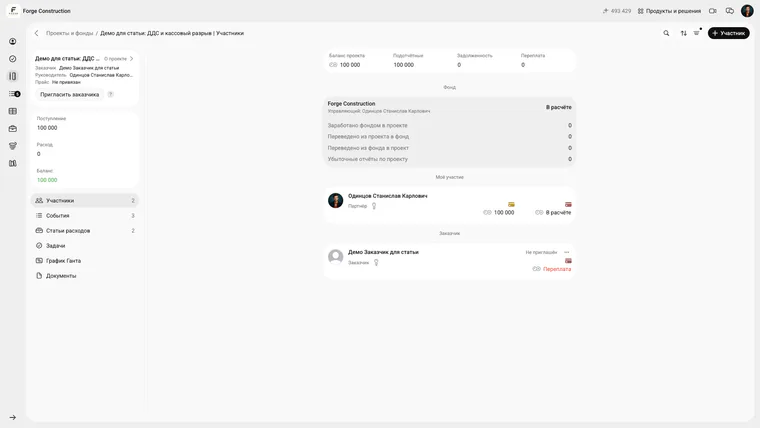
Loyiha balansi va hisobdor mablag‘lar alohida ko‘rsatilgan. Interfeys rus tilida; misol namoyish kompaniyasidan olingan.
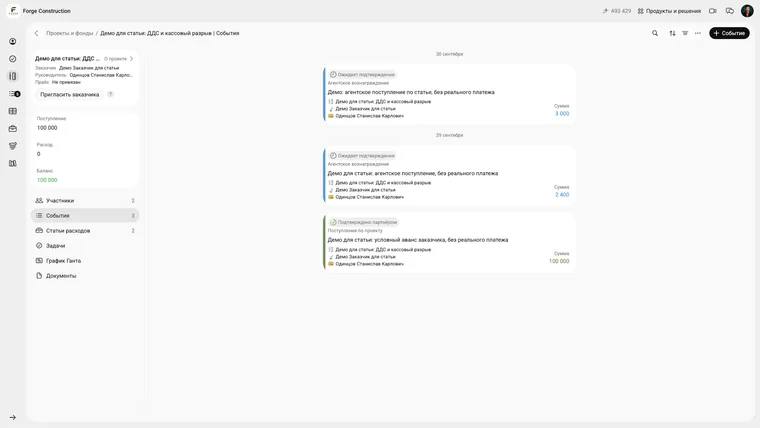
Voqealar ro‘yxatida tasdiqlanishi kutilayotgan tushumlar va tasdiqlangan avans ko‘rinadi. Interfeys rus tilida.
5. Kompaniya natijasini alohida ko‘ring
Umumiy xarajatlar va foydani tahlil qilish uchun tegishli kompaniya va bitta davrni tanlang. Fondning veb-versiyasida «Tahlil» bo‘limi xarajatlarni, «Foyda va zarar» bo‘limi esa loyihalar foydasini ko‘rsatadi. Voqealarni eksport qilganda yuklanadigan ma’lumotlar sanalarini tekshiring: grafik davri arxivni avtomatik cheklamaydi. Bo‘limlarning mavjudligi huquqlar va tarifga bog‘liq; ularni hisobingizda tekshiring. Qarang: Fond tahlili bo‘yicha yo‘riqnoma (rus tilida).
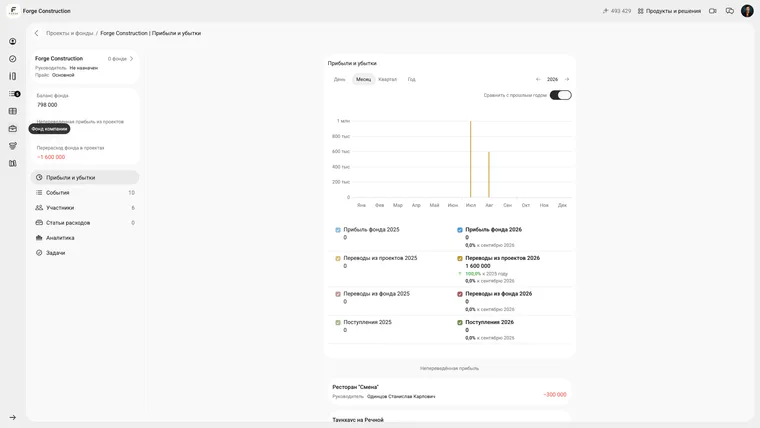
Fondning «Foyda va zarar» bo‘limi: oylik davr va 2026 yil tanlangan. Interfeys rus tilida.
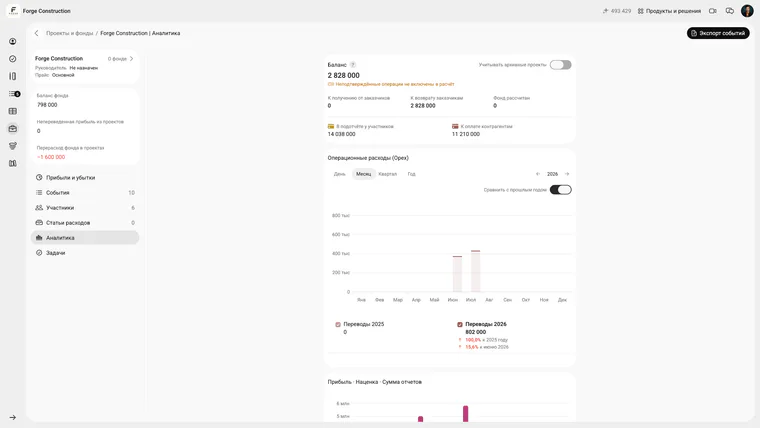
Fondning «Tahlil» bo‘limida xarajatlar, grafik davri va voqealarni eksport qilish tugmasi ko‘rsatilgan. Interfeys rus tilida.
Ma’lumotlar qaysi qarorlarni qabul qilishga yordam beradi?
Operatsiyalar to‘liq kiritilib, tekshirilganda hisobotlar obyektlar, ish turlari va davrlarni solishtirishga yordam beradi. Materiallar ortiqcha sarfi, buyurtmachi to‘lovining kechikishi, umumiy xarajatlar o‘sishi yoki past marjali loyihani payqash mumkin. Sabab haqida xulosa qilishdan oldin ish hajmi, shartnoma shartlari va xarajatlar taqsimotini tekshiring: ko‘rsatkichning o‘zi jamoa xatosini isbotlamaydi.
Ma’lumotlar qaysi yo‘nalishlarni rivojlantirish, qayerda narx yoki xarid jarayonini o‘zgartirish va qachon to‘lov muddatlarini muhokama qilish kerakligini tanlashga ham yordam beradi. Hech bir hisobot muayyan muddat ichida pul oqimi o‘sishini kafolatlamaydi; natija ma’lumotlarning to‘liqligi va qabul qilingan qarorlarga bog‘liq.
Boshqaruv hisobiga qaysi xatolar xalal beradi?
- Yagona taqsimlash qoidasisiz turli loyihalar operatsiyalarini aralashtirish. Bunda obyektlarni solishtirish ma’nosini yo‘qotadi.
- Faqat smetalarni to‘ldirib, haqiqiy ishlar, xaridlar va to‘lovlarni kiritmaslik. Haqiqiy natijasiz rejani tekshirib bo‘lmaydi.
- Avansni foyda yoki loyiha balansini alohida ishtirokchining naqd puli deb hisoblash. Bular turli ko‘rsatkichlar.
- Hisobdor mablag‘lar va shaxsiy to‘lovlarni alohida belgilamay va solishtirmay qoldirish.
- Davrdan davrga moddalar ta’rifini o‘zgartirib, keyin taqqoslab bo‘lmaydigan summalarni solishtirish.
Kichik majburiy ko‘rsatkichlar to‘plami va muntazam solishtirishdan boshlang. Asosiy ma’lumotlar izchil to‘ldirilganda yangi kesimlarni qo‘shing.
Ko‘p beriladigan savollar
Loyiha foydali ekanini qanday aniqlash mumkin?
Bir davr uchun tan olingan daromadlar va loyihaga tegishli xarajatlarni solishtiring, so‘ng yopilmagan majburiyatlar va umumiy xarajatlarni taqsimlash usulini tekshiring. Pul tushumlari va to‘lovlarni alohida ko‘ring: foyda va pul qoldig‘i farq qilishi mumkin.
Marjinal foyda marjinal rentabellikdan nimasi bilan farq qiladi?
Marjinal foyda — tushumdan tanlangan o‘zgaruvchan xarajatlar ayirilgandan keyin qoladigan summa. Marjinal rentabellik bu summani tushumga nisbatan foizda ifodalaydi. Formulani bir xil ta’riflangan xarajat moddalariga qo‘llang.
Ish turlari va rahbarlarni solishtirish mumkinmi?
Avval hisobingizda kerakli ma’lumotlar va ko‘rish huquqlari mavjudligini tekshiring. Solishtirish uchun bir xil xarajat taqsimlash qoidalarini belgilang; rahbarlar hajmi va murakkabligi turlicha loyihalarni olib borishi mumkinligini hisobga oling.
Sozlash uchun qancha vaqt kerak?
Muddat loyihalar soni, boshlang‘ich ma’lumotlar sifati va moddalar tuzilishiga bog‘liq. Bitta loyihadan boshlang, uning rejasi, haqiqiy natijasi va to‘lovlarini tekshiring, so‘ng qoidalarni qolganlariga tatbiq eting.
Hisob yuritish kuniga qancha vaqt oladi?
Kunlik yuklama loyihalar soni, ishtirokchilar o‘rtasidagi vazifalar taqsimoti va voqealarni kiritish muntazamligiga bog‘liq. Jamoa ishlar, xaridlar va to‘lovlarni bajarilgan sari qayd etsa, rahbar hisobotlar va og‘ishlarni tekshirishga e’tibor qaratishi mumkin. Kompaniyangiz uchun aniq vaqtni sinov davridan keyin belgilang.