
Contenido:
¿Por qué necesita contabilidad de gestión una empresa que trabaja por proyectos?
En una empresa que trabaja por proyectos, varias obras pueden encontrarse en fases distintas al mismo tiempo. Un cliente ha adelantado dinero para un contrato, se han comprado materiales para otro y parte del trabajo sigue sin cobrarse. El saldo bancario total no muestra qué proyecto genera beneficios ni qué obligaciones quedan por cumplir.
La contabilidad de gestión reúne ingresos, costes, pagos y liquidaciones de cada proyecto y de la empresa en su conjunto. Ayuda a propietarios y responsables a decidir sobre precios, compras, fechas de pago y carga de trabajo del equipo. Los indicadores dependen de los contratos y de los datos que la empresa registra realmente.
¿Qué debe incluir la contabilidad de gestión de una empresa por proyectos?
Empiece con una lista común de proyectos y categorías de ingresos y gastos. Para cada obra, registre el importe previsto del contrato, el trabajo realizado, los costes reales, los cobros del cliente y las obligaciones con los ejecutores. Distinga esas cifras: un anticipo recibido no equivale por sí solo a beneficio generado y una compra pagada puede corresponder a una fase futura.
Para comprobar el resultado de un proyecto conviene disponer, como mínimo, de cuatro perspectivas:
- Trabajo y costes previstos frente a reales por proyecto.
- Cobros, pagos y saldo actual del proyecto.
- Liquidaciones con clientes, contratistas y empleados, incluidos los fondos entregados a rendir cuentas.
- Beneficio por proyecto y gastos generales de la empresa según el método de reparto elegido.
El coste, el beneficio de contribución y la rentabilidad responden a preguntas distintas. Por ejemplo, el beneficio de contribución se calcula restando de los ingresos los costes variables seleccionados; el margen de contribución expresa la relación entre ese beneficio y los ingresos. Especifique qué costes considera variables: sin esa definición, comparar proyectos puede resultar engañoso. Más información en los artículos sobre el beneficio de contribución y sobre margen y recargo.
¿Cómo organizar la contabilidad de gestión en 101?
1. Cree proyectos y categorías de gastos
Cree un proyecto independiente para cada obra o contrato si necesita comparar sus resultados. Configure las categorías de gastos para que trabajos y compras del mismo tipo se registren en categorías comparables. El procedimiento se explica en la guía de categorías de gastos (en ruso). Antes de que empiece el equipo, determine quién introduce y quién confirma los datos.
2. Relacione el plan con los eventos reales
El presupuesto permite fijar el plan. Para usar cálculos comparables, vincule una lista de precios al proyecto (guía en ruso) o utilice una plantilla de trabajos (guía en ruso); antes de enviarlo, compruebe las partidas, las cantidades y el total. Registre los trabajos, las compras y los pagos reales como eventos separados a medida que se realizan. Al comparar lo previsto y lo real, compruebe que el periodo y los datos incluidos coinciden; los eventos incompletos o sin confirmar pueden distorsionar la conclusión.
3. Registre los cobros y los fondos a rendir cuentas
Registre los anticipos y otros cobros en el proyecto correspondiente. Lleve por separado el dinero entregado a un empleado para compras y el gasto confirmado; después de la compra, coteje el informe, el recibo y el saldo pendiente de justificar. Consulte las instrucciones de 101 sobre cobros (en ruso) y sobre compras de materiales con y sin recibo (en ruso).
4. Compruebe el saldo del proyecto
El saldo de un proyecto en 101 muestra la diferencia entre cobros y gastos registrados, pero no equivale al dinero que tiene un participante concreto. Compare los indicadores «Cobros», «Gastos» y «Saldo» y compruebe después los eventos y su confirmación. Encontrará los detalles en la guía del saldo del proyecto (en ruso).
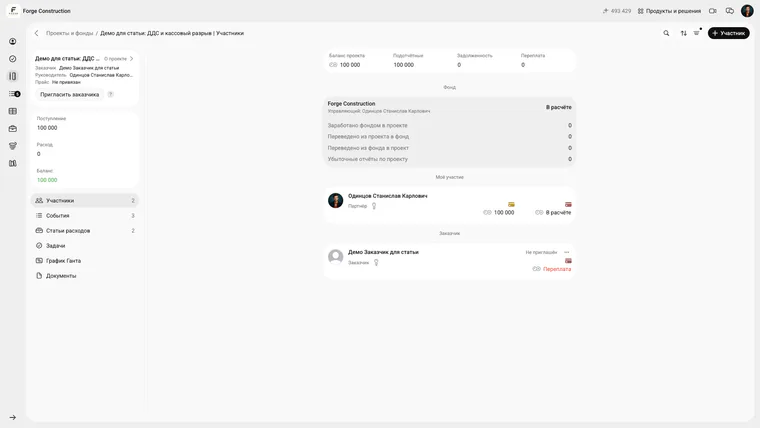
El saldo del proyecto y los fondos a rendir cuentas se muestran por separado. La interfaz está en ruso; el ejemplo pertenece a una empresa de demostración.
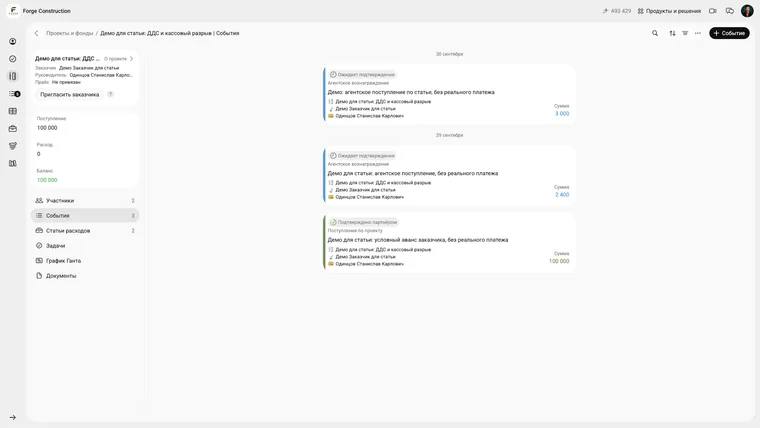
La lista de eventos muestra cobros pendientes de confirmación y un anticipo confirmado. La interfaz está en ruso.
5. Examine por separado el resultado de la empresa
Para analizar los gastos generales y el beneficio, seleccione la empresa correspondiente y un mismo periodo. En la versión web del Fondo de la empresa, «Análisis» muestra los gastos y «Pérdidas y ganancias» el beneficio de los proyectos. Al exportar eventos, compruebe las fechas de la descarga: el periodo del gráfico no limita automáticamente el archivo exportado. El acceso depende de los permisos y del plan contratado; compruébelos en su cuenta. Consulte la guía del análisis del Fondo (en ruso).
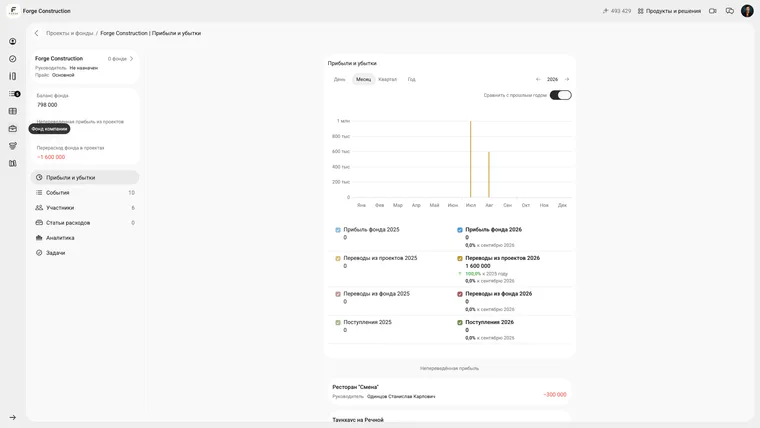
Sección «Pérdidas y ganancias» del Fondo: vista mensual y año 2026 seleccionados. La interfaz está en ruso.
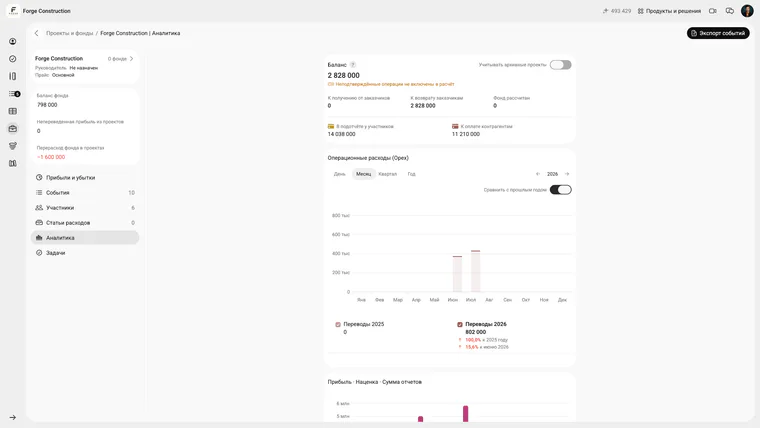
El «Análisis» del Fondo muestra gastos, el periodo del gráfico y el botón de exportación de eventos. La interfaz está en ruso.
¿Qué decisiones ayudan a tomar los datos?
Si las operaciones están registradas por completo y verificadas, los informes permiten comparar obras, tipos de trabajo y periodos. Puede detectar un gasto excesivo de materiales, un cobro atrasado, un aumento de gastos generales o un proyecto con poco margen. Antes de atribuir una causa, revise el volumen de trabajo, las condiciones del contrato y el reparto de costes: un indicador por sí solo no demuestra un error del equipo.
Los datos también ayudan a elegir qué líneas desarrollar, dónde cambiar precios o compras y cuándo hablar de plazos de pago. Ningún informe garantiza un aumento del flujo de caja en un plazo concreto; el resultado depende de la integridad de los datos y de las decisiones tomadas.
¿Qué errores dificultan la contabilidad de gestión?
- Mezclar operaciones de proyectos distintos sin una regla común de reparto. Así, la comparación pierde sentido.
- Registrar solo presupuestos y omitir trabajos, compras y pagos reales. No se puede comprobar un plan sin datos reales.
- Considerar un anticipo como beneficio o el saldo del proyecto como efectivo de un participante. Son indicadores distintos.
- Dejar fondos a rendir cuentas y pagos personales sin identificar ni conciliar por separado.
- Cambiar las definiciones de las categorías entre periodos y después comparar importes no comparables.
Empiece con un conjunto pequeño de indicadores obligatorios y una conciliación periódica. Añada nuevas perspectivas cuando los datos básicos se registren de forma constante.
Preguntas frecuentes
¿Cómo saber si un proyecto es rentable?
Compare los ingresos reconocidos y los costes atribuibles al proyecto durante el mismo periodo; después revise las obligaciones pendientes y el método de reparto de gastos generales. Examine los cobros y pagos por separado: el beneficio y el saldo de dinero pueden diferir.
¿En qué se diferencian el beneficio y el margen de contribución?
El beneficio de contribución es el importe que queda tras restar de los ingresos los costes variables seleccionados. El margen de contribución expresa ese importe como porcentaje de los ingresos. Aplique la fórmula a categorías de costes definidas de la misma manera.
¿Se pueden comparar tipos de trabajo y responsables?
Primero compruebe que dispone de los datos y los permisos de consulta necesarios en su cuenta. Establezca reglas iguales para repartir los costes y tenga en cuenta que los responsables pueden gestionar proyectos de tamaño y complejidad distintos.
¿Cuánto tiempo requiere la configuración?
Depende del número de proyectos, de la calidad de los datos iniciales y de la estructura de categorías. Empiece con un proyecto, revise su plan, sus datos reales y sus pagos, y después extienda las reglas al resto.
¿Cuánto tiempo diario requiere llevar las cuentas?
La carga diaria depende del número de proyectos, del reparto de tareas y de la regularidad del registro de eventos. Si el equipo registra trabajos, compras y pagos a medida que ocurren, el responsable puede centrarse en revisar informes y desviaciones. Determine el tiempo que necesita su empresa después de un periodo de prueba.