
المحتويات:
لماذا يحتاج النشاط القائم على المشاريع إلى المحاسبة الإدارية؟
في النشاط القائم على المشاريع، قد تكون عدة مواقع عمل في مراحل مختلفة في الوقت نفسه. دفع العميل مقدماً لأحد العقود، واشترت الشركة مواد لمشروع آخر، ولم يُدفع بعد مقابل بعض الأعمال. لا يوضح الرصيد الإجمالي للحساب أي مشروع يحقق الربح، ولا الالتزامات التي ما زالت بحاجة إلى تسوية.
تجمع المحاسبة الإدارية الإيرادات والتكاليف والمدفوعات والتسويات لكل مشروع وللشركة ككل. ويستخدمها المالك والمديرون لاتخاذ قرارات بشأن الأسعار والمشتريات ومواعيد الدفع وعبء عمل الفريق. يتوقف هيكل المؤشرات على العقود والبيانات التي تسجلها الشركة فعلياً.
ما الذي ينبغي أن تشمله المحاسبة الإدارية لشركة تعمل بالمشاريع؟
ابدأ بقائمة موحدة للمشاريع وبنود الإيرادات والمصروفات. لكل موقع عمل، سجّل قيمة العقد المخططة والأعمال المنجزة والتكاليف الفعلية والمبالغ المستلمة من العميل والالتزامات تجاه منفذي العمل. افصل بين هذه القيم: الدفعة المقدمة المستلمة لا تعني بحد ذاتها ربحاً مكتسباً، وقد يتعلق شراء مدفوع بمرحلة لاحقة من العمل.
لتقييم نتيجة المشروع، تفيد أربعة جوانب على الأقل:
- الأعمال والتكاليف المخططة والفعلية حسب المشروع.
- المبالغ المستلمة والمدفوعات والرصيد الحالي للمشروع.
- التسويات مع العميل والمقاولين والموظفين، بما فيها المبالغ المسلّمة كعهدة.
- الربح حسب المشاريع والمصروفات العامة للشركة وفق طريقة التوزيع المختارة.
تجيب التكلفة وربح المساهمة والربحية عن أسئلة مختلفة. مثلاً، يُحسب ربح المساهمة بطرح التكاليف المتغيرة المختارة من الإيرادات، أما نسبة هامش المساهمة فهي نسبة هذا الربح إلى الإيرادات. حدّد في منهجيتك التكاليف التي تعتبرها متغيرة؛ وإلا فقد تكون مقارنة المشاريع مضللة. للمزيد، اقرأ المقالتين عن ربح المساهمة وعن الهامش والزيادة على التكلفة.
كيف تنظم المحاسبة الإدارية في 101؟
1. أنشئ المشاريع وبنود المصروفات
أنشئ مشروعاً مستقلاً لكل موقع عمل أو عقد إذا كنت تحتاج إلى مقارنة النتائج. اضبط بنود المصروفات بحيث تندرج الأعمال والمشتريات المتشابهة ضمن فئات قابلة للمقارنة. خطوات الإنشاء والإعداد موضحة في دليل بنود المصروفات (بالروسية). قبل بدء عمل الفريق، حدّد المسؤول عن إدخال البيانات والمسؤول عن تأكيدها.
2. اربط الخطة بالأحداث الفعلية
يساعد تقدير التكلفة على تسجيل الخطة. ولإجراء حسابات قابلة للمقارنة، اربط قائمة أسعار بالمشروع (الدليل بالروسية) أو استخدم قالب أعمال (الدليل بالروسية)؛ وقبل الإرسال، تحقّق من البنود والكميات والمبلغ الإجمالي. سجّل الأعمال والمشتريات والمدفوعات الفعلية كأحداث مستقلة عند حدوثها. عند مقارنة المخطط والفعلي، تأكد من تطابق الفترة ونطاق البيانات؛ فقد تؤدي الأحداث غير المكتملة أو غير المؤكدة إلى استنتاج غير دقيق.
3. سجّل المبالغ المستلمة والعهد
سجّل الدفعات المقدمة والمبالغ الأخرى المستلمة في المشروع المعني. افصل المال المسلّم للموظف لإجراء شراء عن المصروف المؤكد؛ وبعد الشراء، طابق التقرير والإيصال ورصيد العهدة المتبقي. راجع تعليمات 101 عن المبالغ المستلمة (بالروسية) وعن شراء المواد بإيصال أو بدونه (بالروسية).
4. تحقّق من رصيد المشروع
يعرض رصيد المشروع في 101 الفرق بين المبالغ المستلمة والمصروفات المسجلة، لكنه لا يساوي المال الموجود لدى مشارك بعينه. قارن مؤشرات «المبالغ المستلمة» و«المصروفات» و«الرصيد»، ثم راجع الأحداث وتأكيدها. التفاصيل في دليل رصيد المشروع (بالروسية).
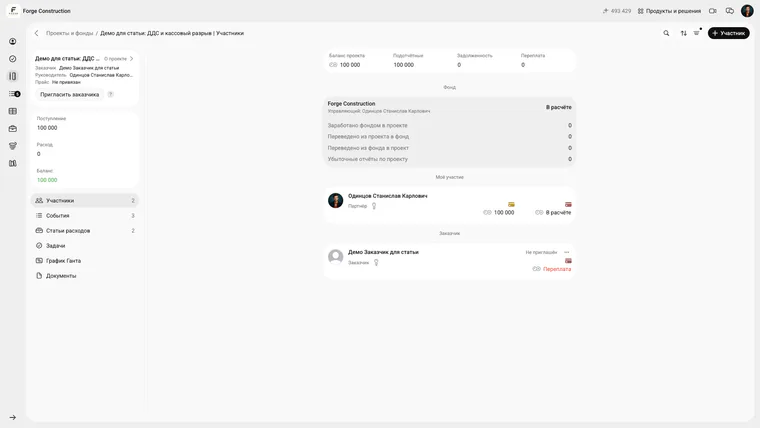
يظهر رصيد المشروع ومبالغ العهدة كلٌّ على حدة. الواجهة بالروسية؛ المثال من شركة تجريبية.
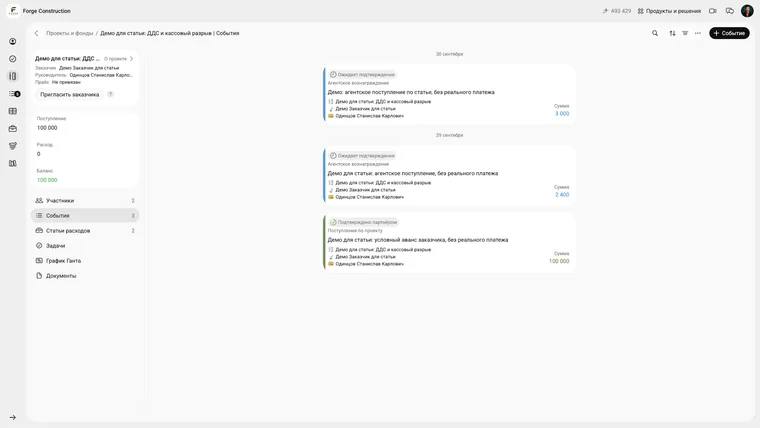
تعرض قائمة الأحداث مبالغ مستلمة تنتظر التأكيد ودفعة مقدمة مؤكدة. الواجهة بالروسية.
5. راجع نتيجة الشركة بصورة مستقلة
لتحليل المصروفات العامة والربح، اختر الشركة المعنية وفترة واحدة. في نسخة الويب من صندوق الشركة، يعرض قسم «التحليلات» المصروفات، بينما يعرض قسم «الأرباح والخسائر» أرباح المشاريع. عند تصدير الأحداث، تحقّق من تواريخ البيانات المحمّلة: فترة الرسم البياني لا تحدّ تلقائياً من الأرشيف المصدّر. تتوقف إتاحة الأقسام على الصلاحيات وخطة الاشتراك؛ تحقّق منها في حسابك. راجع دليل تحليلات الصندوق (بالروسية).
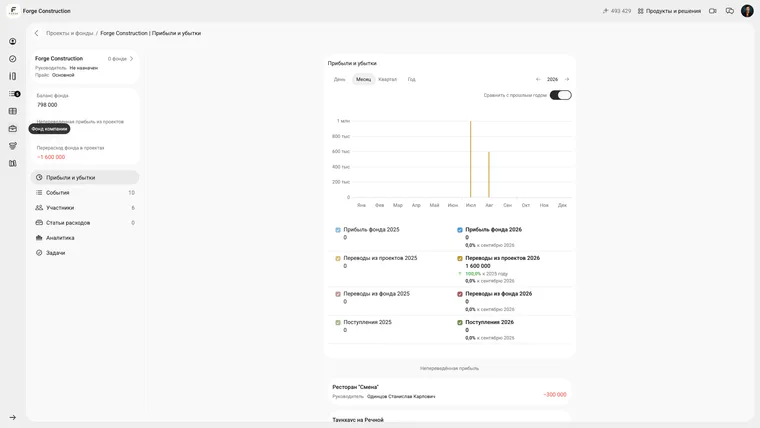
قسم «الأرباح والخسائر» في الصندوق: تم اختيار الفترة الشهرية وعام 2026. الواجهة بالروسية.
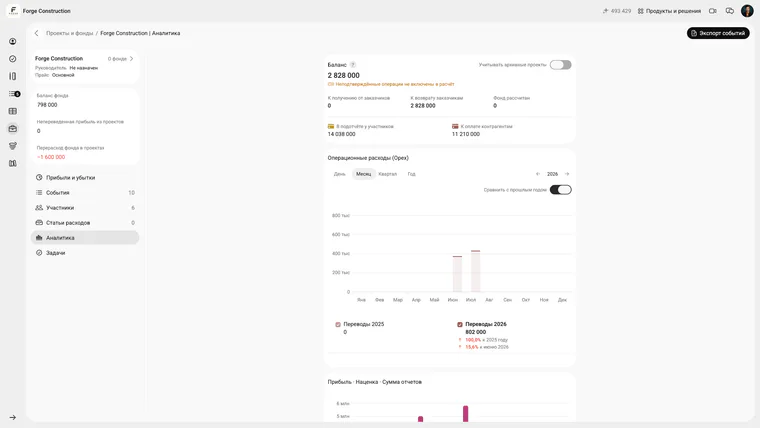
تعرض «تحليلات» الصندوق المصروفات وفترة الرسم البياني وزر تصدير الأحداث. الواجهة بالروسية.
ما القرارات التي تساعد البيانات على اتخاذها؟
عندما تُسجّل العمليات كاملة وتُراجع، تساعد التقارير على مقارنة مواقع العمل وأنواع الأعمال والفترات. قد تلاحظ زيادة استهلاك المواد أو تأخر دفع العميل أو ارتفاع المصروفات العامة أو مشروعاً منخفض الهامش. قبل استنتاج السبب، راجع حجم العمل وشروط العقد وتوزيع التكاليف: المؤشر وحده لا يثبت خطأ الفريق.
تساعد البيانات أيضاً على اختيار المجالات التي ينبغي تطويرها، وأين يجب تغيير السعر أو إجراءات الشراء، ومتى يلزم مناقشة مواعيد الدفع. لا يضمن أي تقرير زيادة التدفق النقدي خلال مدة محددة؛ فالنتيجة تعتمد على اكتمال البيانات والقرارات المتخذة.
ما الأخطاء التي تعوق المحاسبة الإدارية؟
- خلط عمليات مشاريع مختلفة دون قاعدة توزيع موحدة. عندئذ تفقد مقارنة مواقع العمل معناها.
- تسجيل تقديرات التكلفة فقط دون الأعمال والمشتريات والمدفوعات الفعلية. لا يمكن فحص الخطة دون بيانات فعلية.
- اعتبار الدفعة المقدمة ربحاً أو رصيد المشروع نقداً لدى مشارك بعينه. هذه مؤشرات مختلفة.
- ترك مبالغ العهدة والمدفوعات الشخصية دون تمييز وتسوية مستقلين.
- تغيير تعريفات البنود بين الفترات ثم مقارنة مبالغ غير قابلة للمقارنة.
ابدأ بمجموعة صغيرة من المؤشرات الأساسية وتسوية دورية. أضف جوانب جديدة عندما تصبح البيانات الأساسية مسجلة باستمرار.
الأسئلة الشائعة
كيف أعرف إن كان المشروع مربحاً؟
قارن الإيرادات المعترف بها والتكاليف المنسوبة إلى المشروع خلال الفترة نفسها، ثم راجع الالتزامات غير المسددة وطريقة توزيع المصروفات العامة. افحص المقبوضات والمدفوعات النقدية بصورة مستقلة: قد يختلف الربح عن الرصيد النقدي.
ما الفرق بين ربح المساهمة ونسبة هامش المساهمة؟
ربح المساهمة هو المبلغ المتبقي بعد طرح التكاليف المتغيرة المختارة من الإيرادات. تعبّر نسبة هامش المساهمة عن هذا المبلغ كنسبة مئوية من الإيرادات. طبّق المعادلة على بنود تكاليف ذات تعريفات متماثلة.
هل يمكن مقارنة أنواع الأعمال والمديرين؟
تحقّق أولاً من توفر البيانات اللازمة وصلاحيات عرضها في حسابك. ضع قواعد موحدة لتوزيع التكاليف عند المقارنة، وتذكّر أن المديرين قد يديرون مشاريع مختلفة الحجم والتعقيد.
كم يستغرق الإعداد؟
تعتمد المدة على عدد المشاريع وجودة البيانات الأولية وهيكل البنود. ابدأ بمشروع واحد، وراجع خطته ونتائجه الفعلية ومدفوعاته، ثم طبّق القواعد على بقية المشاريع.
كم يستغرق تسجيل الحسابات يومياً؟
يتوقف عبء العمل اليومي على عدد المشاريع وتوزيع المهام بين المشاركين وانتظام تسجيل الأحداث. عندما يسجل الفريق الأعمال والمشتريات والمدفوعات عند حدوثها، يستطيع المدير التركيز على مراجعة التقارير والانحرافات. حدّد الوقت اللازم لشركتك بعد فترة تجريبية.