
Contenido:
¿Necesita su negocio contabilidad de gestión?
La contabilidad financiera ayuda al propietario de un negocio a conocer los flujos de efectivo, el beneficio y la situación de los activos y pasivos. Sin datos completos, resulta más difícil detectar una falta de liquidez, evaluar los resultados de los proyectos y planificar el crecimiento.
Lleve registros financieros, aprenda a planificar, invierta en su equipo y constituya un fondo de reserva. Los informes incompletos y la falta de análisis aumentan el riesgo de decisiones equivocadas; estas deficiencias por sí solas no implican el cierre inevitable del negocio.
Para reducir los riesgos y gestionar el desarrollo del negocio, organice la contabilidad:
- Registre puntualmente todos los cobros y pagos. El sitio web de 101 incluye entre las funciones de la aplicación el registro de ingresos y gastos y de fondos entregados a rendir cuentas.
- Guarde la información y organícela de forma sistemática.
- Analice periódicamente los indicadores para elegir una estrategia fundamentada.
Estado de flujos de efectivo
El estado de flujos de efectivo muestra los cobros y pagos de un período y la variación del efectivo. También se denomina Cash Flow o CF. Para evaluar si dispondrá de dinero suficiente para las obligaciones futuras, compare el saldo actual con una previsión de cobros y pagos.
En una versión sencilla de gestión, el informe recoge los flujos de efectivo con las fechas de las operaciones y las categorías de cobros y pagos. Puede comenzar con una tabla corriente; sus datos muestran el movimiento del dinero según el criterio de caja.
Consideremos un ejemplo hipotético del movimiento de dinero en una sola cuenta, en rublos rusos. Indique las fechas, los importes, el tipo de movimiento y la categoría. Un traspaso de 30 000 rublos desde su propio fondo de reserva forma parte del movimiento de esa cuenta; al consolidar los flujos de toda la empresa se excluyen los traspasos entre cuentas propias. El movimiento neto de la tabla es 530 000 − 420 000 = 110 000 rublos. El saldo final se determina teniendo en cuenta el saldo inicial.
| Fecha | Importe | Categoría |
|---|---|---|
| COBROS | ||
| 10.05.2024 | 500 000 rublos | Anticipo del cliente |
| 15.05.2024 | 30 000 rublos | Del fondo de reserva |
| PAGOS | ||
| 14.05.2024 | 300 000 rublos | Sueldos |
| 25.05.2024 | 50 000 rublos | Alquiler de la oficina |
| 26.05.2024 | 70 000 rublos | Impuestos |
| MOVIMIENTO NETO DE LA CUENTA | ||
| 110 000 rublos |
El estado de flujos de efectivo ayuda a identificar patrones en los cobros y pagos y a evaluar la liquidez. Por ejemplo, compare el trabajo con 3 y 4 proyectos: ¿qué opción exige más capital circulante? Para averiguar con cuál obtiene mayores ganancias, compare también los beneficios de los proyectos mediante la cuenta de pérdidas y ganancias. El crecimiento exige evaluar la estructura del negocio y los resultados de los proyectos.
Cuenta de pérdidas y ganancias
La cuenta de pérdidas y ganancias permite evaluar la rentabilidad de su negocio. También se denomina P&L.
El informe muestra los ingresos, los gastos y el resultado financiero de un período. Según el principio de devengo, los ingresos se reconocen conforme se cumplen las condiciones de reconocimiento, como la entrega de bienes o la prestación de servicios al cliente. Para la contabilidad de gestión, establezca previamente las reglas de reconocimiento y los documentos justificativos; registrar un evento en la aplicación por sí solo no sustituye esas condiciones.
Los ingresos son el valor monetario de los bienes entregados, los trabajos realizados o los servicios prestados al cliente, reconocido según las reglas contables aplicadas. El cobro del anticipo y el del pago final se registran por separado en los movimientos de efectivo.
Los ingresos y los gastos asociados permiten evaluar las actividades rentables y detectar proyectos con pérdidas. El beneficio no equivale al efectivo disponible: antes de retirar fondos, evalúe también los saldos, los pagos futuros, las obligaciones y las restricciones aplicables.
El sitio web de 101 presenta el registro de ingresos y gastos, los beneficios y recargos sobre el coste y el análisis de la empresa. Consulte en el sitio la disponibilidad de las funciones que necesita y las condiciones de los planes; estas capacidades no implican la elaboración automática de una cuenta de pérdidas y ganancias empresarial completa sin configurar las reglas contables.
Balance
El balance muestra la situación financiera de la empresa en una fecha concreta: activos, pasivos y patrimonio neto. La relación básica es activos = pasivos + patrimonio neto.
El balance permite evaluar:
- qué bienes y equipos posee la empresa;
- qué obligaciones existen en la fecha del informe;
- las cuentas por pagar actuales (lo que usted debe) y las cuentas por cobrar (el dinero que le deben).
El balance ayuda a evaluar los bienes, las deudas y la carga de endeudamiento. Por ejemplo, las cuentas por cobrar reconocidas muestran los importes que se deben a la empresa; esperar un anticipo por sí solo todavía no implica una deuda reconocida. El balance ayuda a analizar la liquidez; para evaluar la rentabilidad se utiliza junto con la cuenta de pérdidas y ganancias y una base de cálculo adecuada. No garantiza el pago puntual de las obligaciones.
Los datos de saldos y liquidaciones por proyecto de 101 pueden ser una de las fuentes de la contabilidad de gestión. Para el balance general de la empresa también se necesitan otros activos, pasivos y patrimonio neto que no figuran en los proyectos individuales.
¿Dónde obtener los datos para los informes?
La parte más difícil de preparar todos los informes es reunir todos los datos necesarios de manera regular y sistemática.
¿De dónde puede obtener información para preparar los informes?
- extractos de las cuentas bancarias;
- registros de efectivo, documentos y confirmaciones de la entrega de fondos a rendir cuentas y de los gastos posteriores; la entrega de esos fondos por sí sola todavía no constituye un gasto de la empresa;
- chats;
- notas, incluidas las escritas en retazos de papel pintado, y otras fuentes; contraste los registros relevantes con los documentos justificativos.
La principal dificultad es reunir y conciliar los datos de informes, facturas y otras fuentes. Esto puede consumir mucho tiempo de trabajo. Si busca una solución asequible para digitalizar la contabilidad, explore las funciones de 101 y las condiciones actuales de sus planes.
Un sistema contable unificado puede reducir el trabajo manual si los datos se introducen de manera regular y correcta. El análisis ayuda a tomar decisiones, pero su utilidad depende de que los registros estén completos y de las reglas de cálculo adoptadas.
¿Qué funciones contables se presentan en el sitio web de 101?
- registro de ingresos y gastos;
- saldos y liquidaciones;
- beneficios y recargos sobre el coste;
- análisis de la empresa;
- fondo de la empresa.
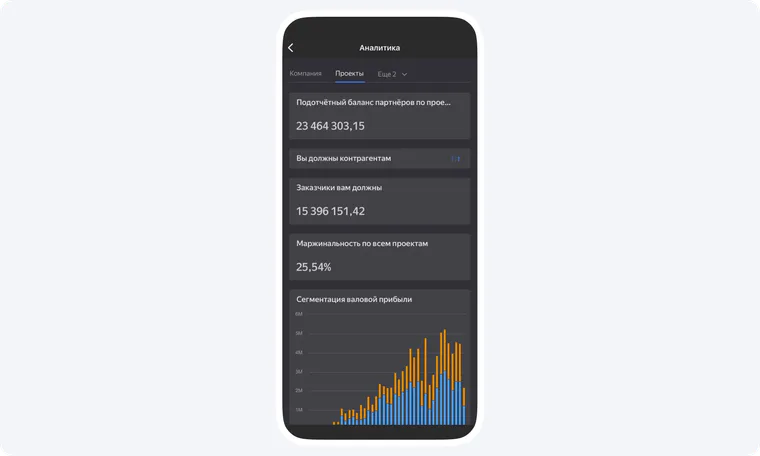
La tabla de planes del sitio también incluye análisis avanzado y exportación del historial de eventos. Compruebe las condiciones de acceso y el contenido de la exportación para su tarea. A continuación se conserva una ilustración del artículo original de 2024: una pantalla de análisis en ruso con deudas, margen y un gráfico de beneficio bruto. Es un ejemplo histórico de la interfaz, no una confirmación de las funciones actuales ni una guía de la pantalla vigente.
Siga los resultados de sus decisiones empresariales en 101 y compare el análisis con los flujos de efectivo, la cuenta de pérdidas y ganancias y el balance para planificar el desarrollo de su empresa con fundamento.